
信用卡盜刷處理半夜狂跳海外簡訊?講錯這句話恐被要求自付損失
盜刷爭議款申請時限與自負額真相!資深銀行理專拆解防盜刷四步自保SOP
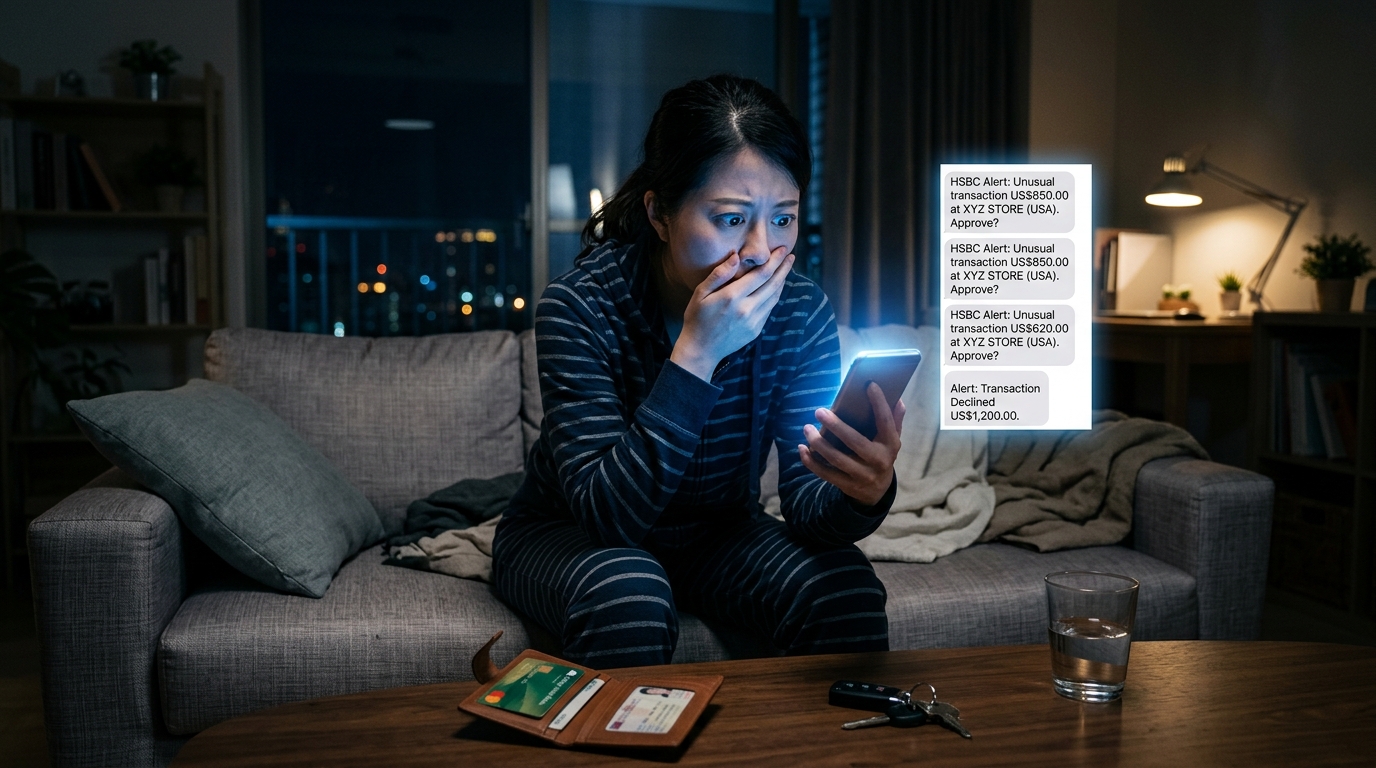
凌晨三點,放在床頭櫃的手機螢幕突然瘋狂亮起,伴隨著一連串急促的震動聲。你半夢半醒拿起來一看,螢幕上跳出好幾筆刺眼的銀行刷卡通知簡訊:「您尾號XXXX的信用卡於03:12在歐洲某電商消費歐元850元」、「03:14在美國App Store消費美金620元」……不到五分鐘之內,額度被連續刷爆數萬元!你看著皮夾裡的實體信用卡明明好端端地躺在眼前,整個人瞬間嚇到冷汗直流、睡意全無。在極度慌亂之下,許多持卡人抓起電話撥打信用卡客服,卻因為情緒激動「講錯了一句話」,最後竟然被銀行判定為持卡人疏失,必須全額自負龐大的盜刷損失!究竟信用卡盜刷處理的標準自保程序是什麼?
在數位金融與跨境電商高度普及的今天,信用卡資料外洩早已不是新鮮事。黑客集團透過暗網販售外洩的外送平台、訂房網站資料庫,或是利用算號機器人進行「撞庫攻擊」(Brute-force BIN Attack),即使實體卡片從未離身,歹徒也能輕易取得卡號、到期日與安全碼(CVV)進行無卡交易。然而,依據金管會《信用卡定型化契約應記載及不得記載事項》,持卡人享有「零風險」的爭議款保障;但前提是——你必須在法定時限內正確提出申訴,且絕不能踩中「主動洩漏一次性動態密碼(OTP)」的責任陷阱!
本文將為你深入剖析信用卡海外盜刷的深層犯罪手法、拆解銀行客服最常挖坑的責任歸屬盲點,並提供一份黃金一小時自保實戰指引,幫助你分文不差地捍衛自身資產。
本文將讓你學到
為什麼人在台灣卡在皮夾卻被海外盜刷?網路外洩與撞庫攻擊三大元兇
「我的信用卡明明放在皮夾裡,從來沒借給別人,為什麼會被海外刷卡?」許多受害者百思不得其解。事實上,在現代跨境網路支付生態中,罪犯根本不需要偷竊你的實體塑膠卡片:
- 元兇一:大型國際網站或第三方金流資料庫遭駭客入侵:你在海外訂房網(如 Booking、Agoda)、外送平台或跨國購物網站綁定的信用卡資料,若該平台伺服器遭受黑客攻擊,大量卡號、效期與姓名便會被整批打包在暗網公開兜售。
- 元兇二:暴力演算法「撞庫攻擊」(BIN Attack):國際發卡組織的卡號編碼具有固定數學邏輯(前6碼為發卡行代碼,最後1碼為校驗碼)。詐騙集團利用高效能雲端伺服器,每秒嘗試數萬組隨機生成的卡號與到期日,在不需OTP驗證的海外電商進行小額試刷,一旦成功授權,便立刻啟動大額盜刷。
- 元兇三:實體消費被側錄或偷拍:在餐廳結帳、加油站加油時,卡片離開視線的短短十秒內,不良店員便可用微型相機偷拍卡片正反面,將CVV安全碼完整記錄。
打給銀行客服千萬別說這句話!辨析「無效授權」與「自願授權」的賠償地雷
當你半夜收到盜刷簡訊、緊急進線發卡銀行24小時客服中心時,請務必保持冷靜與精確措辭。銀行所有的通話均全程錄音,這段對話紀錄日後將直接送交「風險管理部」與「國際發卡組織」判定責任:
- 絕對不能說的致命地雷語句:
❌ 「我好像有把卡片借給我小孩/朋友買東西……」
❌ 「我有收到一封通知簡訊,我就把驗證碼跟對方講了……」
❌ 「這筆費用我先繳沒關係,你們慢慢查……」
後果:一旦你承認「借卡給第三方使用」或「主動告知他人動態密碼(OTP)」,銀行在法律上可依《定型化契約》直接將此定義為「持卡人重大過失」或「委託授權」,從而合法拒絕為你列入爭議款,所有損失全數由你自行吞下! - 唯一正確且有力的法律主張:
✔ 「本人目前人在台灣,實體信用卡在身邊從未借給他人。這幾筆交易完全非本人授權、非本人消費,請立刻為我辦理【掛失停卡】,並針對該筆可疑交易申請【列為爭議帳款】!」
一般被盜刷 vs 誤點釣魚簡訊輸入OTP怎麼分?銀行爭議款責任快篩表
近年盜刷爭議中最核心的分水嶺,就在於「是否經過3D驗證一次性動態密碼(OTP)」。兩者的法律責任歸屬天差地遠:
| 盜刷情境類別 | 詐騙與外洩手法特徵 | 銀行與發卡組織責任判定 | 持卡人自負額與最終賠付結果 |
|---|---|---|---|
| 純粹無卡盜刷 (未經 OTP 驗證) |
駭客取得卡號與CVV後,在國外電商(如Amazon、iTunes)或不支援3D驗證之商店直接扣款 | 完全屬於非授權交易。發卡行會透過國際組織向收單商店進行扣款求償(Chargeback) | 持卡人自負額為 0 元!銀行在調查期間會將該筆款項暫掛,不需繳納,查證屬實後全數沖銷。 |
| 釣魚簡訊騙取 OTP (經過 3D 動態驗證) |
偽冒「ETC通行費未繳」、「中華郵政包裹卡關」簡訊,誘騙民眾在假網站輸入卡號與手機收到的OTP | 爭議極大!銀行認定OTP等同於「本人的電子印鑑簽章」,主張持卡人有重大過失未妥善保管 | 過去銀行多要求民眾全額自負。目前金管會已要求銀行強化防詐,若簡訊未明確標註幣別與金額,仍可向評議中心申訴爭取免賠。 |
黃金一小時自保實戰 SOP:掛失、列印爭議款聲明書與報案全流程
一旦發現異常交易,請不要等到天亮,立刻在第一時間按照以下四步標準作業程序(SOP)行動:
第一步:立刻致電發卡銀行客服辦理「掛失停卡」
告知客服該筆交易非本人所為,要求立刻將該卡「停卡換發新卡」,防止歹徒繼續在其他通路連續扣款。同時要求客服在系統備註「通報盜刷非授權交易」。記下通話時間與客服人員代號。
第二步:簽署並回傳「信用卡爭議帳款聲明書」
依據法令,在當期帳單繳款截止日之前,持卡人必須向銀行索取並填寫《爭議帳款聲明書》。勾選「非本人交易、卡未離身」,簽名後傳真或Email回傳給發卡銀行。只要完成此手續,在銀行調查期間,這筆盜刷金額將被列入爭議暫緩款,你完全不需要繳納,也不會產生任何循環利息或違約金。
第三步:前往派出所報案,取得「受(處)理案件證明單」
帶著手機上的盜刷簡訊截圖、信用卡明細前往鄰近警察局派出所報案,完成筆錄製作並索取報案三聯單(受處置證明單)。若日後銀行在爭議款審核上有刁難或疑慮,報案證明是你主張自己身為被害人的最強法律佐證。
第四步:檢視個人其他數位帳戶,全面更改密碼
既然這張信用卡資料外洩,代表你平時使用的某些電商帳號或常用密碼可能已遭滲透。請立即全面更新所有重要平台的密碼,並開啟雙重驗證(2FA)。
資深銀行員實用防盜小撇步
平時可透過網銀App將不常用的信用卡設定「單筆消費上限為0元」或「關閉國外交易功能」,需要出國或刷外幣時再手動打開一小時;另外,收到任何OTP驗證碼簡訊時,務必養成習慣仔細看清楚簡訊上的「幣別」與「消費金額」!若你明明只是要繳十幾元的停車費,簡訊上卻寫著「EUR 850」,那就是詐騙集團正在海外刷爆你的卡,絕對不要輸入!