
布蘭特原油破百能買00642U嗎?原油ETF轉倉正價差耗損與溢價防坑
地緣風險溢價見報已反映?深入拆解期貨換月正價差滑價、ETF溢價收斂與散戶存油致命盲點
2026年10月荷姆茲海峽衝突驟升,國際布蘭特原油現貨飆破每桶110美元大關,加油站排隊車潮與能源看漲新聞鋪天蓋地。許多投資人打開看盤軟體,急著市價搶進期元大S&P石油(00642U)甚至槓桿商品,以為只要國際油價續漲就能輕鬆搭上獲利順風車。然而,散戶在狂熱情緒中往往忽視了次級市場追價溢價收斂的風險,更對期貨每個月轉倉帶來的正價差價值耗損毫無防備。
本文將讓你學到
- 地緣衝突推升布蘭特原油破百,見報時法人早已完成定價
- 原油ETF不買實體油桶,期貨正價差換月每月自動吃掉本金
- 溢價追高與轉倉雙重侵蝕,油價平盤帳面卻現賠6%精算
- 大人原油ETF投資防坑指南,短線博弈與長期配置自保防線
地緣衝突推升布蘭特原油破百,見報時法人早已完成定價
2026年10月中旬以來,荷姆茲海峽商船與油輪頻繁遭遇無人機與水雷襲擊,波斯灣原油海上運輸航道面臨中斷威脅。國際能源市場迅速陷入斷供恐慌,推動布蘭特原油現貨價格強勢突破每桶110美元大關,期貨合約最高更觸及116至117美元區間。
各大新聞媒體紛紛以頭條報導油價狂飆,部分分析言論甚至喊出每桶上看150美元的極端預測。這類鋪天蓋地的消息,促使大量散戶投資人急於透過證券帳戶尋找原油投資管道。
然而,金融市場對於地緣政治危機的定價節奏極為迅速。國際大型機構與演算法交易員在衝突爆發當下,便已透過全天候運作的國際原油期貨夜盤快速建立部位,將戰爭風險溢價(Risk Premium)全數反映進合約報價中。
當一般投資人在隔天早晨看到電視新聞報導、情緒亢奮地以市價單敲進台股掛牌的期元大S&P石油(00642U)時,期貨價格往往早已處於情緒預期的最高峰。盲目追單不僅容易買在全日最高點,還必須直接承擔市場情緒冷卻後的劇烈回檔風險。
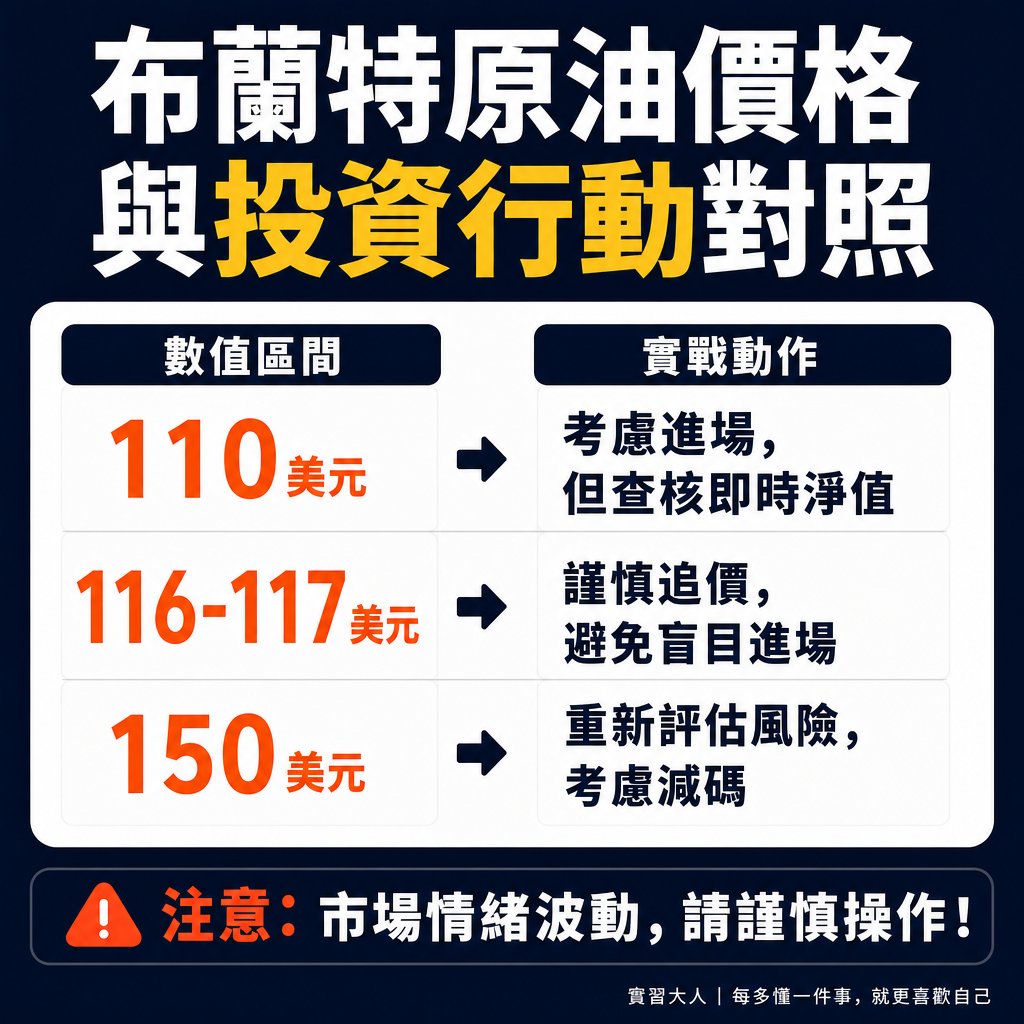
▲ 圖解:原油期貨轉倉正價差耗損真相
原油ETF不買實體油桶,期貨正價差換月每月自動吃掉本金
多數剛接觸商品型標的的投資人容易產生直覺誤解,以為買進期元大S&P石油(00642U)就等於在高雄港租了油槽存放真正的原油,只要國際油價維持在高檔,自己的資產就能同步保值甚至持續增值。
然而,原油具備極為龐大的體積與危險化學品屬性,實體原油交割需要負擔龐大的港口油槽租金、保險費與損耗管理成本。因此,市面上絕大多數原油ETF本質上都是期貨型信託基金,底層持有的是金融衍生品期貨合約,而非真正的黑色液體。
期貨合約具有嚴格的到期日限制,基金經理人不可能永遠抱著同一張即將到期的合約不放。為了維持追蹤原油指數的曝險比例,基金經理人每個月底前都必須進行「轉倉(Rollover)」操作,也就是賣出即將到期的近月份合約,並買進更遠月份的次近月合約。
在常態的原油市場供需結構中,遠月合約價格通常會高於近月合約,這種遠期合約較貴的期貨曲線結構在金融學上稱為正價差(Contango)。遠月價格之所以較高,是因為報價中內含了未來幾個月的倉儲費用、資金利息與保險成本。
這項制度造就了原油期貨ETF的結構性特質:基金經理人為了維持追蹤指數,在每個月合約結算前必須進行換月轉倉。在遠月期貨價格高於近月的正價差(Contango)市場結構下,換月賣出近月並買入較昂貴遠月的過程,會對ETF淨值產生實質轉倉成本。
這項機制直接解釋了期貨ETF的持有盲點:在正價差環境下,即便國際油價維持在高檔區間整理,期貨合約每月的轉倉摩擦滑價,容易使長線持有者承擔淨值扣減損耗。
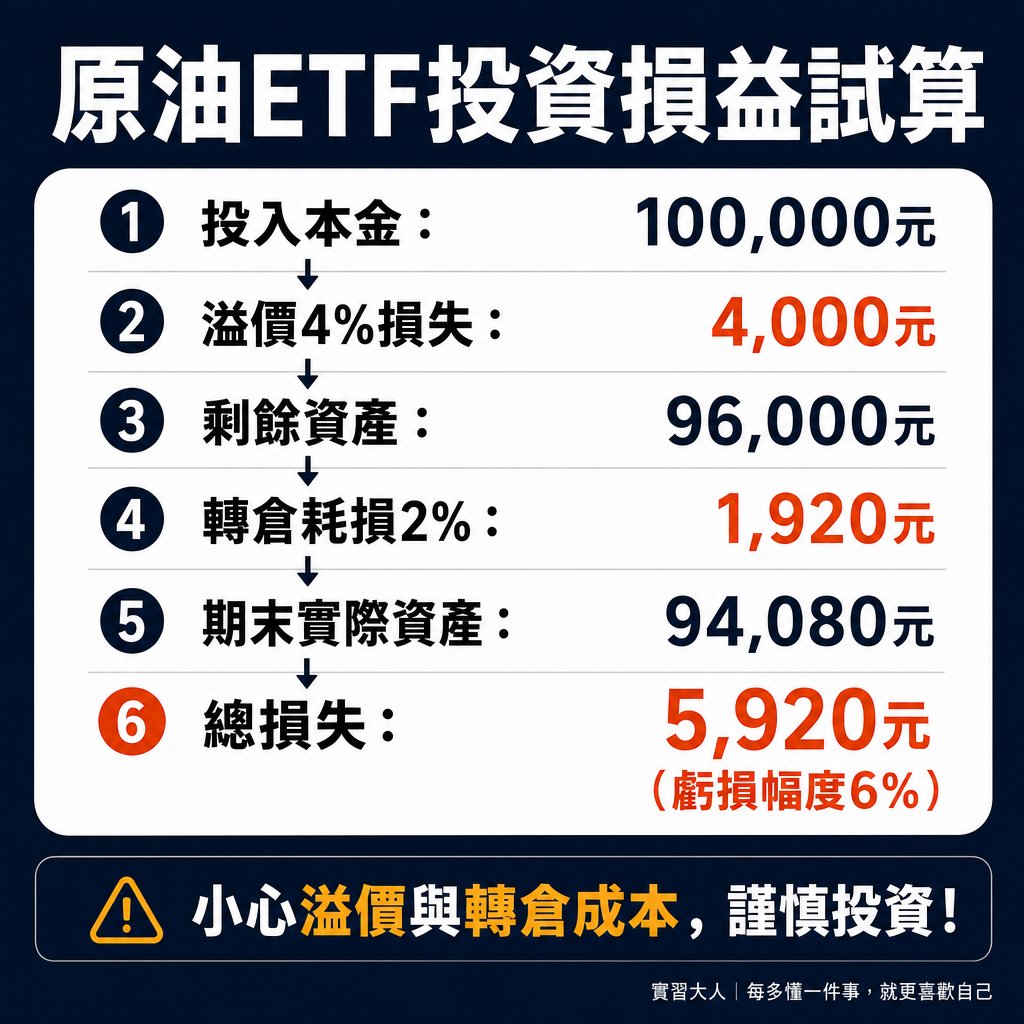
▲ 圖解:油價沒跌本金卻縮水實戰試算
溢價追高與轉倉雙重侵蝕,油價平盤帳面卻現賠6%精算
除了每個月期貨轉倉的隱形成本,散戶在油價飆漲時進場往往還會撞上第二道現實牆壁:次級市場極端溢價。
依臺灣證券交易所ETF商品資訊,期元大S&P石油(00642U)為追蹤期貨指數之商品。當突發地緣衝突新聞引發市場狂熱買盤時,散戶若未查核即時折溢價而盲目敲進,極易在次級市場承擔過度追價的溢價風險。
ETF的市價是由一般投資人在集中市場撮合出來的交易價格,而淨值才是這檔基金底層期貨資產的真實總價值。當市場買盤過度狂熱、投信發行的新額度尚未釋出時,市價就會產生嚴重溢價。
以下透過透明算式框,真實試算投資人在溢價4%時以10萬元買進原油ETF,若國際油價在未來一個月內完全維持在110美元平盤不動,本金將如何遭到雙重侵蝕:
投資情境試算:國際油價維持平盤下的雙重扣減
- 投入本金:新台幣 100,000 元
- 假設進場狀態:買進當下次級市場追價溢價 4.0%
- 第一層扣減:溢價收斂回歸真實淨值
- 造市商進場套利並釋出籌碼,市場熱潮冷卻後市價向淨值靠攏(溢價消失):
- 帳面價值扣減 = 100,000 × 4.0% = 4,000 元
- 剩餘資產價值 = 96,000 元
- 第二層扣減:月底期貨正價差轉倉摩擦耗損
- 基金經理人執行換月合約轉倉,低賣高買導致淨值直接扣減(以中位數 2.0% 計算):
- 轉倉耗損扣減 = 96,000 × 2.0% = 1,920 元
- 期末實際資產價值 = 94,080 元
結算結果
- 一個月後國際原油價格漲跌幅:0.0%(維持每桶 110 美元不變)
- 投資人實際總損失金額:5,920 元(實質虧損幅度達 5.92%,約 6.0%)
小知識:折溢價是次級市場買賣情緒與真實資產價值的落差。當市價大幅高於淨值時,造市商會進場申購新份額並在市場賣出套利,促使溢價回歸淨值;追在溢價高點的散戶,會直接承受溢價收斂的直接虧損。
為了看清不同原油衍生金融工具的底層運作真相,投資人在下單前必須先理解各項工具的規則限制與常見誤區:
- 期元大S&P石油(00642U)
運作真相與規則:追蹤標普高盛原油期貨指數,持有近月與次近月WTI合約,每月固定承擔換月價差。
散戶致命誤區:誤以為是長線存股工具,忽視期貨商品存在換月成本,不適合以長期存股思維抱牢。 - 期街口布蘭特正2(00715L)
運作真相與規則:每日追蹤布蘭特原油期貨單日兩倍報酬,涉及槓桿複利漂移與雙倍轉倉耗損。
散戶致命誤區:誤以為長期報酬等於油價漲幅兩倍,忽略槓桿ETF僅適合單日操作,盤整時將承受複利漂移折損。 - 追價溢價買進
運作真相與規則:次級市場掛牌市價高於基金底層真實淨值,多付出的溢價最終必然均值回歸。
散戶致命誤區:見新聞油價大漲便以市價單盲目敲進,未查核即時淨值,在次級市場溢價回歸時將直接蒙受損失。
大人原油ETF投資防坑指南,短線博弈與長期配置自保防線
面對國際地緣政治衝突引發的能源價格波動,成熟的成年人必須建立嚴謹的風控防線,依據自身交易目的徹底分流自保:
第一類:短線衝動想參與原油行情的波段操作者
- 下單前強制查詢即時折溢價:打開元大投信或證交所官方網站,確認00642U即時預估淨值與市價差距。溢價幅度超過1%時堅決不追價,避免替造市商的套利單買單。
- 嚴禁使用市價單盲目敲進:開盤前15分鐘市場流動性混亂,市價單極易撮合在極端偏離的不利檔位,下單時一律使用限價單控制進場成本。
- 嚴設停損點並拒絕抱過月底:若短期原油衝高動能減弱,跌破關鍵技術防守點即應果斷離場,切勿在期貨換月結算期間硬扛轉倉滑價成本。
第二類:誤以為原油ETF可以「定期定額存股」的長期投資人
- 立即停止定期定額扣款:商品期貨型ETF不具備企業實體營運獲利、不產生股息,更沒有經濟成長的長期複利效能,長期持有必然遭到期貨正價差連續侵蝕。
- 將能源曝險轉向實體能源產業股:若看好全球能源長期供需緊俏,應選擇體質健全、具備實質自由現金流與高股息分紅的國際能源巨頭(如埃克森美孚、雪佛龍)或全球能源類股ETF,享受實體分紅而非承擔期貨耗損。
- 檢視現有套牢持股並制定退場計畫:若目前手中持有高檔套牢的00642U,應把握地緣政治消息再度激勵油價反彈的窗口分批減碼,將資金轉換至具備長期生產力與內在價值的優質資產。
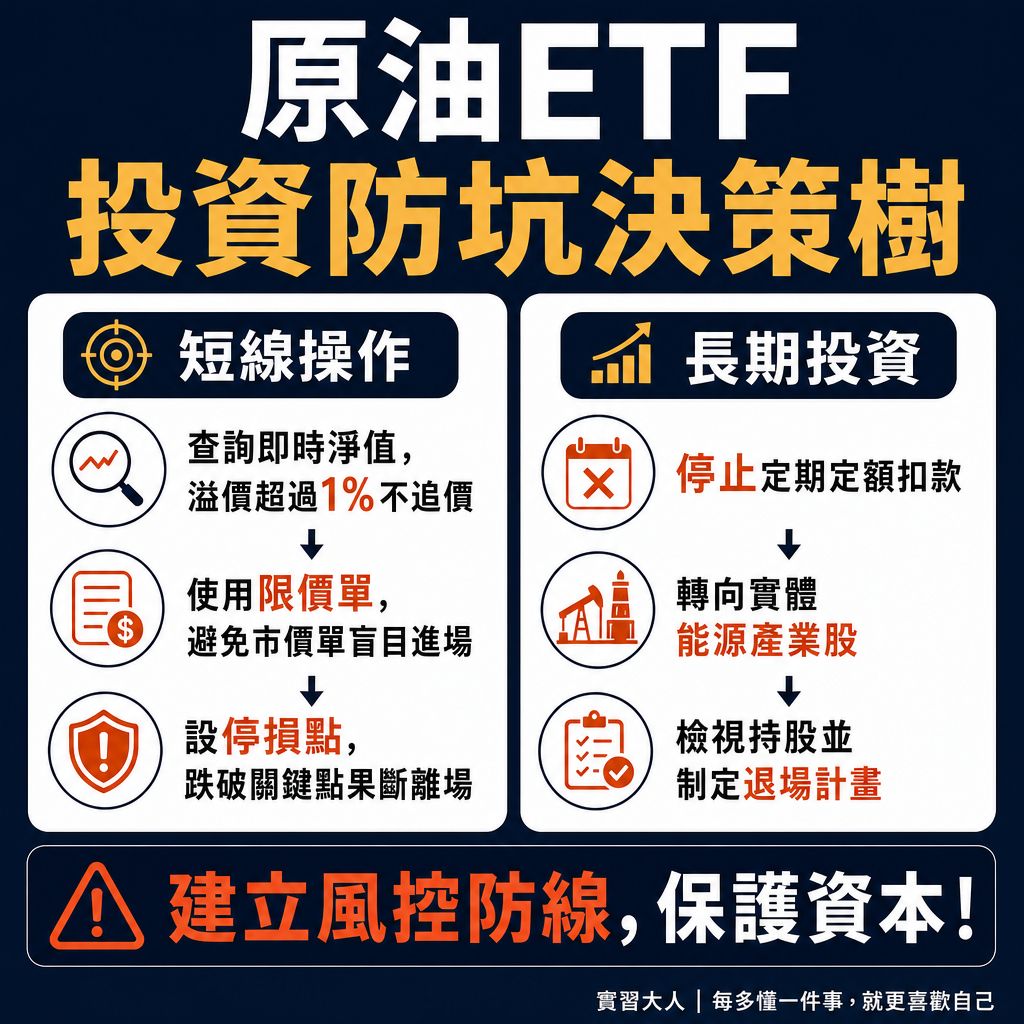
▲ 圖解:大人原油ETF投資防坑決策樹