
科林研發財報創高股價卻跌?82.2億美元財測落差
營收季增22%仍不夠驚喜,關鍵在86億美元財測區間與市場已反映的期待。
2026年10月21日美股盤後,半導體設備龍頭科林研發公布最新季度財報,單季營收達82.194億美元、季增22.27%,獲利創歷史新高。投資人看著新聞寫下營收創紀錄,打開美股看盤軟體卻發現科林研發財報公布後盤後股價重挫逾6%,跌落至244美元。跌勢源自市場早已將AI題材定價,下一季86億美元財測無法支撐高檔估值。
本文將讓你學到
- 9月季度創高數據:82.2億美元營收背後的獲利結構
- 86億美元財測為何引發拋售:成長斜率放緩與定價落差
- 估值位階與盤後滑價:本益比與交易摩擦成本試算
- 市場角色與表面說法:財報解讀的三欄決策對照
- 台股設備供應鏈連動:京鼎、帆宣與翔名的接單體質
- 投資人清醒自保指南:空手、持股與供應鏈投資人的行動分流
- 常見問題
9月季度創高數據:82.2億美元營收背後的獲利結構
科林研發在2026年10月21日公布截至9月27日之季度財報,單季合併營收達82.194億美元,相較6月季度的67.222億美元成長22.27%,年增率達54%。
獲利指標同步走揚,GAAP毛利率自51.7%升至52.3%,營業利益率自37.4%擴張至40.0%。
GAAP每股盈餘達2.19美元,Non-GAAP每股盈餘為2.20美元,微幅高於分析師平均預期的2.18美元。
在產品結構上,晶圓製造系統營收為57.329億美元,佔總營收69.75%,反映先進蝕刻與沉積機台出貨。客戶支援事業群貢獻24.865億美元,佔30.25%,提供高毛利的機台升級與耗材收入。
出貨區域分布顯示,中國市場佔比35%居首位,韓國佔20%,台灣佔18%。美洲與日本市場則分別為8%與7%。
財務報表記錄的是已完成驗收的歷史成果。機構買盤在財報公布前推升股價,早已將這份成績單完整定價在買盤成本中。
86億美元財測為何引發拋售:成長斜率放緩與定價落差
盤後股價重挫的主因在於截至2026年12月27日季度的財務展望。管理層預估下季營收中位數為86億美元,區間為82億至90億美元。
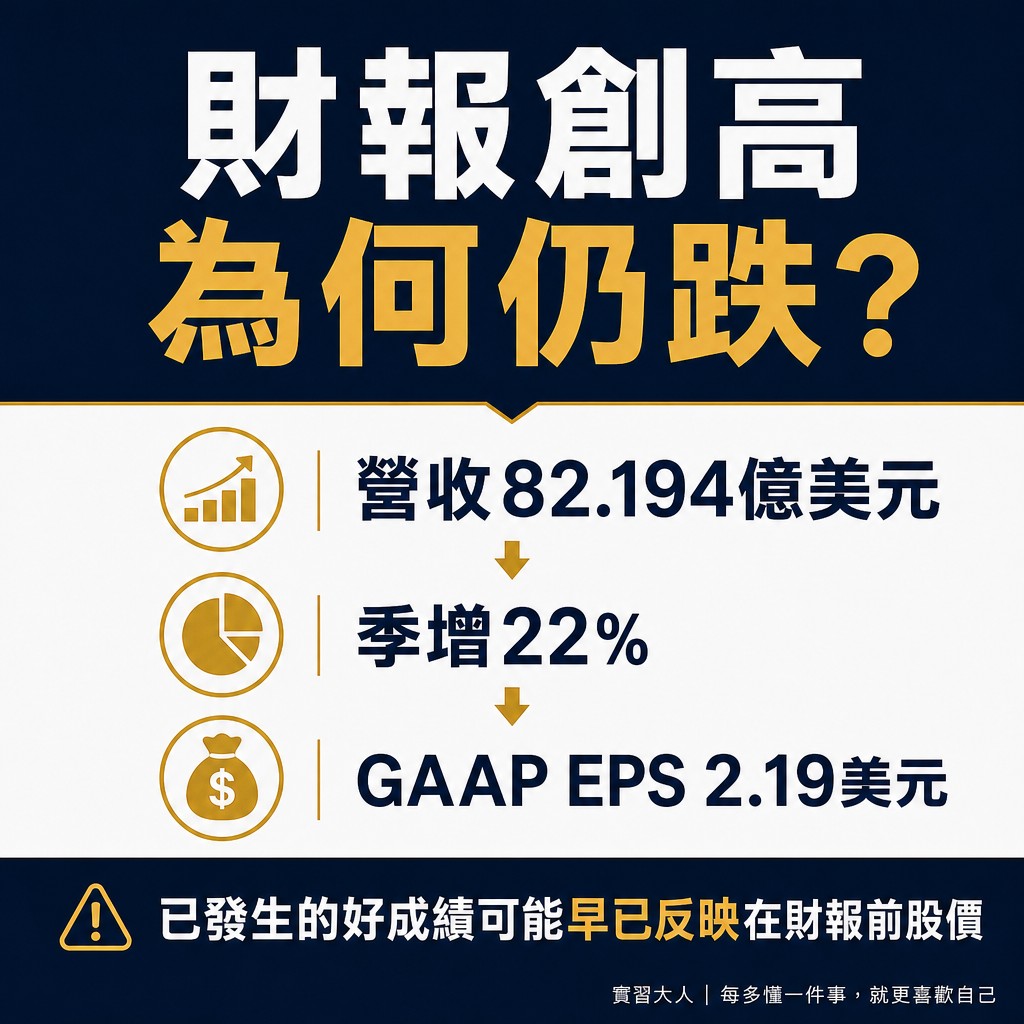
▲ 圖解:科林研發營收創高與市場預期落差
獲利指引方面,下季GAAP毛利率預估中位數為52.5%,營業利益率中位數為40.5%,稀釋每股盈餘預估中位數為2.33美元(正負0.15美元)。
以9月季度的82.194億美元為基準,86億美元中位數僅代表季增4.63%。若觸及下緣82億美元,單季營收將微減0.24%;即便達到上緣90億美元,季增率亦收斂至9.50%。
相較於前一季22.27%的高增長,下季成長斜率驟降。缺乏超額催化劑的財測數字,無法滿足市場在財報前墊高的樂觀預期,引發短線多方資金獲利了結。
中國市場高達35%的營收比重更添不確定性。中國晶圓廠在過去數季加速建置成熟製程,隨設備密集交機告一段落,後續採購節奏將逐步趨緩。
估值位階與盤後滑價:本益比與交易摩擦成本試算
股價在財報後的拉回,本質上是高檔估值向實質成長率靠攏的重新校正。2026年10月21日常規收盤價260.81美元已處於歷史高檔水位。
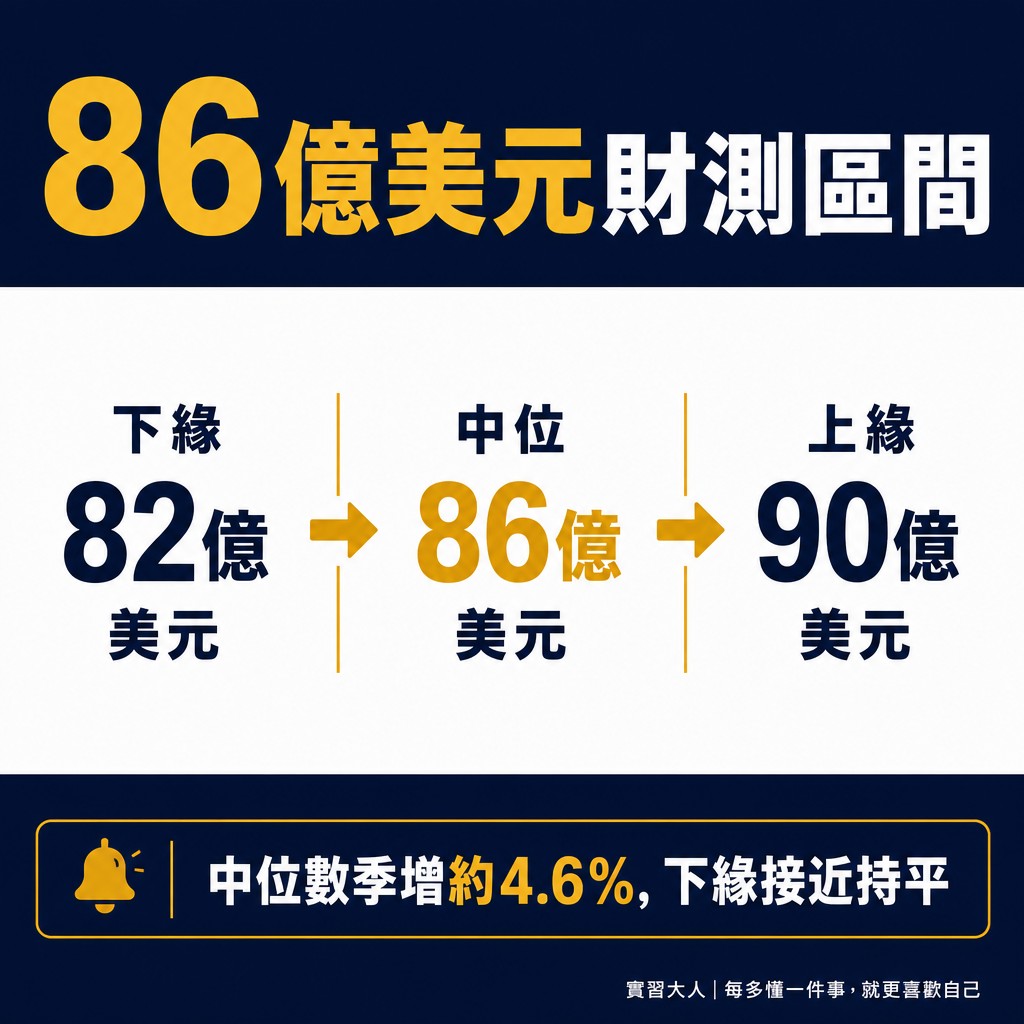
▲ 圖解:科林研發86億美元財測上下緣比較
- 本益比估值試算(以FactSet調查2027年預估EPS 9.62美元為基準):
- 1. 財報前常規收盤價260.81美元:
- 前瞻本益比 = 260.81 ÷ 9.62 = 27.11倍(高於歷史常態18~22倍)
- 2. 財報後盤後回測價244.00美元:
- 修正後前瞻本益比 = 244.00 ÷ 9.62 = 25.36倍
- (估值倍數回落6.45%,反映單季營收季增率由22%降至4.6%)
除估值修訂外,投資人在盤後時段衝動下單還必須承受顯著的交易摩擦成本。美股盤後流動性薄弱,做市商大幅拉開買賣價差。
- 複委託美股盤後追價摩擦成本試算(以買進20股為例):
- 1. 盤後流動性滑價損失:掛單賣價擴大至252.50美元成交
- 滑價成本 =(252.50 - 250.00中價)× 20 = 50.00美元
- 2. 複委託低相手續費支出 = 15.00美元
- 3. 次日正規盤情緒平抑回測244.00美元:
- 部位價差損失 =(252.50 - 244.00)× 20 = 170.00美元
- 4. 摩擦成本合計(以匯率31.85換算):
- 總損失 =(170 + 50 + 15)× 31.85 = 約7,485元新台幣
小知識:美股盤後交易(After-Hours Trading)缺乏全美最佳買賣報價(NBBO)保護。電子通訊網絡流動性不足,做市商自主拉大買賣價差。送出市價單極易成交在劣勢高檔,造成顯著滑價損失。
市場角色與表面說法:財報解讀的三欄決策對照
金融市場各參與方出於風控準則與商業利益,對同一份創高財報呈現出截然不同的解讀視角與操作動向。
- 主流財經即時新聞
表面新聞說法:科林研發營收破82億美元創歷史新高
底層利益動機與實質影響:聚焦已實現歷史數據吸引點閱,易誤導散戶高檔追價 - 華爾街賣方機構
表面新聞說法:維持買進,目標價上調至360美元
底層利益動機與實質影響:維持產業看多熱度,提供買方機構高檔換手之流動性 - 短線動能避險基金
表面新聞說法:財測營收86億美元缺乏驚喜,迅速減碼
底層利益動機與實質影響:財報前已布局多單,催化劑不足以推升股價,平倉鎖定利潤 - 科林研發管理層
表面新聞說法:預估下季營收86億美元,設備支出健康擴張
底層利益動機與實質影響:考量中國採購高峰遞減與裝機排程,保守引導市場降低跳票風險 - 台灣設備代工鏈
表面新聞說法:隨美股跳水牽連,隔日早盤全面開低
底層利益動機與實質影響:反映短線族群情緒,實質代工營收依長約排程認列,具時間遞延性
這份對照顯示,新聞傳播側重已實現的營運結果,而掌控巨額資金的機構法人則完全以未來一季的增長斜率作為定價依據。
台股設備供應鏈連動:京鼎、帆宣與翔名的接單體質
科林研發的機台出貨節奏,直接影響台灣半導體設備模組與耗材供應鏈的接單表現。投資人檢視連動效應時,應區分個別公司的產品定位與合約模式。
京鼎(3413)為科林研發核心夥伴,代工化學氣相沉積與蝕刻次系統模組,原廠佔其營收逾七成。科林研發營收破80億美元確保了京鼎基本產能稼動率,股價回檔多屬母廠估值降溫連動。
帆宣(6196)涵蓋廠務系統整合與高階設備模組組裝,受惠於台積電海外擴廠,營收來源多元,單一設備原廠財測收斂對其在手訂單影響相對分散。
翔名(8091)供應半導體離子植入機與電漿蝕刻腔體耗材。耗材需求取決於晶圓廠投片運轉率而非新機採購,先進晶圓代工高稼動率即可提供穩定的耗損支撐。
設備拉貨普遍存在一至二季的物料準備緩衝期,投資人不宜將科林研發盤後跌幅直接等同本土供應鏈營運衰退,訂單能見度應回歸月營收與在手合約數據。
投資人清醒自保指南:空手、持股與供應鏈投資人的行動分流
面對財報發布後股價與基本面數據的落差,投資人應根據自身持倉狀態與資金屬性採取冷靜自保策略。
- 空手想在盤後低接科林研發者:切勿在盤後以市價單盲目進場。等待次日常規盤開盤觀察法人換手量,待股價在240至245美元區間形成支撐後,再以限價單分批建立部位。
- 財報前追高被套牢在260美元以上者:暫停加碼攤平動作。核對下季財測86億美元是否動搖長期投資假設,若毛利率未跌破51.5%,待均線扣抵收斂後於反彈波段檢視部位。
- 持有台灣設備概念股(京鼎、帆宣、翔名)者:不必因美股單日情緒波動在台股早盤恐慌砍倉。重點檢驗個別公司單月營收動能,只要先進製程資本支出未被削減,模組出貨仍受合約保障。
- 長線佈局全球半導體設備資產者:將評估焦點轉移至晶圓製造設備長期市場規模。2027年先進製程對多重蝕刻與沉積步驟依賴度持續上升,拉回修正有助於將前瞻本益比壓縮至合理區間。
常見問題
為什麼科林研發營收獲利創歷史新高,盤後股價還會重挫逾6%?
股票價格反映的是市場對未來的共識期待。科林研發此前股價已在260美元高檔定價AI需求;當公司給出下季營收86億美元、季增僅4.6%的平淡財測時,成長斜率放緩促使多方資金迅速結清部位、獲利了結。
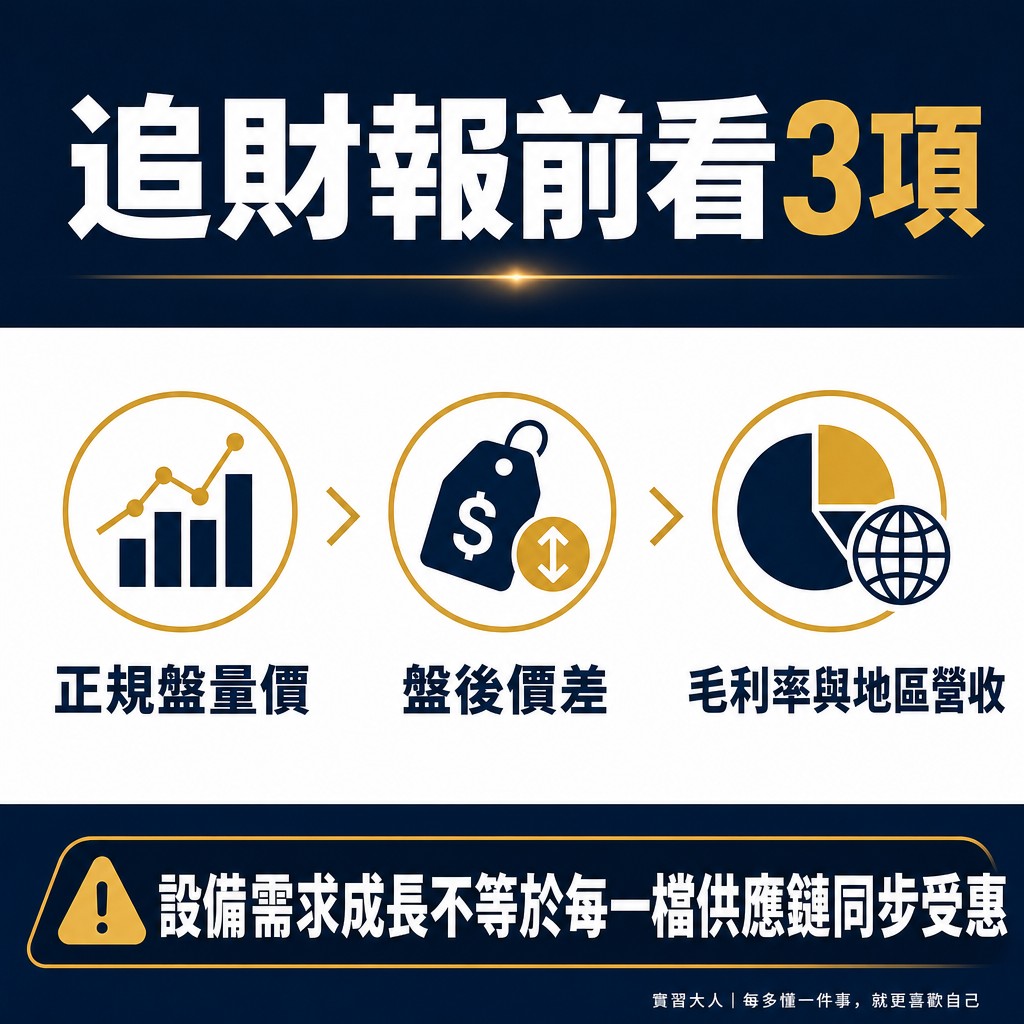
▲ 圖解:科林研發財報後量價與基本面檢查
科林研發這波獲利了結,會不會終結全球半導體設備景氣循環?
目前的跌勢屬於高檔估值的預期修正,並非半導體設備採購週期反轉。台積電、美光與三星在先進製程與高頻寬記憶體的資本支出依然處於擴張期,2027年全球晶圓製造設備支出仍具長期成長潛力。
台灣投資人透過複委託在美股盤後掛單低接,存在哪些交易風險?
美股盤後交易缺乏全美最佳買賣報價(NBBO)撮合保護,電子交易網絡流動性深度極低。做市商買賣價差大幅拉開,下達市價單極易成交在異常高檔,隔日常規盤將承受價差收斂與手續費、匯差的多重損失。
科林研發在中國市場高達35%的營收比重,後續會帶來什麼變數?
中國市場營收主要來自成熟製程設備採購與機台維護服務。當中國晶圓廠擴產高峰告一段落,採購熱度將回歸常態;此外,美國對半導體設備輸出的法規演變,亦可能對後續交機節奏帶來不確定性。