
Anthropic IPO啟動:兩兆估值背後的雲端算力融資循環與接盤代價
人工智慧研發機構 Anthropic 於 2026 年 10 月 26 日遞交 Form S-1 招股書,代號 ANT 申請那斯達克掛牌,本次 Anthropic IPO 目標估值上看 2 兆美元。這家標榜公眾利益法人的模型巨頭,正跨入公開市場。然而招股書揭露了一場由雲端巨頭構築的算力融資循環。投資人必須看清資本結構的真實代價。
本文將讓你學到
- 雲端巨頭算力融資循環:投資額度如何轉化為鎖定營收
- S-1財務報表真實現狀:807億美元帳面虧損與龐大採購義務
- 兩兆美元估值轉嫁機制:一級市場估值如何推向二級市場ETF與散戶
- 面對算力資本泡沫的自保準則:穿透非現金項目與檢驗自由現金流
📊 Anthropic 算力融資循環與風險速查
- 估值與基本面脫鉤:公開市場承銷商喊出 2 兆美元估值,但商業底層深度依賴雲端巨頭基礎設施。
- 採購合約剛性支出:數千億美元的雲端基礎設施合約屬於不可撤銷義務,即便推論需求降溫仍須履約。
- 二級市場承接風險:早期創投資本在私人估值高點尋求流動性,公開市場指數基金與散戶面臨估值承壓。
| 核心觀察維度 | 招股書揭露數據 | 資本結構實質影響 |
|---|---|---|
| 上市代號與估值 | Nasdaq: ANT / 目標 2 兆美元 | 創下生成式 AI 歷史最高公開發行估值目標 |
| 2026上半年業績 | 營收 162.9 億美元 / 淨虧 807 億美元 | 帳面虧損主因為 720 億美元可轉債公允價值變動 |
| 雲端供應商承諾 | Google 1,110 億 / AWS 1,100 億美元 | 不可撤銷採購合約鎖定未來多年現金支出 |
| 通路集中度 | 47% 營收來自巨頭雲端市集 | 主要股東同時掌控通路定價與底層算力供應 |
雲端巨頭算力融資循環:投資額度如何轉化為鎖定營收
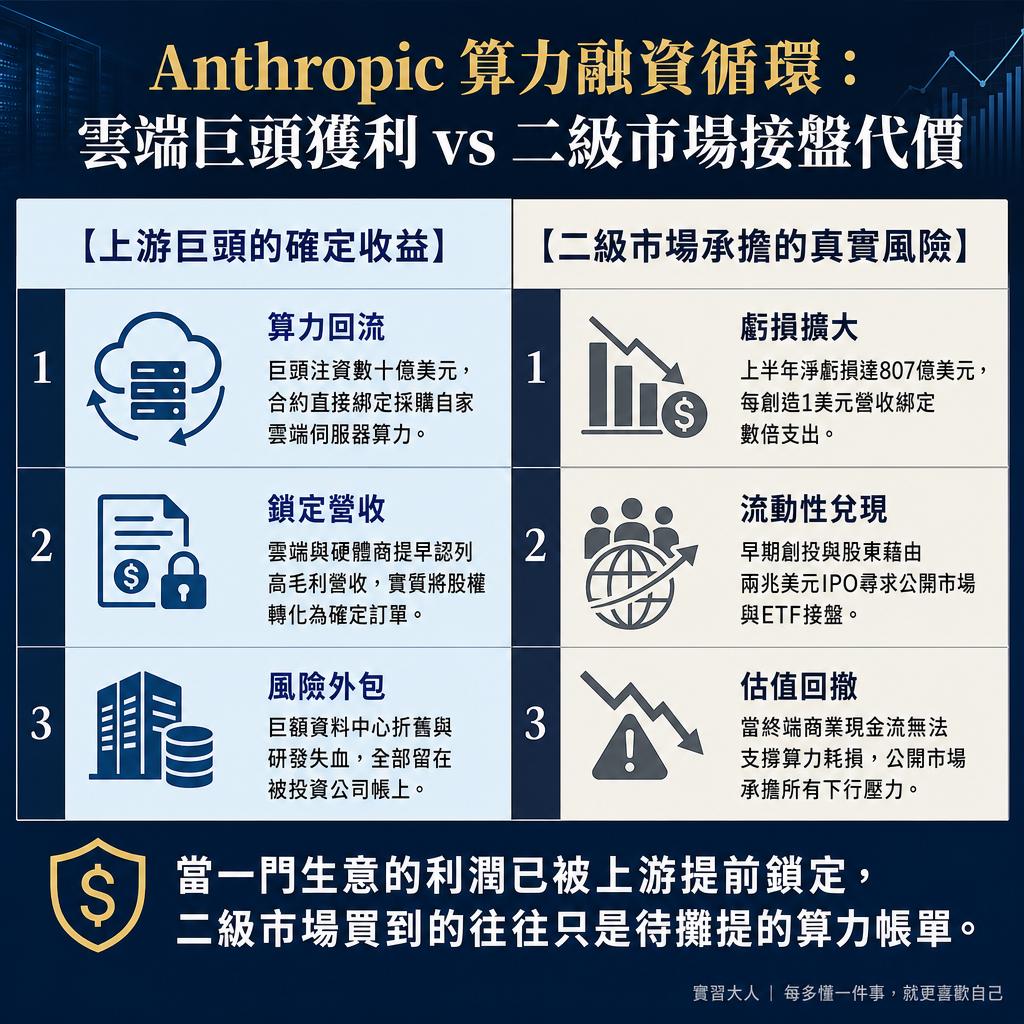
亞馬遜與 Alphabet 向 Anthropic 承諾注資上百億美元,這筆資本從未以自由現金留存金庫。投資條款中嚴密綁定雲端運算配額與專屬晶片採購承諾。
S-1 招股書顯示,Anthropic 向 Google Cloud 簽署約 1,110 億美元的基礎設施協議,同時向亞馬遜 AWS 承諾 1,100 億美元的託管支出。
查理·蒙格在《窮查理的普通常識》中指出,激勵機制的導向決定了商業行為的最終結果。雲端巨頭身兼股東、硬體供應商與主要經銷商三重身分,形成了封閉的資本閉環。
巨頭以投資估值換取股權,隨後透過算力合約將資本全數回流至自家雲端部門的營收帳上。外部看到的營收高速擴張,本質上是巨頭資本在內部生態系完成的營收確認。
更關鍵的結構在於通路依賴。Anthropic 目前有高達 47% 的產品銷售經由亞馬遜與 Google 的雲端市集完成,通路掌控權與伺服器資源同時受制於競爭對手。
S-1財務報表真實現狀:807億美元帳面虧損與龐大採購義務
Anthropic 於 2026 年上半年實現 162.9 億美元營收,相較 2025 年同期的 11.6 億美元呈現倍數增長,但同期帳面淨虧損高達 807 億美元。
這筆巨額虧損中有約 720 億美元屬於非現金性質的公允價值變動。因公司估值在私人融資輪次中快速飆升,過去發行給戰略股東的可轉換公司債必須依會計準則認列評價損失。
除去會計帳面調整,真正的流動性壓力源自簽約生效的長期算力採購義務。除 Google 與 AWS 外,博通客製晶片與微軟雲端合約合計高達數千億美元。
這類協議多數採取照付不議(Take-or-pay)條款,即使未來模型推論需求放緩,公司仍必須依照既定時程支付伺服器租賃費用,無法彈性削減現金支出。
當一家軟體公司的主要營運成本被重資產硬體折舊與鎖死合約完全綁定時,其營運槓桿將在營收增速放緩時產生反向擠壓,對現金流形成長期消耗。
兩兆美元估值轉嫁機制:一級市場估值如何推向二級市場ETF與散戶
當私募股權估值被推升至 2 兆美元門檻時,全球主權基金與創投機構的單一標的承載上限已經見頂。私募市場缺乏足夠資金池繼續以更高價格完成下一輪換手。
遞交 S-1 招股書是創投資本與早期戰略投資者實現流動性退場的唯一路徑。高盛與摩根士丹利組成的 22 家承銷商辛迪加,核心任務正是為公開市場定價。
納西姆·塔雷伯在《反脆弱》中強調,缺乏利益攸關(Skin in the Game)的系統必然會將脆弱性轉移給外部承擔者。早期投資人已在帳面上鎖定豐厚報酬。
一旦股票在公開市場順利掛牌並納入主流指數,龐大的被動型 ETF 與退休養老基金將依權重被迫建立部位,二級市場投資人將承擔未來算力成本與獲利不及預期的下檔波動。
雖然 Anthropic 保留了公眾利益法人(PBC)架構與長期利益信託(LTBT),但崇高的非營利使命無法免除公開市場對於真實每股盈餘與資本回報率的冷酷檢驗。
面對算力資本泡沫的自保準則:穿透非現金項目與檢驗自由現金流
面對即將到來的科技股上市熱潮,二級市場投資人評估資產品質的第一道防線,是剝離所有非現金評價波動,獨立審視營業活動現金流。
高達數百億美元的可轉債評價損失並未造成實際現金流出,但合約中明訂的數千億美元未來採購承諾,卻會在未來數年持續侵蝕營業毛利。
第二項關鍵指標在於邊際推論成本與客戶留存率。投資人必須確認營收增長究竟來自單一企業的硬性綁定,還是具備定價權且轉換成本高的終端付費用戶。
第三項紀律是建立嚴格的安全邊際。面對 2 兆美元的天價預期,若本益比與市銷率隱含未來十年超過 50% 的年化複合成長,任何硬體供應瓶頸或競品降價都將引發估值修正。
看清資本鏈條中的真實激勵與義務配置,遠比追逐宏大敘事更能保護本金。在繁華的算力信貸盛宴中,唯有守住基本面防線,才能避免成為最後買單的被動接盤者。