
Anthropic S-1招股書拆解:5000億算力承諾與台積電斷鏈風險下的避險配置
Anthropic 於 2026 年 10 月 26 日向美國證券交易委員會正式遞交 Form S-1 招股說明書,揭露上半年營收衝上 162.9 億美元,激勵全球科技股上演狂歡行情。然而翻開財務報表,高達 807 億美元的半年淨虧損,以及向雲端巨頭簽署超過 5,000 億美元的長期採購協議,揭示出龐大的 Anthropic 算力負債 壓力。當先進晶片產能高度依賴台積電製造,地緣政治與物理供電等單點故障風險,將直接考驗投資人的資產承擔能力。
本文將讓你學到
- 營收翻倍掩蓋不了807億美元淨虧損
- 5000億美元不可取消算力合約鎖死長期現金流
- 台積電產能集中讓先進晶片供應面臨物理中斷威脅
- 2兆美元狂熱估值透支硬體折舊與實質毛利
- 用實體自由現金流與凸性部位建立避險防守線
營收翻倍掩蓋不了807億美元淨虧損
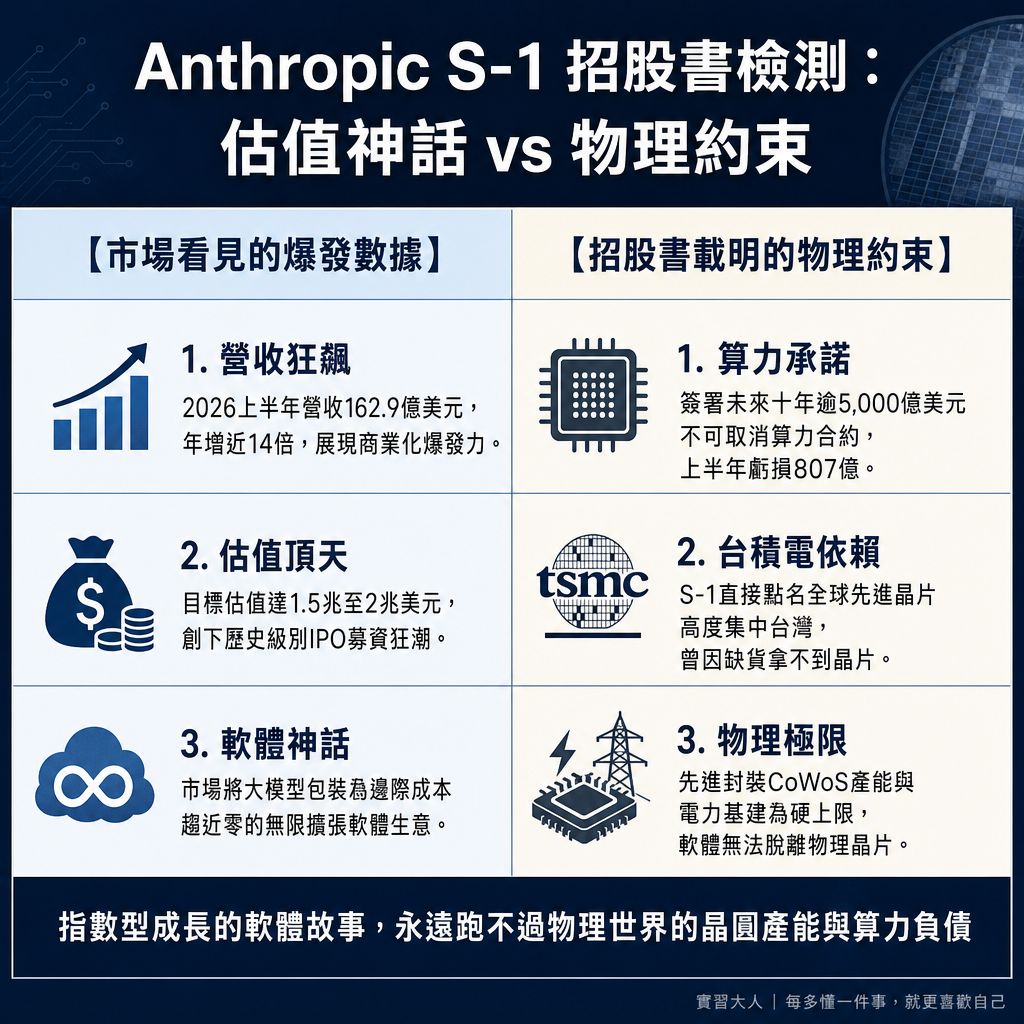
Anthropic 揭露的 2026 年上半年財務數據顯示,營收達到 162.9 億美元,比 2025 年同期成長將近 14 倍。這項數字促使華爾街熱情慶祝生成式模型商業化落地,帶動美股與台股供應鏈同步上攻。
市場追逐營收倍增的同時,損益表底部的實質數字卻呈現劇烈失衡。同一個六個月期間內,公司的淨虧損擴大至 807 億美元,虧損金額幾乎達到同期總營收的五倍之多。
雖然這筆虧損包含優先股公允價值變動與股權激勵等非現金會計調整,但支撐營收擴張的營業成本同樣以驚人速度膨脹。伺服器運算租賃、演算法研發與基礎設施維護費用,持續吃掉每一筆進帳。
商業營運的基本常識在於,如果每創造 1 美元營收都需要預先消耗數倍的硬體支出,這種規模擴張本質上是在透支未來資產。狂歡過後,市場終究必須檢視現金流的消耗速率。
| 指標項目 | 2026 年上半年申報數據 | 資本結構實質影響 |
|---|---|---|
| 營業收入 | 162.9 億美元(年增近 14 倍) | 模型呼叫與企業訂閱規模高速放大 |
| 期內淨虧損 | 807 億美元 | 公允價值變動與營運硬體支出劇烈侵蝕利潤 |
| 最低算力採購承諾 | 2,656 億美元(長期固定合約) | 構成具備剛性支付壓力的表外固定合約 |
| 長期潛在算力義務 | 超過 5,000 億美元(含談判與擴建) | 鎖定未來十年現金流,無法依景氣彈性調降 |
| 先進製程代工依賴 | 高度集中於台積電(TSMC) | 晶片供應鏈存在無替代方案的物理約束 |
5000億美元不可取消算力合約鎖死長期現金流
深入拆解 Form S-1 揭露的表外承諾,最令穩健投資人警戒的不是當期研發費用,而是名為「長期算力採購義務」的剛性合約。這類條款徹底改變了軟體公司的輕資產體質。
文件顯示,Anthropic 已經簽署的最低固定算力承諾金額高達 2,656 億美元。若加上正在談判的資料中心租賃與算力擴容框架,整體基礎設施合約承諾規模將跨越 5,000 億美元。
這些合約在法律上多數屬於不可撤銷(Non-cancelable)與保證提貨(Take-or-pay)性質。無論未來終端企業對 AI 應用的需求是否降溫,公司每季都必須按時向雲端廠商匯出足額款項。
以 Google Cloud 為例,合約鎖定至 2033 年的最低支付義務超過 1,100 億美元;對 Amazon AWS 的承諾同樣超過 1,100 億美元,合約期限一路延伸至 2036 年。這意味著十年間的現金流已被預先抵押。
更複雜的商業現實是雲端合作夥伴的四重身分重疊。亞馬遜與 Google 既是 Anthropic 的股東與銷售通路,又是基礎算力供應商,同時還在市場上推銷自家同等級的競爭模型。
當算力供給吃緊時,雲端巨頭擁有調配硬體優先權的實際話語權。一旦 Anthropic 終端訂閱營收增長放緩,這筆龐大的算力剛性支付義務,將在缺乏彈性的合約條款下引發流動性擠壓。
台積電產能集中讓先進晶片供應面臨物理中斷威脅
在招股書的風險因素(Risk Factors)章節中,Anthropic 明確點名了全球硬體製造體系的致命節點。先進人工智慧晶片的生產能力,幾乎完全被鎖定在單一地理區域與單一公司。
招股書坦承,公司的高效能運算架構高度依賴先進半導體製程,而這些產能極度集中於台灣的 台積電(TSMC)。文件甚至直接揭露,過去就曾因代工產能受限,面臨晶片配額不足的困境。
半導體物理定律決定了先進封裝與 3 奈米以下製程無法在短期內跨區複製。無論美國與日本的新晶圓廠如何加速推進,未來三到五年內,核心 AI 晶片的代工重心依然難以脫離台灣本島。
地緣政治緊張、海峽封鎖、強烈地震或電網中斷,都不是傳統金融模型中可以透過分散投資化解的常規波動。經濟學家奈特在《風險、不確定性與利潤》中,將這類狀況定義為無法量化概率的「真實不確定性」。
一旦代工產能因為物理因素中斷,Anthropic 將無法取得維持模型競爭力的新世代晶片。在硬體供應斷鏈的同時,後端簽署的數千億美元雲端承諾卻不會停止計費,形成雙向失血黑洞。
2兆美元狂熱估值透支硬體折舊與實質毛利
華爾街投行與二級市場近期圍繞 Anthropic 上市,勾勒出整體產業鏈上看 2 兆美元的宏大願景。這種狂熱情緒推升了整個科技產業鏈的本益比,卻忽視了資本支出的折舊物理週期。
與傳統軟體公司超過 80% 的高毛利結構不同,大模型運算的本質是高耗能的硬體競賽。AI 伺服器與加速晶片的折舊年限通常只有 3 至 4 年,技術迭代往往讓前一代硬體快速失去經濟效率。
當企業終端客戶還在嚴格審查 AI 工具的投資報酬率,遲遲不願大規模簽署高單價長期合約時,上游大模型廠商卻已經把資金沉澱在高昂的硬體折舊之中,形成嚴重的利潤擠壓。
用高估值去支撐缺乏自由現金流支撐的商業模式,本質上是一場再融資遊戲。買進這種資產的投資人,等於在承擔不可取消採購協議的代價,為整個產業鏈的硬體折舊買單。
用實體自由現金流與凸性部位建立避險防守線
塔雷伯在《反脆弱》中提出過核心洞察:一個在壓力下容易破碎的系統,往往具備非線性的下行暴露。把所有資產押注在單一沒有容錯空間的算力擴張鏈上,是投資組合中最危險的行為。
面對大模型 IPO 狂歡引發的市場躁動,理性的商業操盤人不該隨之起舞追逐高倍數題材,而必須回歸真實的資產避險架構,計算每一筆部位的極端下行承擔能力。
第一步是嚴格過濾缺乏自由現金流的題材型標的。優先挑選具備實體護城河、資產負債表乾淨,且 自由現金流收益率(Free Cash Flow Yield) 維持在穩健水平的基礎設施關鍵節點。
第二步是避開承擔巨額表外採購義務的中游軟體包商。如果一家公司未來的現金流已經被上游雲端合約與硬體製造商鎖死,它在景氣下行循環中將完全喪失自主防守與調整價格的空間。
第三步是配置具有非對稱回報的凸性保護部位。透過具有本金保護特性的優質可轉債,或是適度持有防範地緣黑天鵝的尾部避險工具,確保在物理供應鏈發生極端意外時,整體部位依然具備反脆弱的存活能力。