
上市上櫃 差在哪?資本額門檻、交易風險與投資人選股自保指南
集中市場與櫃買市場審查規格拆解,看懂流動性折價與波動陷阱
打開看盤軟體挑選股票,代號同樣是四位數字,有人買進大型電子股每天波動一兩個百分點,有人買進生技或散熱題材股一天就被主力拉出漲停或打入跌停。許多投資新手最常問的疑問是上市上櫃 差在哪?兩者表面上同樣受金管會監管且每日漲跌幅都是 10%,但在法規審查的資本額門檻、公司設立年限與財務體質要求截然不同,這直接決定了股票背後的流動性風險與主力炒作籌碼結構。
本文將讓你學到
- 集中市場與櫃買中心:上市、上櫃與興櫃的市場定位差異
- 資本額、設立年限與獲利能力:上市上櫃審查門檻核心對照
- 交易制度看似相同:同為 10% 漲跌幅下的流動性與滑價真相
- 主力作線與籌碼集中度:上櫃股票的高波動隱形成本
- 被動資金與法人配置權重:MSCI 指數與 ETF 納入影響
- 看盤防踩雷:投資人挑選上市與上櫃股票的三大自保原則
- 常見問題
集中市場與櫃買中心:上市、上櫃與興櫃的市場定位差異
在台灣證券交易體系中,公開交易市場主要劃分為證券交易所主導的集中市場,以及證券櫃檯買賣中心負責的店頭市場。在證交所掛牌交易的企業稱為上市公司,而在櫃買中心掛牌的企業則稱為上櫃公司。
未達上櫃審查標準或準備進入資本市場的企業,會先登錄櫃買中心旗下的興櫃市場進行輔導。興櫃屬於登錄制預備市場,主要讓新創事業熟悉證券法規,在輔導滿 6 個月後才能依營運規模申請上櫃或上市。
這套三層架構反映了企業發展的生命週期。上市公司多為資本雄厚且營運穩健的產業成熟龍頭,上櫃公司則偏向處於成長擴張期、股本相對輕巧的中小型潛力企業與創新型事業,兩者承擔的市場定位各有不同。
資本額、設立年限與獲利能力:上市上櫃審查門檻核心對照
主管機關在審核企業掛牌時,主要透過設立時間、股本規模、累積獲利與股權分散四項指標建立投資人保護門檻。上市門檻設定相對嚴格,目的是確保進入集中市場的企業具備充足的規模抗風險能力。
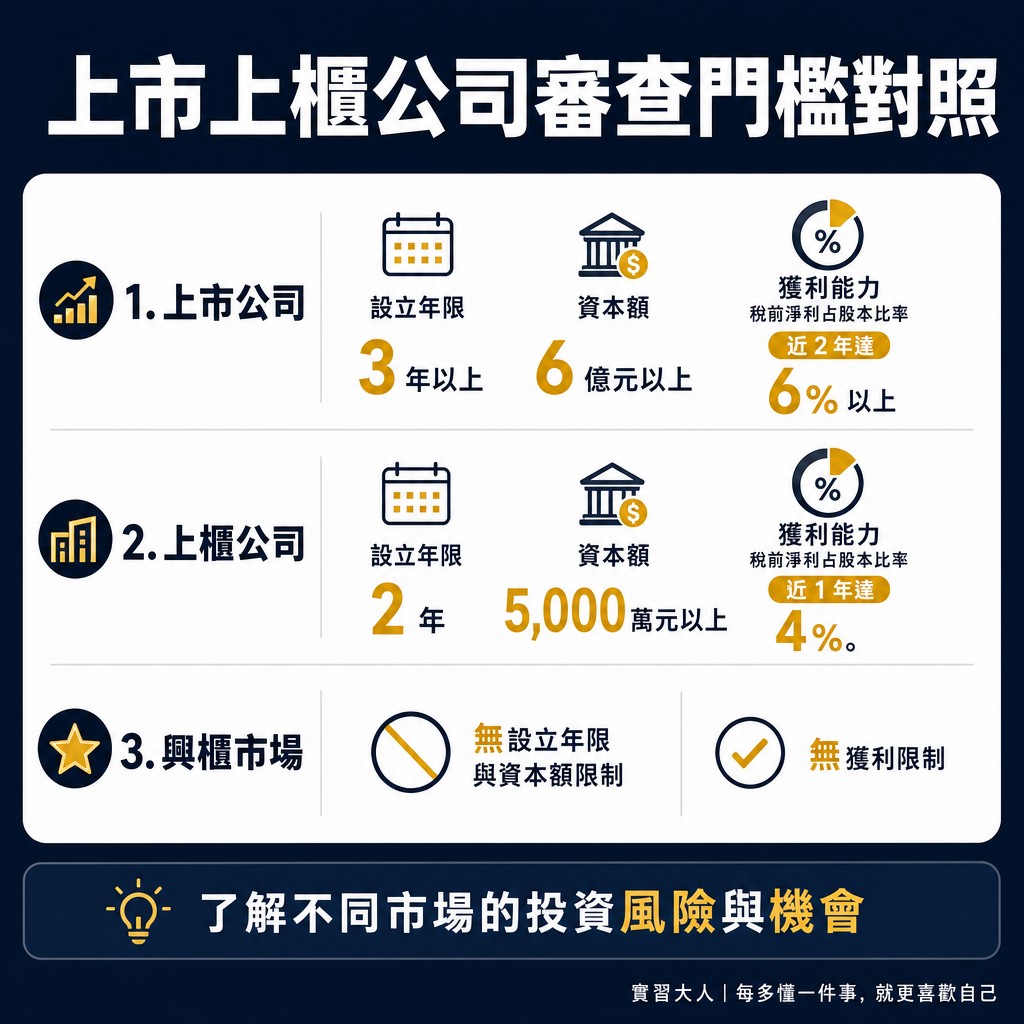
▲ 圖解:上市上櫃公司審查門檻核心對照
- 主管交易機構
集中市場(上市公司):臺灣證券交易所(TWSE)
櫃買中心(上櫃公司):證券櫃檯買賣中心(TPEx)
興櫃市場(登錄公司):證券櫃檯買賣中心(TPEx) - 設立年限門檻
集中市場(上市公司):設立登記滿 3 年以上
櫃買中心(上櫃公司):設立登記滿 2 個完整會計年度
興櫃市場(登錄公司):無限制 - 最低實收資本額
集中市場(上市公司):新臺幣 6 億元以上(募集 3,000 萬股以上)
櫃買中心(上櫃公司):新臺幣 5,000 萬元以上(募集 500 萬股以上)
興櫃市場(登錄公司):無限制 - 獲利能力要求
集中市場(上市公司):稅前淨利占股本比率近 2 年達 6% 以上,或近 5 年均達 3% 以上,且無累積虧損
櫃買中心(上櫃公司):稅前淨利占股本比率近 1 年達 4% 或近 2 年達 3% 以上,稅前淨利不低於 400 萬元且無累積虧損
興櫃市場(登錄公司):無獲利限制,虧損公司亦可登錄 - 股權分散標準
集中市場(上市公司):記名股東 1,000 人以上,持股 1,000 股至 5 萬股股東不少於 500 人且持股合計占 20% 以上
櫃買中心(上櫃公司):內部人以外記名股東不少於 300 人,且持股合計占 20% 以上或超過 1,000 萬股
興櫃市場(登錄公司):經 2 家以上輔導推薦證券商書面推薦 - 交易撮合機制
集中市場(上市公司):集中撮合(盤中逐筆交易)
櫃買中心(上櫃公司):集中撮合(盤中逐筆交易)
興櫃市場(登錄公司):推薦證券商議價造市交易 - 每日漲跌幅限制
集中市場(上市公司):10%
櫃買中心(上櫃公司):10%
興櫃市場(登錄公司):無漲跌幅限制(設有 30% 熔斷暫緩交易機制)
從法定數據對比,上市公司實收資本額門檻為 6 億元,是上櫃公司 5,000 萬元的 12 倍。設立年限上市要求屆滿 3 年,上櫃則為 2 個完整會計年度,獲利比率標準上市也明顯高於上櫃。
法規細節:轉上市審查機制。上櫃公司營運規模擴大後,若符合設立年限滿 3 年、實收資本額達 6 億元以上及連續獲利等上市條件,可依規定申請改列上市掛牌。改列當日股票代號維持不變,股東原有持股權益不受影響,但交易市場會直接由櫃買中心切換至證券交易所。
交易制度看似相同:同為 10% 漲跌幅下的流動性與滑價真相
對一般投資人而言,上市與上櫃股票在看盤軟體上的操作流程完全一致,同樣適用盤中逐筆撮合、每日 10% 漲跌幅限制以及 T+2 日交割清算制度,但兩者的流動性深度存在實質落差。
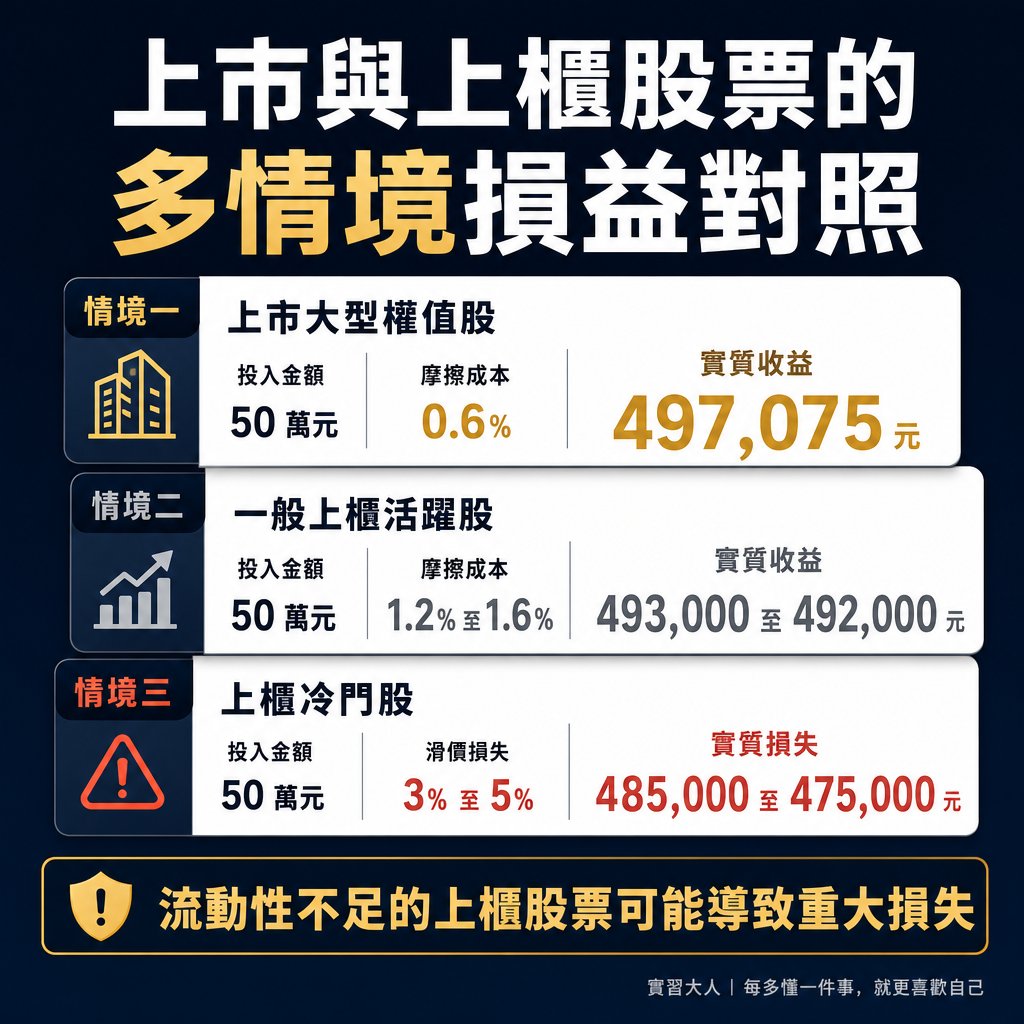
▲ 圖解:不同市場流動性對投資人實質收益的影響
上市公司多數擁有充沛的成交量與深厚的五檔委託單,投資人以市價下單時不容易發生價格滑移。上櫃中小型股成交量若偏低,五檔買賣常出現掛單空窗,大筆下單容易承受買貴或賣低的滑價損失。
以投入 50 萬元資金進行單次進出為例,不同市場流動性對投資人實質收益的侵蝕幅度差異顯著:
- 情境一(上市大型權值股,日成交量萬張以上):五檔委託單每檔達數百張,買賣價差僅 1 檔跳動點(約 0.1%)。以市價買賣 50 萬元部位幾乎無滑價損失,扣除券商手續費與證交稅約 2,925 元後,整體摩擦成本控制在 0.6% 以內。
- 情境二(一般上櫃活躍股,日成交量 1,000 至 2,000 張):五檔每檔僅 5 至 10 張,買賣價差約 2 至 3 檔。市價單直接敲進 50 萬元部位會向上吃穿 2 檔賣單,產生約 3,000 至 5,000 元滑價成本,單次進出實質摩擦成本拉高至 1.2% 至 1.6%。
- 情境三(上櫃冷門股,日成交量低於 100 張):五檔掛單嚴重稀疏且買賣價差達 3% 以上。若遇市場利空急於以市價拋售 50 萬元持股,連續摜穿買單會導致 15,000 至 25,000 元的折價拋售損失,甚至出現跌停鎖死無法變現的流動性危機。
計算結果顯示,在流動性不足的上櫃股票中,單純的買賣滑價折價損失就可能吃掉 3% 到 5% 的本金,這項隱形成本往往比法定的券商手續費更具殺傷力。
主力作線與籌碼集中度:上櫃股票的高波動隱形成本
上市公司資本額動輒數十億至千億元,流通在外股數龐大,單一主力或市場實戶難以憑少數資金影響整體趨勢。上櫃公司最低只需 5,000 萬元資本額,流通籌碼相對有限。
籌碼高度集中的上櫃股票,主力資金僅需動用數千萬元至上億元買盤,就能連續鎖定漲停拉抬行情。但當題材熱度退燒或主力分點獲利了結時,買盤瞬間抽離,股價容易出現連續無量跌停。
這種籌碼結構賦予上櫃潛力股爆發力,但在震盪行情中也放大了追高投資人的套牢風險。若缺乏嚴格的停損機制,重押籌碼集中的冷門上櫃股常面臨長期資金凍結的困境。
被動資金與法人配置權重:MSCI 指數與 ETF 納入影響
外資主權基金、壽險資金與跨國資產管理機構在配置台股時,受限於內部投資風控內規,通常設定最低市值、日均成交額與上市掛牌資格門檻,這使得絕大多數國際長線資金自然匯聚於上市公司。
明晟 MSCI 台灣指數與元大台灣50(0050)主要追蹤全市場市值前 50 大的龍頭標的,成分股絕大多數為證交所掛牌企業。雖然指數編製規則並未完全排除符合條件的大型上櫃標的,但實際權重仍以上市股占絕對主導。
當台股各類高股息 ETF 與市值型 ETF 規模持續膨脹時,每月定期定額資金會自動買進成分股。上市公司享有這層龐大的被動買盤支撐,在空頭市場中的下檔抗跌力通常優於缺乏法人買盤的上櫃中小型股。
看盤防踩雷:投資人挑選上市與上櫃股票的三大自保原則
投資人布局台股時,並不需要完全排斥上櫃股票的成長潛力,但必須建立明確的防踩雷過濾標準,依據流動性、籌碼與基本面三大客觀維度評估風險承受度。
第一原則是檢視成交量與掛單深度。進場前先觀察該標的近 20 日平均成交量,若常態成交量低於 300 張,或盤中五檔掛單常有斷層,應嚴格限制資金投入比重,避免發生想賣卻賣不掉的流動性折價。
第二原則是核對董監事持股比率與質押狀態。上櫃小型股若董監持股低於 15% 甚至連續質押借款,代表經營層與公司利益未高度綁定,一旦營運遭遇亂流或主力出貨,股價下修幅度往往超乎預期。
第三原則是確認本業獲利與現金流品質。過濾掉僅靠一次性處分資產挹注每股盈餘(EPS)的題材股,優先選擇連續 2 年本業營業利益維持正成長、且營業現金流持續淨流入的公司,確保企業具有實質營收支撐。
常見問題
上櫃公司會配息嗎?
會。上櫃公司與上市公司同樣遵循公司法與章程規定,只要年度決算有盈餘且彌補歷年虧損、提存法定公積後,即可經董事會或股東會決議配發現金股利或股票股利。許多營運穩健的上櫃績優公司,歷年配息率與殖利率表現甚至不遜於上市公司。
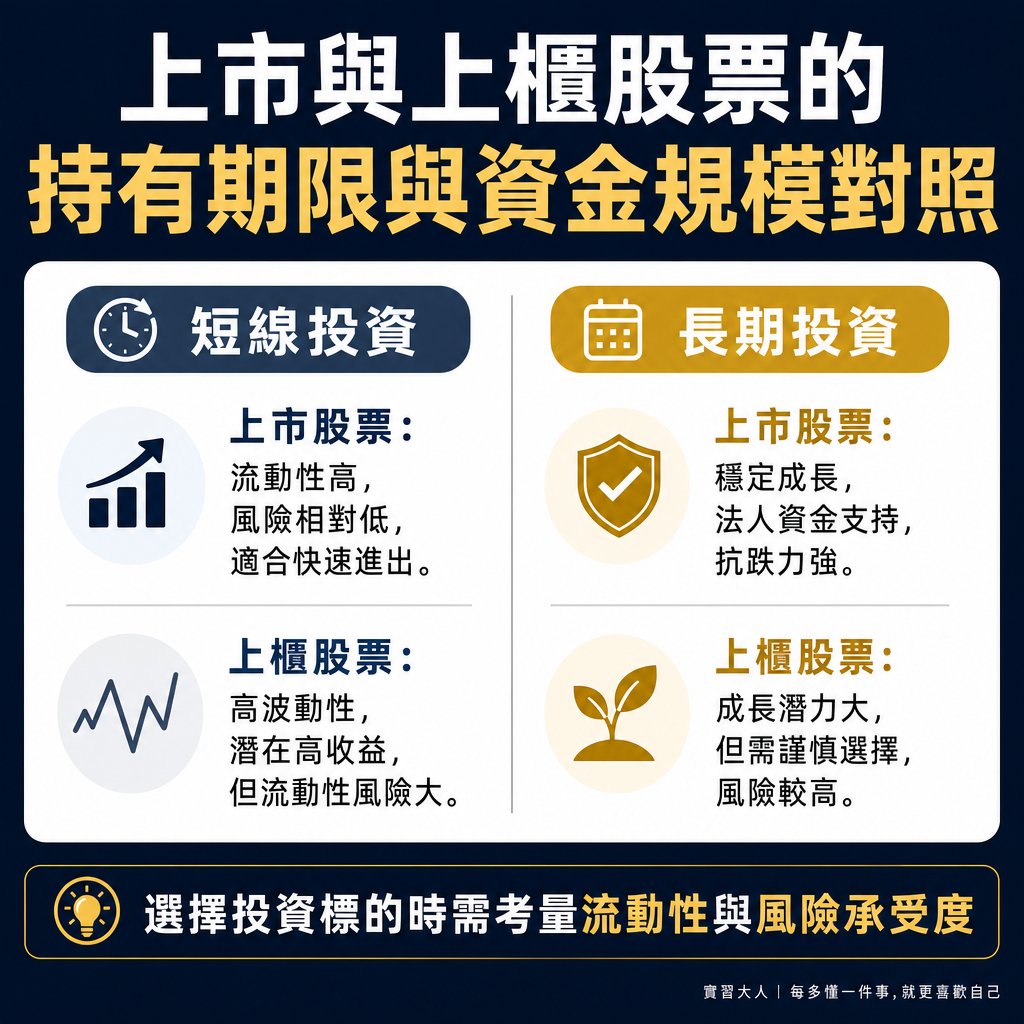
▲ 圖解:短線與長期投資的利弊對比
買賣上市與上櫃股票的手續費與稅金有差嗎?
完全相同。投資人買賣上市或上櫃股票,法定的券商手續費率上限均為成交金額的 0.1425%(各券商另有電子下單折讓),賣出時課徵的證券交易稅率亦統一為千分之 3(0.3%)。政府稅費與券商佣金並不會因為交易市場為集中市場或櫃買中心而有所差別。
上櫃股票轉上市掛牌,原本買進的股票會受影響嗎?
原有股東持股權益完全不受影響。上櫃公司申請轉上市獲准後,股票代號與持有股數維持不變,集保帳戶內的庫存股份會由券商系統自動對接至集中市場交易。轉上市通常代表公司資本規模與財務體質達到更高標準,有利於吸引更多法人機構資金買盤。