
(2890)永豐金增資怎麼買?原股東認股、抽籤流程與「賣老股認新股」套利拆解
拆解 2890 現金增資時間軸:最後過戶日、認股繳款期限與股權稀釋防禦指南
永豐金增資怎麼買?原股東認股、抽籤流程與「賣老股認新股」套利拆解
永豐金(2890)啟動總額 6.4 億股的現金增資,每股發行價格定在 35.15 元。市場上多數討論往往只盯著發行價與市價之間的帳面折價,將其視為一場簡單的「抽籤紅包」或「打折買股」。然而在成熟資本運作的視角下,金控增資從來不是無償的市場福利,而是一場對全體股東資本配置效率的強制重組。
增資的本質是向市場伸手要錢來擴大資產負債表。當股本從既有規模膨脹時,如果投資人不理解增資背後的股權稀釋機制,以及不同買進管道的真實隱含代價,手上的持股價值很容易在不知不覺中被體制稀釋。
現金增資的資本本質:折價不是送錢,而是對不認購者的股權重配
許多散戶投資人常問:既然發行價 35.15 元比市價便宜,為什麼不直接全力認購?要回答這個問題,必須先看清金融控股公司現金增資的底層動機。
依據 公開資訊觀測站重大訊息公告,永豐金本次募集資金主要用於注資子公司永豐金證券與償還金融機構借款。金控為什麼這時候急著替證券子公司注資補血?背後的關鍵指標是金融監理對券商的「資本適足率(BIS Ratio)」。依據金管會 《證券商管理規則》第 65 條,證券商資本適足比率不得低於 150%,且法規對其承銷額度、自營部位以及散戶融資融券業務有嚴格的淨資本槓桿限制。當台股多頭行情熱絡、市場散戶融資借錢買股的需求大爆發時,券商想多接單賺取手續費與融資利差,底層的淨資本金就必須先墊高。母公司這筆 6.4 億股的增資,本質上是在替子公司買一張『搶賺多頭交易量與融資利差的業務入場券』。
但這筆新資本對原有股東而言,直接帶來了「股權稀釋(Equity Dilution)」的代價。許多存股族常有盲點,以為『我不掏錢認購,手上的股票一張沒少就沒虧』。但資本現實是:當公司多發行了 6.4 億股新股票,未來的獲利大餅就要多切 6.4 億份。你不追加認購,帳面股數雖然沒變,但每股能分到的獲利份額(EPS)與未來的配息權益,就被新進的資本永久攤薄了。發行折價的真正功能,正是逼迫股東在『追加資本投入』與『承受股權稀釋』之間做出選擇。
原股東認股防稀釋:確認持有資格與繳款關鍵期
持有永豐金既有庫存的原股東,核心任務是評估是否要動用新增現金來守住持股權利。依據證交所停止過戶日程,原股東的認購份額已於 2026 年 10 月 8 日最後過戶日依股東名簿鎖定,每仟股按公告比例約可認購 34.61 股,換算每一張持股的應繳股款約為 1,217 元。
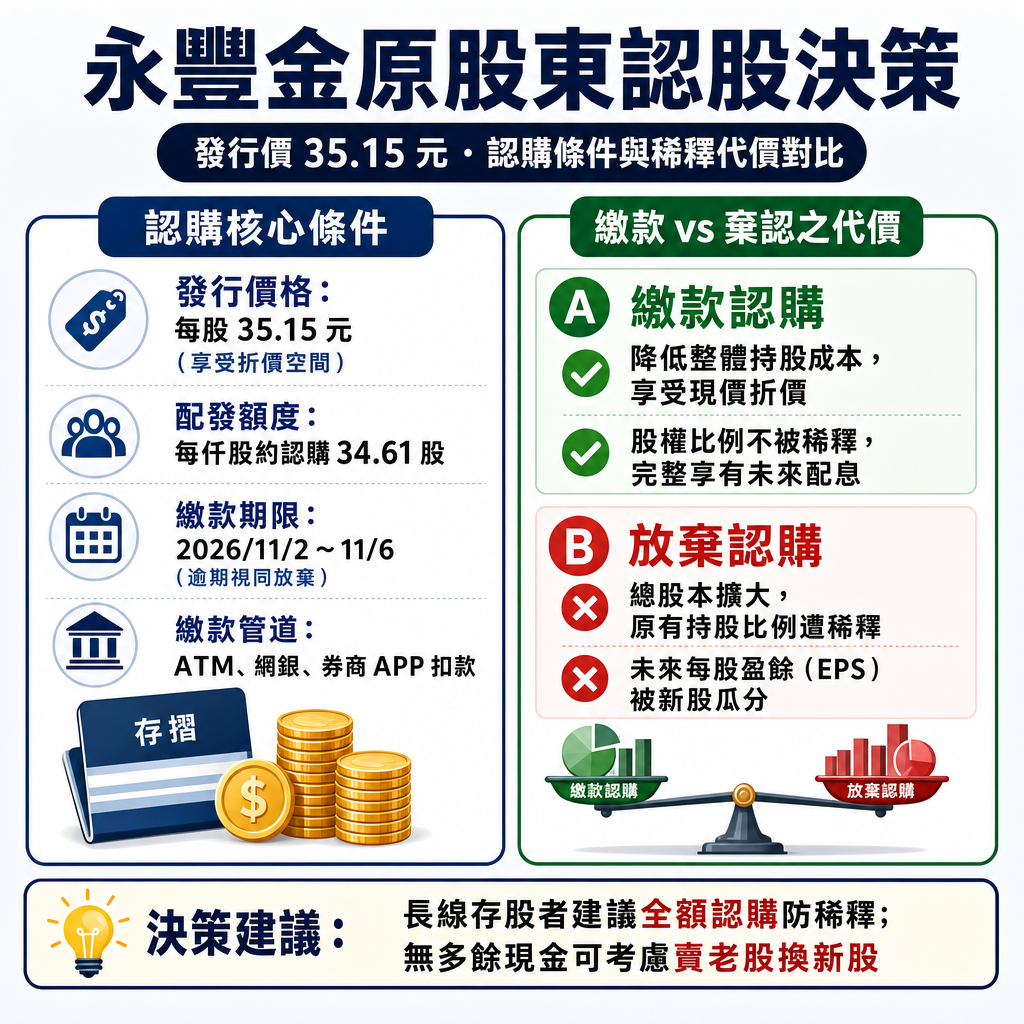
▲ 永豐金現金增資:原股東認購條件與防稀釋決策指南圖
原股東在收到股務代理部掛號寄發的「現金增資認股繳款書」後,可在 11 月 2 日至 11 月 6 日期間,透過 ATM 轉帳、網路銀行、券商 APP 專區或持單據臨櫃繳納。必須格外留意的是,繳款截止日沒有任何寬限期,依據公司法規定,逾期未繳者將直接喪失認購權,未認購的份額將由董事長洽特定人認購。
非原股東「怎麼買」?公開申購抽籤與除權後重估的兩大路徑
如果在最後過戶日前未持有永豐金,手上一張都沒有的投資人若想參與增資,市場上存在兩條截然不同的參與路徑:
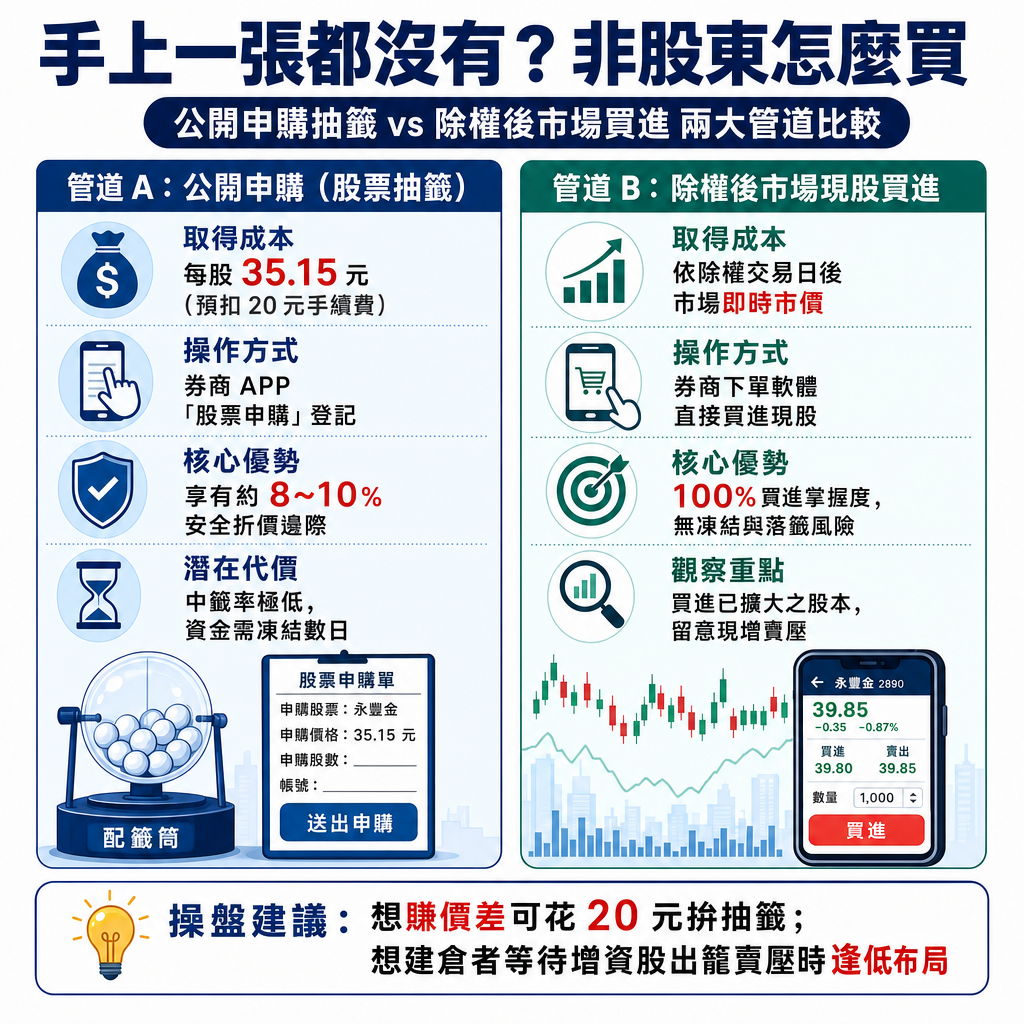
▲ 手上一張都沒有?非股東參與現增兩大買進途徑圖
第一條路徑是參與依法提撥 10% 的「公開申購(股票抽籤)」。依據 臺灣證券交易所公開申購作業準則,投資人可在券商 APP 的股票抽籤專區登記登記,帳戶內需預扣每股 35.15 元的承銷款,外加 20 元手續費與 50 元中籤處理費。這種方式能以官方折價取得新股,但本質上是低中籤率的或然率博弈,且依據 臺灣集中保管結算所 撥券日程,從扣款到撥券需等待 1 至 2 週,期間必須承受市場行情的波動風險。
第二條路徑則是在除權交易日後,直接在二級市場買進現股。此時投資人雖然無法享有 35.15 元的發行折價,但能即買即交割、完全掌握資金流動性。需要注意的是,買進的是股本擴大後的永豐金,依據 證交所除權除息參考價格試算標準,應當以「增資後每股淨值」與稀釋後的預估本益比重新定價,而非單純錨定除權前的歷史股價。
操盤手算式拆解:老股東如何透過「賣老股認新股」化解稀釋?
在資深投資人的實戰操盤中,面對現金增資最成熟的策略往往不是盲目掏出新現金,也不是消極放棄,而是透過「賣老股、認新股」的折價套利機制,進行持股自我換血。
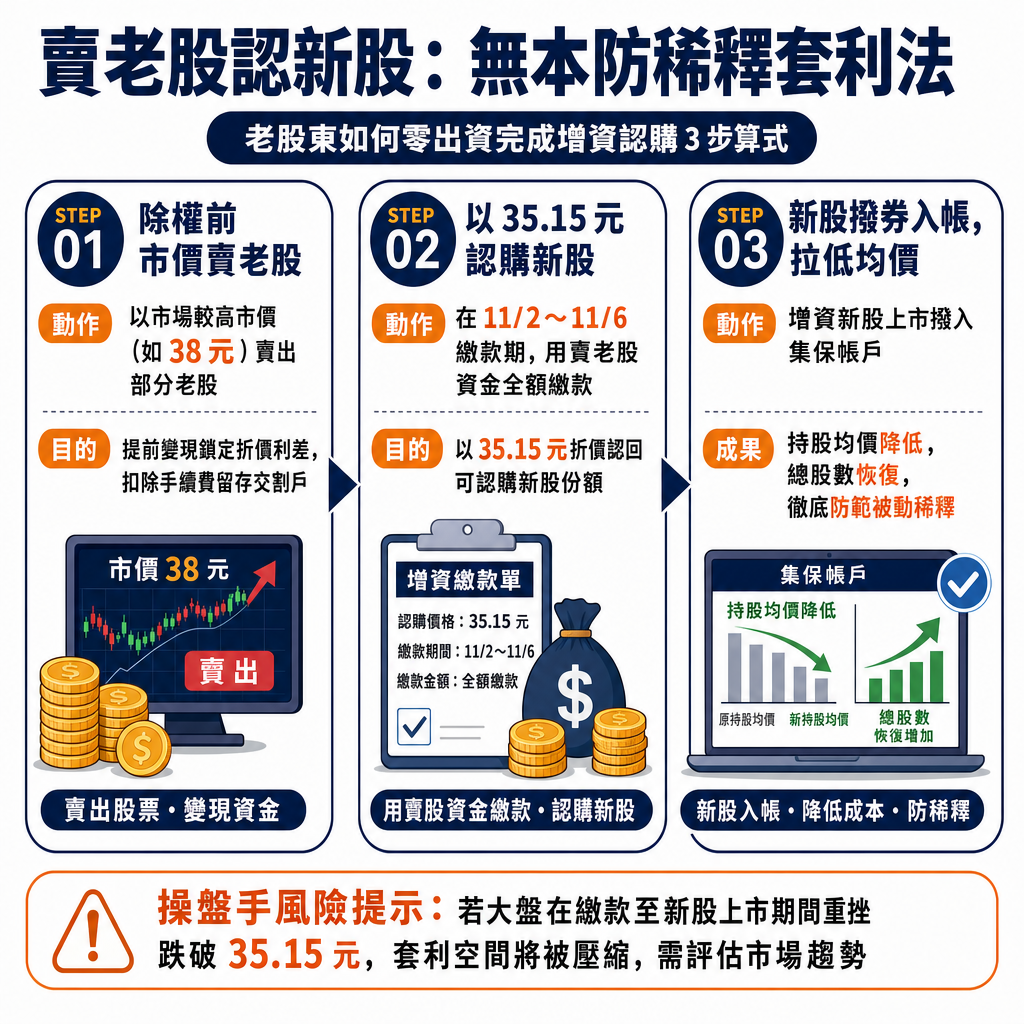
▲ 老股東「賣老股、認新股」:無本防稀釋之三步操作算式圖
這套操作的核心原理很乾脆:利用市場現價與現增價 35.15 元之間的法定折價空間。在除權交易日前,趁市價較高先在市場賣出微量持股變現,扣除 0.3% 證券交易稅與券商手續費後留存現金;待 11 月 2 日至 11 月 6 日繳款期到來,再用這筆現金以 35.15 元認回同等股數的新股。老股東實質上是用市場給予的溢價補貼了增資折價,在零自掏腰包的前提下,成功防禦了持股被稀釋的代價。
決策自檢:到底該不該參與認購?算清三項資金機會成本
面對即將到來的繳款期限,投資人不該只憑「有折價就一定要賺」的直覺行事。在掏出資金之前,建議以三項客觀指標檢驗自身的持股架構:
第一,檢視金控的「股東權益報酬率(ROE)」能否承受短期回撤。 增資會使淨資產瞬間膨脹,如果子公司未能迅速將這筆新資本轉化為實質的手續費收入與獲利增長,整體 ROE 就會被拉低。投資人應評估自己是否願意承擔這段資金消化的等待期。
第二,檢核個人投資組合的現金流機會成本。 金融股的核心價值在於穩定配息。如果本次認購所需繳納的款項,會壓縮到其他具備更高殖利率或成長潛力的資產配置,盲目把現金鎖進這檔現增,反而降低了整體投組的資本效率。
第三,嚴格遵守 11 月 6 日的繳款硬約束。 原股東認購與公開申購抽籤不同,繳款截止後股務系統立即關閉,沒有任何寬限期。若決定認購,務必提前確認指定帳戶扣款額度,避免因銀行單日轉帳上限而錯失法定認購權限。
在資本市場中,看得懂遊戲規則的人賺取價差,看不懂的人承擔稀釋。弄清楚每一分增資款項的去向與代價,才是成熟投資人守護資產的真正底氣。
參考資料與權威法規依據
- 公開資訊觀測站(MOPS)重大訊息:永豐金控(2890)公告現金增資發行普通股 6.4 億股條件、發行價格 35.15 元及認股基準日。
- 金融監督管理委員會《證券商管理規則》第 65 條:證券商自有資本適足比率與業務擴充法定標準。
- 臺灣證券交易所(TWSE)除權除息參考價格試算與市場規範:現金增資除權折價計算原則。
- 臺灣集中保管結算所(TDCC):現金增資股東名簿確認、畸零股處置與無實體新股劃撥交付規範。