
十銓科技要注意什麼?進場前看懂172億庫存風險與貼息損益門檻
從2026年第3季財報、IAS 2存貨跌價評估到百萬本金交易稅費與二代健保實質報酬試算
截至2026年11月上旬之盤面觀察,台股記憶體族群遭遇波段修正,多檔指標股面臨法人調降評價,唯獨十銓科技(4967)憑藉2026年前3季累計EPS達90.95元的財報實績,仍獲部分法人報告維持看多與加碼評等。然而股價在263.0元至284.5元區間震盪,想進場參與行情或領息的投資人,得先核對172.42億元庫存結構、存貨跌價規則與貼息損益門檻。
本文將讓你學到
- 2026年11月記憶體修正潮下,十銓科技做什麼才能撐住獲利?
- 帳上172.42億元庫存潛藏什麼變數?IAS 2存貨跌價與現金流解析
- 投入108萬元買進十銓科技:稅費、二代健保與填貼息3種情境試算
- 可轉債稀釋與資金屬性對照:波段價差與長線領息的客觀取捨
2026年11月記憶體修正潮下,十銓科技做什麼才能撐住獲利?
依據截至2026年11月上旬之盤面觀察,台股記憶體股明顯回檔。市場主要受美股記憶體走弱、中國長鑫存儲推進DDR5架構,以及日廠釋出NAND漲幅收斂訊號影響。
在修正浪潮中,南亞科(2408)、華邦電(2344)、群聯(8299)與晶豪科(3006)同步承壓,僅十銓科技(4967)獲部分法人維持看多與加碼評等。
十銓科技是全球前10大記憶體模組廠,向上游原廠採購DRAM與NAND Flash顆粒後,進行電路設計、高頻調校與封測。
2026年前3季高毛利的企業暨工控應用(B2B)營收占比已由2025年同期的24.6%躍升至64.6%,旗下128GB DDR5工作站記憶體亦獲2026年日本GOOD DESIGN設計大獎。
檢視公開資訊觀測站揭露的2026年營運實績:
- 2026年第3季單季:合併營收101.39億元(季增33.61%),營業毛利率49.27%(季增6.5個百分點),稅後淨利36.18億元,單季EPS達37.19元。
- 2026年前3季累計:合併營收267.72億元(年增90.15%),稅後淨利83.24億元,累計EPS高達90.95元。
- 單月營收進度:2026年9月合併營收40.81億元(月增16.17%、年增109.69%),10月起各月營收依公開資訊觀測站最新公告為準。
對照263.0元至284.5元的股價區間,第3季49.27%的高毛利率是多重因素疊加成果。除了受惠低成本庫存與利差擴張外,高毛利B2B營收比重躍升至64.6%、產品組合優化亦為關鍵動能,屬於已反映於股價的實績。
至於市場關注的新北市千坪新廠(預計增產約50%),規劃要到2027年第2季才投產,產能效益仍需時間發酵。
帳上172.42億元庫存潛藏什麼變數?IAS 2存貨跌價與現金流解析
根據2026年11月2日法說會資料,截至2026年9月30日第3季底,十銓科技總存貨金額達172.42億元,占總資產約60%。
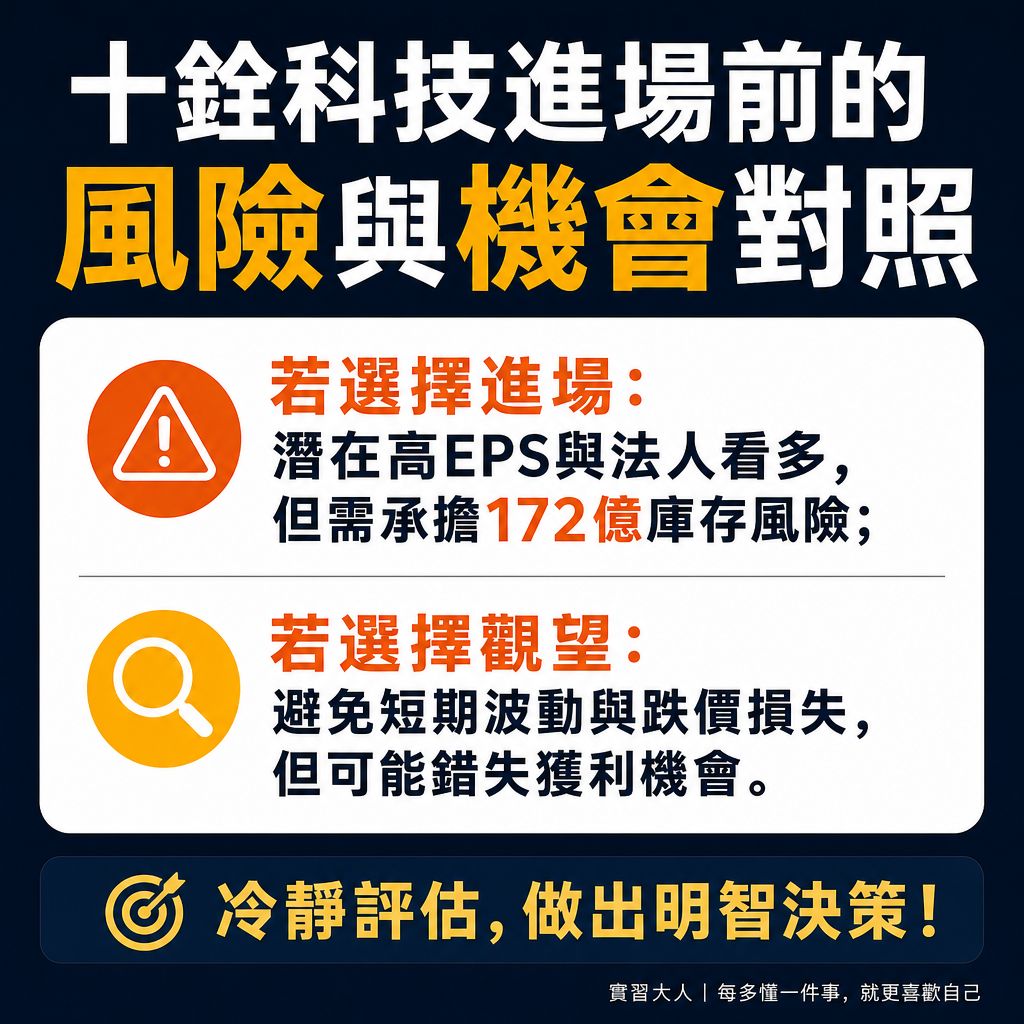
▲ 圖解:進場前必看!十銓科技的風險與機會
在存貨總金額結構中,DRAM占75%、NAND Flash占25%;若以庫存顆粒與模組的總數量計算,則DDR4占60.09%、DDR5占38.51%。
公司說明工控與網通B2B長單仍有70%至80%仰賴DDR4,預期缺貨延續至2027年第2季末。但存貨占總資產達6成時,一旦上游產能重分配或報價鬆動,財報將直接受會計準則牽動。
會計準則補充:國際會計準則第2號(IAS 2)存貨衡量。資產負債表日存貨原則上按「成本與淨變現價值孰低法」(LCNRV)衡量;當個別存貨之估計淨變現價值(預估售價扣除至完工及銷售所需成本)低於帳面歷史成本時,差額才須於當期認列為銷貨成本項下的「存貨跌價損失」。市場報價下跌並不必然直接導致跌價損失,端視取得成本之安全邊際而定。
此外,模組廠在價格循環上行期積極備貨,需投入大筆購料資金。儘管十銓受惠於本業獲利創高帶來充沛的營業現金動能,但不同報價階段對毛利率與現金流的連動影響截然不同:
- 報價持續上漲期
毛利率與損益影響:低價庫存配對高售價,毛利率擴張(如2026年第3季達49.27%)
IAS 2評價與營業現金流表現:享價差紅利,惟高價補料會增加購料現金支出 - 報價高檔持平期
毛利率與損益影響:當低成本存貨漸次消化,若後續產品組合與售價未能完全抵銷新進成本,毛利率面臨收斂壓力
IAS 2評價與營業現金流表現:個別存貨未見減損時無須提列跌價損失,依周轉速度回收營業現金 - 報價反轉下跌期
毛利率與損益影響:售價承壓且平均成本墊高,毛利率與單季獲利動能受壓縮
IAS 2評價與營業現金流表現:若個別存貨淨變現價值低於帳面歷史成本,將面臨提列跌價損失壓力;去化放緩積壓營運資金
投入108萬元買進十銓科技:稅費、二代健保與填貼息3種情境試算
2026年度盈餘將於2027年配發之股利尚未經董事會決議(依公開資訊觀測站最新公告為準)。除息日開盤價會扣減配息,且須計入雙邊最高0.1425%手續費、賣出0.3%證交稅(當沖賣出0.15%至2027年底),以及單筆股利達20,000元扣繳2.11%二代健保費。
以270元假設價買進4張(4,000股)試算,本金1,080,000元加牌告手續費1,539元,總成本1,081,539元。此處假設每股配發全屬盈餘的10元現金股利(純屬假設性數值,非公司已公告分配;40,000元股利扣取2.11%二代健保844元,實領39,156元):
- 情境1(填息回270元賣出):扣除手續費1,539元與證交稅3,240元實拿1,075,221元,加實領股利39,156元,含息淨利+32,838元(報酬率+3.04%)。
- 情境2(停在260元參考價賣出):價款1,040,000元扣手續費1,482元與證交稅3,120元實拿1,035,398元,加股利回收1,074,554元,淨虧損-6,985元(報酬率-0.65%)。
- 情境3(貼息跌至250元賣出):價款1,000,000元扣手續費1,425元與證交稅3,000元實拿995,575元,加股利後淨虧損-46,808元(報酬率-4.33%)。
反推損益平衡門檻:除息後股價至少須從260元回升至261.76元以上(填息逾1.76元),才能打平稅費與補充保費成本,避免賺了股息卻賠掉價差。
(註:本試算聚焦一般法定稅費,未計入個人綜合所得稅合併計稅抵減或28%分開計稅之稅負級距影響,亦未包含特殊免扣二代健保身分之差異,實際淨得款因人而異。)
可轉債稀釋與資金屬性對照:波段價差與長線領息的客觀取捨
檢視十銓科技2026年配息紀錄,董事會原於2月決議配息10元,後因「國內第4次有擔保轉換公司債」轉換普通股使股本膨脹,實際調整為每股配發約8.62元(2026年8月17日除息)。
其中約3.45元屬盈餘分配,約5.17元屬資本公積發放現金。無虧損之股票溢價資本公積配現屬出資額返還,免課綜所稅與2.11%二代健保,但會調降持股成本。
- 重視波段價差與周轉效率的資金:可參與B2B長單營收動能且免除息稅費,代價是須承受記憶體報價與法人買賣超帶來的劇烈價差波動。
- 重視現金股利與中長線持有的資金:享有前3季EPS 90.95元累積的配息基礎,代價是須留意可轉債轉換稀釋每股股利,以及報價高原期拉長填息天數的機會成本。
後續可鎖定公開資訊觀測站每月10日以前發布的單月營收、每季172.42億元庫存去化與營業現金流向,以及2027年第2季新廠投產後的實際毛利率變化。