
(2330)台積電法說營收上修44%!單季賺7600億背後的資本支出與定價權真相
台積電第三季單季獲利衝破7600億!全年營收上修44%背後:拆解640億美元資本開銷、海外廠折舊稀釋與高算力集中風險
台積電於 10 月 15 日召開 2026 年第三季法人說明會,端出的成績單震撼全球半導體市場:單季合併營收衝上 1 兆 4,942 億元新台幣,稅後純益高達 7,630 億元,每股盈餘(EPS)繳出 29.43 元的單季歷史新高。
更令市場沸騰的是,管理層宣布將 2026 全年美元營收成長預估由上一季的「略高於 40%」再度上修至「約 44%」,董事長兼總裁魏哲家更大膽直言「長期獲利能力沒有天花板」。
消息發布後,二級市場瞬間陷入極度樂觀的氛圍,社群論壇再次湧現「無腦買進、躺著數錢」的狂歡口號。然而,在冷靜的產業投資視角下,一場高達 600 億至 640 億美元的超級資本擴張,從來不是沒有代價的免費午餐:
- 盲點一:誤以為毛利率維持在 66.4% 是毫不費力的奇蹟,忽略了海外晶圓廠投產已實質吃掉全年近 2 個百分點的利潤率。
- 盲點二:只看見 2 奈米家族 2027 年產能翻倍的壯麗願景,卻輕忽了初期量產爬坡與極紫外光(EUV)設備折舊對成本結構的剛性下沉壓力。
- 盲點三:誤把高效能運算(HPC)營收佔比衝上 68% 視為單向利多,未警覺到台積電的命脈已與北美四大雲端服務商(CSP)的資本回報率(ROI)極度捆綁。
先進製程不是邊際成本為零的軟體生意,而是一台「一旦停下就會失速摔落」的重資產跑步機。看懂這份創紀錄財報背後的折舊曲線與客戶資本極限,才能在喧囂的多頭狂歡中看清真實的定價邊界。
💡 台積電法說核心財務指針與供需現實速查
- 獲利基期:第三季營收 1.49 兆元、EPS 29.43 元創單季歷史新高;毛利率 66.4% 落在財測高標,營業利益率達 58.7%。
- 資本強度:全年資本支出(Capex)維持 600 億至 640 億美元高檔,管理層預期 2026 至 2028 年投資總額將顯著超越過去三年。
- 製程動能:2 奈米(N2)第三季營收佔比自 3% 跳升至 8%,CoWoS 先進封裝產能吃緊狀態確定一路延續至 2027 年。
- 成本逆風:海外晶圓廠高昂建置與營運成本稀釋全年毛利率近 2 個百分點,折舊攤提考驗未來幾季的混合平均售價(Blended ASP)。
台積電法說營收上修44%!單季賺7600億背後的資本支出與定價權真相
台積電本次法說會最核心的震撼彈,是將 2026 全年美元營收成長率大幅拉高至約 44%。在營收規模已突破千億美元量級的前提下,還能維持四成以上的年增長,這在整個全球工業製造史上幾乎前所未見。
支撐這個天文數字的底層動力,是台積電在先進製程領域近乎絕對的「壟斷定價權(Pricing Power)」。
第三季財報顯示,高效能運算(HPC / AI 加速器)佔總營收比重已正式攀升至 68%,智慧型手機則降至 22%。這意味著,台積電已不再是單純倚賴消費性電子景氣循環的代工廠,而是實質成為全球人工智慧軍備競賽的「單一抽稅人」。
無論是輝達(Nvidia)、超微(AMD),還是自研 ASIC 的微軟、亞馬遜、Google 與 Meta,任何想在資料中心取得算力優勢的科技巨頭,其晶片架構設計最終都必須通過台積電的 3 奈米、2 奈米與 CoWoS 產線才能轉化為真實算力。
這種「別無選擇」的供需格局,賦予了台積電極高的成本轉嫁能力。然而,定價權從來不是憑空賦予的神話,而是台積電每年將超過五成自由現金流重新砸進設備深淵所換來的生存防線。
毛利率66.4%的重資產代價:海外廠折舊與2奈米爬坡的雙重夾擊
檢視第三季毛利率為 66.4%,雖然穩穩落在公司先前給予的 65% 至 67% 財測區間,但若對照前一季仍微幅下滑了 1.3 個百分點。這微小的波動,揭示了台積電在跨國擴產與技術迭代中所承受的重資產摩擦力。
依據法說會揭露的數據,毛利率承壓的核心原因來自兩個不可逆的成本推力:
第一,海外晶圓廠的結構性毛利稀釋。 財務長黃仁昭指出,隨著美國亞利桑那州一廠、日本熊本廠陸續推進量產,海外高昂的人工、合規與供應鏈建置成本,使 2026 全年海外廠對整體毛利率造成了近 2 個百分點的稀釋效果。這項「地緣政治保險費」是剛性的,且未來隨著德國廠動工與海外擴產,這筆折舊負擔將持續存在於資產負債表上。
第二,2 奈米量產初期的成本爬坡。 2 奈米晶圓銷售佔比在第三季從上一季的 3% 迅速拉升至 8%,展現出驚人的客戶採納速度。然而,任何尖端製程在良率爬升與量產前期的每片晶圓成本(Wafer Cost)均遠高於成熟節點。先進光罩層數激增與高數值孔徑極紫外光機台(High-NA EUV)的巨額折舊,都在初期壓低了單一製程的毛利表現。
台積電之所以能一邊承受海外廠稀釋、一邊消化新製程折舊,還能維持超過 65% 的高毛利,完全是靠著 3 奈米與 5 奈米產能利用率持續衝破 100% 的極限運轉在補貼平衡。一旦大宗產線的稼動率出現任何微幅鬆動,毛利率的下檔波動將遠比市場想像得更加敏感。
年砸640億美元的資本跑步機:先進製程沒有中場休息
法說會上另一項讓全球半導體設備商心跳加速的指標,是全年資本支出維持在 600 億至 640 億美元的歷史峰值,且管理層預估「2026 至 2028 年的投資力道將顯著高於過去三年」。
在商業競爭架構中,這正是安迪·葛洛夫(Andy Grove)在《唯有偏執狂得以生存》中所描述的生存死局:處在典範轉移風暴中心的領先者,最危險的動作就是試圖減速收割利潤。
每往前推進一個奈米節點,物理極限的對抗成本便呈現指數級暴增。單台先進曝光設備造價已突破數億歐元,一座尖端 GigaFab 的建設週期與資本投入更是動輒數百億美元起跳。台積電拉開與英特爾、三星差距的核心策略,正是利用對手在利潤流血時無法跟進投資的資本斷層,用每年數百億美元的 Capex 強行將製程差距鎖死在兩代以上。
但這是一條無法回頭的單向道:如此巨大的固定資產投資,意味著未來五至七年間,每年將產生數千億新台幣的折舊攤提扣除額。這台資本機器必須隨時保持極高的產能利用率,才能藉由龐大的產出分母稀釋折舊。只要下游客戶的提貨腳步放緩,這筆龐大的折舊費用就會瞬間反噬為營業利益率的沉重負擔。
HPC佔比衝上68%的潛在盲區:矽谷科技巨頭的AI ROI極限
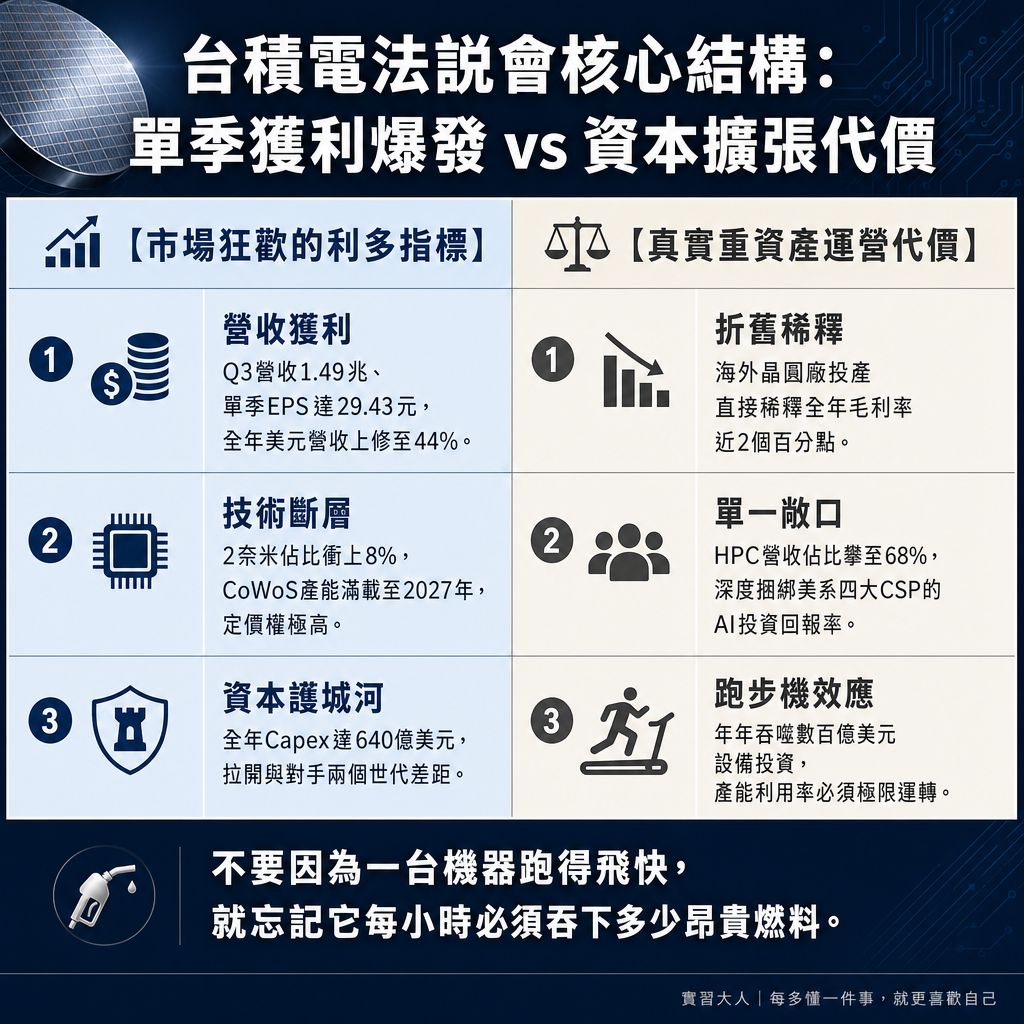 ▲ 台積電法說會核心結構:單季獲利爆發 vs 資本擴張代價之客觀對照
當 HPC 營收比重達到 68% 的新高點,投資人必須看清這枚金幣的另一面:台積電的命運,已經與北美少數幾家超大型雲端巨頭(Hyperscalers)的財務承受力徹底綁定。
納西姆·塔雷伯(Nassim Taleb)在《反脆弱》中反覆警示:系統越是高度特化與集中於某一個單一繁榮節點,其在面對外部非線性震盪時的脆弱性就越高。
目前微軟、Meta、Google、亞馬遜等巨頭之所以源源不絕向台積電進貢先進製程訂單,是因為各家在生成式 AI 與大型語言模型的競賽中處於「囚徒困境」——誰都不敢率先縮減算力採購。然而,終端企業與一般消費者對 AI 應用的實質付費意願,是否能在 2027 年前轉化為同等量級的真實自由現金流?
若雲端巨頭在未來數個季度內面臨股東對資本支出報酬率(ROIC)的嚴格審計,而不得不下修每季動輒數百億美元的數據中心採購預算,這股由終端軟體變現遲滯所引發的冷風,終將層層傳導至最上游的晶圓製造端。CoWoS 產能吃緊到 2027 年的承諾,本質上是建立在客戶訂單無一取消的理想假設之上。
資深操盤手的定價防禦自檢表:三大投資人格的真實代價
面對創紀錄的法說狂歡,理性投資人不該將「公司無可匹敵」與「股票隨時可買」劃上等號,而應根據自身的資金週期做出清醒的防禦界線:
| 投資人人格類型 | 當前操作邏輯與心理預期 | 必須承擔的真實商業代價 | 核心操作防禦建議 |
|---|---|---|---|
| 短期法說追價者 (看見財報爆發進場搶短) |
預期股價隨全年上修 44% 的消息連續噴出,追求隔日或極短線的高槓桿回報。 | 極端承擔「利多出盡」的高檔獲利了結賣壓,以及二級市場籌碼過度擁擠時的技術性踩踏。 | 嚴禁在法說隔日跳空重倉追價 |
| 三年以上產業佈局者 (看懂先進製程斷層領先) |
認同 2 奈米與 CoWoS 至少在 2027 年前無人能撼動,願意伴隨企業資本擴張享受複利。 | 必須承擔海外廠高成本稀釋、折舊攤提高峰以及雲端客戶資本支出波動所帶來的 15%~25% 週期性回撤。 | 逢震盪拉回分批佈局,不隨短線雜音出場 |
| 供應鏈設備與材料投資人 (尋找周邊高彈性受惠股) |
期待 640 億美元資本支出下溢至台廠無塵室、先進封裝設備與特用化學品供應商。 | 周邊中小廠商驗收認列時程拉長、台積電嚴格比價壓榨供應鏈毛利,以及二線廠擴產過剩風險。 | 嚴格挑選具備獨家認證規格之寡占標的 |
台積電無疑是人類半導體工程史上的奇蹟,但商業世界從來沒有永動機。單季 7,630 億元的淨利與 66.4% 的毛利率,是極致技術壟斷的結晶;而年耗 640 億美元的資本支出與海外設廠的利潤稀釋,則是維持這頂王冠必須支付的沉重代價。
不要因為一台機器跑得飛快,就忘記它每小時必須吞下多少昂貴的燃料。看清這場高科技重資產賽局的真實物理成本,你才能在掌聲最熱烈的時刻,替自己的資產守住最清醒的底線。
參考資料與權威法規依據
- 台灣積體電路製造股份有限公司|2026年第三季法說會財務報告與營運展望簡報(台灣積體電路製造股份有限公司 TSMC)
- 公開資訊觀測站 MOPS|台積電(2330)營收與財務預測重大訊息揭露專區(臺灣證券交易所)
- 臺灣證券交易所|上市公司法人說明會完整音訊與簡報資料庫(臺灣證券交易所 TWSE)
- 證券交易法第 36 條(公開發行公司財務報告申報與即時重大訊息公告規範)(金融監督管理委員會證券期貨局)