
嘉晶存股轉虧為盈能當定存股嗎?週期型半導體的三問避坑指南
許多投資人看到新聞公告半導體磊晶廠嘉晶擺脫虧損、毛利率翻倍彈升,便開始思考將嘉晶存股納入長期領息的被動收入清單。然而,把營運轉機股當成退休養老定存股,是存股族最常見的直覺誤區。製造業的業績反轉往往伴隨產能利用率暴衝,但如果忽略了半導體資本密集與設備折舊的本質,很容易把景氣循環的高峰當成永續配息的常態。
- 誤以為單季由虧轉盈,代表未來每季都能維持超高毛利率與充沛配息
- 看到新聞報導先進化合物半導體題材,便直接忽視過去數年的配息起伏
- 誤將景氣循環股本益比下滑當成便宜撿寶訊號,反而買在獲利頂點
📌 週期型半導體真假存股速查清單
- 營運本質差異:真定存股具備民生剛需與訂價權;週期型半導體深受下游庫存消化與供需震盪影響。
- 重資本折舊壓力:磊晶廠需持續投入資金購置機台,固定折舊沉澱於成本中,景氣走弱時容易壓垮毛利。
- 配息持續力檢驗:嘉晶過去五年現金股利在 0.50 元至 2.00 元間起伏,缺乏真定存股十年如一日的防禦力。
- 估值反直覺陷阱:週期股在獲利巔峰時本益比看似最低,實為股價高檔;單季虧損時往往才是循環底部。
本文將讓你學到
- 轉虧為盈不等於能穩定配息:從嘉晶毛利率劇震看懂週期特性
- 本益比河流圖的致命錯覺:景氣最熱時往往最危險
- 自由現金流照妖鏡:磊晶機台折舊與資本支出吃掉多少利潤
- 存股族的三問避坑指南:快速鑑別真定存股與週期型半導體
- 買進前必查的 3 個財報數字與股利健保稅務試算
轉虧為盈不等於能穩定配息:從嘉晶毛利率劇震看懂週期特性
看懂獲利體質,最忌諱只盯著單季轉機新聞做決定。回顧嘉晶在 2024 年至 2026 年的營運軌跡,便能看見半導體材料廠典型的週期波動特徵。
2024 年第一季,嘉晶毛利率為 11.54%,隨後受庫存調整影響一路走跌。到了 2025 年第二季,毛利率摜落至 5.04% 谷底,單季每股虧損 0.15 元。
隨後受益於 8 吋矽磊晶產能利用率回溫,2026 年第一季毛利率回升至 17.77%,第二季更躍升至 23.45%,單季每股盈餘達 0.65 元。
單季獲利翻倍與由虧轉盈確實亮眼,但這不代表它能變成每年穩領 5% 股息的定存股。這就像觀光海鮮餐廳,暑假旺季座無虛席;但寒冬淡季來臨時,固定店租與設備貸款一毛錢都少不了。
反映在股利發放上,嘉晶在 2022 年受惠晶片缺貨潮曾配發每股 2.00 元現金股利;但在產業低谷期,2024 年至 2026 年除息時每股皆僅配發 0.50 元。
若投資人在 2026 年以 50 元以上買進,現金殖利率連 1% 都不到。期待靠股息安度生活的存股族,若將現金流寄託在週期公司,產業寒冬將面臨實質股息銳減的窘境。
本益比河流圖的致命錯覺:景氣最熱時往往最危險
《選股戰略》曾提醒投資人注意景氣循環股的本益比陷阱。評估公用事業或民生消費股時,投資人習慣將本益比 12 倍以下視為便宜,20 倍以上視為昂貴。
但這套尺規套用在半導體週期股身上,往往得出相反結論。景氣循環股最危險的時刻,往往出現在每股盈餘達到歷史高峰、本益比看起來最低的時候。
當嘉晶迎來產業爆發期,下游模組廠積極下單,產能利用率滿載帶動毛利率暴增。這時單季 EPS 翻倍跳升,以當下獲利回推本益比,數字可能降至 10 倍左右。
許多習慣在本益比河流圖下緣撿便宜的存股讀者,看到本益比大幅降低,誤以為出現安全邊際而重倉進場。然而,產能擴充一旦遇到終端需求減緩,重複下單迅速轉為砍單潮。
隨後營收急凍,折舊費用侵蝕利潤,單季 EPS 迅速萎縮甚至轉負。原本看似 10 倍本益比的股價,獲利暴跌後實質本益比飆破 50 倍,股價往往同步重挫。
相反地,在 2025 年第二季嘉晶單季虧損時,反而是庫存去化的深水區。把景氣高峰獲利當成常態計算便宜價,是存股族踩進週期陷阱的根本原因。
自由現金流照妖鏡:磊晶機台折舊與資本支出吃掉多少利潤
判斷一家公司是否具備真定存股體質,最誠實的財務試金石是自由現金流。帳面稅後淨利容易受折舊年限與應收帳款調節,但發給股東的現金無法造假。
自由現金流的計算公式為:
自由現金流(FCF)= 營業活動現金流量(CFO)- 資本支出(CapEx)
半導體磊晶製造屬於高資本密集產業。無論是 8 吋矽磊晶,或是碳化矽(SiC)與氮化鎵(GaN),都必須採購昂貴的化學氣相沉積機台與檢測設備。
重資產設備進入廠房後,未來數年每個月都要提列固定折舊。更關鍵的是,半導體製程演進迅速,企業為了維持技術領先,必須保留資金投入新產能建置。
當嘉晶本業營運轉強時,營業現金流雖然呈現淨流入,但扣除設備資本支出後,留在帳上的自由現金流受到壓縮。當自由現金流不足時,公司即便帳面獲利,也難以連續發放豐厚股利。
相較之下,民生定存股如公股金控或電信龍頭,投資高峰期已過,每年營業現金流扣除資本支出後,多數能直接化為現金股利。兩者在現金造血機制上的差距,決定了完全不同的資產定位。
存股族的三問避坑指南:快速鑑別真定存股與週期型半導體
為了避免辛苦薪水被週期波動侵蝕,在將個股納入長期定存名單前,務必透過以下 3 個核心問題進行過濾:
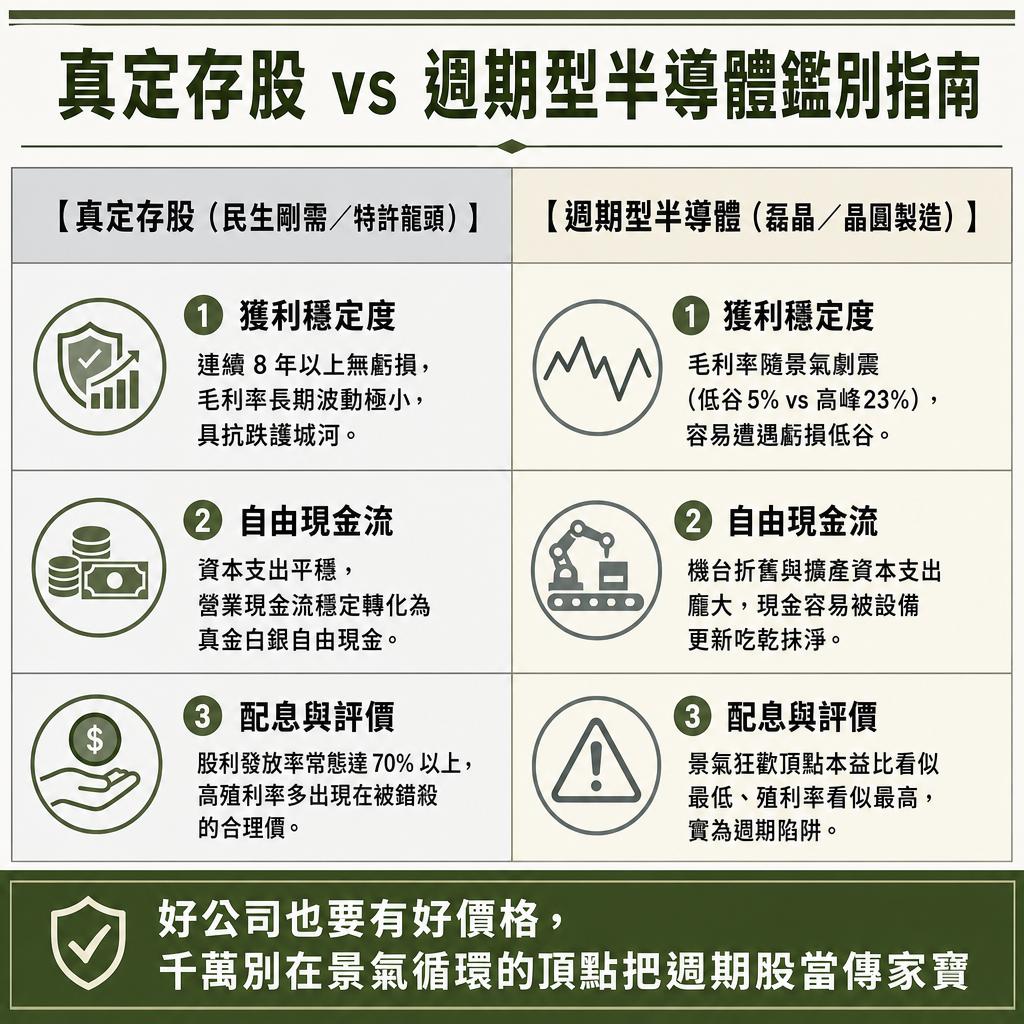
| 檢驗核心維度 | 真定存股特質(如官股金融、民生必需) | 週期型半導體特質(如嘉晶、磊晶廠) |
|---|---|---|
| 第一問:終端定價與需求穩定性 | 民生必需服務,消費者每天離不開,具轉嫁成本訂價權。 | 中間半成品材料,報價受全球供需與同業擴產劇烈牽動。 |
| 第二問:近八年獲利與股利一致性 | 連續 8 至 10 年維持穩定配息,無單季虧損紀錄。 | 獲利起伏達數倍,景氣低谷期會出現單季虧損與縮水配息。 |
| 第三問:資本支出與現金流含金量 | 資本支出平緩,自由現金流長年穩定佔營業現金流 60% 以上。 | 需持續投入先進機台設備,自由現金流隨擴產節奏起伏甚至轉負。 |
第一問聚焦護城河本質。若產品售價隨國際大廠開標起伏,客戶砍單時毛利只能被動承受,就代表缺乏定存股最需要的防禦底氣。
第二問檢視抗震能力。真定存股在極端市場情境下仍能配發穩定股息;而週期半導體在 2024 至 2025 年修正期中,單季毛利率跌破 6%,現金股利降至 0.50 元,證實其不具抗震力。
第三問檢視股利來源真實性。只有營業現金流長期超越資本支出,發給股東的股息才是無虞的資產收益,而非依靠融資借貸勉強維持的短暫成果。
買進前必查的 3 個財報數字與股利健保稅務試算
在實際買進之前,存股族必須親自上公開資訊觀測站確認 3 個客觀財報數據,並釐清自身稅務成本:
第一個必查數字是近 5 年自由現金流總和。若近 5 年自由現金流加總為負,或呈一年正一年負拉鋸,代表利潤多數被資本支出吞噬,長線配息穩定度必然大打折扣。
第二個必查數字是營業利益率的歷史波動範圍。檢視嘉晶近 5 年數據,高峰期能突破 15%,低谷期卻落入負值。營業利益率震幅過大的公司,本質上更適合作為景氣波段工具,而非定存標的。
第三個必查數字是資本支出佔營業現金流比例。適合長期存股的成熟型企業,該比例通常長期低於 40%;若連年高於 70%,代表公司處於激烈的產能軍備競賽中,難以維持高現金配息率。
除財報指標外,領取股利時的稅費也是算清實質報酬的重要環節:
- 二代健保補充保費門檻:單筆現金或股票股利達 20,000 元(含)以上時,由給付單位扣繳 2.11% 補充保費。以配息 0.50 元為例,持有 40 張以上即觸發扣繳條件。
- 綜合所得稅 8.5% 可抵減稅額:小資存股族採合併計稅,享有股利 8.5% 可抵減稅額,每戶上限 80,000 元。若個人綜所稅率為 5%,扣除抵減後每 10,000 元股利實質享有 350 元退稅。
- 高所得者 28% 分開計稅:綜所稅率達 30% 或 40% 的族群,可選擇按 28% 單一稅率分開計稅,避免被邊際高稅率侵蝕投資收益。
投資半導體追求的是資產增長與轉機爆發力,而存股追求的是安穩現金流。認清嘉晶作為轉機週期股的真實體質,將資金放在相應策略位置上,才能在市場熱潮中守護好資產的安全邊際。