
川湖單月營收年增接近200%,為什麼開盤直接跌停?市場正在為川湖股價「天天創高」的幻覺買單
暴飲暴食的急單,為何不能當成常態現金流?
單月營收年增 196.22%,如果換成普通製造業,這是足以讓董事會開香檳慶祝的成績。但在今天早盤,台股伺服器導軌龍頭川湖(2059)開盤鐘聲一響,沒有迎來掌聲,反而直接以跳空跌停開出,死死鎖在 11,790 元跌停板上,委賣單高高掛起。
很多盯著看盤軟體的投資人一頭霧水:難道全球 AI 伺服器的算力神話一夜破滅了?難道這家盤踞高階伺服器滑軌全球極高市佔率的專利巨頭,突然被競爭對手超車了?
如果回到商業現場拆開帳本,答案非常清楚:都不是。這既非護城河坍塌,亦非趨勢逆轉,而是一場在資本市場上反覆上演的「預期差屠殺」。
川湖 9 月營收月減 30% 原因:暴飲暴食的急單,為何不能當成常態現金流?
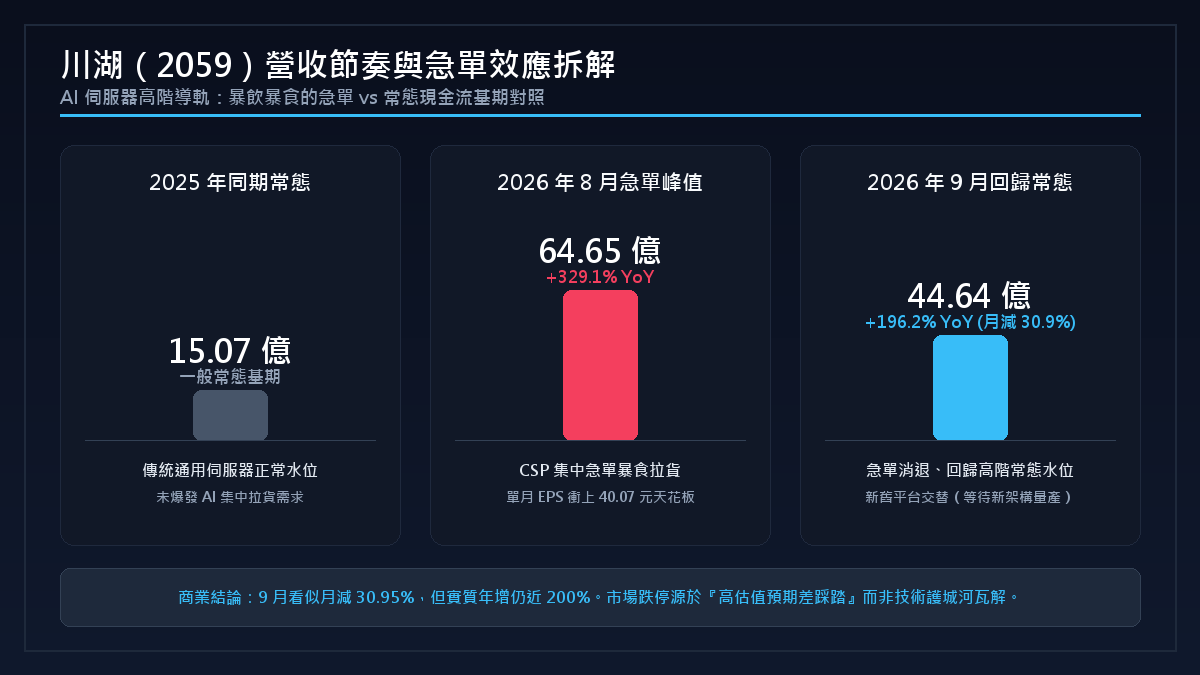
引爆今天恐慌賣壓的導火線,是川湖剛公告的 9 月自結營收——44.64 億元。單看數字,它終止了連續六個月刷新單月歷史新高的紀錄。更敏感的是,與 8 月創下歷史天花板的數字相比,9 月營收一口氣下滑了 30.95%。
在沒有分母的數字遊戲裡,「月減三成」足夠讓量化模型觸發停損。但做生意必須看分母:8 月那個被當作基準的營收數字,究竟是怎麼長出來的?
| 統計月份 | 單月營收 | 年增率 (YoY) | 月增率 (MoM) | 業務性質與出貨特徵 |
|---|---|---|---|---|
| 2026 年 8 月 | 約 64.65 億元 | +329.1% | +21.8% | CSP 集中急單暴食期(單月 EPS 衝上 40.07 元) |
| 2026 年 9 月 | 44.64 億元 | +196.2% | -30.95% | 急單消退回歸常態出貨、新舊平台交替空窗 |
| 2025 年同期 | 約 15.07 億元 | 基準點 | — | 傳統通用伺服器正常歷史水位 |
7、8 月期間,全球雲端服務商(CSP)為確保機櫃如期交付,向供應鏈發動密集急單拉貨。川湖 8 月自結淨利飆到 38.19 億元,單月 EPS 高達 40.07 元,兩個月累計 EPS 超過 90 元。這種獲利速度把市場想像力推到了極限。
但急單本質就是急單。它像暴雨能一口氣灌滿水庫,但絕不代表每天都會下暴雨。當 9 月集中拉貨告一段落,出貨自然回落到 44 億元常態水準。對比去年同期依然是近兩倍巨量成長;但在被狂歡沖昏頭的市場眼裡,大家早把暴飲暴食的異常峰值,誤認成了每個月都該繳出的低標。
川湖股價破萬為什麼跌停?高本益比面臨的「預期差修正」代價
做廣告行銷的人都知道一個鐵律:最危險的案子,不是產品不好,而是你在簡報時把客戶預期拉得太高,拉到連神仙都滿足不了。
二級市場亦同。當川湖股價被推升至破萬元時,買盤支付的巨大溢價,本質上是在為「月月改寫歷史」的極限假設預先買單。市場給予高估值的前提,是假設這台印鈔機必須毫無阻力地狂飆,哪怕是一個月的出貨節奏微調,都被視為不可饒恕。
高估值就像在萬丈高空走鋼索。順風順水時眾人誇讚體態輕盈;但只要空中飄過微風、腳步稍微停頓,圍觀群眾就會立刻爆發踩踏跳傘。今天鎖死的跌停板,反映的不是川湖賺不賺錢,而是資金在極度擁擠的交易空間裡,為自己的過度樂觀支付清算代價。
輝達新舊平台交替期:川湖專利壁壘與伺服器導軌出貨節奏
很多習慣看軟體財報的人,常陷入抽象陷阱,以為只要 AI 算力渴望無限,硬體供應鏈就能畫出一條永遠向右上狂飆的直線。
但實體工業有其無法被情緒加速的物理節奏。川湖生產的高階導軌不是可以複製貼上的代碼,它需要模具精密沖壓、表面特殊塗層與嚴苛力學公差檢驗,並且必須與伺服器機箱、托架以及整機櫃散熱架構進行嚴密客製匹配。
更關鍵的現實是專案生命週期交替。當前主流架構出貨高峰告一段落後,產業正在等待下一代平台的放量——包括輝達新一代 Vera Rubin 運算架構,以及各大雲端巨頭自行研發的客製化 ASIC 晶片機櫃。在新舊平台空窗期,客戶調整庫存、工廠轉換產線。營收在波峰之間出現一道暫時的波谷,本是製造業再正常不過的呼吸節奏。
川湖手中累積的數千項精密滑軌專利沒有在一夜之間過期,高階 AI 伺服器導軌超過八成的關鍵市佔率也沒有被搶走。今天唯一改變的,只是那些指望靠著一張歷史新高營收截圖、明天就想套現走人的短線籌碼的耐心。
投資川湖該看什麼?分清常態獲利能力與短線急單幻覺
我們不需要預測明天或下週股價會在哪個點位止跌,因為市場情緒踩踏向來不講道理;但如果我們要從這場跌停中帶走一個能遷移到下一門生意的判斷,面對高價成長股的營收震盪,投資人至少該建立三道自檢指標:
- 分清常態基期與暴食急單:不把特定月份的集中出貨峰值直接乘以十二個月來算全年獲利。
- 確認核心技術壁壘是否鬆動:跌停是源於競爭對手瓜分市佔率,還是僅僅是單純的交期排程空窗。
- 衡量市場預期被透支的程度:當股價已經預支未來兩年的完美增長時,任何正常的呼吸放緩都會被放大成災難。
看一家公司的真實價值,永遠要分得清什麼是「底層的常態護城河」,什麼是「週期頂點的急單幻覺」。當所有人都在為連續改寫歷史的營收歡呼、把暴飲暴食當成常態身材時,你必須冷靜去看分母的極限;而當急單退潮、恐慌資金因為「月減」而奪門而出時,你才真正有機會看清楚,這家公司在退去潮水之後,留在沙灘上的底層資產到底有多重。
參考資料與延伸閱讀
- 台灣證券交易所公開資訊觀測站(MOPS),川湖(2059)2026 年 9 月份自結營收公告與財務資訊說明。
- 台灣證券交易所(TWSE)個股日成交資訊,川湖(2059)2026 年 10 月 7 日行情與委託成交統計。
- 馬拉松資產管理公司(Marathon Asset Management),《資本回報:穿越投資週期的經典策略》(Capital Returns),探討硬體供應鏈資本支出與產能擴張週期之經典著作。
- 霍華·馬克斯(Howard Marks),《投資最重要的事》(The Most Important Thing),詳述週期波動、市場心理過度反應與預期差修正機制。