
「我要拋棄繼承!」長輩欠債千萬不理就好?律師揭3個月法定時效:不拿遺產不用還債的致命誤區
律師揭3個月黃金期限:少寄這通知連累下一代
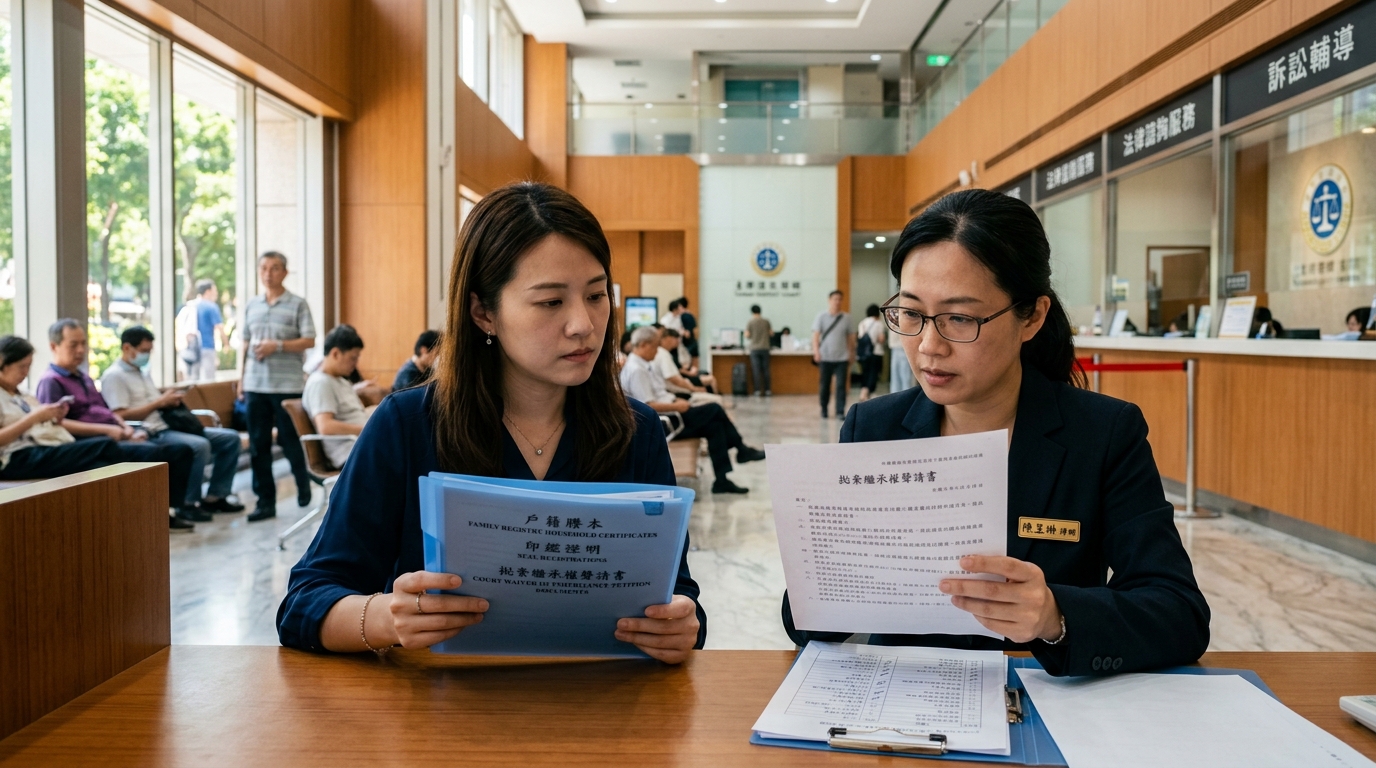
長輩過世留下巨額債務放著不管就沒事?小心薪水被強制扣押!家事律師解析拋棄繼承黃金3個月期限與聲請流程,防止巨債轉嫁連累子女家人。
本文將讓你學到
- 長輩猝逝地下錢莊找上門?破解「不拿遺產就不用還債」的致命法律誤區
- 「不是全面限定繼承了嗎?」家事律師揭開隱形負債被強制扣薪的真相
- 限定繼承 vs 拋棄繼承:法律效力、風險與適用情境完整對照表
- 把握知悉起3個月黃金期!法院拋棄繼承聲請與通知後順位的4步全SOP
- 常見疑惑解答:我拋棄繼承後,長輩留下來的勞保死亡給付或商業保險還能領嗎?
長輩猝逝地下錢莊找上門?破解「不拿遺產就不用還債」的致命法律誤區
在台灣繼承實務上,最常讓繼承人身敗名裂的往往是以下三大錯誤認知:
- 誤區一:以為「不主動繼承就不算繼承」:依《民法》第1147條與1148條規定,繼承從被繼承人死亡那一秒開始「自動發生」,所有財產與債務同時移轉給繼承人。法律上根本沒有「我不去辦就不算」這回事!若未在法定期限內向法院正式遞狀拋棄,你就是法定繼承人。
- 誤區二:以為「戶籍分開、多年沒聯絡就免責」:父母早年離異、跟著母親長大、三十年沒見過生父,生父過世欠了一屁股債,子女依然是第一順位繼承人!民法的血親繼承權完全不受同住與否或有無感情影響。
- 誤區三:誤拿長輩提款卡領錢辦後事:長輩過世後,子女拿著長輩印鑑與提款卡去ATM領出幾萬元支付喪葬費。這在民法上屬於「處分遺產」!債權人可以依《民法》第1163條主張你「隱匿遺產或意圖詐害債權」,法院將判決你喪失有限責任利益,必須用自己的全部個人財產替長輩背債!
「不是全面限定繼承了嗎?」家事律師揭開隱形負債被強制扣薪的真相
很多民眾誤解了民國98年修法後的「概括繼承有限責任」。法律雖然規定「繼承人對於被繼承人之債務,以因繼承所得之遺產為限,負清償責任」(民法第1148條第2項),但這是一把充滿陷阱的雙面刃:
- 煩瑣的清算義務與訴訟纏身:限定繼承人必須在知悉繼承3個月內開具「遺產清冊」陳報法院、進行公示催告,並嚴格依照債權比例平均受償。如果被繼承人債務盤根錯節,繼承人會連續好幾年不斷收到法院傳票、強制執行扣押令,必須不斷請假出庭證明「遺產已經清算歸零」,生活被官司徹底癱瘓。
- 未依法造冊清算的重大賠償責任:若繼承人未依法陳報法院清算,私下先還了跳出來要錢的A銀行,後來突然又冒出B債權人,依民法第1161條,繼承人必須「以自己的固有個人財產」賠償B應受償的金額!
- 唯一能「徹底斬斷債務因果鏈」的只有拋棄繼承:向法院具狀聲請「拋棄繼承」並經法院備查核發准予備查函後,你在法律上溯及自長輩死亡時起「徹底喪失繼承人身份」,債務人無權向你提告、無法扣押你的一毛薪資,徹底乾乾淨淨退出繼承舞台!
限定繼承 vs 拋棄繼承:法律效力、風險與適用情境完整對照表
究竟該選擇陳報遺產清冊(限定繼承)還是拋棄繼承?請參考以下決策矩陣:
| 比較向度 | 法定有限責任(陳報遺產清冊) | 法院具狀「拋棄繼承」 |
|---|---|---|
| 法律實質效果 | 依然具備繼承人身份,以所得遺產為限還債,剩餘可繼承 | 自始脫離繼承關係,長輩的一切財產與債務完全與你無關 |
| 最佳適用情境 | 長輩留下房產土地,但「不確定是否有隱藏債務」時 | 確定長輩負債大於資產、或債務關係極度混亂複雜時 |
| 後續潛在風險 | 若清算程序疏漏或動用財產,恐遭債權人提告喪失保障 | 零風險!法院備查核發後,債權人不得向你主張任何權利 |
| 法定期限起算 | 知悉得繼承之日起3個月內向法院陳報 | 知悉得繼承之日起3個月內以書面向管轄法院聲請 |
| 對下一代之影響 | 若有剩餘財產,下一代未來可繼續繼承 | 繼承權會順序移轉給下一順位,必須同步通知或一同拋棄! |
把握知悉起3個月黃金期!法院拋棄繼承聲請與通知後順位的4步全SOP
辦理拋棄繼承完全可以自己辦理,不需要花大錢請代書。只要備齊以下四步驟,規費僅需新台幣1,000元:
- 第一步:至戶政事務所調取全戶戶籍謄本與印鑑證明:申請被繼承人(過世長輩)的「除戶戶籍謄本」、所有拋棄繼承人的「現戶戶籍謄本」、以及成年繼承人的「印鑑證明」與印鑑章。
- 第二步:製作繼承系統表與撰寫聲請狀:至司法院網站下載「家事拋棄繼承聲請狀」,詳細畫出包含直系血親卑親屬、父母、兄弟姊妹、祖父母的「繼承系統表」,並在系統表上蓋上所有拋棄人的印鑑章。
- 第三步:寄發「存證信函」書面通知因拋棄而應為繼承之人(極重要!):依《民法》第1174條第3項規定,拋棄繼承者必須以書面通知因其拋棄而應為繼承之人(例如你拋棄後,繼承權會順移給你的子女或孫子女)。至郵局寄發存證信函通知後順位繼承人,並將「存證信函存證聯及雙掛號收件回執」一併附於法院聲請書內!若漏了這步,法院會命你補正,嚴重甚至影響效力!
- 第四步:向被繼承人死亡時戶籍地的「地方法院家事法庭」遞狀遞件:將聲請狀、戶籍謄本、印鑑證明、繼承系統表、存證信函回執裝訂,親送或雙掛號郵寄至管轄法院家事法庭,並繳納規費1,000元。待約1至2個月後收到法院寄發的「准予備查公文函」,即大功告成!請永久妥善保存該公文影本。
常見疑惑解答:我拋棄繼承後,長輩留下來的勞保死亡給付或商業保險還能領嗎?
Q1:我辦了拋棄繼承,還可以請領長輩的勞保死亡給付或商業保險理賠金嗎?
答:這取決於給付的「法律性質」!1. 勞工保險之死亡給付(喪葬津貼、遺屬年金/津貼):屬於《勞工保險條例》基於公法特別保障遺屬生活之法定給付,其受領權屬於「遺屬自身之獨立權利」,不屬於被繼承人的遺產!即使辦理拋棄繼承,依然可以合法領取,且債權人無權扣押!;2. 商業人壽保險:若保單上明確指定了你為「身故受益人」,保險金依《保險法》第112條規定不計入遺產,同樣可以全額領取且不受拋棄繼承影響!但若保單未填寫受益人(變更為法定繼承人),則該保險金將落入遺產範疇。
Q2:如果第一順位的子女全部拋棄繼承,債務會不會跑到孫子或兄弟姊妹身上?
答:答案是:會的!依民法繼承順序,第一順位為直系血親卑親屬(子女、孫子女),第二順位為父母,第三順位為兄弟姊妹,第四順位為祖父母。當第一順位的子女全部拋棄時,繼承權會先順移給「孫子女」;若孫輩也全部拋棄,則會移轉給「第二順位父母」;以此類推。因此,家族若確定要切斷債務,最乾淨的做法是「由第一順位子女連同所有孫子女、乃至後順位親屬,在同一次聲請中共同具狀拋棄繼承」,一網打盡徹底終結債務連鎖!