
搭高鐵出事信用卡賠不賠?西班牙高鐵追撞掀旅平險理賠3大死角
海外鐵路重大意外警訊!公共運輸旅平險認定門檻、醫療實支缺口與求償自救清單
2026年10月28日西班牙托雷多高鐵追撞事故釀64至68人死亡、百餘人受傷,大批旅人急切查詢「西班牙高鐵 旅平險理賠」保障範圍:刷信用卡買車票到底賠不賠?實務上,信用卡附贈的公共運輸旅平險門檻極嚴,沒有海外全程防護,且關鍵意外醫療額度常僅數萬元,難以支應歐洲龐大急救開銷,亦無法理賠後續火車停駛造成的行程延誤。
- 以為刷卡買高鐵票就享有全程保障,踏出車站發生意外才發現完全不在承保期間內。
- 誤把卡片宣傳的幾千萬元身故失能保額當作護身符,重傷送醫才發現實支醫療額度僅有5萬元。
- 高鐵軌道停擺導致後續行程全部泡湯,向發卡銀行申請不便險補償卻因非航空班機遭拒賠。
📌 刷卡買高鐵 vs 自費旅平險保障落差速查
- 保障有效期間
信用卡附贈公共運輸旅平險:僅限「搭乘及上下」高鐵車廂期間
自費產險海外旅行綜合險:自踏出家門起至返家止(海外全程)
理賠條款魔鬼細節:出了高鐵驗票閘門或在車站大廳跌倒,信用卡險均不理賠。 - 意外傷害醫療
信用卡附贈公共運輸旅平險:通常僅 3 萬~10 萬元(部分頂級卡稍高)
自費產險海外旅行綜合險:通常可規劃 150 萬~200 萬元以上
理賠條款魔鬼細節:歐洲急診與加護病房費用極高,數萬元額度難以填補手術自費缺口。 - 海外突發疾病
信用卡附贈公共運輸旅平險:完全不承保(疾病零理賠)
自費產險海外旅行綜合險:實支實付(常含歐洲醫療加倍給付機制)
理賠條款魔鬼細節:高鐵上因急性心肌梗塞或水土不服昏迷就醫,信用卡險一毛不賠。 - 火車延誤不便險
信用卡附贈公共運輸旅平險:多數不賠(條款僅限固定航線飛機)
自費產險海外旅行綜合險:依方案包含「旅程更改」或陸運中斷補償
理賠條款魔鬼細節:高鐵追撞導致軌道封閉、銜接不上班機,信用卡不便險無法給付。 - 緊急醫療轉送
信用卡附贈公共運輸旅平險:限額極低或僅提供諮詢轉介
自費產險海外旅行綜合險:通常涵蓋 100 萬~300 萬元國際救援
理賠條款魔鬼細節:安排醫療專機或商務艙加醫療團隊護送返台,費用動輒數百萬元。
本文將讓你學到
- 信用卡刷車票不等於全程保障:公共運輸旅平險的3個認定門檻
- 身故保額幾千萬卻賠不到醫藥費:海外重大外傷實支實付的額度缺口
- 高鐵癱瘓行程大亂:為什麼信用卡不便險多數不理賠火車延誤
- 海外遭遇鐵路意外自救指南:出院前必備單據與健保核退4個步驟
信用卡刷車票不等於全程保障:公共運輸旅平險的3個認定門檻
多數持卡人看見信用卡權益手冊上印著高達數千萬元的旅平險,便直覺認為只要出國交通刷了這張卡,整趟海外行程就萬無一失。然而在保險理賠審查的實際作業中,信用卡附贈的保險全名為「公共運輸工具期間旅行平安保險」,其啟動條件存在嚴格的法律界線。
首先是「全額票款支付」的硬性規定。保戶必須使用同一張信用卡全額刷付該班固定班次高鐵車票,或是支付 80% 以上的旅行團費。
若旅客在歐洲購買的是無固定班次、未事先完成劃位定位的鐵路通用周遊券,或是使用綁定聯名卡的電子票證感應扣款,往往會因為缺乏對應特定車次的購票憑證,直接遭到保險公司排除在承保範圍之外。
其次是「保障期間的嚴苛限制」。與搭乘飛機享有往返機場前後特定時數延伸保障不同,搭乘陸上公共運輸工具時,絕大多數保單條款嚴格鎖定在「以乘客身分搭乘及上下該班車廂之期間」。換言之,保障自一隻腳踏上車廂開始,至雙腳踏出車廂踏板離開為止。
如果在高鐵月台排隊候車遭行李推擠跌倒、在車站大廳樓梯踩空摔傷,或是走出車站轉搭接駁巴士時遭遇交通事故,皆不屬於該班高鐵的搭乘期間。除非持有極少數頂級卡額外附加的「海外全程旅平險」,否則一般的信用卡旅平險在旅客跨出高鐵車廂那一刻起,責任便已宣告終止。
第三是「單獨刷車票無法回溯全程」。若抵達歐洲的跨國機票使用的是現金或其他卡片,僅在當地臨時刷卡購買一段西班牙高鐵票,這張信用卡所啟動的保障,百分之百僅限於搭乘該趟高鐵的幾十分鐘或幾小時之內,絕不會自動外溢為整趟西班牙自由行的全程旅平險。
身故保額幾千萬卻賠不到醫藥費:海外重大外傷實支實付的額度缺口
在鐵路追撞等重大交通災難中,死傷者往往面臨骨折、內出血、粉碎性創傷或嚴重外傷擠壓,緊急送入當地醫院開刀搶救是保命的關鍵。此時最急需動用的保險功能,是填補醫療開銷的「傷害醫療保險(實支實付型)」,而非身故理賠金。
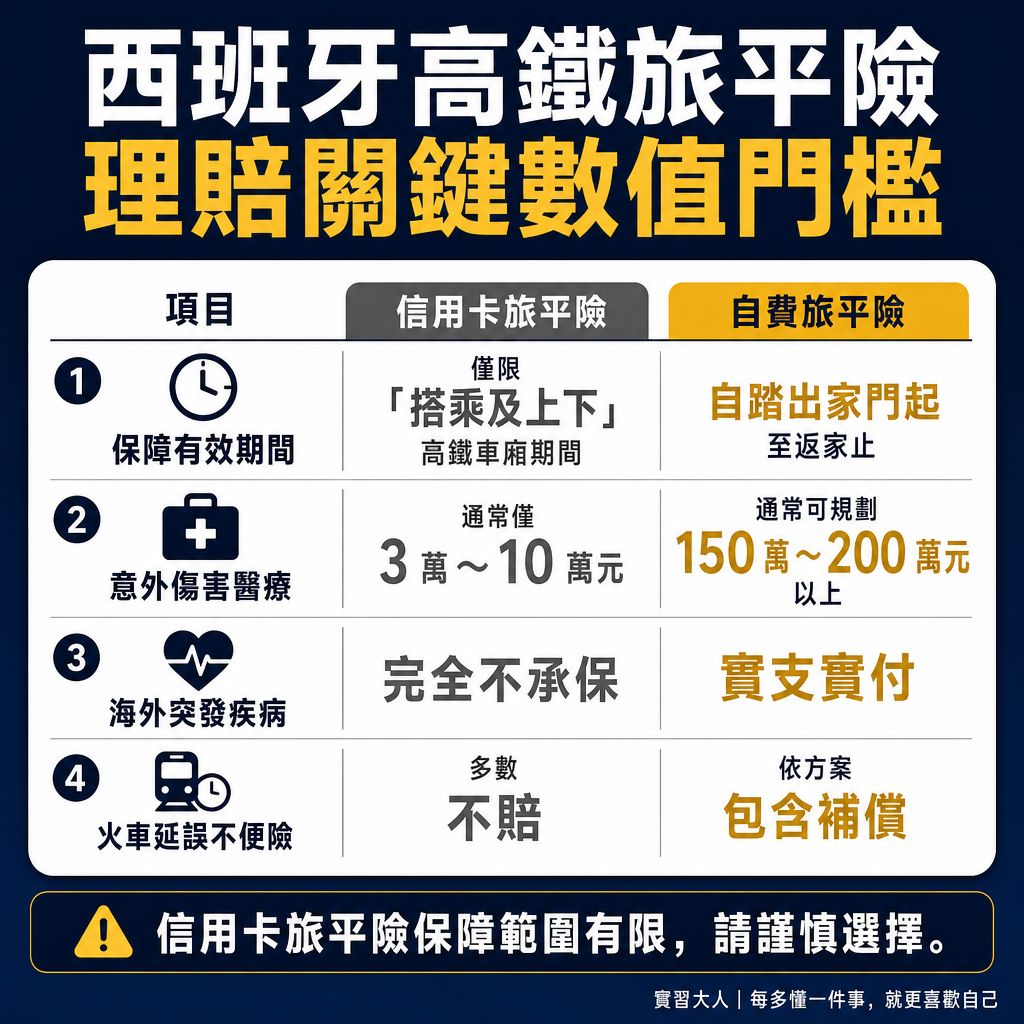
▲ 圖解:信用卡附贈旅平險與自費產險保障差異
許多旅客常被銀行廣告標榜的「2,000 萬至 5,000 萬元高額保障」所蒙蔽。翻開各發卡行配合產險公司的承保合約對照表便能發現,那幾千萬元的數字僅適用於「意外身故或全失能」;
至於在事故中受傷求診的實支實付意外傷害醫療限額,普卡或白金卡通常只有 3 萬至 5 萬元,即便等級較高的御璽卡、無限卡或世界卡,額度也普遍落在 10 萬元新台幣左右。
歐洲各國醫療費用極為昂貴。在沒有當地公醫身分的外國旅客自費就醫情境下,急診創傷處置、斷層掃描、全身麻醉手術與骨釘耗材費用,加上加護病房每晚數千歐元的住院帳單,隨便一項重大外傷的醫療開銷就能突破 50 萬至 100 萬元新台幣。
信用卡附贈的 10 萬元限額在進開刀房的第一時間就已消耗殆盡,剩餘數十萬元的醫療差額全得由傷者或家屬自行承擔。
更嚴重的風險是「國際緊急醫療轉送」。若傷勢嚴重需要醫療專機後送回台,或需拆除民航機座位配置擔架與隨行醫護團隊,跨洲飛行費用動輒落在 150 萬至 300 萬元新台幣之間。
多數信用卡僅提供海外緊急救援電話諮詢,即便部分商務卡附帶救援給付,其轉送費用上限也常設在 1 萬至 5 萬美元之間,遠不足以全額支付跨國專機花費。
學者納西姆·塔雷伯在《黑天鵝效應》中深入探討極端衝擊的本質:人類往往因為重大災難發生機率極低而忽略其代價,然而一旦風險具象化,其破壞力足以徹底擊潰個人的財務底線。
保險的核心價值從來不是為了博取小額賠償,而是透過確定且可負擔的預防成本,精準切斷承受不起的毀滅性黑天鵝。自費規劃具備 150 萬元以上醫療實支實付與高額緊急醫療轉送的海外旅平險,才是抵禦境外致命意外的根本防線。
高鐵癱瘓行程大亂:為什麼信用卡不便險多數不理賠火車延誤
重大鐵路追撞事故發生後,除了第一線傷亡救治,緊隨而來的是雙向軌道全數中斷、號誌安全系統全面封閉。數以萬計的旅客受困於馬德里或塞維利亞沿線各站,隨之面臨預訂的星級飯店無法入住、跨國銜接航班脫班作廢、必須臨時高價改訂住宿與其他交通工具的龐大衍生開銷。
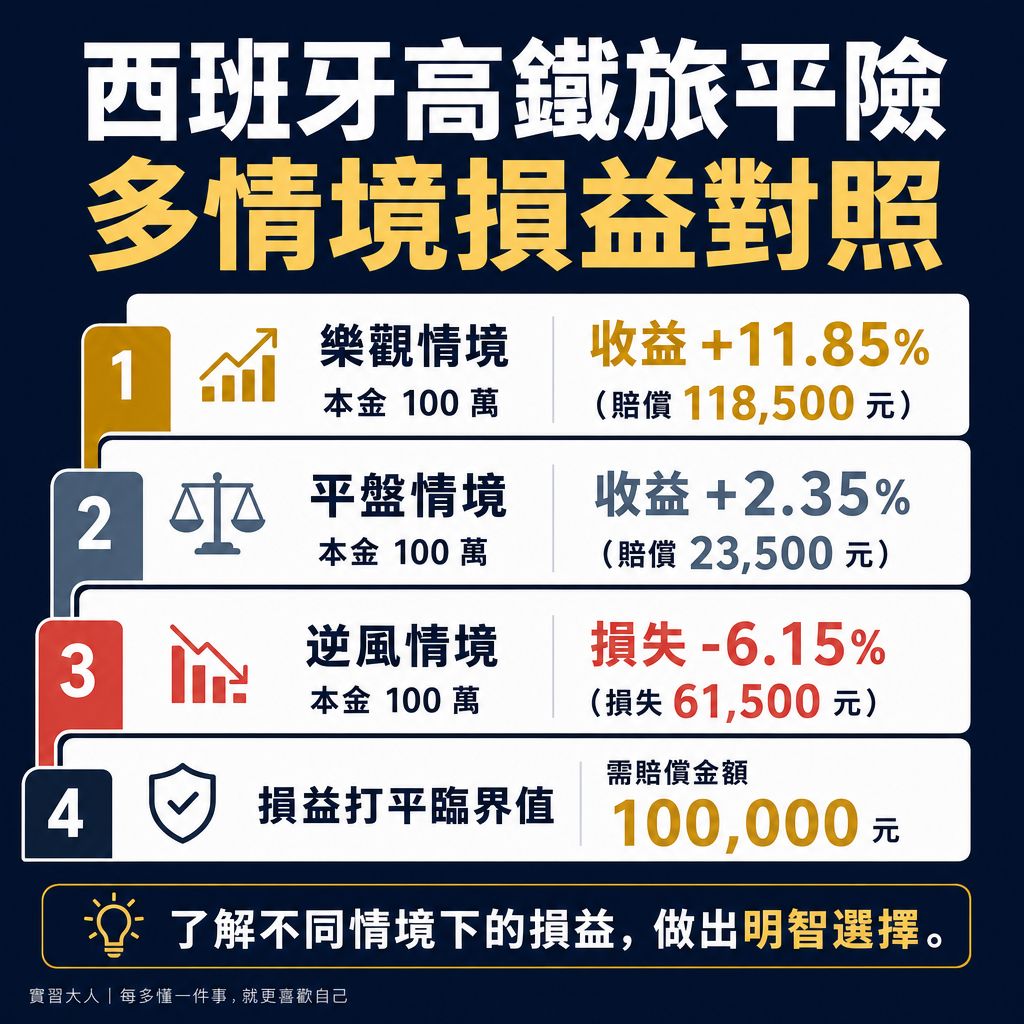
▲ 圖解:不同情境下的旅平險損益分析
許多旅客在火車站焦急致電發卡銀行客服申請「旅遊不便險」理賠時,得到的答覆往往是拒絕給付。這項落差來自消費者對「旅行延誤」的直覺理解,與保險契約白紙黑字定義的衝突。
目前絕大多數信用卡隨卡贈送的旅遊不便險,其條款名稱清清楚楚載明為「班機延誤保險」與「行李延誤保險」。契約中對於延誤標的之定義,嚴格限定於經政府許可登記之「定期商業客運航班飛機」。
無論高鐵停駛是因嚴重出軌、號誌故障還是全線停電,只要延誤發生的載具是火車、高鐵或郵輪,信用卡不便險通通一律不賠。
自費投保產險公司的海外旅遊綜合險時,同樣必須仔細檢視條款文字:
- 傳統「班機延誤型」條款:僅針對搭乘飛機延誤 4 小時以上提供定額或限額補償,鐵路罷工或鐵路事故完全排除在給付範圍外。
- 涵蓋陸運之「旅程延誤」或「行程更改」條款:條款中若明確載明「所搭乘之固定班次大眾陸上交通工具因遭遇意外事故、惡劣天候或罷工致延誤特定時數以上」,才會理賠旅客因此額外支出的合理住宿費、餐飲費與重買車票之交通差額。
在規劃長途跨國火車旅行時,若將行程不便的希望全寄託在信用卡附贈的不便險上,面對突如其來的交通癱瘓,勢必陷入自掏腰包承擔全數損失的窘境。
海外遭遇鐵路意外自救指南:出院前必備單據與健保核退4個步驟
在異國他鄉不幸遭遇公共交通意外時,驚慌之中往往容易遺漏關鍵理賠佐證。為了確保後續商業保險與健保能夠順利核賠,自事故發生至返國申請,必須依序完成以下 4 個標準自救處置動作:
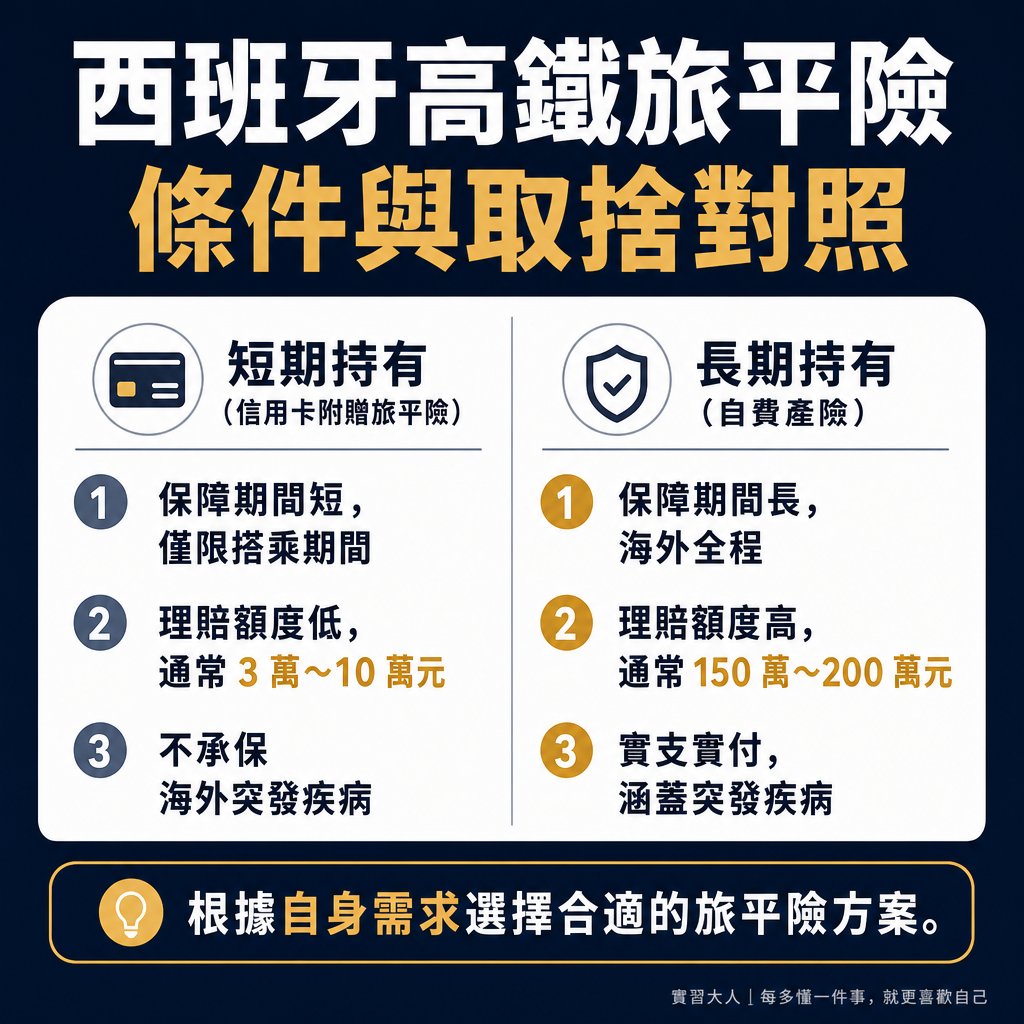
▲ 圖解:短期與長期旅平險的利弊分析
- 出院前取得完整英文醫療單據:
離開海外醫療院所前,務必向院方申請「英文診斷證明書(Medical Certificate)」與「醫療費用明細收據正本(Official Receipt & Itemized Bill)」。診斷證明書上必須明確載記受傷原因為外來突發事故、確切傷損病名、施行之手術名稱與處置細節。若僅拿單一總額收據而無各項用藥與手術耗材明細,回台審核時將面臨繁複的補件程序。 - 索取官方事故與搭乘證明:
向西班牙國營鐵路公司(Renfe)、私營運營商(如 Iryo)或當地處理事故的警察機關(Policía Nacional / Guardia Civil),索取「列車事故證明」或「報案三聯單證明文件」,並完整保存印有本人姓名、日期、班次與座號之電子車票與刷卡消費紀錄。此份文件是證明事故發生於「搭乘公共運輸工具期間」的唯一法定直接證據。 - 返國 6 個月內向健保署申請「自墊醫療費用核退」:
回國後第一件事,不是直接把單據寄給商業保險公司,而是先行檢附出入境證明、醫療收據正本、費用明細與診斷書,向衛生福利部中央健康保險署申請「全民健康保險境外就醫自墊醫療費用核退」。健保署審核通過後,會依照當季公告之境外醫療給付上限核撥退費,並在醫療收據正本上加蓋核退戳記,發給「核定通知單」。 - 檢附健保核定單向產險公司申請實支實付差額:
取得健保核定通知單後,再連同蓋有核退章的收據正本及診斷書,向投保之產險公司申請商業旅平險的「意外傷害醫療」實支實付理賠。先經健保核退能確保保單依 100% 實際差額給付;若未先經健保核退直接向商業保險申請,保險公司依約將以「非健保身分就醫」為由,將實際給付金額強制打折為 65% 至 70%,直接造成數萬元以上的理賠損失。