
新青安寬限期後月付金翻倍怎麼辦?千萬房貸試算對照與八大行庫必備文件
從公股銀行申辦門檻、機動利率補貼到寬限期後月付金翻倍陷阱,首購族必看全期現金流財務規劃
青安貸款怎麼貸?答案是:只要年滿 18 歲且名下無自用住宅,向八大公股銀行備齊所得財力與買賣契約即可申請;但理性財務規劃的核心從不在於「借不借得到」,而在於「5 年寬限期結束後,月付金翻倍你繳不繳得起」。
在房價高檔盤整的環境下,許多年輕購屋族將政府「青年安心成家購屋優惠貸款」(新青安)視為買房及時雨。最高 1,000 萬額度、40 年期、5 年寬限期與補貼後 1.775% 機動利率,確實大幅降低初期進場門檻。然而,從理財規劃維度切入,房貸是長達三、四十年的現金流負擔。若缺乏通盤精算,前期的輕鬆感極可能在數年後演變成無法承受的財務重擔。
本文將讓你學到
- 青安貸款申請資格與申貸門檻排查
- 八大公股銀行申貸流程與必備文件清單
- 利率計算機制與階梯式補貼期限全解析
- 1,000 萬房貸月付金試算:40 年與 30 年寬限期前後對照
- 房貸槓桿的心智幻覺:別讓寬限期壓垮真實生活
- 一生一次與自住切結:轉租與違規查核代價
- 青安貸款常見問題解答
青安貸款申請資格與申貸門檻排查
申辦青安貸款的第一步,是客觀確認自身是否符合主管機關設定的法定硬性指標:
- 年齡條件:借款人須滿 18 歲,申貸時未滿 50 歲。公股銀行通常採取「借款人年齡加計貸款年限不得超過 80 年」準則。例如 45 歲申貸,最長核貸年限通常為 35 年,難以開滿 40 年。
- 名下無自有住宅:借款人本人、配偶及未成年子女名下,全數不得持有自有住宅。銀行會調閱財政部「全國財產稅總歸戶財產查詢清單」嚴格比對。
- 個人年所得限制:借款人本人年所得總額不得超過 200 萬元,旨在精準照顧受薪族與中產首購家庭。
- 房屋總價與成數上限:購買之成屋或中古屋,鑑價或契約總價上限為:台北市 3,500 萬元、新北與新竹 2,500 萬元、其他縣市 2,000 萬元。最高核貸成數為 8 成。
- 核貸額度級距:一般家庭上限 1,000 萬元;結婚登記 2 年內之新婚家庭上限 1,200 萬元;育有未成年子女家庭上限 1,500 萬元。
八大公股銀行申貸流程與必備文件清單
青安貸款須向經指定的 8 家公股金融機構辦理:臺灣銀行、臺灣土地銀行、合作金庫商業銀行、第一商業銀行、華南商業銀行、彰化商業銀行、兆豐國際商業銀行、臺灣中小企業銀行。
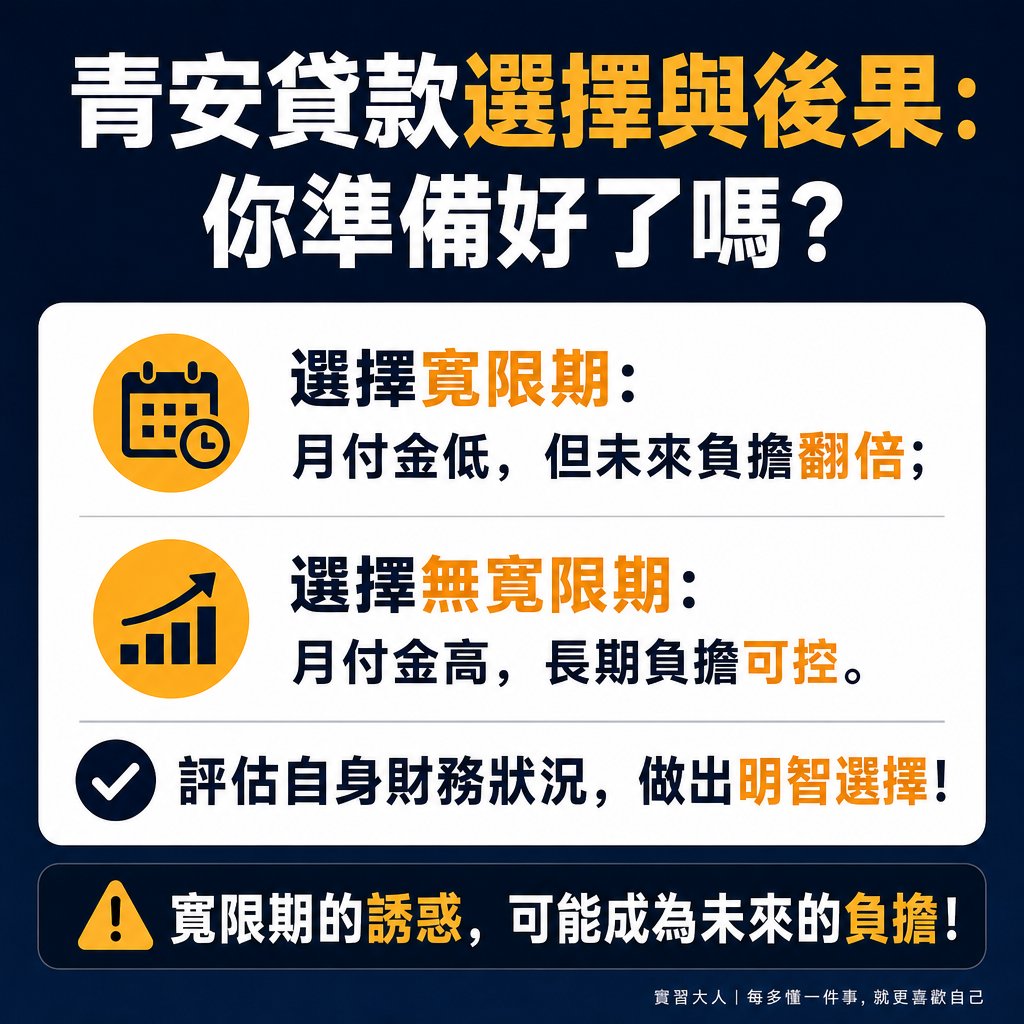
▲ 圖解:青安貸款的選擇與後果對照,幫助你做出明智的決策。
標準申辦流程分為四個步驟:
- 步驟一:簽約送件:簽署不動產買賣契約後,向公股銀行房貸部遞件並指定申辦青安專案。
- 步驟二:鑑價徵信:銀行辦理房屋價值評估,調閱聯徵紀錄審核個人信用與負債收支比。
- 步驟三:核貸照會與簽署切結:確認額度、利率、年限與寬限期,並簽署「自用住宅使用切結書」。
- 步驟四:對保撥款:借款人完成簽約對保,委由代書完成抵押權設定登記後正式撥款。
申貸必備文件:雙證件影本、戶籍謄本、近年度所得清單與財產清單、近 6 個月薪轉存摺明細、買賣契約書與建物權狀影本。
利率計算機制與階梯式補貼期限全解析
首購族常誤以為 1.775% 是 40 年固定利率。事實上,青安貸款屬於「機動利率」,並搭配階段性「政府與銀行利息補貼」。
現行利率以「中華郵政 2 年期定儲未達 500 萬元機動利率」為基準加碼,並採「3+3 階梯式補貼」設計:
- 前 3 年(完整補貼):政府專款補貼與銀行減收合計補貼 2 碼(0.5%),借款人實質負擔一段式利率目前為 1.775%。
- 第 4~6 年(遞減期):自第 4 年起補貼逐年減少半碼(0.125%),利率微升至約 1.900%、2.025%、2.150%。
- 第 7 年起(補貼期滿):補貼退場,利率回歸原定契約利率(目前約 2.275% 以上),隨央行政策機動調整。
若規劃長期財務時僅以 1.775% 推算 40 年,必然嚴重低估後續利息支出。
1,000 萬房貸月付金試算:40 年與 30 年寬限期前後對照
我們以貸款上限 1,000 萬元為基準,採用一段式機動利率本息平均攤還,試算月付金變化:
- 40 年期(無寬限期,本息均攤)
第 1~3 年月付金(利率 1.775%):約 24,885 元
第 4~5 年月付金(遞減補貼):約 25,369 ~ 25,853 元
第 6 年月付金:約 26,340 元
第 7 年起月付金(回歸 2.275%):約 26,830 元 - 30 年期(無寬限期,本息均攤)
第 1~3 年月付金(利率 1.775%):約 35,970 元
第 4~5 年月付金(遞減補貼):約 36,603 ~ 37,241 元
第 6 年月付金:約 37,882 元
第 7 年起月付金(回歸 2.275%):約 38,528 元 - 40 年期(開滿 5 年寬限期)
第 1~3 年月付金(利率 1.775%):約 14,792 元(純繳息)
第 4~5 年月付金(遞減補貼):約 15,833 ~ 16,875 元(純繳息)
第 6 年月付金:約 34,555 元(大暴增)
第 7 年起月付金(回歸 2.275%):約 34,555 元(剩 35 年均攤) - 30 年期(開滿 5 年寬限期)
第 1~3 年月付金(利率 1.775%):約 14,792 元(純繳息)
第 4~5 年月付金(遞減補貼):約 15,833 ~ 16,875 元(純繳息)
第 6 年月付金:約 43,620 元(翻近 3 倍)
第 7 年起月付金(回歸 2.275%):約 43,620 元(剩 25 年均攤)
數據清晰呈現兩大現實:首先,40 年期無寬限期雖每月繳 2 萬多,但 40 年累積利息超過 500 萬元。其次,開滿 5 年寬限期後,40 年期月付金從 1.4 萬跳升至 3.4 萬,增幅達 133%;30 年期更飆破 4.3 萬元,增幅逼近 200%。
房貸槓桿的心智幻覺:別讓寬限期壓垮真實生活
金融著作《你不該看到的金融真相》(喬許·布朗)指出,金融市場常利用「延遲償還」包裝風險,讓人產生負擔得起的錯覺;理財名家阮慕驊在《慢慢富,比快快窮容易》中亦強調,致富核心在於現金流紀律,而非把槓桿開到極限。
這正是首購族常面臨的「房貸槓桿心智幻覺」。月薪 5 至 6 萬元的受薪族,看見前三年每月只需繳 1.4 萬元利息,容易誤判自身的還款耐受力。但寬限期並未免除本金,只是將償債壓力高度濃縮至未來。
第 6 年寬限期結束且補貼退場時,月付金暴增至 3.5 萬至 4.3 萬元,容易正逢育兒、父母照護或職涯轉折的高支出期。房貸支出若突破家庭月收入 50%,現金流防禦網將極為脆弱,稍遇變故便有斷頭風險。
財務安全準則:評估買房能力,務必以「無寬限期、回歸原定利率時的每月本息攤還額」不超過家庭總月收入 35% 為限。
一生一次與自住切結:轉租與違規查核代價
防杜投機炒作,主管機關已設下嚴格法律防線:
- 一生一次限制:民國 112 年 8 月 1 日起核貸者,一生僅限享有一次優惠,未來換屋無法再申辦。
- 自住查核機制:簽署之「自住切結書」具法律效力,政府透過跨部會租賃登錄、所得申報與水電度數跨部會勾稽。
- 違規代價嚴厲:一旦查獲人頭代持或出租,銀行將追回全數已補貼利息、調高利率至非自住水準(2.6% 以上),並大幅縮減年限要求提前還款。
青安貸款常見問題解答
名下繼承長輩祖厝持分,還能申辦青安貸款嗎?
可以。若因繼承取得共有房屋持分,且持分面積極小、現值低,經向公股銀行檢附財產清單與權狀審查,多數情況下會認定名下無自用住宅而准予申貸,但簽約前應先向銀行預審確認。
青安貸款的補貼利率會隨央行升息調高嗎?
會的。青安利率以中華郵政 2 年期定儲利率為基準,央行若升息,基準利率同步上揚,實質月付金也會增加,並非絕對固定。
青年創業貸款能與青安房貸同時申請嗎?
可以並存,但性質不同。創業貸款針對營運資金,青安針對個人購屋。銀行審核房貸時會將各項貸款納入總負債收支比精算,若負債比過高,房貸成數或金額可能下修。
寬限期滿若月付金負擔過重,可以轉貸嗎?
難度極高。目前民間銀行難以提供等同青安的補貼低利與 40 年長年期,加上央行信用管制收緊,轉貸利率容易高達 2.4% 以上且需額外支出手續費與規費。因此申貸之初就應依無寬限期標準做好財務規劃。