
景氣對策信號連亮紅燈該出場嗎?國發會燈號「紅燈停」迷思與過熱防坑
連9紅追平歷史紀錄!深度拆解9大指標滯後性、紅燈全清倉踏空代價與大人移動停利指南
國發會最新公布的景氣對策信號綜合判斷分數衝上41分高檔,燈號連續亮出第9顆紅燈,正式追平歷史最長連紅紀錄。各大財經社群隨即被「景氣過熱」與「紅燈停、藍燈買」的獲利了結言論洗版,投資人陷入賣掉怕踏空後續行情、不賣又怕大盤暴跌的焦慮。然而,若未看清燈號背後9大統計數據的公布滯後性,盲目將落後總經指標當作即時下單指令,往往在主升段被迫提早下車,付出沉重資金代價。
本文將讓你學到
- 景氣對策信號亮紅燈代表什麼?9大構成指標的滯後性真相
- 景氣紅燈真的要賣股票嗎?「紅燈停」過早出場的踏空代價
- 景氣燈號幾分算景氣過熱?看懂M1B與營業氣候測驗點背離訊號
- 大人景氣紅燈清醒自保指南:存股族與波段客分流風控
景氣對策信號亮紅燈代表什麼?9大構成指標的滯後性真相
國家發展委員會編製的景氣對策信號,透過五種燈號顏色反映國內經濟冷熱狀態。依現行計分標準,燈號區分為藍燈(9至16分,代表景氣低迷)、黃藍燈(17至22分,轉向欠佳)、綠燈(23至31分,景氣穩定)、黃紅燈(32至37分,轉向活絡)以及紅燈(38至45分,景氣熱絡)。
當綜合判斷分數達到 38 分以上亮出紅燈,代表台灣總體經濟處於高度熱絡擴張期。推升分數走高的力量,來自9大構成指標的全面擴張,範疇涵蓋金融資金動能、實體生產、勞動就業、國際貿易與內需消費等面向。
這 9 項構成指標包含貨幣總計數 M1B 變動率、股價指數變動率、工業生產指數變動率、工業及服務業加班工時變動率、海關出口值變動率、機械及電機設備進口值變動率、製造業銷售量指數變動率、批發零售及餐飲業營業額變動率,以及製造業營業氣候測驗點。
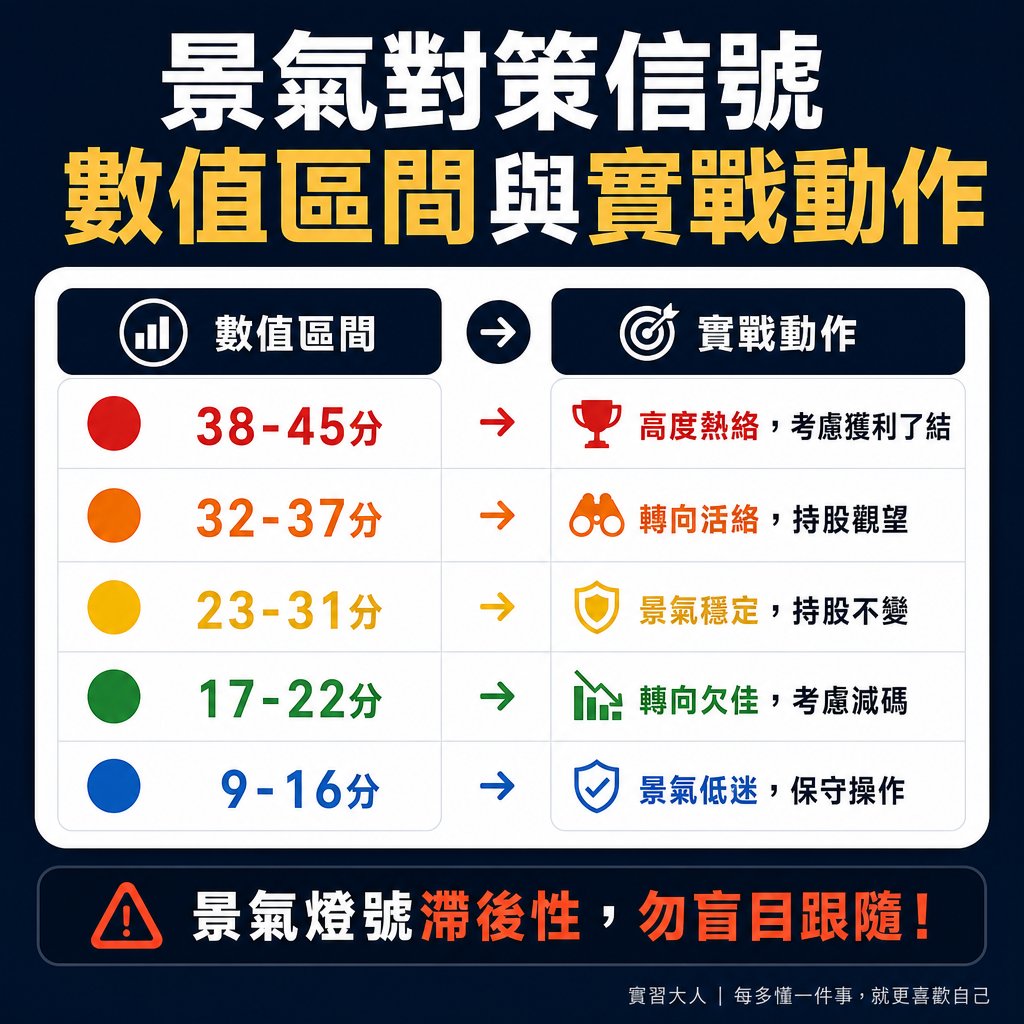
▲ 圖解:景氣燈號落後性與市場提前定價真相
多數投資人最常忽略的關鍵,在於經濟統計數據天然具備嚴重的發布滯後性。國發會每月公布的景氣燈號,統整的是「前一個月份」甚至更早的經濟活動成果。
例如 2026 年 8 月份的景氣對策信號,實務上必須等待海關出口通關、財政部稅務統計與經濟部生產調查全部收齊,直到 9 月下旬才會完成彙整對外公布。換句話說,當大眾在新聞看見綜合判斷分數衝上 41 分的當下,這批數字代表的是近一個月前就已經發生的實體經濟成果。
小知識:景氣信號的發布時差。國發會每月公布的景氣對策信號,統整的是「前一個月份」的經濟數據。例如每年 10 月底發布的燈號,實際上呈現的是 9 月份的工業生產與出口狀況,數據本身存在至少 25 至 30 天的時間遞延。
在 9 大構成指標中,除了股價指數能反映即時交易外,其餘如工業生產、海關出口與製造業銷售量,本質全屬於同時指標或落後指標。資本市場具備高度前瞻定價特徵,法人資金通常領先實體數據 1 至 2 季提前布局。
當實體經濟的出口增幅在統計表上亮出紅燈時,大盤指數往往早已脫離底部並展開主升段。若拿落後數據當作機械式的進出場開關,必然產生嚴重的決策脫節。
景氣紅燈真的要賣股票嗎?「紅燈停」過早出場的踏空代價
坊間流傳多年的「藍燈買股票、紅燈賣股票」口訣,在概念上符合低買高賣的逆向投資思維,但若將其簡化為「只要亮出第 1 顆紅燈就全數清倉」,卻是導致投資績效大幅落後大盤的主因。
實體景氣的強勁循環具備延續性。在強勁的全球科技硬體升級與出口擴張週期中,景氣信號往往會呈現連續維持多個月紅燈的常態現象。
回顧台灣經濟歷史,2021 年曾創下連續 9 個月亮紅燈的紀錄;而在 2026 年中,景氣燈號再度拉出連續 9 個月紅燈,追平歷史最長紀錄。
如果在景氣循環剛邁入 38 分、出現第 1 顆紅燈時就急著把持股全數出清,後續長達數個月的大多頭主升段行情,投資人將完全空手在場外旁觀。
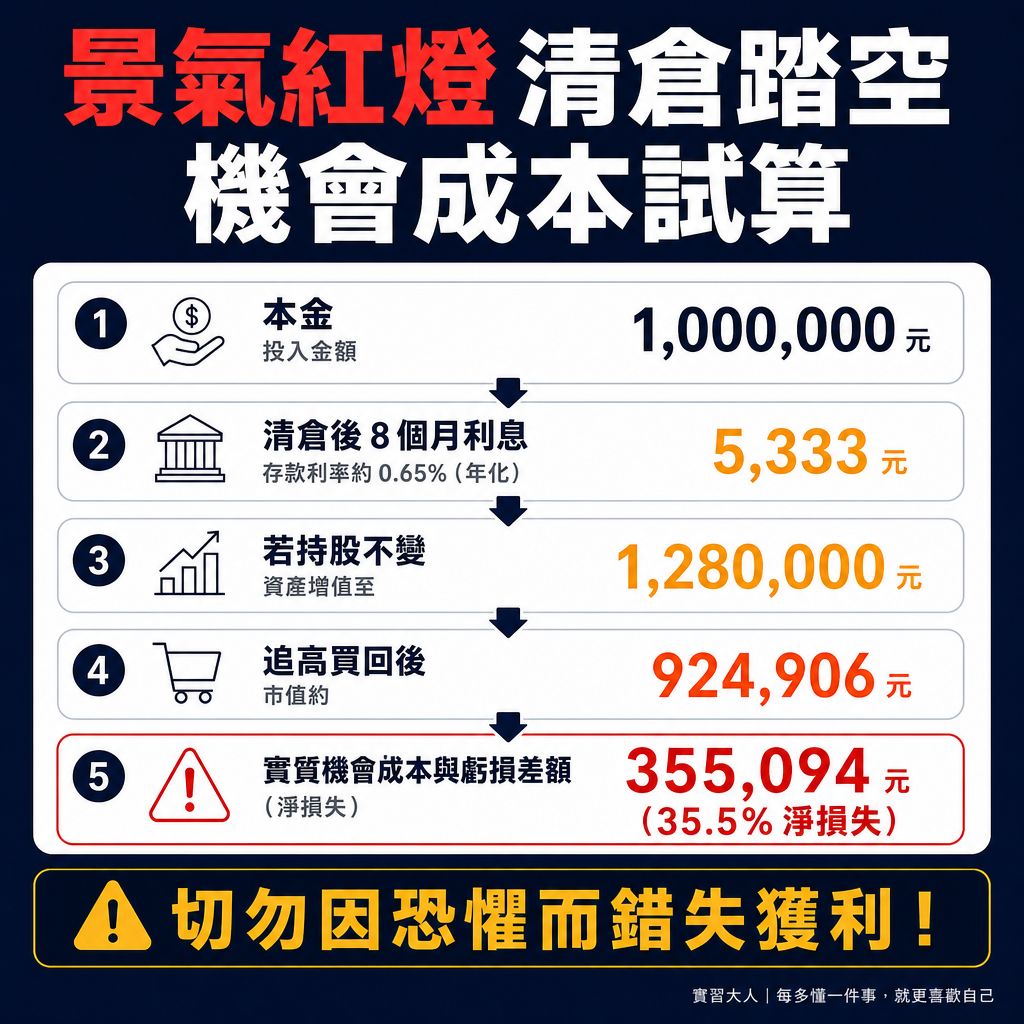
▲ 圖解:過早清倉踏空主升段機會成本試算
提早全數清倉帶來的實質損害,不只是少賺潛在獲利,更會觸發資金閒置低效與高檔追高的心理反撲。投資人將持股換成現金後,面對通貨膨脹與極低的存款利率,往往因為眼睜睜看著指數持續飆漲而心態失衡,最後在市場最瘋狂的高檔區間忍不住反手買回,直接套牢在週期頂部。
投資人景氣紅燈第 1 顆即全數清倉踏空機會成本試算
- 情境假設:投資人本金 100 萬元,於景氣對策信號剛亮出第 1 顆紅燈時(大盤指數 20,000 點),因恐懼景氣過熱而全數獲利了結清倉。
- 1. 錯失主升段報酬:
- 景氣強勁循環下連亮 9 顆紅燈,後續 8 個月大盤累計續漲 28%(指數推升至 25,600 點)。
- 若持續抱牢核心資產:1,000,000 × (1 + 28%) = 1,280,000 元(資產增值 280,000 元)。
- 2. 現金閒置實質回報:
- 清倉後轉入活期儲蓄存款(年利率約 0.8%),閒置 8 個月之利息收益:
- 1,000,000 × (0.8% ÷ 12 × 8) = 約 5,333 元。
- 3. 追高買回與極端摩擦損益:
- 因空手看著指數持續飆漲產生心理焦慮,於第 9 顆紅燈高檔(25,600 點)反手追高買回,隨後市場正常技術性拉回 8%(指數回檔至 23,552 點):
- 買回後市值變動:1,005,333 × (1 – 8%) = 約 924,906 元。
- 試算對比結果:
- ・理性抱牢資產總值:1,280,000 元
- ・恐慌清倉追高總值:924,906 元
- ・雙重摩擦產生之實質機會成本與虧損差額:355,094 元(相當於本金 35.5% 的淨損失)。
- (註:本試算未計入來回交易手續費 0.1425% 與證券交易稅 0.3%,實際摩擦成本更高。)
景氣燈號幾分算景氣過熱?看懂M1B與營業氣候測驗點背離訊號
依國發會規範,景氣對策信號綜合判斷分數達到 38 分即落入紅燈區間,最高分數為 45 分。分數高達 41 分確實反映出口與製造業產能處於極度熱絡狀態,但高分本身並不等於明天就會迎來股災。
真正需要提防的景氣過熱風險,不是單一月份的綜合分數有多高,而是細部指標之間是否出現流動性與企業信心的頂部背離。當硬體出口與生產數據依舊在紅燈高檔,但資金面指標與領先展望指標率先調頭向下時,才代表景氣擴張動能可能觸頂。
在判斷景氣是否實質過熱時,首要觀察指標是貨幣總計數 M1B 變動率。M1B 代表民間隨時可投入實體經濟與資本市場的活期性流動資金。若出口與生產數字續亮紅燈,但 M1B 年增率卻持續萎縮至綠燈甚至黃藍燈,代表金融市場流動性正在收縮,大盤估值擴張的空間將受到壓制。
第二個關鍵指標是台灣經濟研究院調查的製造業營業氣候測驗點。這項指標透過數千家一線製造業廠商對未來半年的訂單與景氣預期計算而成。若營收與出貨數字創歷史新高,但廠商預期指數卻連續數月下滑,顯示產業鏈下游客戶開始調節庫存或下修資本支出,此時才構成防禦減碼的實質條件。
- 傳統「紅燈停」全數清倉法
運作真相與制度邏輯:燈號代表過去已實現的強勁經濟成果,多頭主升段往往伴隨連續紅燈維持數月,過早出清等於在動能最強時期交出籌碼。
散戶致命誤區:誤以為亮紅燈隔天大盤就會崩跌,將長線資產一刀切清空,導致資金閒置並承擔巨大踏空心理壓力。 - 落後與同時指標(海關出口、製造業銷售量)
運作真相與制度邏輯:國發會於次月下旬統整發布「前一個月」的通關與生產統計,股價早已提前一至兩季反映訂單利多。
散戶致命誤區:看到出口創歷史新高的新聞才進場追高,或看到單月高分就認定景氣毫無風險,完全忽略市場早已定價。 - 領先轉折指標(M1B 資金動能與營業氣候測驗點)
運作真相與制度邏輯:M1B 反映民間活期資金流速,製造業營業氣候測驗點反映廠商對未來半年展望,兩者領先於實質生產數據見頂轉折。
散戶致命誤區:只看總分有沒有超過 38 分,忽略貨幣動能已出現資金退潮或廠商信心轉弱的量價背離警訊。 - 大人分流風控配置策略
運作真相與制度邏輯:核心被動指數持股長期參與經濟成長,衛星波段持股沿技術均線與分批原則移動停利,鎖定利潤同時保留上行空間。
散戶致命誤區:陷入非黑即白的極端思維,要麼全倉抱牢承受大幅回檔,要麼全數空手眼睜睜看著指數繼續噴出。
大人景氣紅燈清醒自保指南:存股族與波段客分流風控
面對景氣對策信號連續亮出紅燈的高檔環境,成熟的市場參與者不會採取非黑即白的極端操作。理性的應對方式,是依據自身的資金屬性與投資週期建立分流風控紀律,徹底擺脫情緒化決策。
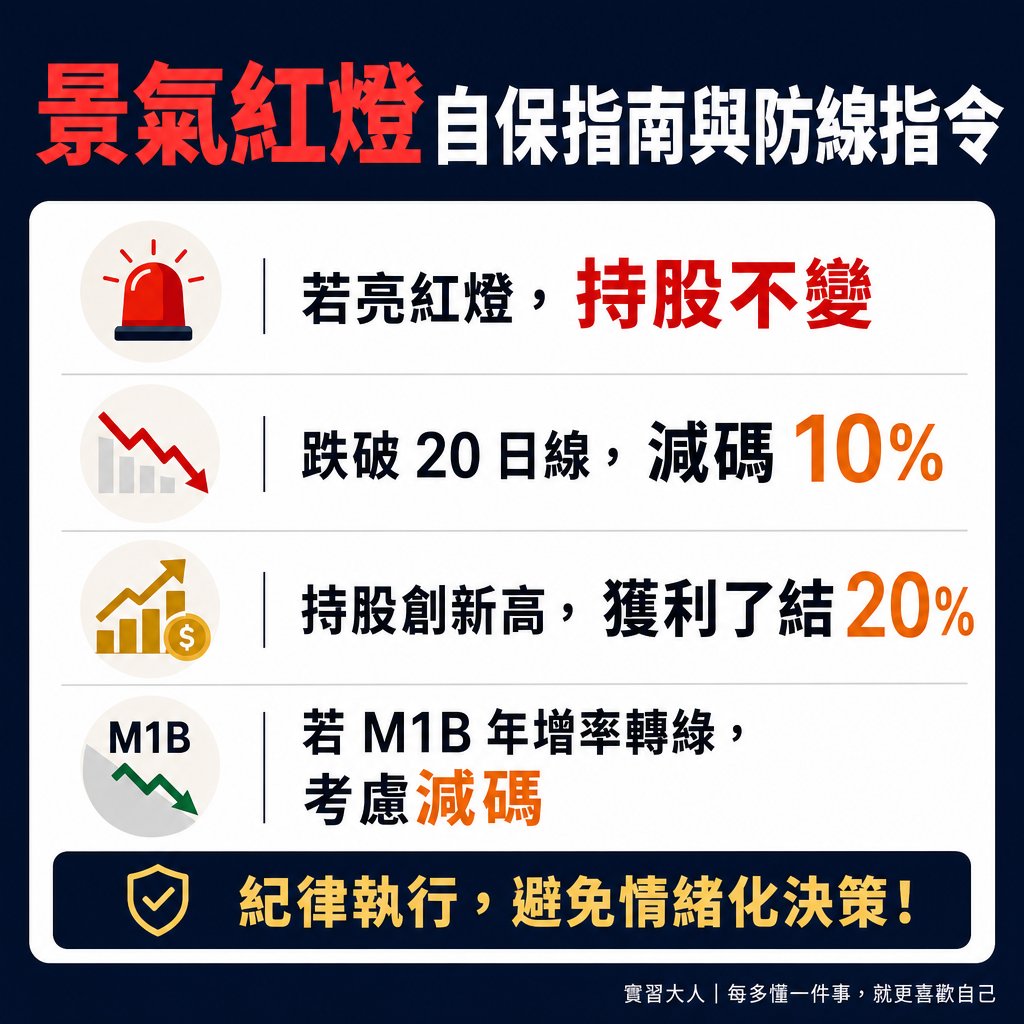
▲ 圖解:大人景氣紅燈持股風控決策樹
針對不同持股屬性的投資人,具體自保防線應落實如下:
- 被動指數定額存股族(核心被動部位):以大盤市值型 ETF(如 0050 或 006208)為核心配置的投資人,目標是獲取整體經濟的長期年化報酬。這類部位不應隨燈號頻繁停損停利。歷史長期數據顯示,持續參與市場的總報酬率,遠高於試圖透過紅燈空手避開回檔的擇時策略。景氣紅燈期間維持原定扣款節奏即可,切忌在紅燈高檔隨意加碼槓桿。
- 週期循環波段投資人(衛星波段部位):針對權值個股、高貝塔(Beta)產業或中小型題材股,則應採取「移動停利與分批收割」機制。在紅燈持續期間,無須預設行情頂點盲目猜頭,而是設定明確的技術防守線(例如大盤或個股跌破 20 日月線或 60 日季線作為減碼訊號)。每當持股創波段新高,依序獲利了結 10% 至 20% 獲利部位,將獲利資金轉入高評級債券或短天期國庫券,既能保留底倉參與主升段,又能有效控制下行風險。