
梅拉尼婭涉入烏俄停火斡旋傳聞:國際地緣變局、歐洲防務ETF與能源市場因應
非正式外交接觸真實性檢驗、軍工能源板塊波動與百萬避險資產配置SOP
2026 年 10 月下旬,烏克蘭赫爾松州前線奧列什基傳出局部人道停火,引發全球金融市場關注。關於我們所知道的由梅拉尼婭·川普斡旋的奧列什基烏克蘭-俄羅斯停火,官方證實由美國第一夫人辦公室協調雙方促成,旨在建立走廊撤離平民與運送物資。這項局部停火迅速牽動歐洲國防軍工股與原油波動,考驗投資人的避險配置判斷。
本文將讓你學到
奧列什基人道停火傳聞始末與非正式外交管道真實性
2026 年 10 月 27 日,白宮對外發布聲明,證實美國第一夫人梅拉尼婭·川普透過非正式人道外交管道,促成烏克蘭南部赫爾松州奧列什基鎮的局部停火協議。
奧列什基座落於第聶伯河南岸,自 2022 年起處於俄軍控制之下。由於長期處於前線砲火交會處,城內水電與醫療資源全面中斷,滯留居民多為無法長途跋涉的高齡長者。
此次人道協議由美方辦公室直接與烏克蘭國會人權專員魯賓內茲,以及俄羅斯人權代表蘭特拉托娃協調。雙方同意在特定時段內暫停砲擊與無人機巡邏,建立安全走廊。
停火協議生效後,非軍事援助團隊得以運送飲用水、乾糧與急救藥品進入城區,並由獨立國際媒體記錄現場撤離狀況。雙方政府均對外確認維持該區暫停交火的默契。
國際戰略分析人士指出,奧列什基停火屬於極度局部的戰術性人道走廊,並不等同於雙方重返全面和平談判。若將單一城鎮的人道救援過度推論為全面停火,容易產生誤判。
停火訊號下的地緣資產定價:軍工板塊回檔與原油期貨波動
停火消息傳出後,跨國金融市場對地緣政治風險溢價做出即時反應。歐洲航空國防類股在 2026 年 10 月 28 日開盤後普遍走低,短線賣壓湧現。
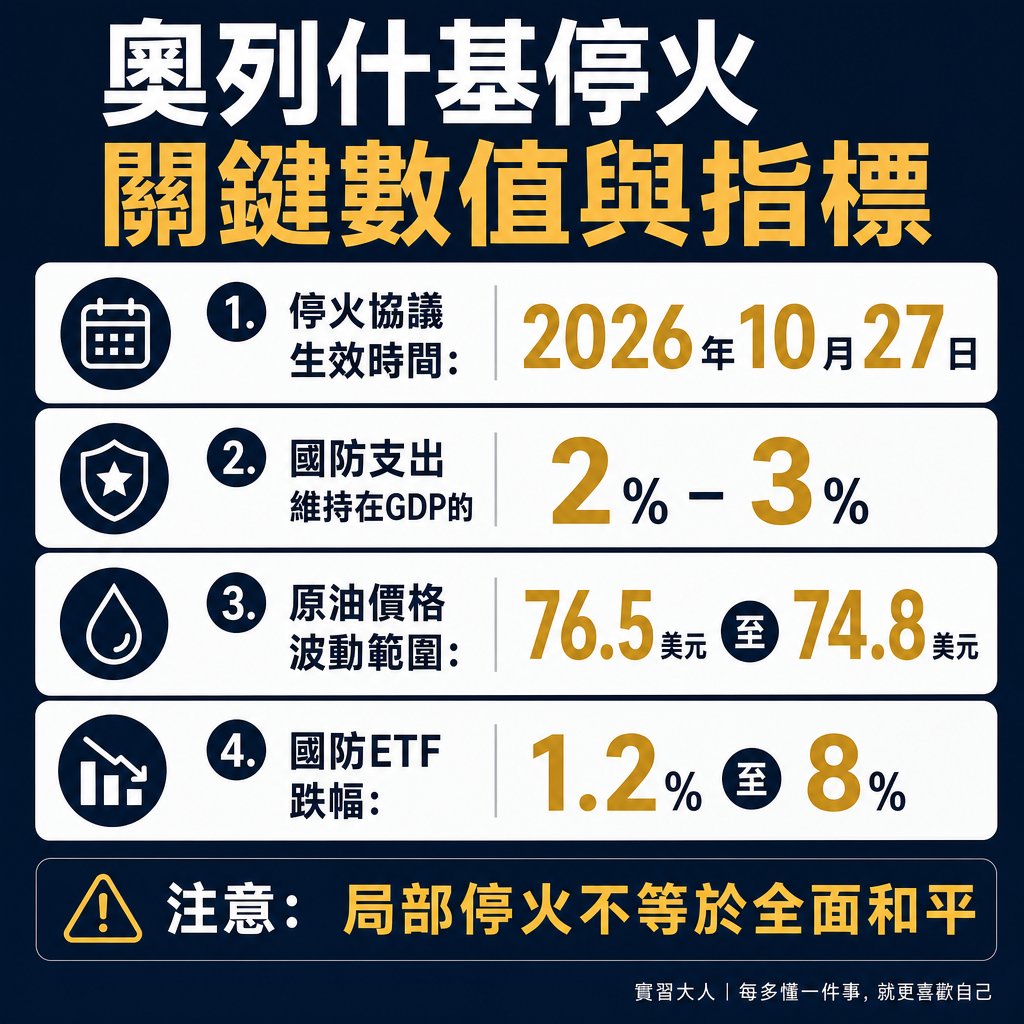
▲ 圖解:奧列什基烏克蘭-俄羅斯停火的關鍵數值與指標對照
以歐洲軍工指標 Rheinmetall 與 BAE Systems 為例,早盤股價分別回檔 2.1% 至 3.4%。美國掛牌的國防 ETF 如 ITA,盤前交易亦修正 1.2%。
軍工板塊短期回檔主要反映短線投機資金獲利了結。然而北大西洋公約組織成員國承諾將國防支出維持在 GDP 的 2% 至 3% 以上,屬於長期預算規劃,實質採購並未中斷。
原油期貨市場則呈現劇烈震盪。布蘭特原油價格在消息發布當日一度自每桶 76.5 美元下挫至 74.8 美元,單日回跌幅度達到 2.2%。
俄羅斯黑海港口的石油出口雖然因南部戰事降溫疑慮而減少風險溢價,但中東地區航運安全依然緊繃。油價跌破 75 美元後迅速吸引實質買盤進場,跌幅收斂至 0.8%。
歐洲戰後重建概念股包括海德堡水泥與聖戈班等建材板塊,盤中出現短線買盤點火。但在缺乏正式國際重建融資框架支撐下,法人機構並未大幅追價,漲勢在收盤前逐步淡化。
百萬資產防守型配置:極端情境下的部位損益推演
面對真假難辨的地緣政治消息,投資人不宜全額押注單一方向,而應以資產互補性建立保本抗跌結構。以下設定以 100 萬元新台幣為本金的投資組合,測試不同事件走向對資產的實質影響。
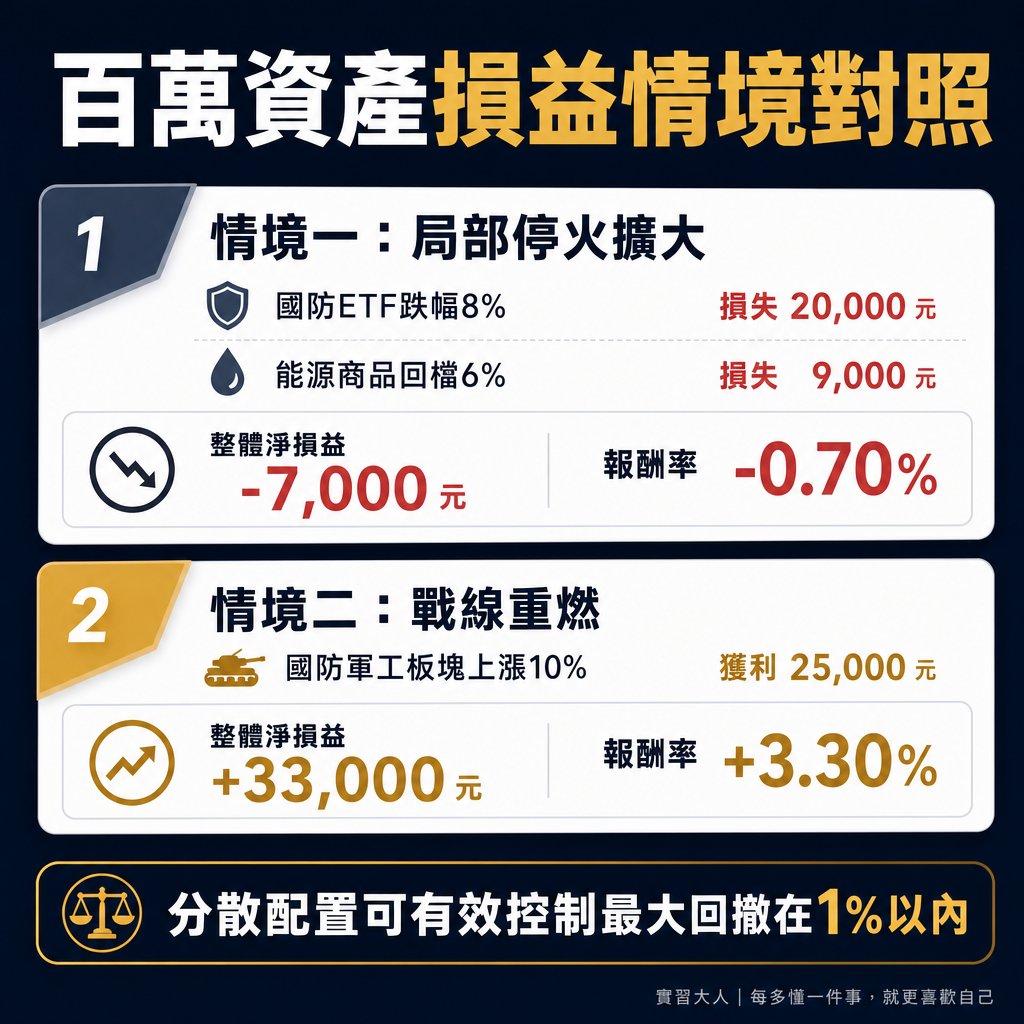
▲ 圖解:不同情境下的百萬資產損益推演
本投資組合以 100 萬元新台幣為總資產規模,將資金分散於避險債券、軍工股、能源商品與核心權值股等四大類別,建立清晰的資產配比架構:
- 美國長天期公債 ETF(部位 40 萬元,佔比 40%):擔任波動吸收核心,提供穩健息收與極端事件流動性。
- 全球航太與國防 ETF(部位 25 萬元,佔比 25%):鎖定各國主權防衛預算增長,平衡戰事擴大風險。
- 大宗能源與大宗商品 ETF(部位 15 萬元,佔比 15%):對沖地緣衝突引發的原油及原物料供應中斷衝擊。
- 全球高流動性權值股 ETF(部位 20 萬元,佔比 20%):參與全球經濟基本面增長,維持資本長期增值動能。
針對上述 100 萬元資產配置,在局部停火擴大與破裂戰火重燃兩種極端情境下,推演各項資產部位的市值波動與實質損益走向:
- 情境一(局部停火擴大至全面談判框架):地緣緊張大幅緩解,原油與軍工板塊回吐地緣溢價,國防 ETF 跌幅約 8%(帳面損失 20,000 元),能源商品回檔 6%(損失 9,000 元)。然而通膨預期下滑帶動長天期美債價格回升 3.5%(獲利 14,000 元),全球權值股受市場風險偏好激勵上漲 4%(獲利 8,000 元)。整體組合淨損益為 -7,000 元,整體資產實質報酬率僅回檔 -0.70%,展現高度保本效果。
- 情境二(人道走廊破裂且戰線重新升級):停火破局導致避險情緒再次升溫,國防軍工板塊重獲採購急迫性買盤推升 10%(帳面獲利 25,000 元),能源原物料因供應憂慮上漲 8%(獲利 12,000 元)。公債價格維持避險支撐微幅上升 0.5%(獲利 2,000 元),全球權值股受市場恐慌壓制回檔 3%(損失 6,000 元)。整體組合淨損益為 +33,000 元,整體資產實質報酬率達 +3.30%。
這項精算顯示,分散配置讓整體百萬資產在極端平靜與極端衝突情境中,最大回撤控制在 1% 以內,能有效避免因單壓軍工或原油期貨而承受難以承受的單邊虧損。
地緣政治動態下的避險佈局原則與再平衡時機
國際地緣事件的定價過程具有明確的節奏性。市場在消息曝光的最初 24 小時內多半由情緒主導,價格容易出現過度反應。
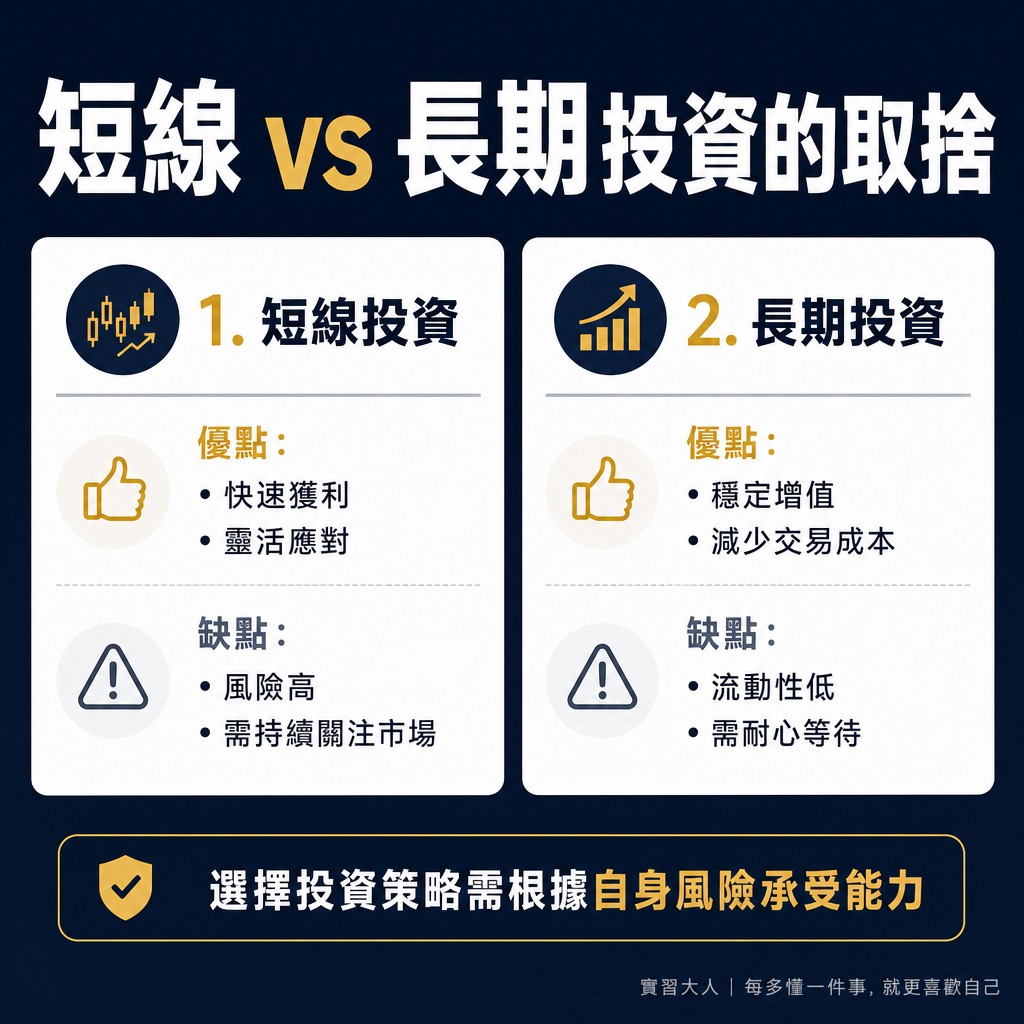
▲ 圖解:短線與長期投資的利弊對比
專業投資機構通常在傳聞出現後的第 3 個交易日,才會依據官方條約文本與實地履約進度,重新計算資產的真實內在價值。散戶投資人在傳聞當下追買或砍單,容易遭遇非理性震盪。
保持穩健配置的具體做法是設定「資產比例偏離門檻」。當單一資產類別因為短線暴漲或暴跌,佔總部位比例偏離原始目標超過 5 個百分點時,才需要執行部位調整。
例如情境二發生時,國防與能源部位市值由 40 萬增長至 43.7 萬元,佔比升至 42.3%,未達 5% 門檻,投資人即可維持持倉,減少換股交易成本。
參考資料與法規依據
- Associated Press: Melania Trump brokers localized humanitarian ceasefire in Ukrainian town of Oleshky
- Reuters: European defense equities and crude futures face volatility on localized Ukraine ceasefire reports
- Politico: Frontline truce in Oleshky holds as White House confirms backchannel humanitarian talks