
薔琵颱風災害損失稅捐減免怎麼申請?房屋車輛期限整理
房屋進水、車輛泡水先拍照存證,再依國稅與地方稅期限分開申請。
薔琵颱風在2026年10月23日帶來強風豪雨,房屋進水、車輛泡水或店面設備損壞後,很多人會先清理現場,等報稅時才想起災損能否減稅。災害損失稅捐減免的第一步是清理前拍照與錄影,再保存取得成本、維修估價及保險理賠資料。綜合所得稅、房屋稅與使用牌照稅分屬不同機關,減免門檻和申請期限也不同,漏掉期限可能使損失難以認定。
本文將讓你學到
清理災損前要留下哪些證明
財政部災害協助專區列出的順序是先拍照存證,再整理損失清單與證明文件,最後依稅目向主管機關申請。照片應能看出受損物品、數量、位置與災害情況,清理後的單張成品照通常不足以還原損失。
- 現場資料:受災全景、個別財物、淹水高度或結構受損位置的照片與影片。
- 財物資料:原始發票、購買證明、型號、取得日期與價格。
- 修復資料:維修估價單、修復發票、收據與無法修復證明。
- 其他補償:保險理賠、政府補助或第三人賠償的金額與通知文件。
小知識:災害損失減稅要先由稅捐機關認定可列報金額。認定時會查核財物取得成本、使用年數、折舊、修復費及保險理賠,維修費不會直接等額退稅。
個人災害損失如何列報綜合所得稅
個人、配偶或受扶養親屬因風災等不可抗力遭受財產損失,應在災害發生後30日內,向戶籍所在地或災害發生地國稅局申請報備與勘查。
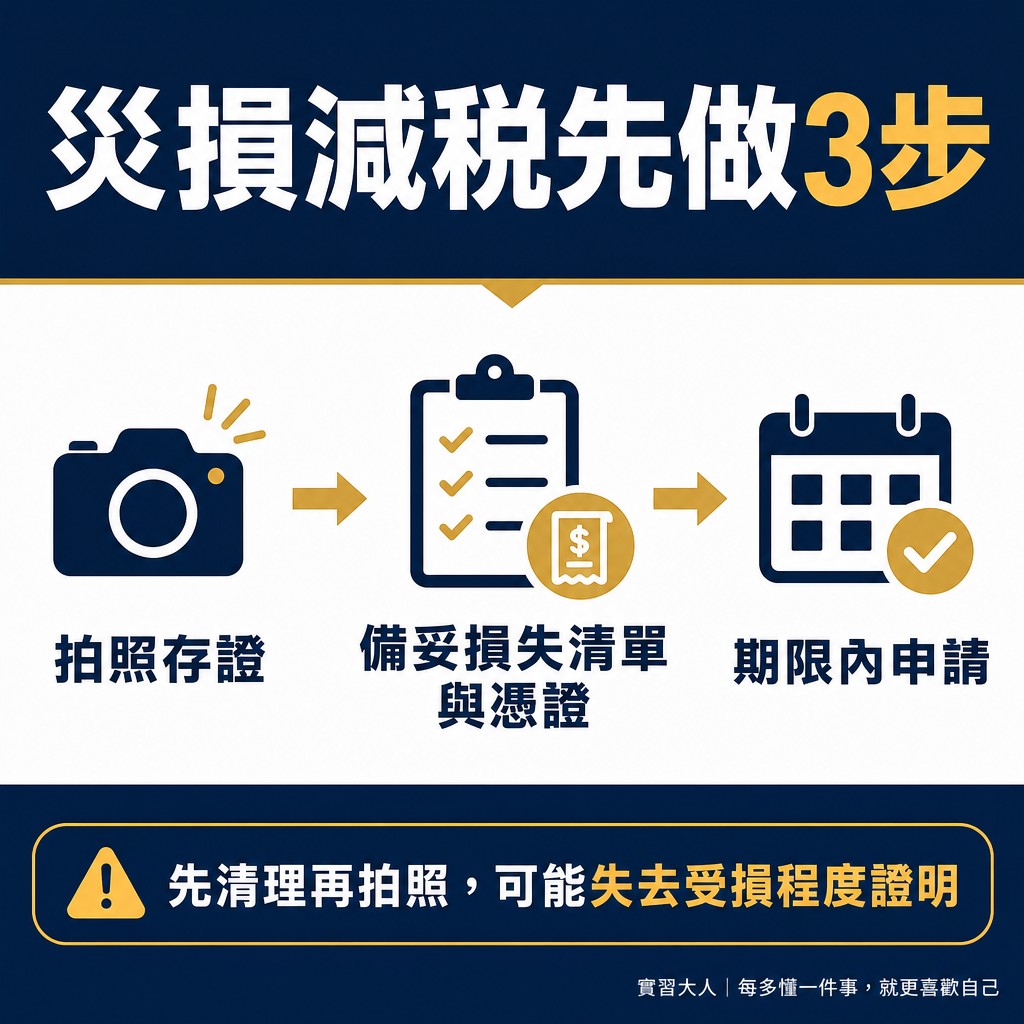
▲ 圖解:拍照、備證明與期限內申請災損減稅
取得國稅局核發的災害損失證明後,可在申報2026年度綜合所得稅時採列舉扣除。已取得保險給付的部分不能重複列入,災損也不能任意遞延到其他年度。
財政部目前規定,個人申報災害損失總額30萬元以下,可自行檢附損失清單與證明文件,由國稅局書面審核;超過門檻或資料不足時,可能需要勘查或補件。
房屋與車輛受損可以減哪些稅
- 綜合所得稅
減免條件與期限:災害發生後30日內報備,保險給付部分排除
申請機關與注意事項:戶籍地或災害發生地國稅局 - 房屋稅
減免條件與期限:房屋毀損3成以上;於開徵40日前或災害後30日內申請
申請機關與注意事項:房屋所在地地方稅機關 - 地價稅
減免條件與期限:土地因山崩、流失、沙壓等無法使用
申請機關與注意事項:土地所在地地方稅機關 - 使用牌照稅
減免條件與期限:汽車或151cc以上機車受損停駛、報廢;災害日起1個月內
申請機關與注意事項:地方稅機關並配合監理報停或報廢資料
房屋受重大災害毀損面積占整棟5成以上,且須修復才能使用時,得依規定申請免徵;毀損3成以上未滿5成,可申請減半。實際受損比例須由主管機關認定。
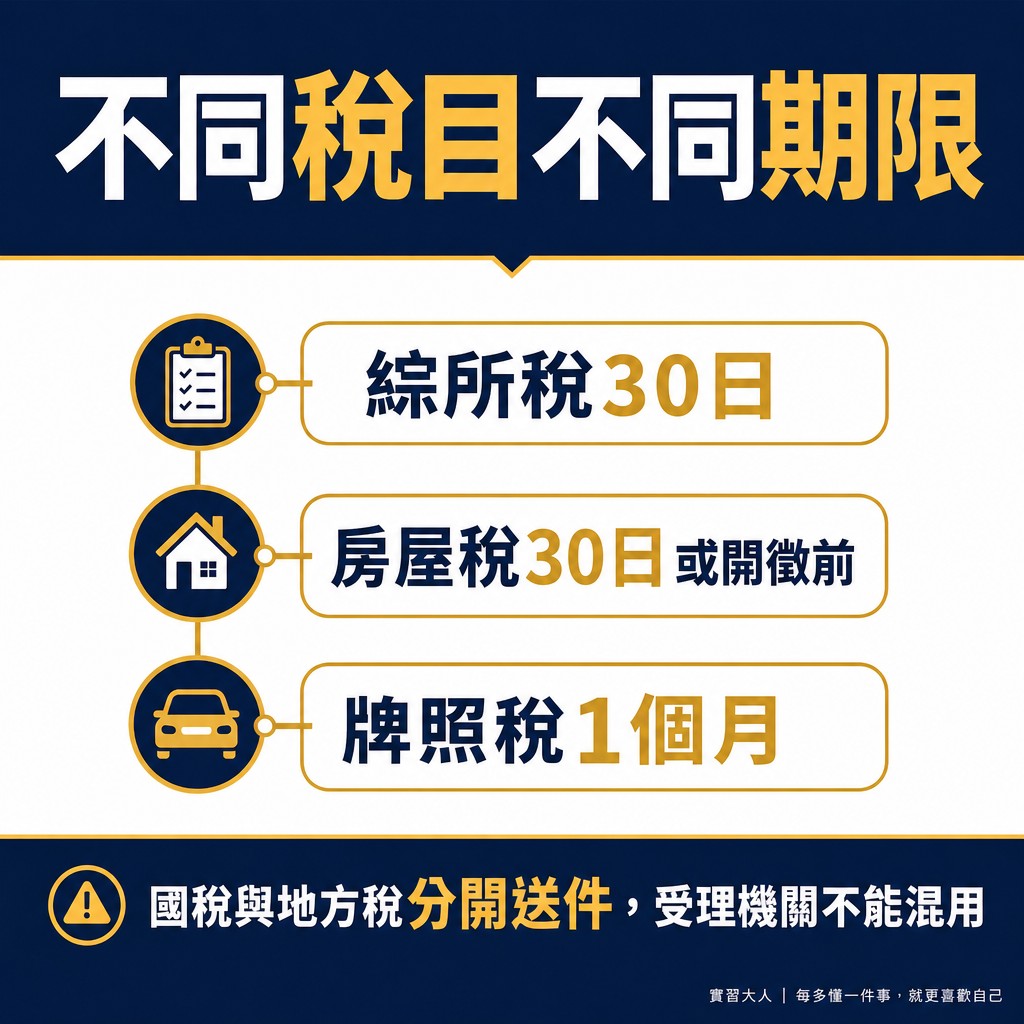
▲ 圖解:綜所稅、房屋稅與牌照稅災損期限
車輛若只是外觀輕微受損但仍正常使用,未必符合停駛期間牌照稅減免。泡水車需要修復才能使用或已報廢時,應保留災害證明、維修資料並完成監理程序。
保險理賠與實際節稅額如何計算
綜所稅災害損失採列舉扣除,作用是降低課稅所得。簡化試算時,先從國稅局核定損失扣掉保險給付,再乘以適用稅率估算稅負影響。
- 假設國稅局核定災害損失300,000元
- 保險理賠100,000元
- 可列舉災害損失=300,000-100,000=200,000元
- 若邊際稅率12%,簡化稅負影響=200,000×12%=約24,000元
- 實際結果仍受列舉扣除選擇、其他扣除額與課稅所得影響
若標準扣除額加其他適用扣除額高於列舉扣除總額,改採列舉未必比較有利。報稅軟體試算與國稅局核定結果,才是最後應納稅額依據。
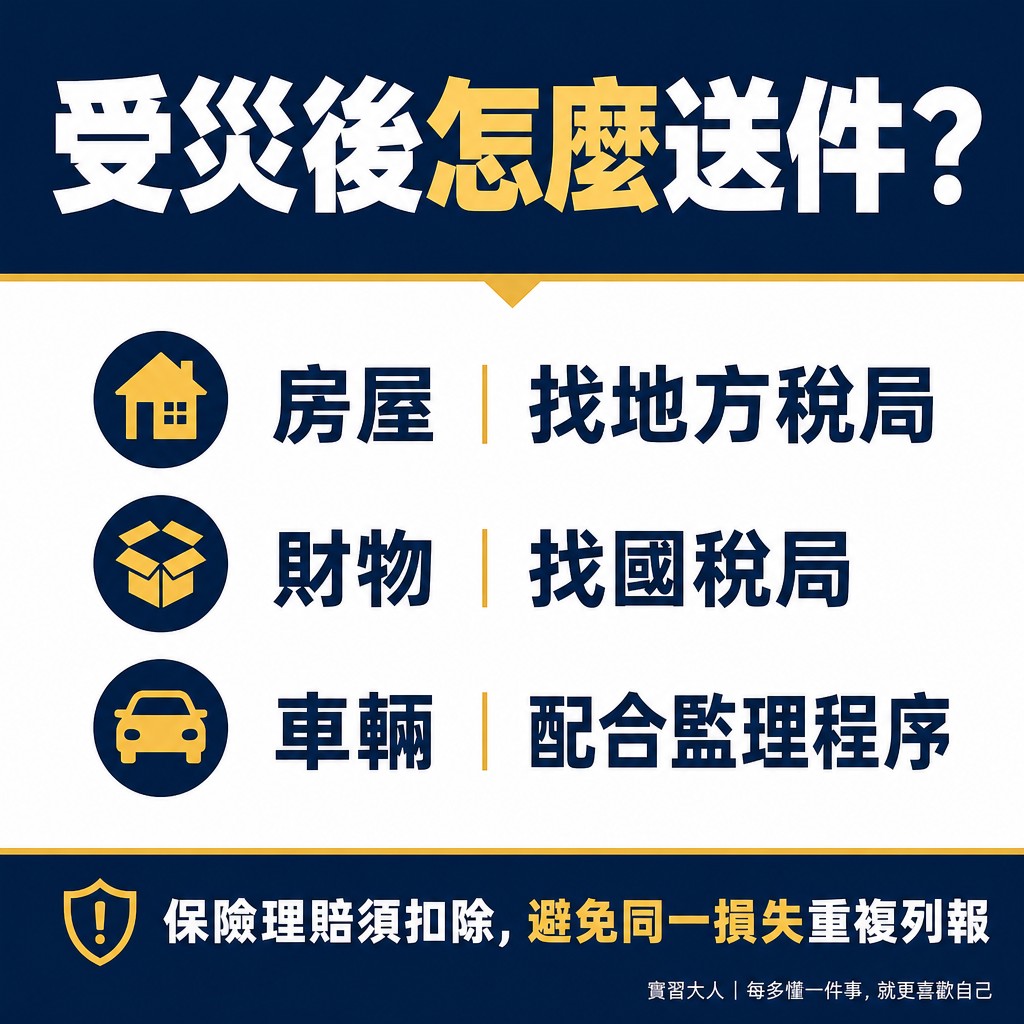
▲ 圖解:房屋、財物與車輛災損申請分流
不同受災情況如何送件
- 房屋進水或結構受損:清理前完整拍攝,向地方稅機關申請房屋稅減免;個人財物損失另向國稅局報備。
- 汽車或機車泡水:保留車況、拖吊與修理資料,向監理機關辦理報停或報廢,並向地方稅機關申請牌照稅減免。
- 店面暫停營業:小規模營業人可詢問調減查定銷售額,房屋、設備與存貨損失則依各稅目分開申請。
- 已有保險理賠:如實附上理賠資料,只申報未受補償的核定損失,避免重複扣除。
- 無法一次繳清稅捐:在繳納期限內申請延期或分期;財政部規定延期最長1年,分期最長3年。