
股票現金減資退款要繳稅嗎?退回本金免稅規定、庫存成本扣抵與除權息差異試算
現金減資退還股款稅務全解析:返還本金免所得稅、二代健保豁免與均價試算
許多投資人刷開證券交割銀行帳戶,看到一筆備註為股票現金減資退款的入帳金額,第一反應是向營業員確認報稅季要不要申報,以及會不會被扣繳二代健保補充保費。依財政部規定,現金減資退還股款在法律定性上屬於出資額返還,股東領回的是原始投入的投資本金,依法免納個人綜合所得稅與健保補充保費,但證券帳戶內的持股成本均價與流通股數會隨之重新計算。
本文將讓你學到
- 出資返還法律定性:現金減資退款免納所得稅與健保費依據
- 庫存持股成本重算:減資後新每股成本與參考價公式拆解
- 三種減資型態本質對照:現金減資、彌補虧損與庫藏股註銷
- 實質稅負差額精算:高所得級距領取股利與減資退款的稅金對比
- 股東清醒自保指南:手握退款、避稅動機與流動性因應
- 現金減資退還股款常見問題
想知道不同條件下的做法嗎?延伸閱讀:
出資返還法律定性:現金減資退款免納所得稅與健保費依據
依財政部台財稅字第 09504535490 號函釋,公司辦理現金減資退還股款,法律性質屬於「出資額之返還」。股東投入公司的資本被部分退回,並非獲取公司盈餘分配。
款項屬於股東原始出資的收回,稅務申報上不屬於所得稅法規定的股利所得(所得格式代號 54C)。每年 5 月申報個人綜合所得稅時,無須併入綜合所得總額計稅。
這項定性同步適用於二代健保。依健保規定,單筆達 20,000 元的股利需扣繳 2.11% 保費;現金減資退款非屬股利,依法全面豁免扣繳 2.11% 補充保費,款項全額實領。
小知識:出資額返還與資本公積配息不同。若減資來源為非出資性質的資本公積,稅法上仍視為營利所得;唯有以股東原始股本等出資性質資本退還,才享有完全免稅待遇。
庫存持股成本重算:減資後新每股成本與參考價公式拆解
收到免稅退款後,投資人必須同步修正證券庫存的持股成本。依證交所作業程序,退回的現金直接自原始買進總成本中扣減,持股總股數也按減資比例銷除。
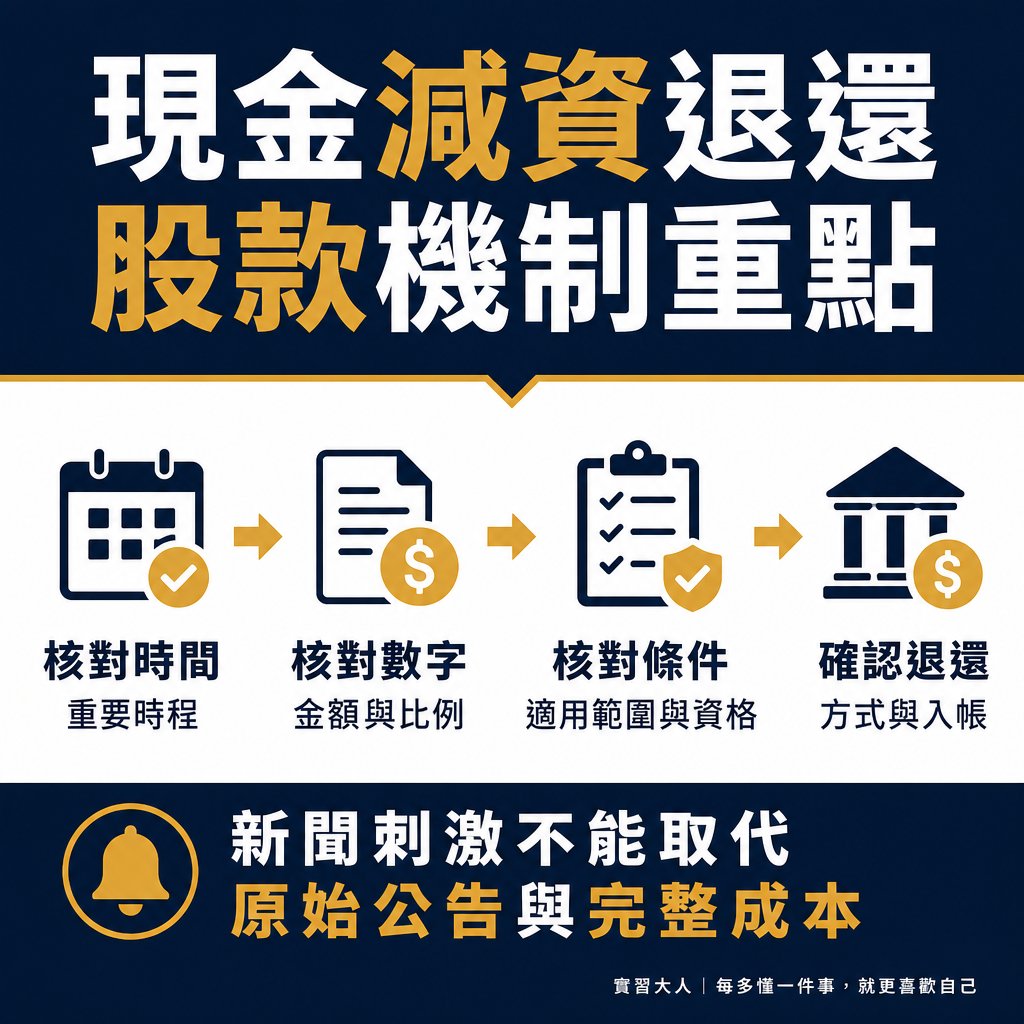
▲ 圖解:現金減資退還股款官方規則與適用條件
總成本降低而股數縮減,每股成本均價需依新參數重算。若交割後未更新成本,直接以原買價評估賣出價位,容易對真實損益產生誤判。
現金減資持股均價與參考價公式
- 減資後每股成本 =(原始總成本 - 退還現金)÷ 減資後股數
- 證交所減資參考價 =(最後收盤價 - 每股退款)÷(1 - 減資比例)
實戰試算:買價 30 元/1,000股、現金減資 10% 退 1 元
- – 原始買進總成本:30 元 × 1,000 股 = 30,000 元
- – 退還現金總額:1 元 × 1,000 股 = 1,000 元(免稅費)
- – 減資後總成本:30,000 元 - 1,000 元 = 29,000 元
- – 減資後剩餘股數:1,000 股 × 90% = 900 股
- – 減資後每股成本均價:29,000 元 ÷ 900 股 = 32.22 元
- 【損益界線】每股成本由 30 元調為 32.22 元;新股賣出高於 32.22 元即實質獲利。
試算顯示,減資後每股成本提高至 32.22 元,因分母股數縮減。投資人實拿 1,000 元現金降低曝險總額,真實損益平衡點已轉移至 32.22 元。
三種減資型態本質對照:現金減資、彌補虧損與庫藏股註銷
台股減資公告包含三種截然不同的財務路徑。不同型態反映企業完全不同的營運體質與資本結構,投資人看見減資訊息時,需先釐清背後的制度目的與股東權益變動。
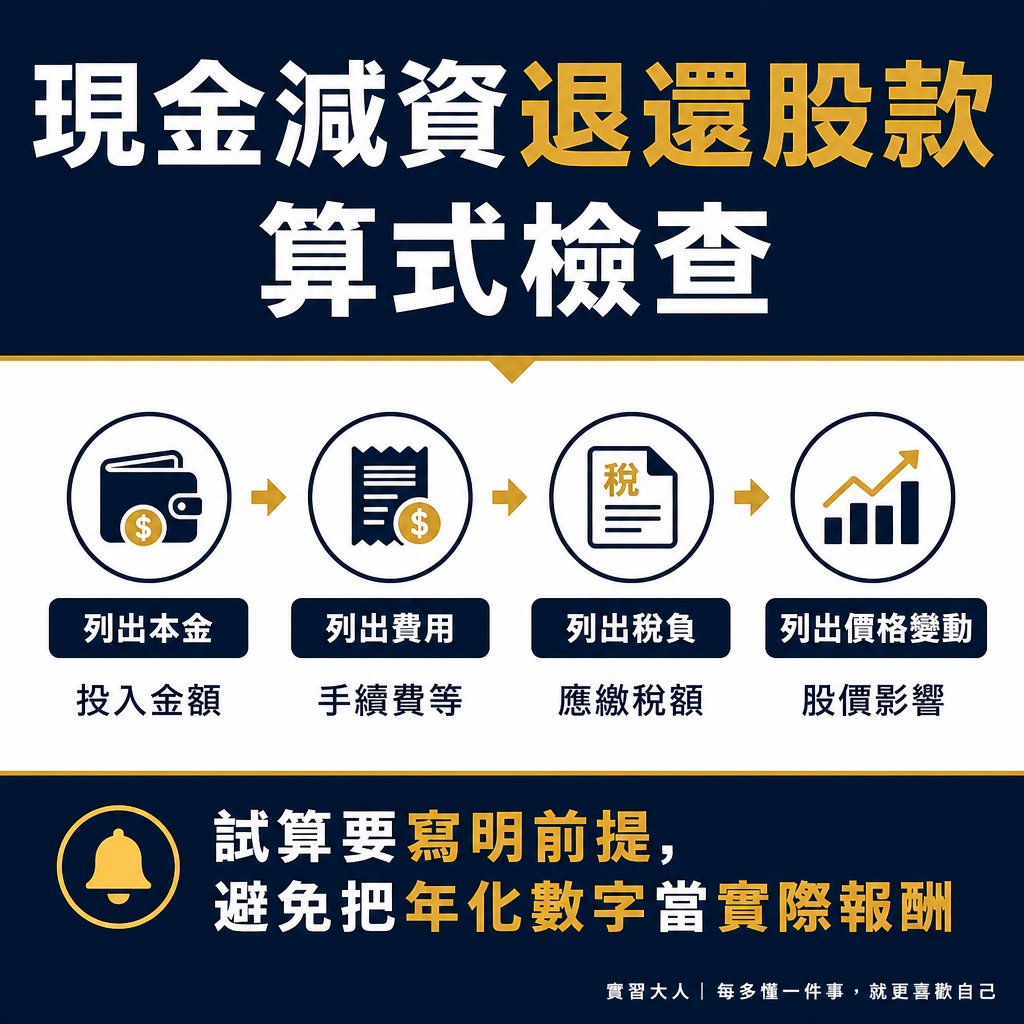
▲ 圖解:現金減資退還股款成本與風險試算
- 現金減資
運作真相與財務規則:企業帳上現金充沛且無大型資本支出,退還股本以縮小資本額並拉高獲利指標,退款免稅。
散戶致命誤區:誤以為領到免稅退款是額外賺取的配息,忽略持股已被銷除,每股持有均價已同步墊高。 - 彌補虧損減資
運作真相與財務規則:企業營運虧損使每股淨值跌破 10 元,註銷股數打掉虧損以拉高每股淨值,股東無退款。
散戶致命誤區:誤以為每股淨值回升代表營運好轉,未審視本業獲利是否改善,便在減資後進場攤平。 - 庫藏股註銷
運作真相與財務規則:企業動用自有資金於市場買回自家股票並註銷,股東持股數不變,持股比例隨總股數減少微升。
散戶致命誤區:誤以為實施庫藏股是長線股價保證,忽略部分弱勢企業以此短期護盤,無法扭轉本業衰退。
現金減資與彌補虧損減資的最大分水嶺在於現金流向。前者退還實質現金以提高資本效率,後者則是帳面資本打銷虧損;若將兩者混淆,容易對手頭資產的流動性產生嚴重偏差。
實質稅負差額精算:高所得級距領取股利與減資退款的稅金對比
常規現金股利屬於盈餘分配,全額列入個人所得課稅。除息後若未完成填息,拿到股息等於自淨值扣除,同時需承擔綜合所得稅累進稅率與二代健保補充保費。
相較之下,現金減資退還股款屬於出資額返還,完全脫離股利所得的課稅範疇。對於綜合所得稅率落在 30% 或 40% 的高所得者而言,兩者的實質摩擦成本差距極為顯著。
領取 100,000 元現金給付之實質稅費精算對比
- 情境:綜所稅率 40% 之投資人取得 10 萬元給付
- 方案 A:常規現金股利 10 萬元(54C,採分離課稅 28%)
- – 二代健保補充保費:100,000 × 2.11% = 2,110 元
- – 股利分離課稅稅額:100,000 × 28% = 28,000 元
- – 實質摩擦成本總額:2,110 + 28,000 = 30,110 元
- – 實際淨入帳金額:100,000 - 30,110 = 69,890 元(耗損率 30.11%)
- 方案 B:現金減資退還股款 10 萬元(出資額返還)
- – 二代健保補充保費:0 元(免扣繳)
- – 個人綜合所得稅額:0 元(免申報)
- – 實質摩擦成本總額:0 元
- – 實際淨入帳金額:100,000 元(全額領取,耗損率 0%)
- 【結論】同為 10 萬元,現金減資退款比現金股利省下 30,110 元稅費支出。
試算數據顯示,10 萬元的減資退款省下超過 3 萬元稅費。高所得族群偏好減資收回資金,正是為了避免盈餘分配被高稅率侵蝕。
股東清醒自保指南:手握退款、避稅動機與流動性因應
面臨市場上的減資消息,投資人必須依照自己的持有狀態與交易目的進行理性梳理。以下針對三種常見處境,拆解具體的風險應對動作:
處境一:手握退款想確認損益的持股者
現金入帳後,第一步是立即修正庫存持有成本。以減資後持股總成本除以剩餘股數算出新均價 32.22 元。
後續看盤才能準確衡量真實報酬,避免誤把低於新均價的漲幅當成獲利出場,扣除交易稅與手續費後造成實質虧損。
處境二:想利用減資退款進行稅務優化的投資人
免稅不代表必然獲利。企業退還現金代表經營團隊短期內找不到具備高報酬率的擴產投資方向。
若所屬產業競爭加劇,新股恢復交易後若跌破減資參考價,資本利得的跌價損失將大幅超越省下的稅費金額。
處境三:面臨換股暫停交易流動性風險的持有者
現金減資通常伴隨 7 至 10 個交易日的停止買賣期間。股票在停牌期間全面暫停交易。
以信昌電(6173)於 2026 年 10 月現金減資為例,股票於 10 月 7 日至 16 日停牌,19 日恢復交易,退款於 23 日入帳。
停牌期間若國際金融市場重挫,部位無法於盤中掛單停損變現,投資人在最後交易日前需確認流動性儲備是否充足。
現金減資退還股款常見問題
Q1:現金減資退款會在恢復買賣當天入帳嗎?
退款不會在恢復買賣當天立即入帳。股務代理機構會依減資公告之現金發放日辦理電匯。
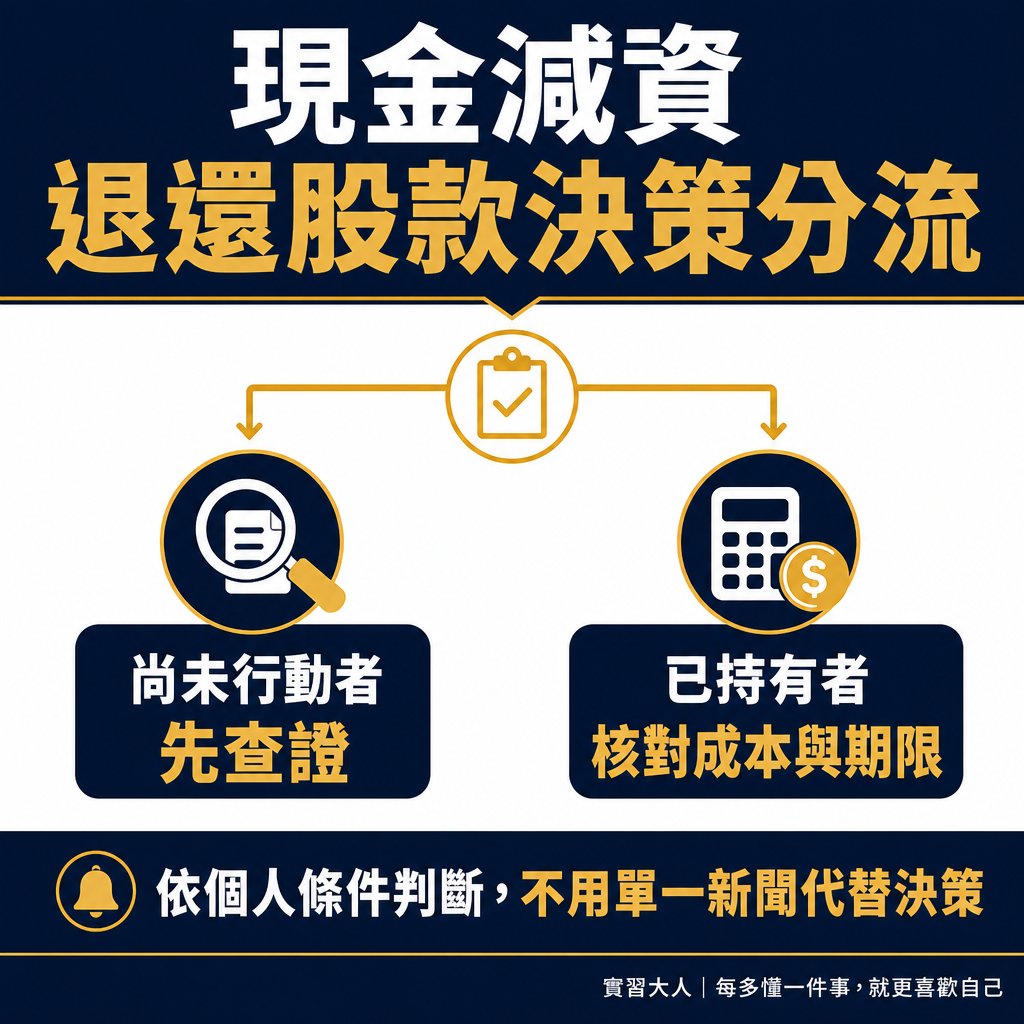
▲ 圖解:現金減資退還股款不同處境決策分流
入帳時程通常落在新股恢復交易後數個營業日內,款項會自動匯入投資人開戶時約定的證券劃撥交割帳戶。
Q2:減資後持有張數變成未滿整張的零股,該如何處理?
減資若非整數倍率,換發後會產生畸零股。未滿 1,000 股的部分,投資人可透過零股交易處理。
投資人可於盤中零股時段(09:10 至 13:30)掛單賣出,亦可在盤中買進零股補足為 1 整張以便管理。
Q3:原始買進成本低於退還現金金額時,超出部分需要申報嗎?
若極早期以極低成本取得持股,退款超過原始成本之差額,依規定屬於證券交易所得或出資差額。
現行個人證券交易所得依法停徵所得稅,但投資人仍應妥善留存原始買進對帳單與各期交割紀錄,以供稅捐機關備查。