
玉山金殖利率4%算錯了?法說會配息落差真相與3類存股族防套自保
解碼全年平均股價計算機制、三商壽資本規劃與外資爆量重挫後的客觀財務算盤
2026年11月17日玉山金控召開法說會,公佈前十月獲利創同期新高,董事長黃男州說明4%現金殖利率是以今年「全年平均股價」計算,今年均價約36至37元。11月18日外資賣超近4.3萬張,全日成交9.68萬張,盤中一度觸及42元跌停價,收42.15元。存股族急問:獲利大好為何暴跌?關鍵在於4%是以全年平均股價計算,公司沒有公布明年股利金額,只表示會高於今年的1.4元,法人估算每股約1.5至1.6元,高檔進場者實質玉山金殖利率不如預期,造成嚴重預期落差。
【2026年11月19日台股收盤動態】玉山金(2884)在11月18日全日成交逾9.6萬張、重挫9.65%並一度觸及42元跌停價後,11月19日續跌,最低40.00元,收40.35元,跌1.80元,成交約8.1萬張。
本文將讓你學到
- 法說會後爆量觸跌停:4%殖利率的計算落差在哪裡?
- 全年平均股價 vs 當下單日市價:兩套算盤差了多少配息?
- 三商美邦人壽併入後的資本約束:為什麼人壽獲利暫時不能拿來配息?
- 真實生活刻度精算:持股1張到10張的現金流實質落差
- 高檔套牢、空手逢低與定期定額:3類投資人的客觀取捨指南
- 常見問題
法說會後爆量觸跌停:4%殖利率的計算落差在哪裡?
2026年11月17日,玉山金(2884)法說會公布前十月自結稅後純益352.8億元,EPS達2.14元,創歷史同期新高。
獲利超越2025年全年的喜訊讓存股族振奮,經營層也重申長期維持4%以上現金殖利率目標,市場原先期待股息將隨獲利水漲船高。
然而董事長黃男州隨後澄清,4%殖利率是以今年「全年平均股價」為計算基準,他估今年均價約36至37元,並非以法說會當下處於高檔的單日市價換算,預期瞬間落空。
11月18日開盤市場爆發恐慌拋售,外資單日瘋狂倒貨42,999張居個股賣超榜首,三大法人合計賣超高達46,813張,籌碼全面鬆動。
在停損賣壓湧現下,全日爆出逾9.6萬張巨量,股價一度觸及42.0元跌停板,終場收在42.15元,單日重挫達9.65%。
金融股單日罕見暴跌近一成,關鍵不是本業虧損,而是散戶與法人對股息期望值的定價落差,引發了資金重新估值與多空調節。
法說會澄清重點:管理層明確表示4%殖利率以全年平均股價衡量,打破市場以法說會前夕高價換算高配息的樂觀想像。
全年平均股價 vs 當下單日市價:兩套算盤差了多少配息?
要釐清外資大舉調節的根本原因,必須把「全年平均股價」與「當下單日市價」兩套算盤攤開對比,看清數字背後的實質差異。
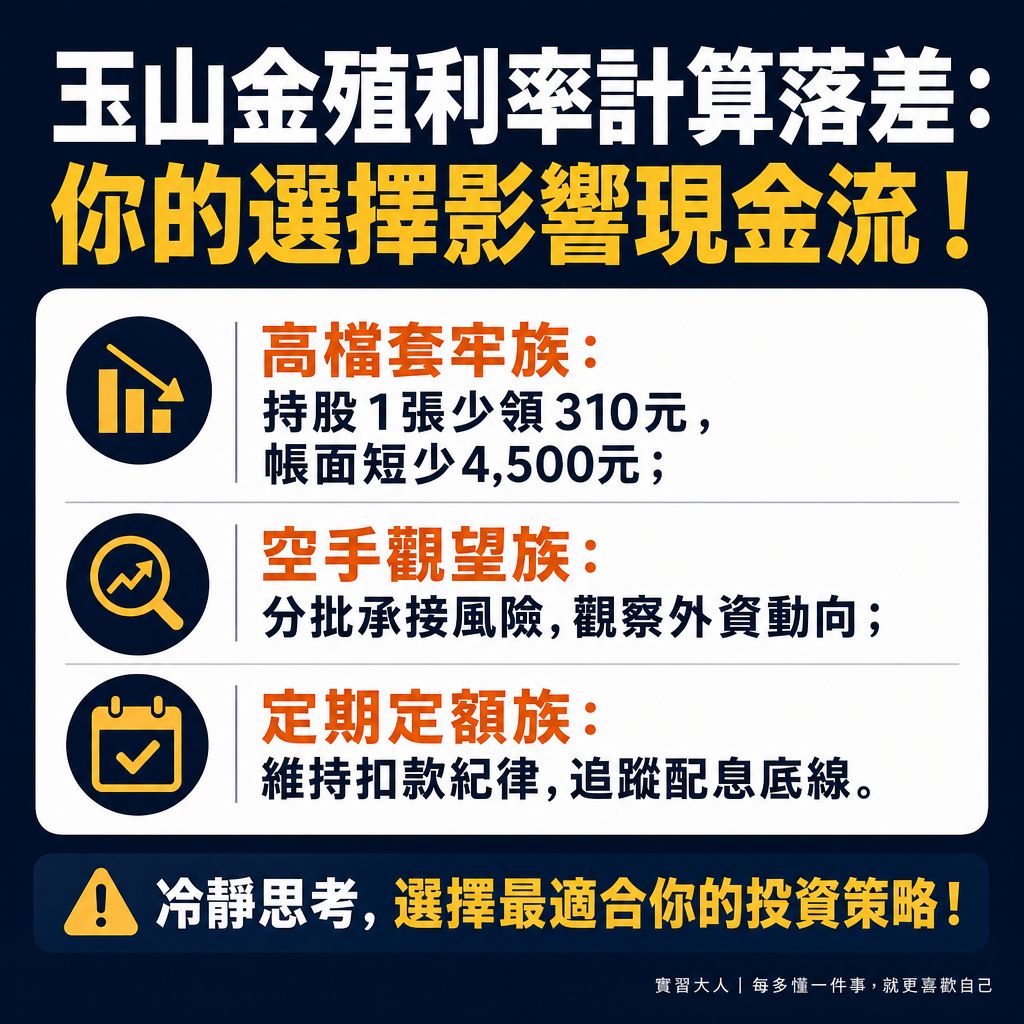
▲ 圖解:選擇不同的投資策略,面對不同的現金流與風險。
法說會前夕市場投資人原先高度期待股利能隨前10月獲利創高而大幅增長。
但董事長說明4%是以今年全年平均股價計算,今年均價約36至37元,4%對應每股約1.44至1.48元。公司沒有公布明年股利金額,只表示會高於今年的1.4元,法人估算每股現金配息約在1.5元至1.6元區間。
若以此配息規模回推高檔市價,與市場原先樂觀期待的配息金額大相逕庭。
高檔進場投資人實質拿到的現金殖利率被大幅稀釋,進而引發市場信心重估。
理查·塞勒在《不當行為》中指出,投資人常陷入「心理帳戶」偏誤,將股息與成本切開,忽略高價買進已稀釋實質報酬。
以下整理兩套不同計算基準下的配息落差,並列出法人估算區間,清楚呈現法人定價模型下修的數據軌跡:
- 投資人樂觀預期(單日現價)
參考基準價:46.65元
4%對應每股現金股利:約1.86元
46.65元買進殖利率:約4.00%(符合期待)
42.15元收盤價殖利率:約4.41% - 經營層說法(全年平均股價)
參考基準價:約36~37元(董事長所述今年平均股價)
4%對應每股現金股利:約1.44元 ~ 1.48元
46.65元買進殖利率:3.09% ~ 3.17%(縮水)
42.15元收盤價殖利率:3.42% ~ 3.51% - 法人估算(公司未公布金額)
估算每股現金股利:1.50元 ~ 1.60元
46.65元買進殖利率:3.22% ~ 3.43%(縮水)
42.15元收盤價殖利率:3.56% ~ 3.80%
這張對照表揭露了外資倒貨的主因:當支撐高本益比的高配息期待落空,法人便迅速啟動評價修正賣壓,促使股價向真實均價靠攏。
三商美邦人壽併入後的資本約束:為什麼人壽獲利暫時不能拿來配息?
除了殖利率計算基準認知落差,法人大舉拋售的第二項核心隱憂,在於併購三商美邦人壽(2867)後的資本流動限制。
玉山金於2026年9月正式整併三商美邦人壽,雖然擴大了金控資產規模,但也同步承接了壽險業龐大的資本適足性監理壓力。
法說會上管理層明確表明:三商美邦人壽未來一至兩年內獲利暫不上繳金控母公司,盈餘優先留在人壽充實資本。
台灣壽險業自2026年起實施新一代清償能力制度(TW-ICS),設有15年過渡期,壽險端必須保留充足的自有資本以抵抗金融市場未實現資產波動,無法隨意向母公司分配現金。
這意味著未來一至兩年,玉山金母公司發放股利的銀彈,依然只能依賴玉山銀行與證券,無法享受壽險子公司獲利帶來的實質現金回饋。
此外,併購三商美邦人壽的收購價格分攤(PPA)尚未完成,未來各年攤銷金額不同。
加上玉山銀行面臨資金成本上升與放款利差收窄壓力。公司表示明年現金股利會高於今年的1.4元;但人壽獲利一至兩年內不能當作股利財源。
金融資本制度:金控發放股利須經各子公司實際上繳現金,壽險盈餘優先留存充實資本,一至兩年內不能當作母公司的股利財源。
真實生活刻度精算:持股1張到10張的現金流實質落差
看懂了法人的宏觀邏輯,我們將算式帶回存股族最關心的荷包現場,精算持股1張、3張到10張的實質現金流差距。
若投資人在法說會前夕以46.65元高檔買進,原期待4%能領到每股1.86元,而以法人估算區間中間值每股1.55元試算,每股產生0.31元現金流落差:
- 持有 1 張(成本46,650元)
原預期股息現金流:1,860 元
以1.55元試算股息現金流:1,550 元
年度現金流差額:少領 310 元
11/18單日帳面價差(跌至42.15元):帳面短少 4,500 元 - 持有 3 張(成本139,950元)
原預期股息現金流:5,580 元
以1.55元試算股息現金流:4,650 元
年度現金流差額:少領 930 元
11/18單日帳面價差(跌至42.15元):帳面短少 13,500 元 - 持有 10 張(成本466,500元)
原預期股息現金流:18,600 元
以1.55元試算股息現金流:15,500 元
年度現金流差額:少領 3,100 元
11/18單日帳面價差(跌至42.15元):帳面短少 45,000 元 - 每月定期定額5,000元小資族(假設一年6萬元全部以46.65元買進,約1,286股)
原預期股息現金流:約 2,400 元
以1.55元試算股息現金流:約 2,000 元
年度現金流差額:少領約 400 元
11/18單日帳面價差(跌至42.15元):帳面短少約 5,800 元,後續扣款可買在較低價位
對持股1張的小資族而言,少領310元相當於少喝兩杯連鎖精品咖啡;持股3張少領930元,相當於少了一筆個人手機上網月租費。
但對持有10張的中度存股族而言,3,100元的現金流落差已是一週家庭食材費用,且單日帳面市值更蒸發了4.5萬元。
Andyworld 在《不必存到500萬擺脫社畜人生》中強調,存股領息應回歸獨立思考,檢視現金流與填息能力,而非盲目追逐高息表象。
若投資人為了多領那幾百元股息,卻在股價高檔失去風險意識,就容易陷入「賺了微薄股利、賠掉數年價差」的套牢困境。
高檔套牢、空手逢低與定期定額:3類投資人的客觀取捨指南
暴跌發生之後,市場充斥著恐慌停損與逢低抄底的兩極討論。理性的做法是抽離情緒,依照個人的持倉成本與資金屬性分流應對:
- 高檔套牢族(45~47元買進)
當前面臨核心風險:以11月18日收盤42.15元計,帳面虧損約6.3%至10.3%;46.65元成本的4.5元價差,以每股1.55元試算需近3年股息填補
短期客觀決策動作:檢視資金期限,嚴禁槓桿攤平,靜待外資籌碼沉澱
中長期關鍵檢驗指標:追蹤每季自結盈餘與三商壽增資進度 - 空手觀望族(等待抄底買點)
當前面臨核心風險:外資賣壓未止,接刀存在短期回撤風險
短期客觀決策動作:避免單筆歐印,分批於40~42元整數關卡掛單布局
中長期關鍵檢驗指標:觀察外資賣超連續3日縮減至萬張以內 - 長期定期定額族(成本35元以下)
當前面臨核心風險:短期資產市值波動,心理帳面回撤
短期客觀決策動作:維持既定扣款紀律,利用低檔震盪累積更多股數
中長期關鍵檢驗指標:追蹤年度配息是否高於今年的每股1.4元
對於在45至47元進場的套牢族,若資金無短期動用需求,切忌在法人大舉調節時借錢攤平,應耐心等待換手完畢與合併綜效發酵。
對於空手想逢低建立部位者,以法人估算中間值1.55元換算,11月18日收盤42.15元的殖利率約3.68%,11月19日收盤40.35元約3.84%,但因11月18日單日成交逾9.6萬張,分批承接遠比單筆重押安全。
至於長線持有成本低於35元的定期定額存股族,以1.55元試算,成本35元時實質殖利率約4.4%,成本越低越高,按原計畫執行扣款即可穩定平滑成本。
常見問題
Q1:玉山金股價跌到42元,現在進場換算殖利率達到4%了嗎?
公司沒有公布明年股利金額。以法人估算每股現金股利1.5元至1.6元計算,42元買進的實質現金殖利率約在3.57%至3.81%之間,仍未達4%水準。
若投資人堅持要有實質4.0%的現金殖利率,以區間中間值每股1.55元回推,進場價格需回落至38.75元以下才符合條件。
Q2:三商壽獲利暫不上繳金控,會長期影響玉山金未來的配息能力嗎?
短期一至兩年內,人壽獲利不能當作股利財源,因為盈餘優先留在人壽充實資本,無法提供金控實質現金流。公司則表示明年現金股利會高於今年的1.4元。
待壽險資本充實、體質健全後,盈餘上繳才能回復常軌。公司表示未來兩、三年以現金股利為主,不希望股本膨脹。
參考資料與法規依據
- 臺灣證券交易所公開資訊觀測站(MOPS):玉山金融控股股份有限公司(2884)2026年第三季法人說明會簡報與自結財務數據
- 金融監督管理委員會(FSC):金融控股公司法、銀行法及保險業新一代清償能力制度(TW-ICS)
- 理查·塞勒(Richard H. Thaler)著:《不當行為》,探討心理帳戶與金融市場非理性定價偏誤
- Andyworld 著:《不必存到500萬擺脫社畜人生》,金尉出版,探討存股殖利率與現金流的可持續性評估原則