
美債ETF降息後為何跌不停?00679B與00687B存續期彈性與匯損算式
降息循環利多鈍化?深度拆解長債期限溢價、存續期間利率反彈殺傷力與台幣匯損雙重夾擊
2026 年 10 月聯準會啟動降息後,全台投資人瘋搶長天期美債ETF,元大美債20年(00679B)與國泰20年美債(00687B)規模突破千億大關。然而降息後兩檔ETF價格不漲反跌,讓存債族陷入恐慌。許多人誤以為降息長債必定暴賺價差,卻忽略長端殖利率脫鉤反彈、長存續期間的雙向槓桿效應,以及新台幣升值帶來的實質匯損侵蝕。
本文將讓你學到
- 政策利率與長端殖利率脫鉤:為什麼Fed降息美債反而跌
- 存續期間是雙面刃:殖利率反彈對20年長天期美債的槓桿殺傷力
- 未避險台幣匯損雙重夾擊:00679B與00687B實質淨值侵蝕算式
- 存債族清醒自保指南:誤當定存領息族與槓桿價差客的分流決策
政策利率與長端殖利率脫鉤:為什麼Fed降息美債反而跌
許多人在 2024 年下半年至 2026 年 10 月期間買進美債 ETF,直覺認定聯準會宣布調降基準利率後,手上的債券價格就會立刻迎來噴射行情。然而實際走勢卻是聯準會降息兩碼,長天期公債殖利率反而自低檔強烈彈升。
這種市場走勢落差來自基準利率與長端殖利率由不同力量定價。聯準會調整的聯邦基金利率屬於隔夜超短端利率,直接影響銀行同業拆款與貨幣市場;而 20 年期與 30 年期長端公債殖利率,反映的是全體市場對未來數十年的通膨預期、經濟增長以及實體債券的供需狀態。
債券市場具備高度提前定價(Price-in)機制。在聯準會 2024 年 9 月正式降息之前,全球大型機構法人早已在 2023 年底至 2024 年中大量建倉,將降息空間預先反映在長債價格中。當降息政策真正落地,利多利多出盡的獲利了結賣壓便隨之出籠。
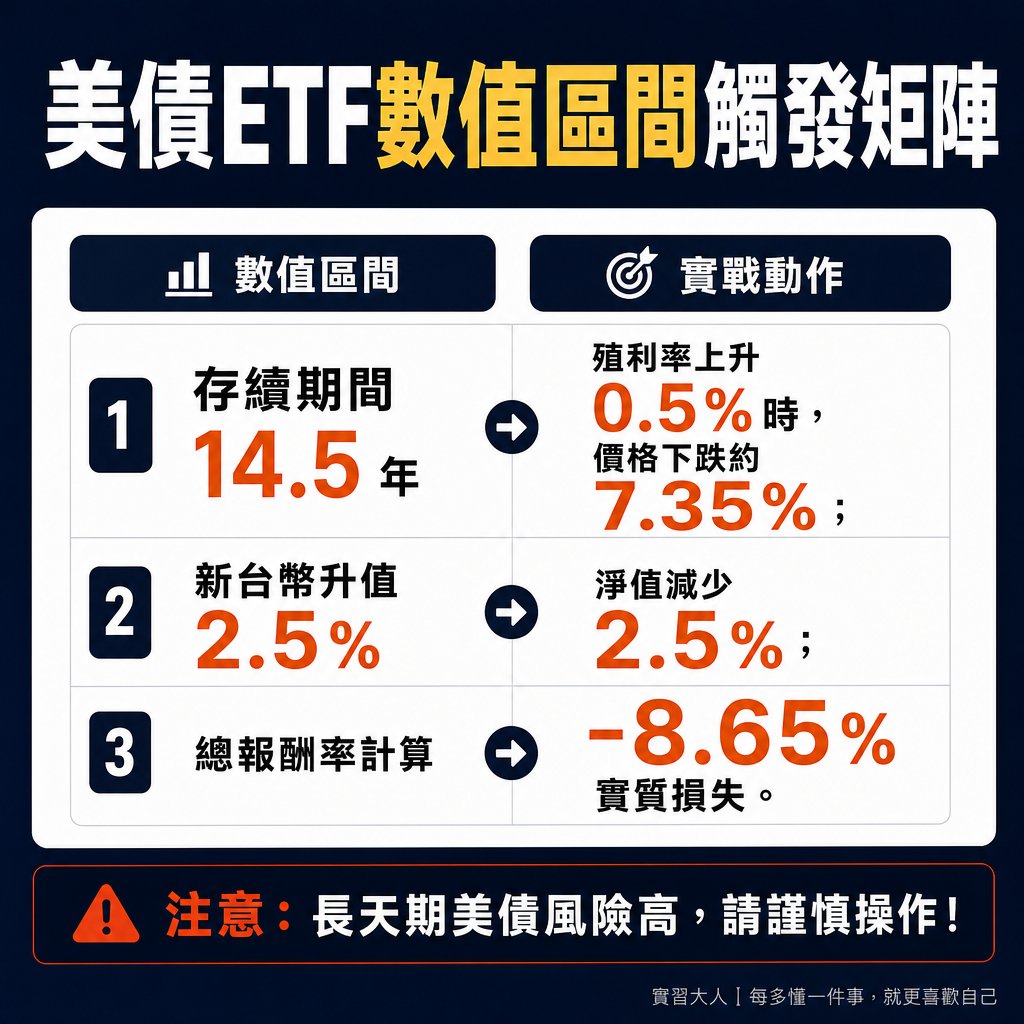
▲ 圖解:為什麼降息了長天期美債殖利率反而上升
另一個推升長端利率的關鍵動力在於期限溢價(Term Premium)快速走高與美國財政部巨額發債。2026 年美國聯邦政府財政赤字規模居高不下,財政部為了填補龐大赤字缺口,持續在長天期標售中釋出天量公債。
在公債市場供給過剩的情況下,機構買方自然要求更高的殖利率補償才願意接盤,這直接對長天期債券現貨交易價格形成沉重壓制。
存續期間是雙面刃:殖利率反彈對20年長天期美債的槓桿殺傷力
投資人佈局 00679B 或 00687B 時,券商軟體通常標示「平均到期年期約 26 年、有效存續期間約 14.5 至 15 年」。這個存續期間(Effective Duration)正是決定價格波動幅度的核心槓桿倍數,具備極強的雙向對稱性。
小知識:什麼是有效存續期間(Effective Duration)?它衡量當市場殖利率變動 1% 時,債券價格預期變動的百分比。以 14.7 年為例,代表殖利率只要上升 0.5%,債券價格就會重跌約 7.35%,天期越長波動槓桿越大。
當債券殖利率下行 1% 時,14.7 年的存續期間帶來約 14.7% 的資本利得;但在通膨具備黏性或發債放量引發殖利率反彈時,殖利率每反彈 1%,債券市價同樣會承受約 14.7% 的劇烈回檔。這也是為什麼長天期美債 ETF 的波動幅度,在特定月份甚至高於成熟市場權值股。
台灣多數存債族誤將長天期公債視為定存替代品,在討論區看到降息消息便大量融資進場,完全未評估存續期間背後的利率敏感度。以下表格對照台灣市場常見的不同天期債券工具特性與潛在陷阱:
- 20年期長天期美債(00679B / 00687B)
運作真相與利率敏感度:有效存續期間約 14.5~15 年,殖利率變動 1% 價格連動約 15%,由通膨與財政發債定價
散戶致命誤區:誤以為降息必定暴賺價差,開融資槓桿重押,忽略殖利率反彈時的高槓桿回檔殺傷力 - 7-10年期中天期美債(如 00697B)
運作真相與利率敏感度:有效存續期間約 7~8 年,波動度約為長天期公債的一半,能兼顧收益與回檔防禦性
散戶致命誤區:嫌棄天期不夠長導致降息爆發力不足,忽略長端殖利率反彈時中天期能提供更佳本金支撐 - 1-3年期短天期美債(如 00719B)
運作真相與利率敏感度:有效存續期間約 1.8~2 年,價格幾乎不受長端利率干擾,走勢最貼近聯準會政策基準利率
散戶致命誤區:誤把長天期債券當短天期無風險領息商品,忽略長天期債券本質屬於高敏感度的價格交易工具
從對照表可以清楚看出,長天期美債絕非無風險商品。它的信用違約風險雖然接近於零,但利率風險與存續期間敏感度在同類型固定收益商品中名列前茅,只要長端殖利率反轉,本金縮水幅度便會超出一般投資人的心理防線。
未避險台幣匯損雙重夾擊:00679B與00687B實質淨值侵蝕算式
除了存續期間帶來的價格修正,台灣投資人買進 00679B 與 00687B 還必須面對第二重隱形成本:新台幣未避險匯率風險。台灣掛牌的美債 ETF 投資的是美元計價美國國庫券,但投資人是以新台幣買賣與結算。
由於投信發行這些 ETF 時為了省去高額的換匯避險成本(如遠期外匯或換匯換利合約的高利差成本),均採取匯率未避險策略。這意味著美元兌新台幣的每一分升貶,都會 100% 反映在 ETF 的台幣淨值之中。
聯準會啟動降息循環時,通常伴隨美元指數走弱與亞洲貨幣反彈。當新台幣兌美元由 32.5 元升值至 31.7 元時,新台幣升值幅度約達 2.5%,這筆 2.5% 的匯損會直接從美債 ETF 淨值中扣除,進一步擴大虧損幅度。
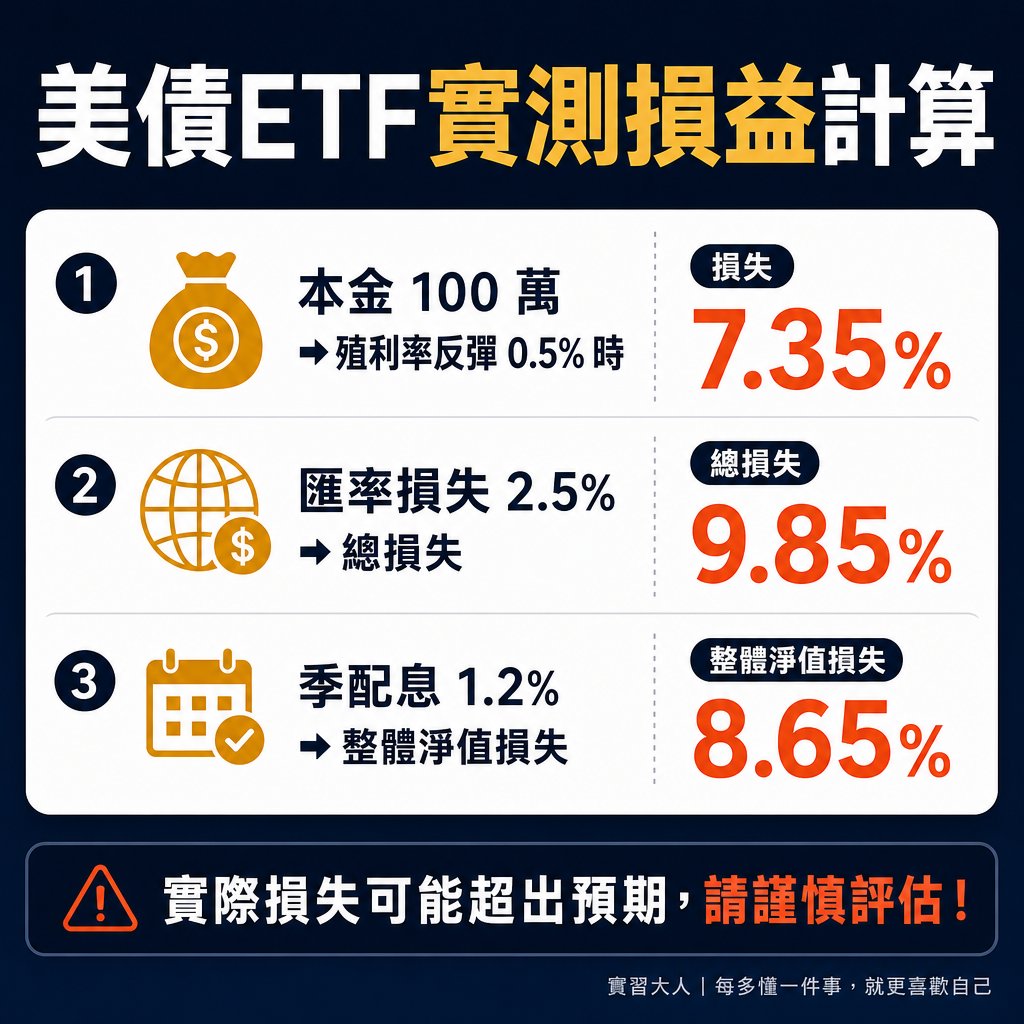
▲ 圖解:存續期間敏感度與台幣匯損試算拆解
為了看清存續期間波動與匯率扣減的疊加影響,我們以真實市場參數建立透明推演模型。當長端殖利率反彈 0.5% 且新台幣升值 2.5% 時,單季配息完全無法彌補本金損失:
- 長天期美債 ETF 價格變動率 = -有效存續期間 × 殖利率變動幅度
- 新台幣計價美債 ETF 總報酬率 = 債券價格變動率 + 匯率變動率 + 期間配息率
試算情境:20 年期長債殖利率反彈 0.5%,同時新台幣升值 2.5%
- 1. 債券價格損益 = -14.7 年 × (+0.5%) = -7.35%
- 2. 匯率折算損益 = 美元兌新台幣貶值 2.5% = -2.50%
- 3. 當期季配息率 = +1.20%(以年化殖利率約 4.8% 換算單季)
- —————————————————————
- 整體淨值實質損益 = (-7.35%) + (-2.50%) + 1.20% = -8.65%
- (若單計本金淨值侵蝕幅度:-7.35% - 2.50% = -9.85%)
- 結論:領到的 1.2% 季配息,完全無法抵擋高達 9.85% 的本金淨值縮水。
算式結果顯示,當市場殖利率僅微幅反彈 50 個基點(0.5%),在 14.7 年存續期間與 2.5% 新台幣匯損的雙重打擊下,本金淨值侵蝕達 9.85%。即便投資人領到單季 1.2% 的現金配息,整體資產淨損益依舊呈現負 8.65%,產生實質資產減損。
存債族清醒自保指南:誤當定存領息族與槓桿價差客的分流決策
看懂了長端殖利率脫鉤機制、存續期間乘數效應與未避險匯率侵蝕後,投資人應擺脫被套牢時的被動焦慮,依據自身資金屬性與進場目的採取相應對策:
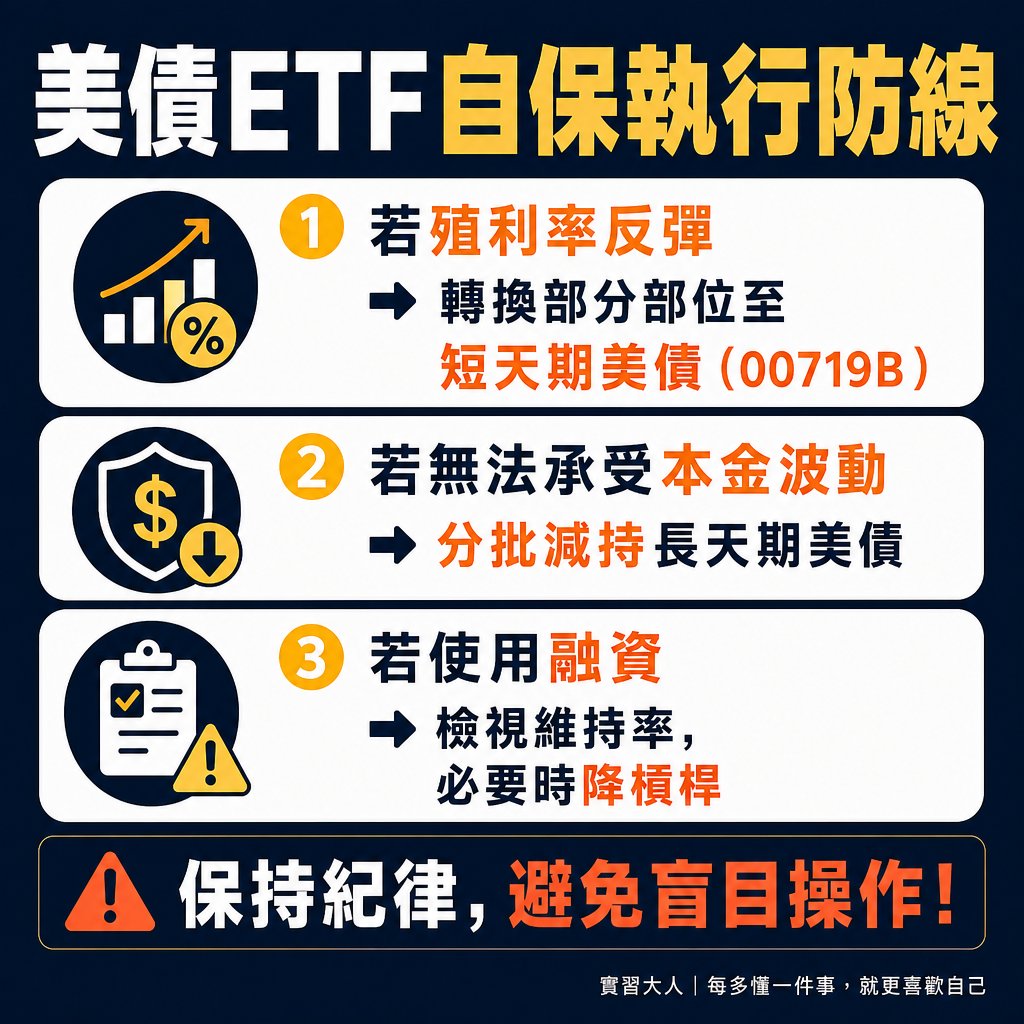
▲ 圖解:大人美債ETF存債防坑決策樹
面對長端殖利率反彈與未避險匯率侵蝕,投資人應依據自身進場初衷採取分流自保:
- 誤把長天期美債當定存領息的長期投資人:
- 必須先認清 20 年期公債價格波動本來就接近股票,絕非零波動定存。
- 若無法承受每年雙位數的本金起伏,應分批將部分部位轉換為 1 至 3 年期的短天期美債 ETF(如 00719B)或投資級公司債,大幅降低存續期間,避免本金震盪吞噬生活現金流。
- 使用融資或槓桿重押賭降息價差的短線交易者:
- 長天期公債的降息利多早已提前反映,當前受制於龐大發債供給與期限溢價壓制。
- 若持股使用融資券單,必須即時檢視整戶維持率,嚴禁在殖利率反彈趨勢未停歇前盲目凹單攤平,必要時應主動降槓桿防範追繳斷頭。
買進任何固定收益 ETF 前,務必至臺灣證券交易所官網查詢即時折溢價狀態。避免在溢價偏高區間追價進場,才能守住辛苦累積的資產本金。