
美股財報超預期為何盤後暴跌?看懂前瞻指引、1.2兆AI支出與滑價3關鍵
從2026年10月IBM與科技巨頭財報週,掌握法人定價邏輯、盤後流動性風險與台股供應鏈連動
2026年10月美股財報季進入超級週,截至10月16日已公布業績的標普500企業中,高達84%每股盈餘優於預期,但IBM於10月22日交出營收171億美元、EPS 2.95美元的亮眼成績後,盤後股價卻由紅翻黑跌逾4%。許多投資人看著獲利報喜急忙進場,卻忽略華爾街定價早已轉向管理層下季前瞻指引與AI資本支出折舊壓力,導致短線資金在盤後劇烈洗盤中受損。
本文將讓你學到
- 當季EPS優於預期仍重挫:華爾街緊盯下季前瞻指引與耳語數字
- 雲端巨頭1.2兆美元AI資本支出:設備折舊與自由現金流的毛利考驗
- 美股盤後交易缺乏NBBO保護:造市商拉大價差與複委託換匯摩擦試算
- 從SEC財報文件看懂台股連動:10-Q季報查詢與AI供應鏈分化節奏
- 美股財報季3類投資人自保策略:避開盤後追價與波動率崩跌風險
當季EPS優於預期仍重挫:華爾街緊盯下季前瞻指引與耳語數字
根據FactSet截至2026年10月16日的統計資料,已公布2026年第三季財報的9%標普500指數成分股中,有84%企業的每股盈餘(EPS)擊敗市場共識,高於過去5年平均的78%。
然而在2026年10月22日,美國科技大廠IBM公布上季營收年增5%達171億美元、EPS達2.95美元,兩項核心數據雙雙超越華爾街預期,盤後股價卻在短暫衝高後反轉下跌超過4%。
這種獲利報喜卻引發拋售的現象,源於資本市場的預期定價機制。財報上的營收與EPS代表過去3個月已發生的歷史結果,大型機構法人早在財報公布前數週,就已將公開預期反映在股價位階中。
買方法人真正用來決定加碼或砍倉的標準,包含未公開的買方內部耳語數字(Whisper Number),以及企業管理層在法說會(Earnings Call)釋出的下季前瞻指引(Forward Guidance)。
- 當季營收與EPS
新聞快訊表面數據:高於賣方分析師公開平均預估
機構法人底層定價邏輯與實質影響:歷史業績屬於既成事實,若未跨過買方內部耳語數字高標,極易觸發利多出盡的獲利了結賣壓 - 下季前瞻指引(Guidance)
新聞快訊表面數據:微幅調降下季營收區間或毛利率預測
機構法人底層定價邏輯與實質影響:法人立即下修未來12個月折現現金流模型,成長斜率放緩會直接引發本益比估值倍數下調 - AI資本支出(CapEx)
新聞快訊表面數據:宣布繼續擴大資料中心與算力投資
機構法人底層定價邏輯與實質影響:審視標準轉向軟體與廣告實質變現速度,若自由現金流轉負或折舊吃掉毛利,資金會先行減碼
只要管理層在電話會議中提及企業客戶簽約週期拉長、訂單能見度保守,或是下季營收指引中位數低於法人模型,高頻演算法就會在盤後數秒內啟動程式化減碼。
雲端巨頭1.2兆美元AI資本支出:設備折舊與自由現金流的毛利考驗
2026年10月下旬進入美股科技巨頭財報密集發布期,Meta、特斯拉(Tesla)、科林研發與德州儀器接連登場。2026年10月16日那斯達克綜合指數受AI概念股賣壓與油價上漲夾擊,寫下4個月以來最差單周表現,凸顯市場對AI投資回報的高度警戒。
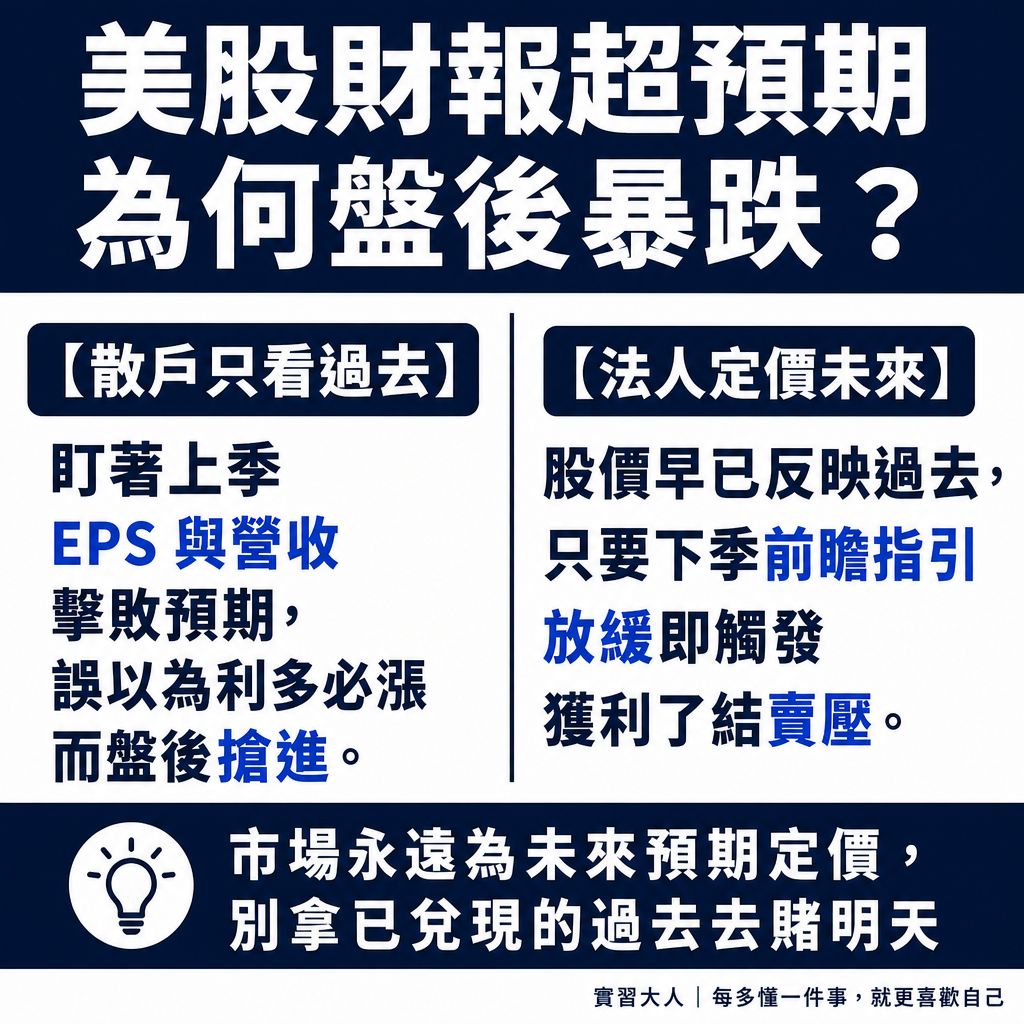
▲ 圖解:美股財報定價機制:過去 EPS 超預期 vs 下季前瞻指引(Guidance)決定生死
根據高盛於2026年10月財報季公布的預估數據,美國五家超大規模雲端服務業者(Hyperscalers)明年的AI資本支出(CapEx)總規模預計高達約1.2兆美元,算力基礎設施的投入金額持續位處歷史高檔。
龐大的硬體採購雖然不會在購買當季全額列為損益表費用,卻會立刻從營業現金流中扣除,導致企業的自由現金流(Free Cash Flow)大幅縮水,甚至出現單季自由現金流轉負的財務壓力。
更關鍵的財務後座力在於後續數年的固定資產折舊費用。當數千億美元的AI伺服器與資料中心正式啟用,會計上必須分年提列折舊,直接墊高每季的營業成本並壓縮毛利率。
試算前提一:AI資本支出轉化為每季折舊費用之毛利扣減試算
- 公式:單季新增折舊成本 = 年度新增資本支出 ÷ 折舊年限 ÷ 4季
- 假設某超大規模雲端巨頭2026全年AI資本支出由1,000億美元上修至1,400億美元,
- 硬體設備採5年直線法折舊(無殘值假設):
- 1. 年度固定折舊總額 = 1,400億美元 ÷ 5年 = 280億美元/年
- 2. 單季損益表剛性折舊 = 280億美元 ÷ 4季 = 70億美元/季
- 結論:若該企業每季新增的AI廣告或雲端訂閱高毛利營收低於70億美元,
- 新增折舊費用將直接稀釋整體營業利益率,引發法人下修目標價。
因此華爾街在2026年10月財報季的審視標準已全面轉向商業變現週期。唯有本業現金流強勁、且能端出具體AI代理服務或雲端營收成長數據的企業,才能支撐高昂的資本支出估值。
美股盤後交易缺乏NBBO保護:造市商拉大價差與複委託換匯摩擦試算
美股上市公司通常選在美東時間下午4點收盤後(台灣冬令時間清晨5點、夏令時間凌晨4點)或上午9點30分開盤前發布財報。這段時間屬於美股延長交易時段(Extended Hours Trading),撮合規則與正規盤截然不同。
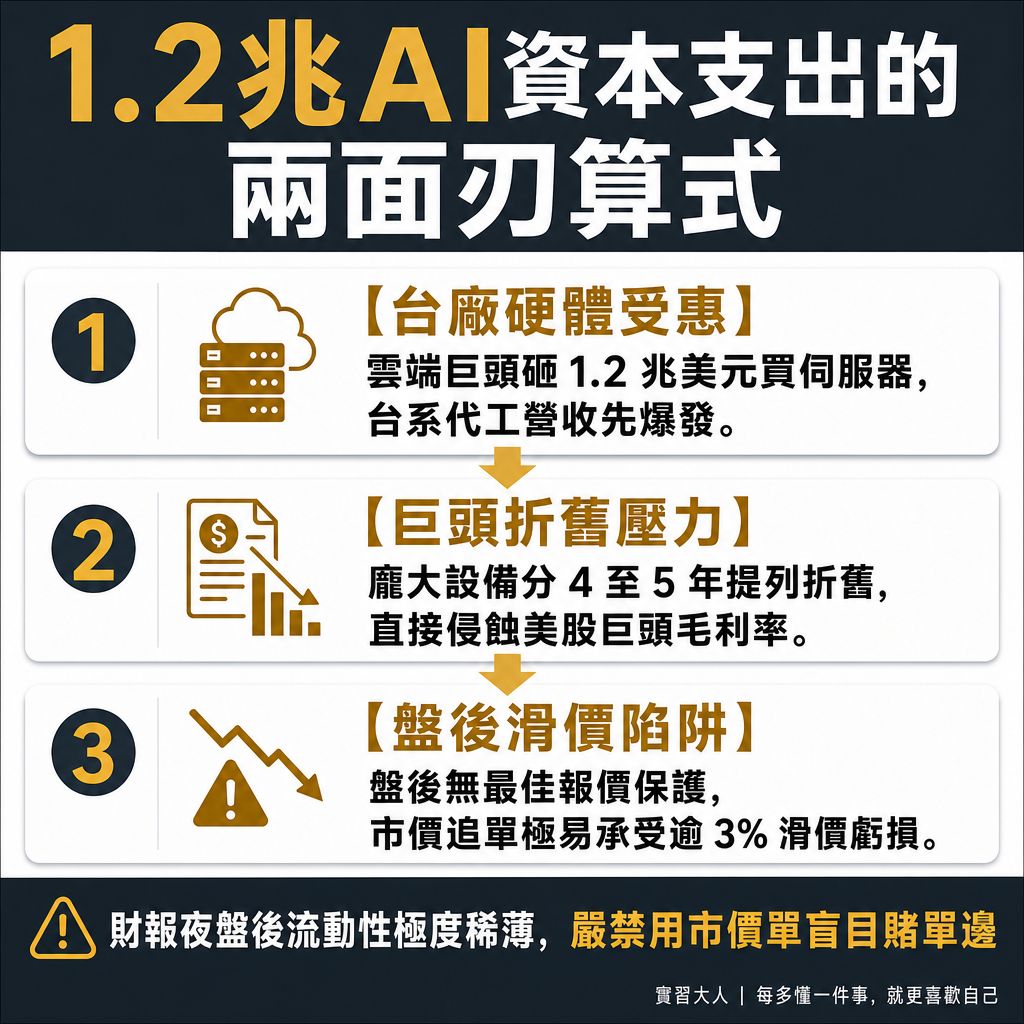
▲ 圖解:科技巨頭 1.2 兆美元 AI 資本支出背後的設備折舊與自由現金流壓力
小知識:另類交易系統(ATS)在盤後時段不受全美最佳買賣報價(NBBO)法規保護。正規交易時段由美國證券交易委員會(SEC)強制整合各交易所最優報價,但盤後僅靠少數電子網路各自撮合,造市商有權大幅拉開買賣價差以規避庫存風險。
在財報公布的最初15分鐘內,新聞快訊標題會先觸發量化交易程式劇烈洗盤,此時一般散戶掛單稀少,市場處於極端的流動性真空狀態,買一與賣一的價差可能從幾美分瞬間擴大至數美元。
台灣投資人若在盤後時段急著追價買進,除了要承受造市商拉大價差造成的滑價損失(Slippage),若透過國內券商複委託下單,還必須計入交易手續費與外幣換匯價差等真實摩擦成本。
試算前提二:財報盤後衝動追價之滑價與複委託換匯摩擦成本試算
- 假設投資人投入10,000美元(以匯率32.0元計,約新台幣320,000元)於財報盤後搶進科技股:
- 1. 盤後流動性價差滑價:正規盤收盤價200美元,盤後因價差擴大成交於205美元
- ➔ 瞬間滑價損失 = (205 – 200) ÷ 200 = 2.50%(約損失250美元)
- 2. 複委託買進與賣出雙邊手續費:假設費率各0.20%(無低消優惠減免前提)
- ➔ 來回手續費成本 = 0.20% × 2 = 0.40%(約40美元)
- 3. 新台幣與美元來回換匯價差:假設銀行即期買賣匯差約0.30%
- ➔ 換匯摩擦成本 = 0.30%(約30美元)
- 合計單趟衝動交易摩擦成本 = 2.50% + 0.40% + 0.30% = 3.20%(約新台幣10,240元)
由算式可見,在盤後流動性不足時段盲目搶單,還沒等到隔天法說會完整資訊消化完畢,帳面本金就可能先因為滑價與交易摩擦成本而折損超過3%。
從SEC財報文件看懂台股連動:10-Q季報查詢與AI供應鏈分化節奏
想要避開二手新聞快訊的片面解讀,投資人可以直接前往美國證券交易委員會(SEC)的EDGAR企業財務報告系統,輸入美股代號免費檢索第一手官方申報文件。
美股財報季集中於每年1至2月、4至5月、7月以及9至11月。檢索時只需鎖定三種核心表格:代表年度完整財報的10-K表格、代表季度財報的10-Q表格,以及財報公布當日揭露最新業績與前瞻指引的8-K當期重大報告。
對台灣投資人而言,美股科技巨頭的10-Q季報與資本支出指引,更是隔日台股AI供應鏈與半導體族群的資金風向球。2026年10月美股財報週期間,台股盤面便呈現顯著的結構分化格局。
當華爾街嚴格檢驗AI伺服器變現進度時,一詮(2486)等散熱與AI硬體供應鏈的短線籌碼會直接隨美股巨頭盤後表現劇烈震盪;反觀受惠於半導體廠實際擴建高潔淨氣體管道與不銹鋼線材剛性需求的強新(5013),在2026年10月第3週單周累計上漲13.37%。
透過比對美股大廠財報中的「資本支出實際撥款進度」與「庫存週轉天數」,投資人才能區分台股供應鏈題材屬於早已反映完畢(Price-in)的舊消息,還是未來1至2季具備實質訂單支撐的催化劑。
美股財報季3類投資人自保策略:避開盤後追價與波動率崩跌風險
面對2026年10月美股超級財報週的劇烈震盪,投資人應放棄在財報公布當晚賭單邊漲跌的博弈心態,依自身持倉處境執行以下3項自保動作:
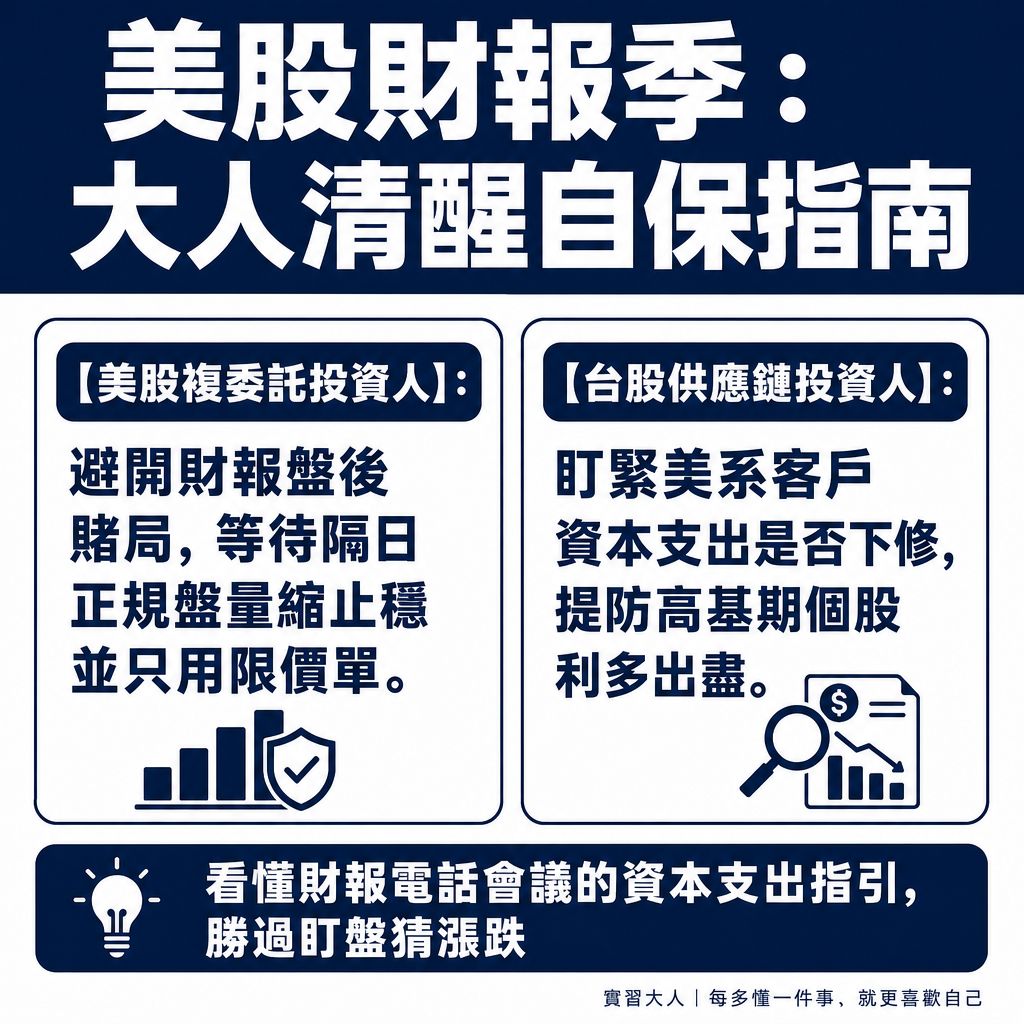
▲ 圖解:美股財報季三大自保防線:盤後限價單保護与台股 AI 供應鏈檢視
-
空手想趁財報進場者:堅持等待隔日正規盤開盤30分鐘後再決策
財報公布後的盤後交易缺乏NBBO保護,且第一波走勢常在半小時後的法說會問答環節出現180度反轉(如IBM盤後由紅翻黑跌逾4%)。等待隔日美股正規交易時段開盤30分鐘、觀察法人籌碼換手與成交量穩定後,再以限價單(Limit Order)分批布局。 -
已持有美股或台股AI供應鏈個股者:核對單一持股權重與自由現金流指標
若單一科技股或高連動AI供應鏈個股佔投資組合超過20%,財報前應避免再度融資加碼。財報出爐後,優先檢視企業8-K報告中的下季毛利率指引與自由現金流變化;只要核心訂單與現金流未惡化,便無須在盤後流動性稀薄時恐慌殺低。 -
想用選擇權賭財報跳空行情者:認清隱含波動率崩跌(IV Crush)的雙殺機制
財報公布前夕,市場不確定性會將選擇權隱含波動率(IV)推升至極端高檔,導致買權(Call)與賣權(Put)的權利金外在價值異常昂貴。一旦財報揭曉,隱含波動率會在開盤瞬間暴跌,若個股漲跌幅未超過市場預期的損益兩平點,買方即使看對方向仍會因權利金縮水而虧損。
看懂前瞻指引的定價邏輯、計算資本支出折舊對毛利的影響,並避開盤後流動性陷阱,才能在每季一次的美股財報浪潮中穩健守護資產本金。