
金像電獲亞馬遜856元私募入股還能追?3~4階HDI技術與千元估值檢視
從亞馬遜15.89億元私募折價機制、泰國廠HDI擴產到元富1600元目標價的估值防線
看到金像電(2368)於 2026 年 9 月 29 日公告獲亞馬遜(Amazon)以每股 856 元認購 1,856 張私募普通股、總額約 15.89 億元,許多投資人看著公開市場衝上 1,120 元的千元股價,立刻陷入追價焦慮。雲端巨頭從客戶變股東雖提升訂單能見度,但私募價與市價逾兩成的落差及百元價差震盪,讓盲目搶進的散戶極易高檔套牢。
本文將讓你學到
- 亞馬遜砸 15.89 億元參與私募,為何認購價定在 856 元?
- 從 12 元到 1,120 元:泰國廠產能與 3~4 階 HDI 混壓技術
- 私募折價率、股權變化與元富 1,600 元目標價算式
- 哪些股票屬於 PCB 概念股?高階伺服器板的產業位置
- 面對千元高檔震盪,3 類投資人的資金自保防線
亞馬遜砸 15.89 億元參與私募,為何認購價定在 856 元?
金像電於 2026 年 9 月 29 日董事會拍板年度第 1 次私募普通股案,發行 1,856,308 股(約 1,856 張),由美國雲端巨頭亞馬遜(Amazon.com, Inc.)全數認購,募集總金額約 15.89 億元。
這是亞馬遜首度直接持有台灣印刷電路板(PCB)廠股權,雙方關係正式從單純的上下游採購,升級為資本綁定的戰略同盟。
消息公布隔日,金像電股價出現先殺後翻紅的劇烈震盪。散戶看到亞馬遜認購價僅 每股 856 元,對比市場 1,120 元 的股價水準,直覺擔心大股東拿到便宜籌碼會在市場倒貨。
這種恐慌來自對《證券交易法》私募制度的誤解。企業引進策略性投資人辦理私募時,依法只要不低於參考價的 8 成(80%)即符合規範,且私募股受限於嚴格的三年閉鎖期。
小知識:私募普通股受《證券交易法》第 43 條之 8 強制鎖定三年。策略性投資人自私募股票交付日起滿三年內,除符合特定法規轉讓條件外,絕對無法直接在集中交易市場掛單拋售變現,因此 856 元的認購價並不會對隔日公開市場構成直接賣壓。
公開市場在 1,120 元高檔出現區間股價價差 100 元的震盪,真實籌碼來源是短線外資透過借券大賣 3 倍進行高檔避險與價差操作。區分清楚各角色的籌碼權限,才能避免在洗盤時誤判:
- 亞馬遜(私募策略股東)
表面行為(新聞說法):以每股 856 元認購 1,856 張私募股,總金額約 15.89 億元
底層利益動機與實質影響:綁定 ASIC 伺服器高階 PCB 產能,私募股依法閉鎖三年無法在公開市場拋售 - 外資與短線借券籌碼
表面行為(新聞說法):外資借券大賣 3 倍,區間股價價差 100 元,股價先殺後翻紅
底層利益動機與實質影響:利用散戶追捧利多的流動性,在 1,120 元千元關卡進行短線獲利了結與避險 - 元富投顧研究機構
表面行為(新聞說法):元富給予 1,600 元目標價,看好泰國廠產能達標與 HDI 升級
底層利益動機與實質影響:反映泰國廠單月產能達標與 3~4 階 HDI 混壓技術的中長期預期,屬未來數季催化劑
從 12 元到 1,120 元:泰國廠產能與 3~4 階 HDI 混壓技術
回顧金像電過去十年的營運軌跡,股價從十年前的 12 元低谷一路攀升至 1,120 元,十年間累積狂漲 9,000%。這場翻身的關鍵,在於公司精準押寶雲端資料中心與 AI 伺服器高層板市場。
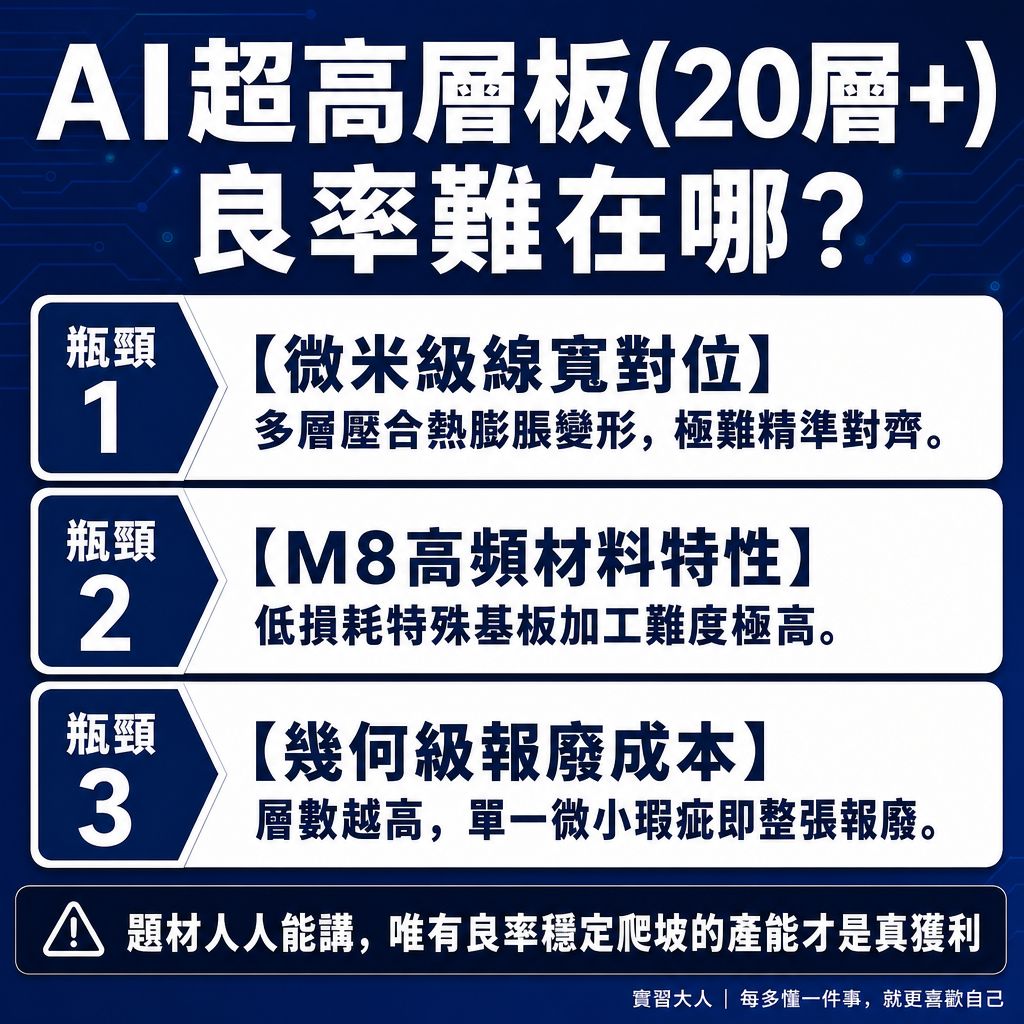
▲ 圖解:金像電 AI 伺服器超高層板與 HDI 厚板技術門檻:微米線寬對位與報廢代價
為什麼國際雲端大廠願意直接注資綁定產能?因為自研 AI 晶片(ASIC)伺服器主板結構複雜,正全面朝向高密度互連板(HDI)與厚板升級,任何壓合偏移都會導致整塊高價主板報廢。
根據元富投顧於 2026 年 9 月發布的報告,元富給予 1,600 元目標價 的兩大實體基礎如下:
- 泰國廠產能達標:金像電泰國廠目前單月產能已達到原規劃目標,能有效承接歐美雲端大廠分散地緣政治風險的轉單需求。
- 3~4 階 HDI 混壓技術到位:公司的 3~4 階 HDI 混壓技術已在生產能力範圍內,隨著 ASIC 伺服器主板朝向 HDI 升級,HDI 厚板為下一階段擴產與推升毛利的核心動能。
這項技術門檻意味著新進競爭者難以在短期內跨越良率曲線。亞馬遜透過 15.89 億元私募入股,實質目的是在下一代 AI 伺服器放量前,優先鎖定高階 HDI 厚板的產能配額。
私募折價率、股權變化與元富 1,600 元目標價算式
在千元高價區評估是否進場,不能只憑新聞標題熱度下單。動用資金前,應先將 856 元私募認購價、1,120 元市價與 元富給予 1,600 元目標價 放進算式核對風險比例:
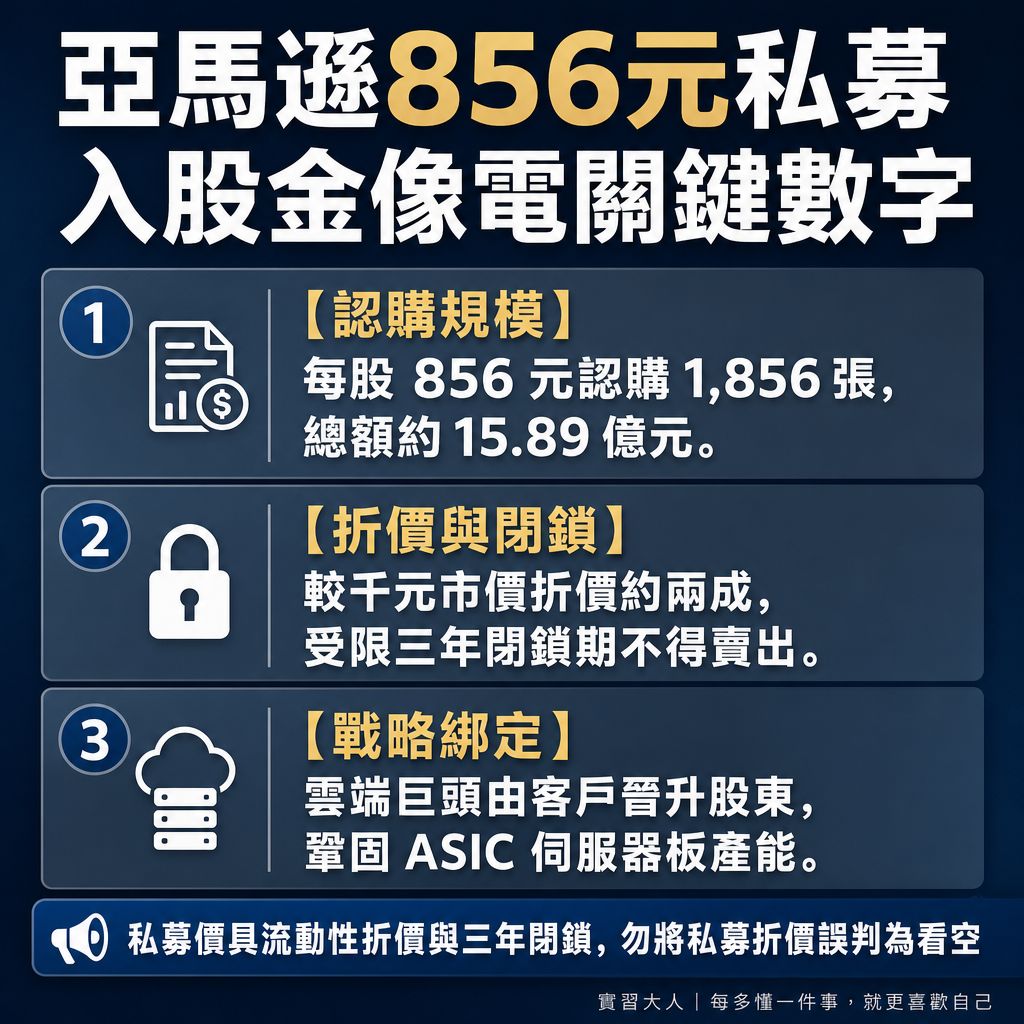
▲ 圖解:亞馬遜以每股 856 元認購金像電 15.89 億元私募案:三年閉鎖期與市價折價機制
1. 私募認購價與公開市價之折價率試算
- 私募認購價 = 856 元 / 認購股數 = 1,856,308 股(約 1,856 張)
- 私募募集總額 = 約 15.89 億元
- 對比 1,120 元市價之折價幅度 = (1,120 – 856) ÷ 1,120 × 100% = 23.57%
2. 股價區間震盪與元富 1,600 元目標價空間試算
- 以市價 1,120 元對標元富給予 1,600 元目標價:
- 潛在目標空間 = (1,600 – 1,120) ÷ 1,120 × 100% = +42.86%
- 若遭遇外資借券大賣 3 倍導致區間股價價差 100 元(每張 1,000 股):
- 每張股票在 100 元價差區間內的帳面波動高達 100 × 1,000 股規模
從算式可以看出,金像電股價站上 1,120 元後,區間股價價差達 100 元,整張買進的資金門檻高,盤中劇烈震盪對散戶心理壓力極大。
盤中只要出現單日下跌 50 元(跌幅 4.18%)或區間 100 元價差洗盤,使用融資或當沖槓桿的投資人,極易在先殺後翻紅的震盪過程中被迫停損出場。
哪些股票屬於 PCB 概念股?高階伺服器板的產業位置
許多投資人在查詢金像電時,同時也會搜尋「哪些股票屬於 PCB 概念股」。印刷電路板雖然統稱 PCB,但不同細分領域的技術門檻與客戶結構截然不同:
- 高階伺服器與網通多層板:以金像電(2368)為代表,專攻雲端資料中心、AI ASIC 伺服器主板與 3~4 階 HDI 混壓厚板,受惠雲端巨頭資本支出最深。
- 上游銅箔基板(CCL)材料:如台光電等廠商,負責供應高頻高速低損耗基材,其材料規格升級與伺服器 PCB 廠的壓合良率息息相關。
- IC 載板與綜合型 PCB 廠:如欣興、南亞旗下電路板事業等,產品涵蓋 ABF 載板、BT 載板及各類電子用板,受半導體封裝與消費電子景氣雙重影響。
挑選 PCB 概念股時,必須先確認該公司的主力營收是來自高毛利的 AI 伺服器厚板,還是標準型消費電子板。金像電能獲得亞馬遜 15.89 億元私募青睞,正是因為其產能高度集中於雲端伺服器高階領域。
面對千元高檔震盪,3 類投資人的資金自保防線
亞馬遜於 2026 年 9 月 29 日以 856 元私募入股金像電,屬於強化中長期基本面的實質催化劑。但在股價處於 1,120 元高檔、外資借券操作頻繁的當下,不同部位的投資人應採取對應的資金控管動作:
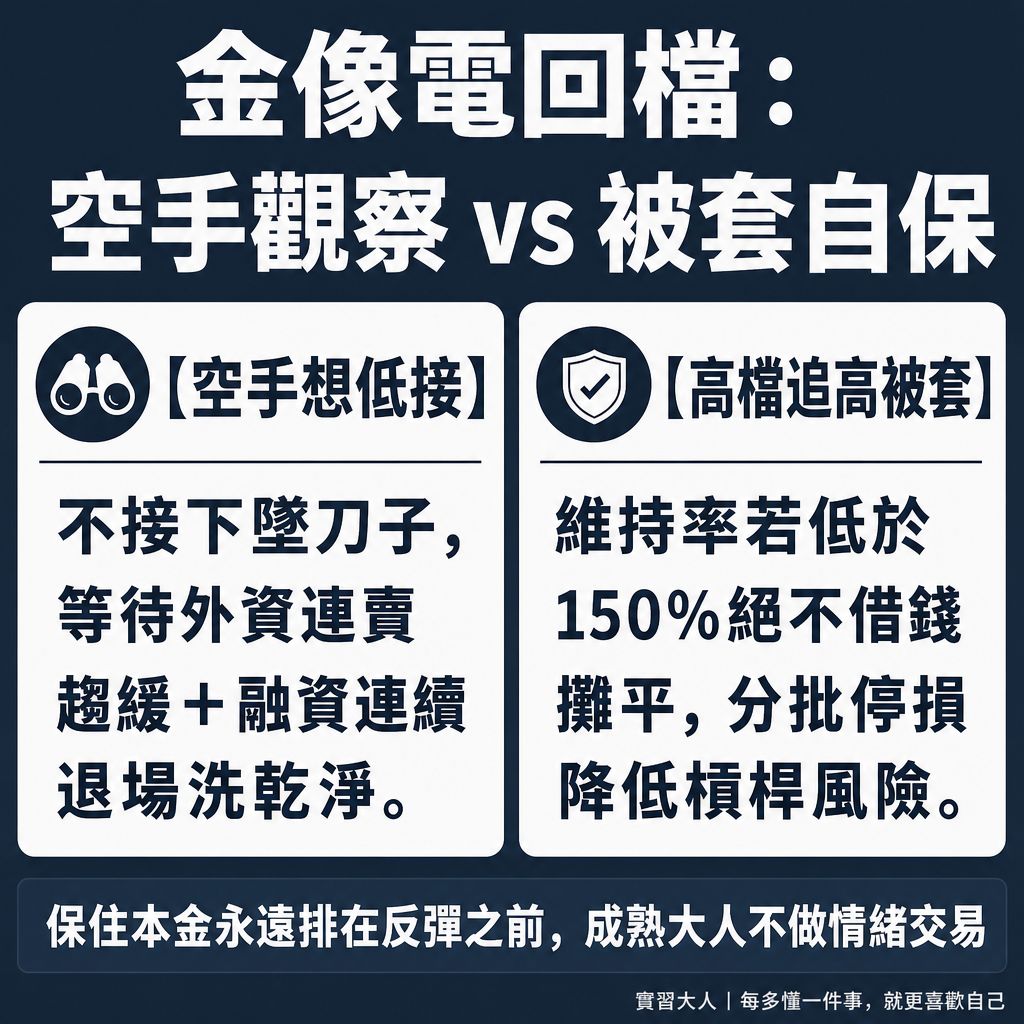
▲ 圖解:金像電千元區間震盪自保指南:空手等待籌碼沉澱 vs 高檔部位風控
- 空手想參與的投資人(嚴禁市價追高、改用零股分批):面對 1,120 元高位階與區間股價價差 100 元的震盪,切忌在早盤急拉時掛市價單整張追進。建議將資金拆分為 3 至 4 批,透過盤中零股在量縮回測均線支撐時分批建立部位。
- 已在千元之上進場的持有人(盯緊借券餘額與毛利率):不必被 856 元私募折價新聞嚇到恐慌砍倉,因為私募股有三年閉鎖期。真正需要每週檢視的指標,是外資借券賣出餘額是否收斂,以及後續季報毛利率是否隨著泰國廠 3~4 階 HDI 混壓出貨而走高。
- 低成本長線波段持有者(以擴產里程碑作為續抱依據):只要亞馬遜等雲端大廠的 AI 伺服器訂單未下修,且泰國廠下一階段 HDI 厚板擴產進度如期推進,可沿著季線設定移動停利點,讓實質獲利成長決定持股去留。