
臻鼎AI業務營收年增152%,全公司為何只增22.4%?
臻鼎營收怎麼看?2026年前三季伺服器、光模組與IC載板合計營收年增152%,全公司同期增22.4%。認識臻鼎的產品,用一個案例看懂成長率差異,並分清2028年營收占比目標與實際成果。
臻鼎營收新聞提到「AI相關業務年增152%」,涵蓋的是伺服器、光模組與IC載板三項業務。依公司11月10日公布的資料,2026年前三季這三項業務合計營收,比2025年同期增加152%;全公司同一期間營收增加22.4%。兩個數字比較的業務範圍不同,可以同時成立。
要看懂這份財報,可以從臻鼎賣什麼開始,再看快速成長的業務原本占多大一塊。公司提出2028年營收占比45%~50%的目標,也要和2026年前三季已認列的銷售收入分開閱讀。
這篇文章你將學到
臻鼎是做什麼的?手機、伺服器裡的電路板供應商
臻鼎科技控股(4958,股票簡稱臻鼎-KY)主要研發、製造與銷售印刷電路板,也就是PCB。手機、電腦與伺服器裡,晶片、連接器等零件需要透過電路板上的線路傳送訊號與電力,臻鼎供應的就是這些電路板及相關產品。公司於2011年12月在台灣證券交易所掛牌上市。
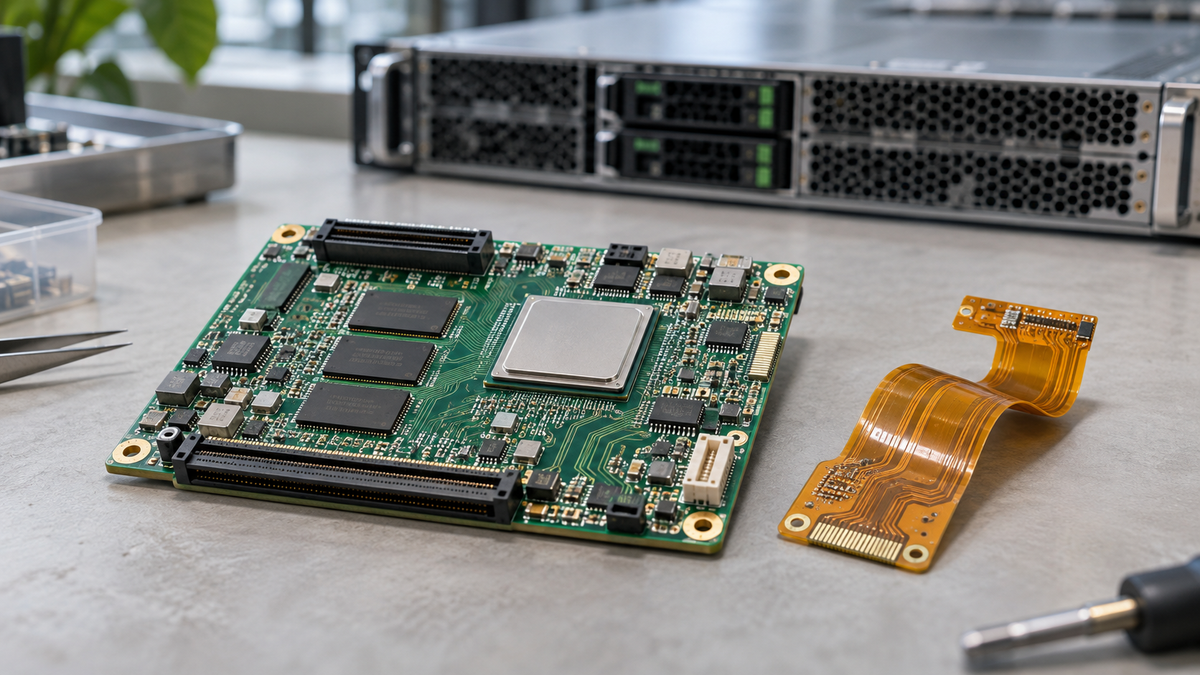
不同裝置需要不同的電路板。手機內部空間有限,可使用輕薄、能彎曲的軟性電路板連接零件;需要在小面積安排更多線路的產品,會使用高密度連接板。IC載板則是晶片封裝裡的連接零件,讓晶片能接上外部電路板。臻鼎產品涵蓋這些類型,也供應硬質電路板、軟硬結合板與模組,應用包含手機、電腦、通訊設備、汽車電子及醫療設備。
這次財報提到的三項AI相關業務,是伺服器、光模組與IC載板。光模組負責讓電訊號與光訊號互相轉換,協助設備透過光纖傳送資料;臻鼎供應光模組使用的電路板。伺服器業務則供應伺服器所需的高階電路板。
同一家電路板公司,可以同時承接手機與AI伺服器等不同應用的生意。看臻鼎整體營收時,其他產品的銷售也會一起計入。
臻鼎營收年增152%與22.4%,比較範圍差在哪?
臻鼎2026年前三季合併營收為新台幣1,537.83億元,2025年同期為1,256.52億元,年增22.4%。這是把集團納入合併報表的各項業務收入加總,再與去年相同的1月至9月比較。營收記錄的是銷售收入,和貨款何時收到是兩件事。
152%比較的範圍較小:把伺服器、光模組與IC載板今年前三季的營收加總,再與這三項業務去年同期的合計營收比較。它說明這一組業務賣得比去年多,沒有把其他產品也算成成長152%。
「年增152%」的意思,是在去年原有營收之外,再增加相當於去年營收152%的金額,所以今年是去年的2.52倍。若去年這一組業務營收是10元,今年就是10×(1+152%)=25.2元。
其中的「合計」也有意義。三項業務加在一起增加152%,不能推定每一項都剛好增加152%。要分別判斷光模組或IC載板成長多少,仍須有各項收入或增幅的個別資料。
去年總營收100元,部分業務成長152%會怎樣?
以下是教學假設,並非臻鼎實際營收組成。假設一家公司去年前三季總營收100元,其中三項AI相關業務占10元,其他業務占90元;今年AI相關業務增加152%,其他業務維持不變。
| 營收範圍 | 去年同期 | 今年同期 |
|---|---|---|
| 三項AI相關業務 | 10元 | 25.2元 |
| 其他業務 | 90元 | 90元 |
| 全公司合計 | 100元 | 115.2元 |
AI相關業務從10元增加到25.2元,多了15.2元;全公司就從100元增加到115.2元。全公司年增率是(115.2-100)÷100=15.2%。
差別在於原本的規模。增加的15.2元,相對AI相關業務原有的10元,是152%;相對全公司原有的100元,則是15.2%。即使同一筆新增收入,拿來比較的原有營收不同,算出的增幅就不同。
臻鼎全公司實際年增率是22.4%,上表只用來解釋算法。不能拿假設中的10%占比去反推臻鼎各項業務收入,也不能因為全公司增幅低於152%,就認定其他業務衰退;原有占比與其他業務的增減,都會影響結果。
2028年營收占比45%~50%,是已達成的成果嗎?
臻鼎在11月10日公告中表示,原訂2030年伺服器、光模組與IC載板三項業務合計營收占比達45%~50%的目標,可望提前至2028年實現。這是公司對未來的預期,目前尚未達成。
「占比45%~50%」的分母是全公司營收。意思是到了目標期間,公司每100元營收中,預期約有45至50元來自這三項業務。這個數字描述的是收入來源如何分配,和「比去年多賣多少」的年增率不同。
占比提高,也不能單獨證明全公司營收增加。例如其他業務縮小時,這三項業務的比重也可能提高。要確認公司生意是否擴大,仍要把三項業務的實際收入與全公司總營收一起看;只知道未來占比,還算不出2028年的總營收金額。
之後的財報要核對哪些變化?
臻鼎表示,供應AI伺服器客戶的高階電路板已陸續進入量產並逐步增加出貨,新產能也會配合客戶產品導入與量產進度分階段開出。工廠建好後,還要通過客戶要求、做出合格產品並實際出貨,才有機會帶來收入;生產與營運同時也會發生成本。
之後閱讀臻鼎營收與財報,可用同樣期間核對:三項業務是否持續增加收入、全公司總營收是否一起成長,以及扣除產品成本與營運費用後的營業利益是否改善。三項業務的營收增加,能確認銷售擴大;但若未取得它們各自的成本與利潤資料,就無法把全公司增加的獲利全部歸給AI相關業務。
若後續公告新的營收占比,也要連同實際收入與客戶量產進度閱讀,才能判斷公司是否朝2028年目標前進。