
退休金準備要多少才夠?別聽信5000萬危言聳聽!73歲開銷與雙軌試算
73歲長者真實收支財務盤算公開:自住無房貸家庭年花75萬,搭配勞保勞退雙軌年金與1500萬資產配置,打破天文數字焦慮
許多人在規劃退休時,常被市場上動輒五千萬、八千萬的天文數字震懾,因而產生嚴重的財務焦慮。事實上,合理的退休金準備必須回歸常民日常的真實開銷、國家社會保險與資產配置效率,而非盲目套用極端假設。根據內政部生命統計與主計總處調查,在自住無房貸前提下,退休夫妻透過勞保與勞退雙軌年金支撐基本生活,再搭配一千五百萬元的流動資產,便能建立充裕的晚年現金流。
本文將讓你學到
- 5000萬退休焦慮如何產生:金融推銷與常民生活的真實斷層
- 73歲過來人的真實帳目:無房貸家庭一年75萬的生活水平
- 勞保與勞退雙軌年金試算:每戶每月3萬至4萬的基本現金流
- 1500萬退休金準備的多情境提領試算:純存款消耗 vs 防守型資產配置
- 晚年不健康餘命與自費醫療:如何準備200萬至300萬長照安全底線
- 決定退休金是否足夠的3大核心變數:居住權、流動性與自費防線
- 常見問題
5000萬退休焦慮如何產生:金融推銷與常民生活的真實斷層
每隔一段時間,社群平台與理財行銷文案便會拋出驚人的數字,宣稱台灣一般民眾退休至少需要五千萬甚至八千萬元,否則晚年將陷入貧困危機。這種天文數字容易讓勤懇工作的受薪階級深感無力,甚至產生及時行樂、乾脆放棄規劃的消極心態。
推敲這類龐大數字的由來,關鍵在於推估模型中設定了三個脫離常民生活的極端假設:
- 假設一:全面歸零法定年金保障。許多試算完全不把勞工保險老年年金與勞工退休金納入計算,預設政府年金制度徹底破產,所有生活開銷百分之百必須依賴個人儲蓄。
- 假設二:高估無負擔高齡期的日常支出。許多模型直接沿用青壯年時期的生活開銷,甚至假設每個月必須維持十五萬至二十萬元的休閒花費,忽略了子女成年獨立後家庭撫養人口減少、通勤成本消失的事實。
- 假設三:假設資產報酬率為零或全面被通膨吞噬。推算時常以三十年現金純消耗為前提,未考量基礎固定收益工具所能提供的孳息支撐。
金融從業機構在推廣資產管理方案、高額儲蓄險或投資型商品時,客戶預估需要的本金規模越龐大,商品佣金與管理費收入便越高。然而,若將視角拉回官方的家庭收支統計,台灣常民高齡家庭的真實生活樣貌截然不同。
- 預估準備總額
金融機構常見推銷模型:5,000 萬 ~ 8,000 萬元
主計總處高齡家庭統計常態:1,200 萬 ~ 1,800 萬元(含年金折現) - 預估每月開銷
金融機構常見推銷模型:15 萬 ~ 20 萬元
主計總處高齡家庭統計常態:4.8 萬 ~ 6.5 萬元(雙人無房貸) - 法定年金採計
金融機構常見推銷模型:完全剔除(假設為 0 元)
主計總處高齡家庭統計常態:勞保+勞退每月約 3 萬 ~ 4.5 萬元 - 資產運作模式
金融機構常見推銷模型:高額商業保單與積極型管理商品
主計總處高齡家庭統計常態:公債、定存階梯、穩健型指數標的與自住房屋
由上表可見,將個人所需的準備金推升至五千萬元,本質上是建立在最昂貴的生活型態與最悲觀的制度假設之上。一旦回歸真實收支與制度現況,退休準備的目標便會具體且務實許多。
73歲過來人的真實帳目:無房貸家庭一年75萬的生活水平
在實際生活中,一位已退休並邁入七十三歲的長者指出,六十五歲退休後若擁有一間自住且無房貸的房子,一千五百萬元的流動資金足以支撐長達二十年寬裕愜意的退休生活。這個論述之所以成立,核心原因在於「自住房屋」與「固定現金流」徹底消除了生活最大的成本黑洞。
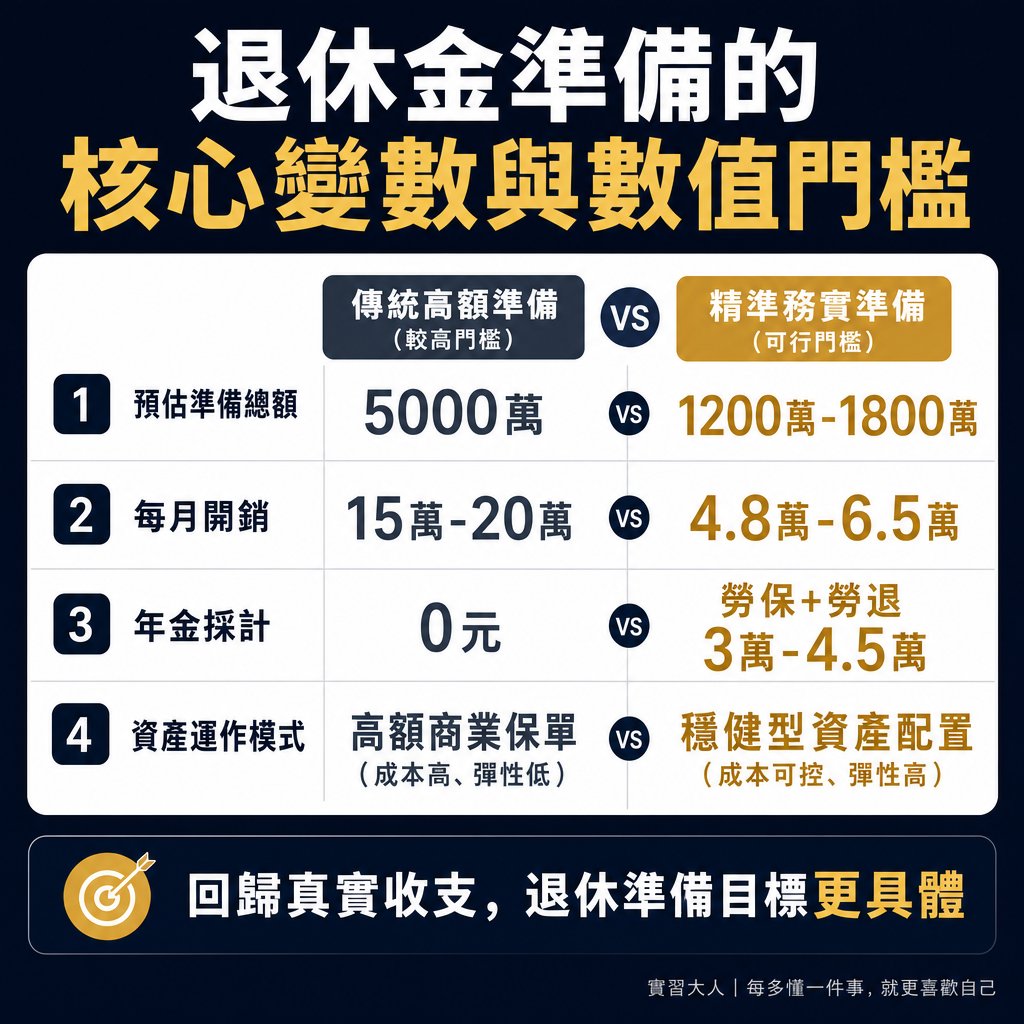
▲ 圖解:退休金準備的核心變數與數值門檻矩陣
在台灣都會區生活,房租或房貸本金利息通常佔據家庭每月總支出的百分之三十五至五十。當房貸全數結清,居住方面的固定支出便僅剩下水電瓦斯、社區大樓管理費、網路有線電視以及每年的房屋稅與地價稅,兩人家庭每月約花費六千至八千元。
若以一年七十五萬元的預算規模拆解,平均每個月有六萬二千五百元的可支配額度,其日常具體配置如下:
- 伙食與日常採買(每月 22,000 ~ 25,000 元):涵蓋傳統市場採買生鮮魚肉、有機蔬菜,每週安排兩至三次餐館聚會或咖啡館下午茶,飲食品質遠高於基本溫飽水準。
- 居住與維護雜支(每月 8,000 ~ 10,000 元):水費、電費、瓦斯費、社區管理費與消耗性日用品補充,並包含定期修繕保養基金。
- 交通與通訊(每月 4,000 ~ 5,000 元):高齡敬老悠遊卡搭乘大眾運輸、定期車輛保養保險稅費或日常計程車短程接送。
- 基礎醫療與保健(每月 4,000 ~ 6,000 元):全民健保常態門診自付額、慢性病連續處方箋藥品費用,以及常規綜合維他命、關節保健品。
- 休閒旅遊與人際交際(每年 15 萬 ~ 18 萬元,折合每月約 12,500 ~ 15,000 元):每年可支應兩次國內深度鐵道溫泉之旅,或一次中短程日本、東南亞自助旅遊,平時亦有餘裕參與親友婚喪喜慶或進修社團。
根據行政院主計總處最新公布的家庭收支調查,全台經濟戶長六十五歲以上之高齡家庭,平均每戶每年總消費支出約落在五十八萬至六十二萬元之間。換言之,一年七十五萬元的預算非但不是拮据苦撐,反而比全台高齡家庭平均水準高出百分之二十以上,屬於相當舒適且具備休閒彈性的優質養老生活。
勞保與勞退雙軌年金試算:每戶每月3萬至4萬的基本現金流
評估退休金準備時,最忌諱將自備存款視為唯一的經濟來源。台灣現行的勞動保障體系由「勞工保險老年年金(第一層)」與「勞退新制個人專戶(第二層)」雙軌構成,兩者性質不同,但能形成互補的被動收入基石。
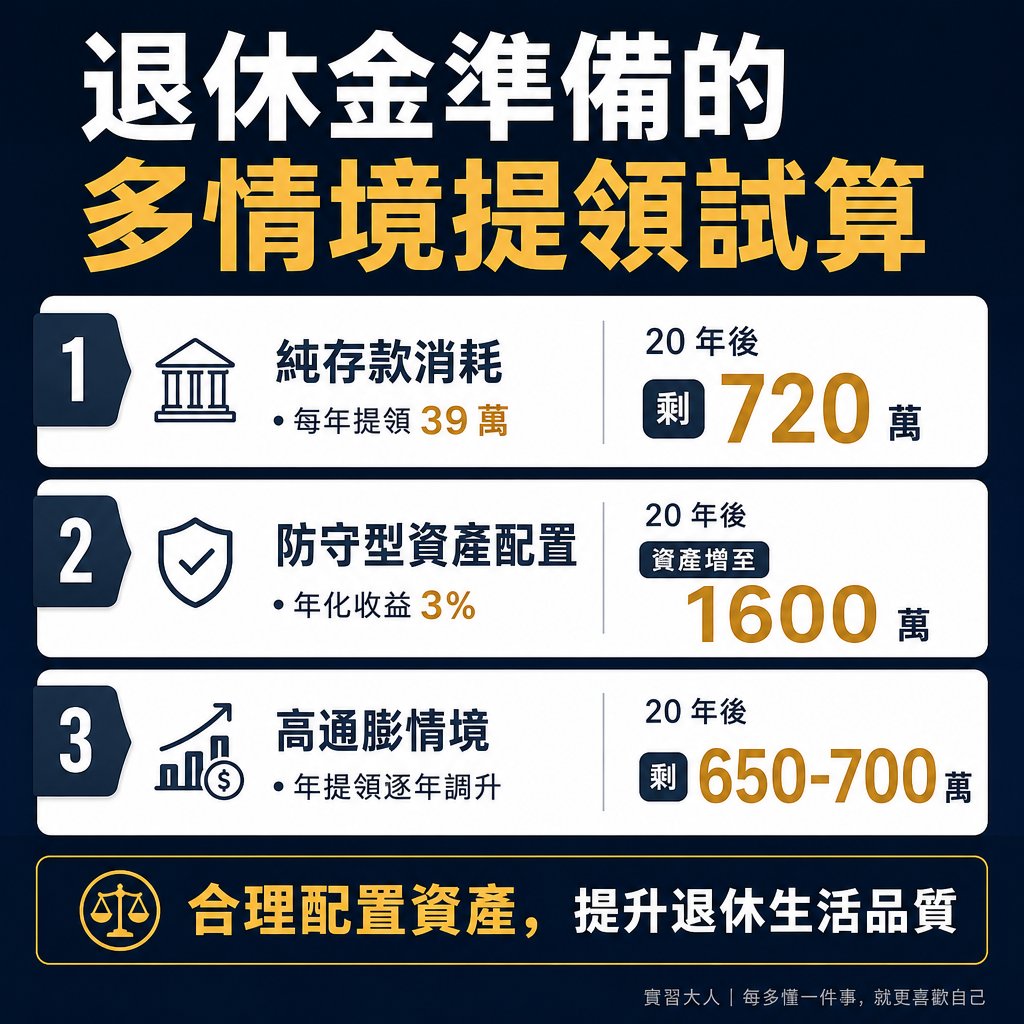
▲ 圖解:退休金準備的多情境提領試算
自 2026 年起,勞保老年年金的法定全額請領年齡已正式全面調整為六十五歲。根據勞保局統計數據,全台請領勞保年金的退休勞工已突破二百一十萬人,平均每人每月領取約一萬九千一百零五元。
勞工若在職涯累積三十年至三十五年的有效投保年資,並於後期達到最高投保級距四萬五千八百元,每月的勞保年金將超過二萬一千元。
與此同時,勞工退休金條例(勞退新制)屬於個人確定提撥專戶,由雇主每月按工資至少百分之六提繳。資金存放於勞保局個人專戶,不論更換工作或產業變遷皆持續累積,本金與歷年收益依法享有兩年期定存利率保證。
勞工若在職期間善用個人自願提繳百分之六的免稅優惠,專戶累積速度將倍增,成為退休後獨立且不受年改影響的第二層資產。
以一對六十五歲同步退休的夫妻為例,不同薪資與年資結構下的雙軌每月領取金額推演如下:
- 情境一(夫妻皆為一般薪資勞工,投保年資約 30 年):丈夫每月領取勞保年金 18,500 元、勞退月退 6,800 元;妻子每月領取勞保年金 16,000 元、勞退月退 5,500 元。夫妻合計每月可領取 46,800 元。
- 情境二(單方主要就業,另一方為部分工時或家管投保國保):主所得者每月領取勞保年金 21,500 元、勞退月退 8,200 元;配偶請領國民年金老年年金約 5,200 元。家庭每月穩定入帳 34,900 元。
- 情境三(單身退休勞工,最高級距年資 35 年加計自提):每月勞保年金約 24,800 元,勞退專戶累積金額達 300 萬元,按平均餘命月領約 14,200 元,個人每月穩定入帳 39,000 元。
這筆每個月三萬五千元至四萬六千元以上的現金流入,直接承擔了居住水電、三餐食材與基礎醫療等剛性生存支出。這意味著自備的一千五百萬元存款,並不需要完全負擔日常所有開銷,而僅需負責補貼生活品質的差額與特殊支出。
1500萬退休金準備的多情境提領試算:純存款消耗 vs 防守型資產配置
釐清了雙軌年金的基礎後,自備的一千五百萬元流動資產在六十五歲至八十五歲的二十年間究竟該如何運作,可依不同的資金管理策略進行具體損益推演。
假設夫妻每年目標生活總支出為七十五萬元,而雙軌年金每年固定提供三十六萬元(每月三萬元)。每年自備資產需提領的缺口為三十九萬元(折合每月三萬二千五百元)。
在不同資產配置模式下,資金存續狀況推演如下:
- 情境一:全數留存活定存(純現金提領消耗模式)。
將 1,500 萬元全數置於活期或極低利定存,完全不考慮資產增值。每年純支出提領 39 萬元,二十年期間累計提領 780 萬元。在長者八十五歲時,帳戶內依然保有一千五百萬扣除七百八十萬後的 720 萬元現金本金。完全不存在資產耗盡的風險。 - 情境二:防守型配置(淨年化實質收益率 2.8% ~ 3.5%)。
將資金配置於台灣公債、高信評投資級公司債、定存階梯與全市場大型權值指數標的。以平均年化孳息率 3% 估算,1,500 萬元本金每年可自然產出 45 萬元的現金收益。這筆被動孳息(45 萬元)已完全足以覆蓋每年三十九萬元的提領缺口,甚至每年還能剩餘 6 萬元再投入本金。長者在此配置下,本金幾乎毫髮無傷,二十年後資產規模甚至可能因複利增長至 1,600 萬元以上。 - 情境三:高通膨與物價攀升逆風情境(年提領額逐年調升 2.5%)。
考量長期物價通膨,生活費缺口自第一年的 39 萬元隨通膨逐年遞增至第二十年的 62 萬元,搭配穩健資產維持 2.5% 報酬率。二十年累計提領總額約 995 萬元,資產組合扣除提領並加計孳息後,八十五歲時依然留存約 650 萬至 700 萬元 的流動資產。
制度細節:勞保老年年金具備消費者物價指數(CPI)連動機制。當主計總處公告之累計 CPI 成長率達法定百分之五門檻時,年金給付金額會依法同步調高,本身即具備對抗長期通膨的制度韌性。
上述試算清楚證明,一千五百萬元並非只能在二十年間勉強維持,若搭配適當的防守型資產配置,本金消耗速度極慢,能提供退休生活高度的財務餘裕與心理安定感。
晚年不健康餘命與自費醫療:如何準備200萬至300萬長照安全底線
雖然健康時期的日常生活開銷可控,但許多人之所以對退休金抱持恐懼,真正的隱形焦慮在於高齡後期的臥床、失能與長期照顧開銷。這正是退休金規劃中最不可忽略的剛性防線。
根據內政部最新簡易生命表與國家衛生研究院高齡研究統計,台灣國人六十五歲時的平均餘命約為十九點九年(男性約十七點九年,女性約二十一點八年),但其中處於日常生活需要他人協助、罹患慢性失能或臥床的「不健康餘命」平均約有七年左右。這七年的長照費用是每個人必須預先提撥的專款。
目前台灣家庭面對長輩失能照顧時,主要的花費成本如下:
- 聘僱外籍家庭看護工:每月底薪為法定 20,000 元,加上四個週日的加班費約 2,800 元、每月就業安定費 2,000 元、雇主負擔之健保與職災保費約 1,400 元,以及伙食日用津貼約 3,500 元,實質每月支出約在 28,000 ~ 31,000 元 之間。以不健康餘命七年計算,整體基本照顧費用約需準備 235 萬至 260 萬元。
- 入住住宿式長照機構或護理之家:私立養護機構每月基本費用約 35,000 至 50,000 元,若加上成人紙尿褲、看護墊、特殊管灌營養品與醫療耗材,每月全包支出約 42,000 至 60,000 元。衛福部目前針對入住立案機構提供每人每年最高 12 萬元的住宿式機構補助,扣除補助後,家庭每年自付額約 38 萬至 60 萬元,七年總支出約在 260 萬至 420 萬元。
- 先進自費醫療與醫材支出:高齡常見的退化性關節炎置換微創人工關節(自費每膝約 8 萬至 15 萬元)、白內障自費多焦點人工水晶體(雙眼約 10 萬至 18 萬元)、新代心臟塗藥支架與特定標靶藥物,單次重大處置常落在 10 萬至 30 萬元。
面對這筆潛在支出,最務實的財務安排並非盲目拉高目標,而是在一千五百萬元的自備資產中,劃分出二百五十萬至三百萬元的「長照與重大醫療專屬準備金」。
這筆專款存放於高流動性、保本抗跌的工具中,平時不挪用於日常消費,專門應對八十歲以後可能發生的照顧需求。搭配既有的全民健康保險與實支實付醫療險,便能築起完整的安全屏障。
決定退休金是否足夠的3大核心變數:居住權、流動性與自費防線
一千五百萬元的退休資產對於某些家庭綽綽有餘,但對某些人而言卻可能捉襟見肘。決定這筆資金是否足夠的關鍵,不在於市場行銷名詞,而在於個人財務結構中的三個客觀變數:
- 變數一:居住權屬性與房貸狀態。
擁有無房貸自住房產者,居住成本固定在稅費與維護層面;但若退休時仍處於租屋狀態,以都會區電梯大樓租金每月二萬至二萬五千元計算,二十年累計租金將高達 480 萬至 600 萬元,且高齡租屋多數情況面臨房東拒租或頻繁搬遷的困境。租屋族群的自備退休金必須相應拉高至二千萬元以上,方能維持相同的生活穩定度。 - 變數二:資產的變現流動性與波動承受力。
退休資產的首要任務是提供穩定的生活現金流,而非追求暴利。若將資金重壓在未上市股權、流動性低落的海外不動產,或是波動劇烈的單一個股,當市場遭遇系統性修正時,被迫在低檔變賣資產將對本金造成不可逆的實質損傷。維持半年至一年的生活預備金,其餘以穩健息收資產配置,是保障資產存續的關鍵。 - 變數三:商業自費醫療防護網的完整度。
全民健保提供極佳的基本醫療覆蓋,但在新型醫材、微創手術與自費標靶藥物領域,健保自付差額比例逐年提高。若在六十五歲前已備妥足額的實支實付醫療險與重大傷病險,能將高額醫療開銷轉嫁給保險公司,避免直接侵蝕自備退休金專戶。
釐清上述三項條件後,讀者便能客觀檢視自身的財務健康度,依據自身的居住狀態與保險缺口進行精準補強,無須被市場上的極端數字所綁架。
常見問題
如果未來勞保進行財務調整,每月雙軌現金流會不會大幅縮水?
勞工保險因應人口高齡化結構,政府已持續編列公務預算撥補基金,並由政府負擔最後支付責任。即便未來法令推動年金改革調整給付所得替代率或調整費率,年改核心在於維持制度長期運作,而非全面停發給付。
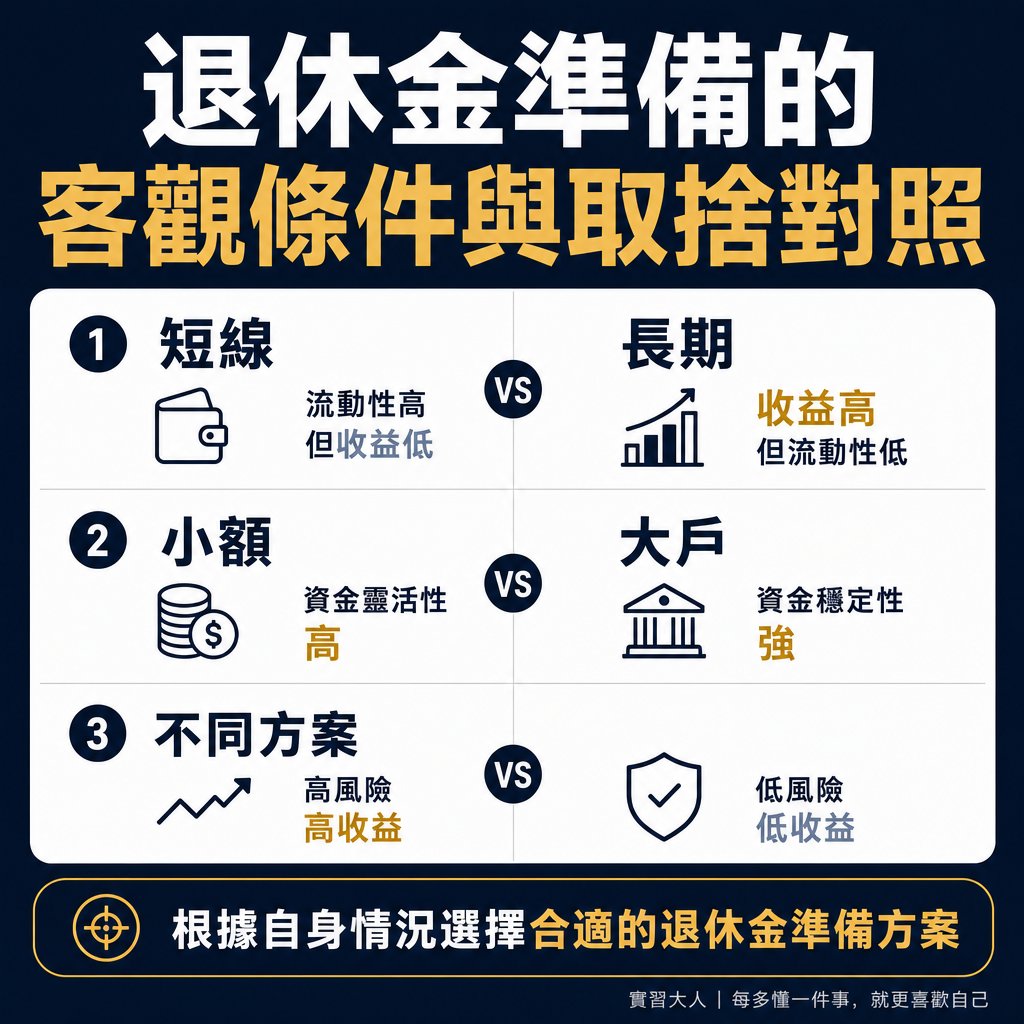
▲ 圖解:退休金準備的客觀條件與取捨對照
此外,第二層勞退新制為個人專屬產權帳戶,與勞保財務完全脫鉤,資產不受勞保調整影響,依然能提供穩固的第二現金流來源。
退休金全數存放在銀行定存,是否會被通貨膨脹吃掉購買力?
若將所有資金放在名目利率低於通貨膨脹率的一般定存,長期的實質購買力確實會呈現折損。較為務實的配置方式是採取分散結構。
保留兩年日常所需的現金與定存作為流動性活水,其餘資金按比例配置於抗通膨的資產類別,例如防守型台灣大型權值 ETF、投資級固定收益債券或高信評公債,在維持低波動的同時獲取優於通膨的孳息報酬。
如果目前存款只有800萬到1000萬元,在台灣能安心退休嗎?
在具備無房貸自住房的前提下,八百萬至一千萬元的存款依然具備良好的退休基礎。關鍵在於善用雙軌勞保勞退年金作為基本生活開銷主力,並適度控制日常非必要奢華支出。
若雙軌年金每月能提供三萬至四萬元,自備資產每月僅需補充一萬五千至二萬元,一千萬元本金搭配穩健孳息,依然能安穩支應二十至二十五年的退休歲月。