
雙幣卡出國消費真能避開匯差?外幣帳戶扣款陷阱、年費門檻與自保指南
出國刷卡真能省匯差?深度拆解1.5%手續費真相、餘額不足強制結匯與高回饋神卡實戰PK
2026年10月受日圓匯率持續震盪影響,加上秋季旅展出國潮升溫,民眾紛紛申辦雙幣卡,希望在匯率低檔先換妥外幣放進存款帳戶,藉此避開海外消費的匯差風險。然而不少持卡人誤以為雙幣卡完全免收手續費,直到收到帳單才發現每筆海外交易仍被收取1.5%國外交易服務費。一旦外幣帳戶餘額不足,銀行還會以較差匯率自動買匯補扣,讓原先預期的省錢優勢轉為額外支出。
本文將讓你學到
- 雙幣卡真的可以省匯差嗎?1.5%海外交易手續費的運作真相
- 外幣帳戶扣款藏有哪些陷阱?餘額不足強制結匯與二次匯損
- 雙幣卡 vs 海外高回饋信用卡:50萬日圓實測到手差額
- 出國支付防坑自保指南:依外幣需求與消費頻率精準分流
等等,想知道不同觀點嗎?延伸閱讀:
雙幣卡真的可以省匯差嗎?1.5%海外交易手續費的運作真相
許多人在規劃海外旅遊時,會趁著日圓或美元位於波段低點時在網銀換匯。雙幣信用卡的最大特點,就是國內消費以新台幣扣款,海外消費則直接從約定外幣帳戶扣除指定外幣,不再經過當日即期匯率換算。
這種機制能讓消費者鎖定換匯時的相對低點,避開刷卡當下匯率波動的風險。但許多持卡人常將鎖定匯率與免手續費混為一談,誤以為既然扣除的是自己的外幣存款,銀行就不會再收取額外的國外交易費用。
事實上,只要刷卡地點在台灣境外,或是交易收單機構屬於外國銀行,國際發卡組織(如 Visa、Mastercard 或 JCB)就會固定收取 1% 的清算服務費,發卡銀行則會再加收 0.5% 的手續費。
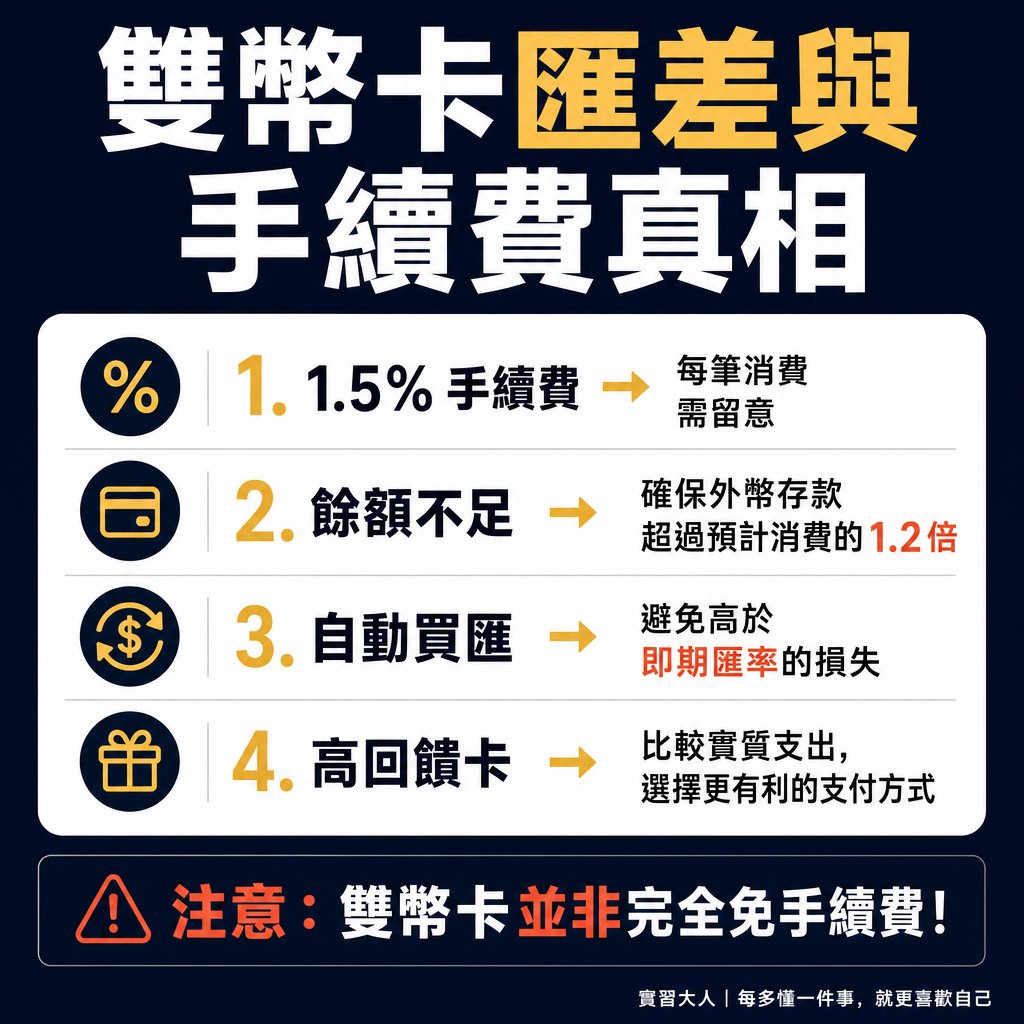
▲ 圖解:雙幣卡扣款機制與手續費真面目
兩者合計後,持卡人每筆外幣消費依然會被收取 1.5% 的國外交易服務費。發卡銀行會在扣除外幣本金時一併扣除外幣手續費,或折算新台幣由台幣帳戶扣除,這筆規費完全不會因為使用雙幣卡而減免。
外幣帳戶扣款藏有哪些陷阱?餘額不足強制結匯與二次匯損
使用雙幣卡消費時,持卡人必須隨時留意約定外幣帳戶的可用餘額。一旦出國消費金額超出外幣存款總額,銀行在結算扣款當日無法足額扣款,便會依照約定條款啟動外幣不足額自動買匯扣款程序。
這項自動補扣機制背後藏著昂貴的成本代價。銀行會以扣款當日的即期賣出匯率,直接從持卡人的新台幣帳戶扣款買進外幣補足差額。如果扣款日匯率走高,先前逢低換匯所省下的匯差利益將瞬間被抵消。
若持卡人的新台幣活存帳戶也存款不足,整筆外幣帳款便會直接轉入信用卡的循環信用利息計算。這不僅會產生最高 15% 的循環利率,還會在個人聯徵中心留下信用卡違約紀錄,嚴重影響信用評分。
小知識:境內外幣交易與 DCC 動態貨幣轉換。若在台灣使用外幣雙幣卡刷國外航空公司官網或訂房平台,若結帳選擇新台幣,將觸發境外發卡收單機制收取 1.5% 手續費,且無法由外幣帳戶扣款,會直接轉為台幣帳款並計入雙重換匯成本。
另一項常見陷阱是跨幣別二次換匯磨損。一般雙幣卡通常僅綁定單一約定外幣(如日圓或美元)。如果持卡人拿著美元雙幣卡前往日本刷日圓,銀行會先將日圓折算為美元,再自美元帳戶扣除款項。
在此轉換過程中,持卡人不僅得承受日圓兌美元的清算匯差,還會被額外加收跨境交易手續費。如果以為一張雙幣卡就能全球通用,這種跨幣別扣款所產生的雙重匯損,往往比直接用台幣信用卡刷卡更昂貴。
雙幣卡 vs 海外高回饋信用卡:50萬日圓實測到手差額
許多消費者在辦卡前常忽略與高回饋卡的差異。2026年主流海外信用卡普遍提供 3% 至 5% 現金回饋,扣除 1.5% 手續費後,持卡人實質上能享有 1.5% 至 3.5% 的淨賺利潤。
情境試算:赴日旅遊消費 500,000 日圓,比較雙幣卡與高回饋卡之實質成本
- 方案 A:日圓雙幣卡(於 0.2100 低點換匯存入外幣帳戶)
- 1. 換匯成本:500,000 日圓 × 0.2100 = 105,000 元新台幣
- 2. 海外交易手續費(1.5%):500,000 日圓 × 1.5% = 7,500 日圓(折合新台幣 1,575 元)
- 3. 假設卡片無額外海外現金回饋(僅抵免匯差):
- ➔ 總實質支出:105,000 + 1,575 = 106,575 元新台幣
- 方案 B:一般海外高回饋信用卡(旅遊當期匯率為 0.2150,享有 3.5% 海外現金回饋)
- 1. 換算台幣刷卡金額:500,000 日圓 × 0.2150 = 107,500 元新台幣
- 2. 海外交易手續費(1.5%):107,500 × 1.5% = 1,613 元新台幣
- 3. 信用卡海外現金回饋(3.5%):107,500 × 3.5% = 3,763 元新台幣
- 4. 淨手續費與回饋折抵(回饋扣除手續費):3,763 - 1,613 = 倒賺 2,150 元新台幣
- ➔ 總實質支出:107,500 - 2,150 = 105,350 元新台幣
- 實測結論:
- 方案 B(高回饋信用卡)比方案 A(雙幣卡低檔換匯)再省下 1,225 元新台幣!
- 雙幣卡雖省下 0.0050(約 2.3%)之匯差,但高回饋信用卡扣除手續費後淨賺 2% 回饋,最終總支出反而更低。
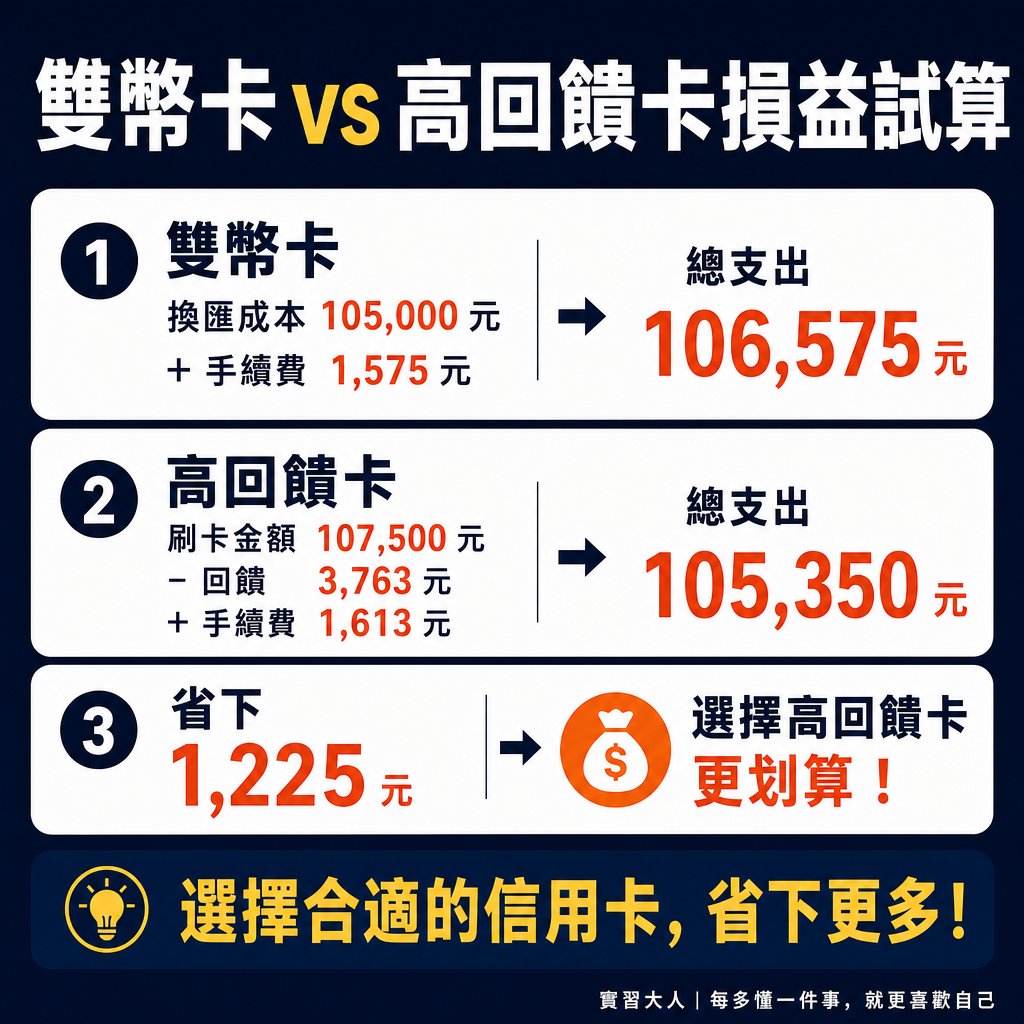
▲ 圖解:省匯差 vs 高回饋真實到手損益試算
從試算結果可以清楚看出,雙幣卡省下的匯差屬於被動防守,而高回饋信用卡則是直接以刷卡金抵扣。除非持卡人在歷史極端低點換進外幣,否則扣除 1.5% 手續費後,高回饋卡在多數情況下總支出更低。
- 日圓雙幣卡(日本實體消費)
運作真相與隱形成本:免除即期匯差,但照常收取 1.5% 國外交易服務費,外幣餘額不足會被強制換匯補扣。
消費者致命誤區:誤以為扣外幣存款就免收 1.5% 手續費,且忽略卡片高額年費門檻。 - 美元雙幣卡(歐洲或非美元區)
運作真相與隱形成本:當地貨幣依國際組織匯率轉為美元扣款,產生二次換匯匯差並加收跨境手續費。
消費者致命誤區:誤以為雙幣卡出國皆能避開匯差,未注意跨幣別交易會產生雙重匯損。 - 海外高回饋信用卡(海外全通路)
運作真相與隱形成本:按請款日即期匯率換算台幣,收取 1.5% 手續費但提供 3%~5% 現金回饋折抵。
消費者致命誤區:誤以為刷台幣信用卡一定會被匯率剝皮,忽略回饋金足以抵銷手續費並倒賺。 - 境外線上平台(如外商航空公司或訂房網)
運作真相與隱形成本:結帳若選擇新台幣會觸發境外手續費且無法扣外幣,選擇外幣則需承擔跨境服務費。
消費者致命誤區:誤以為在台灣網站刷外幣雙幣卡就能直接扣款,忽略結帳幣別與收單行國別。
除了回饋率與手續費,雙幣卡在資金調度上也有限制。大多數發卡銀行規定,以約定外幣結算的消費款項無法申請單筆或帳單分期。持卡人必須在繳款截止日前全額繳清外幣帳款,無法彈性調配現金流。
此外,雙幣卡多屬於較高等級卡別,次年免年費條件相對嚴苛。多數銀行規定每年需累積消費滿 15 萬元新台幣,或維持指定外幣存款資產門檻,若未達標則會被收取 3,000 至 4,500 元的年費。
出國支付防坑自保指南:依外幣需求與消費頻率精準分流
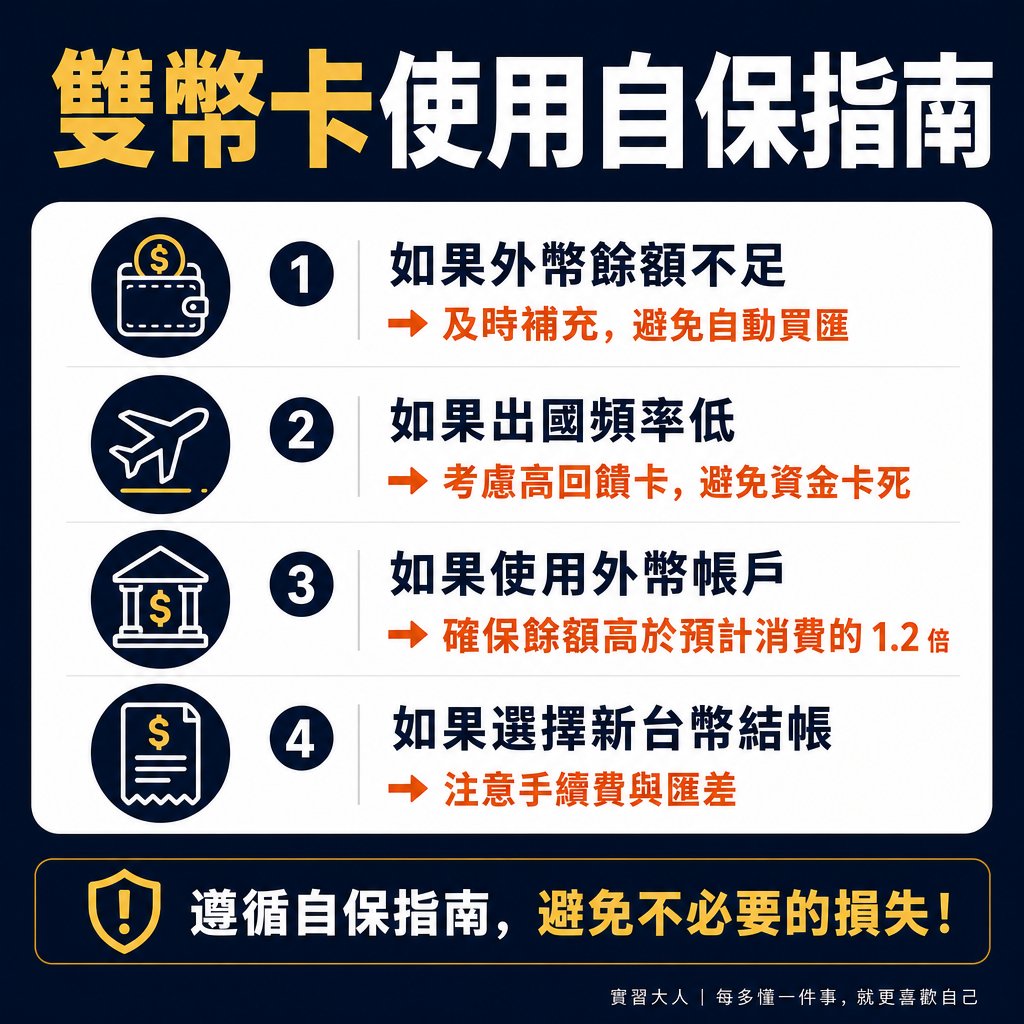
▲ 圖解:大人出國支付防坑決策樹
評估自己是否適合雙幣卡,核心在於外幣資金的使用頻率。若屬於經常出差的商務人士、子女在國外留學需定期支付生活費,或常在海外網站採購的剛性需求族群,雙幣卡是相當實用的外幣理財工具。
對於剛性需求族群,平日可透過網銀到價通知分批逢低承接外幣。出國前務必登入網銀開啟餘額不足推播警示,並確保外幣存款高於出國預計消費金額的 1.2 倍,徹底阻斷觸發自動換匯或違約的風險。
相反地,若屬於每年僅出國一至兩次的觀光客,辦雙幣卡容易造成資金卡死。將大筆新台幣提前換成低利外幣,不僅損失了台幣活存利息收益,若回國後外幣沒用完想換回台幣,還會被銀行收取買賣差價。
一般觀光客最穩健的配置,是挑選海外回饋 3% 以上且免年費門檻親民的一般信用卡。出國時隨身搭配少量現鈔,既能享有扣除手續費後的淨回饋利潤,又能保留台幣資金彈性,避開外幣帳戶的管理負擔。
參考資料與法規依據
延伸閱讀: