
領股息還是賣股票,真正難的是市場下跌時仍得領生活費
領股息還是賣股票,各有現金流來源與下跌風險,先看自己能承受哪一種壓力。
【我們想讓你知道】
領股息還是賣股票,差別不只是股數會不會減少。兩種方法都把投資資產轉成現金:領息要面對減配與集中風險,賣股則要準備市場下跌時的提領緩衝。
企劃:編輯部
賣股票VS領股息
4達人拆解現金流策略
領息比較安心 賣股就是吃本金?
看懂2種現金流差別
撰文:李亞珊
近年台股大漲,以往「靠高股息當退休金」的主流意見降溫,取而代之的,是投資市值型ETF換取更高資產成長潛力,並作為退休提領儲備。但網友實際的想法,可能跟你以為的不一樣。
「CMoney理財寶」YouTube社群以「領股息還是賣股票」進行網路調查,截至今(2026)年9月14日,共有605人參與,其中53%選擇「領股息、債息,不必賣出持有的股票或債券,也能穩穩領錢」;其餘47%選擇「定期賣股拿現金,追求整體資產成長」,兩者差距雖不大,但領息派略占上風。
乍看之下,兩種方法的差別似乎只是「有沒有賣股票」。賣股提領者通常以整體報酬和資產配置為主要考量,持有股票、ETF等資產,需要用錢時,再按固定比例、時間或資產狀況,賣出部分持股;領息者則持有會配發股息、債息或收益的股票、債券及ETF,把定期收到的現金作為收入來源,省去自行判斷賣出時機的壓力。
破除心理盲點
是否「手動」賣股非關鍵
表面上,一種方法保留持有張數,另一種則會讓張數減少;但若從整體資產來看,兩者都是把投資成果轉成現金。以配息來說,它並不是憑空多出一筆錢,若某檔股票除息前收盤價為50元,每股發放2元現金股利,在未考量其他除權因素下,除息參考價便會調整為48元;若ETF每單位淨值為20元、配息0.5元,在未計入當日市場波動下,除息後每單位淨值會降為19.5元。
換句話說,配息是把原本留在股票或ETF裡的一部分價值,轉成現金發到投資人手上。先不考慮市場漲跌,收到多少配息,持有資產的價值就會減少相近金額,整體資產不會憑空變多,只有後續股票或ETF順利填息,才有可能真的賺到。
同樣地,賣股雖會使持有張數減少,也不一定等於「吃老本」,問題就在於個人如何定義「本金」。若把持有張數視為本金,賣一張都可能覺得資產正在縮水;若把整體投資組合的價值視為本金,關注的則是提領之後,剩餘資產能否繼續成長並支應未來需求。
因此,有些人偏好看得見、定期入帳的股息,不必煩惱何時該賣;有些人則更重視總報酬、資產配置及選擇商品的彈性,不希望為了追求配息,犧牲資產增值的空間。
兩方法各有風險
適合自己才長久
選擇不同,必須面對的風險也不同。賣股提領若碰上市場大跌,可能被迫在低點賣出;提領比例過高或缺少現金緩衝,也會加快資產耗損。領息看似省心,卻不代表收入長久穩定,企業配息可能減少,ETF也可能調整配息金額;若只追求高現金殖利率,還可能忽略價格下跌、產業過度集中和整體報酬不佳等問題。
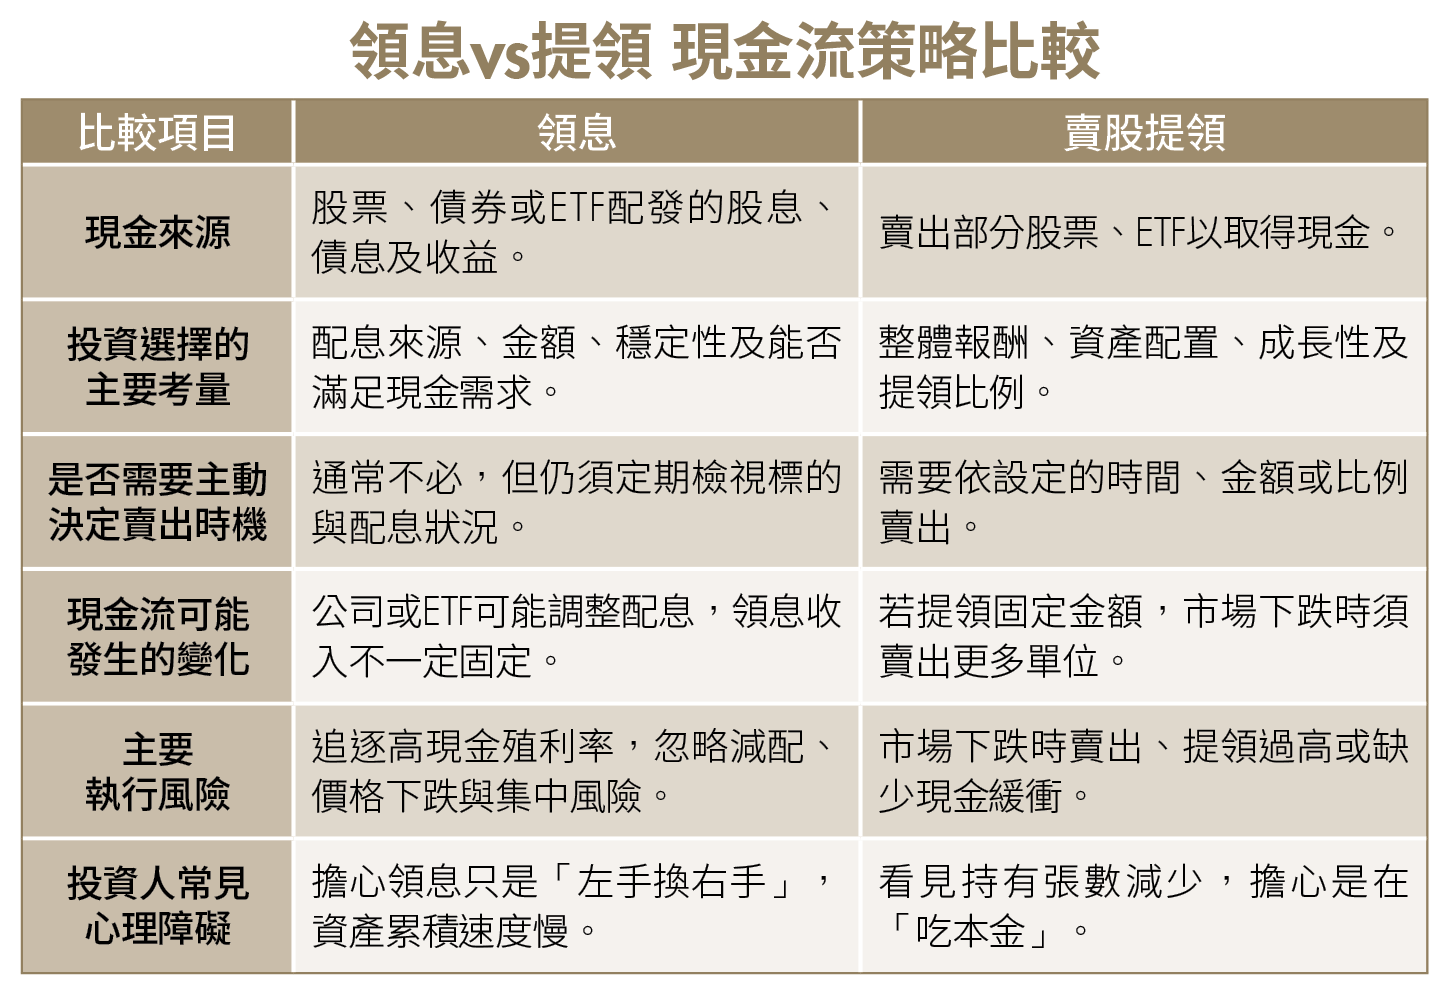
因此,真正該比較的,不是哪種方法一定比較好,而是哪套規則更符合自己的需求,也能走過市場的高低起伏。本期將透過4位投資達人的實際做法,看兩種現金流如何落實。
張遠、嫺人以整體資產與提領規則安排現金流;郭俊宏透過高股息、主動式及主題式ETF等商品領取股息,並搭配其他資產分散風險;V大則以金融股打造主要領息來源。他們為何選擇這些方法?遇到市場下跌或配息縮水時,又如何讓現金流不中斷?接下來,就從4位達人的實戰做法中,找出適合你的領錢方式。
延伸閱讀:
等等,想知道不同觀點嗎?延伸閱讀: