
00985A配息預估2.15元!年化17%是紅利還是拿本金換現金?追息代價先算清
首檔主動型ETF配息算式拆解:資本利得提現真相、隱形費用磨損與持股者決策指南
野村臺灣增強50主動式ETF(00985A)迎來掛牌後的首次收益分配評價,預估每受益權單位配發 2.15 元。若以一張 1,000 個單位計算,持有者預計可領得 2,150 元現金。消息一出,部分市場討論依 24.5 元市價換算(算式:每單位 2.15 元 ÷ 24.5 元 ≈ 8.78%),並直接乘以二次粗算年化配息率約 17.5%,進而引發追息宣傳。然而依據臺灣證券交易所規範,ETF 配息率算式為「每單位配息金額 ÷ 淨值」,單次配息絕不可直接乘以配息次數當作年化報酬保證,配息更會直接自基金淨值扣除,各大社群掀起的追息狂潮實質潛藏巨大的認知落差。
然而在成熟的資本操盤視角下,一檔主動式 ETF 噴出近兩成的年化配息率,從來不是天上掉下來的無償福利。配息的本質不是無中生有的額外收益,而是一場對基金底層資產與投資人長期複利架構的強制重組。如果看不清這 2.15 元究竟從何而來,盲目進場的代價很可能是「領了現金股息,卻被市場悄悄搬走本金」。
00985A配息2.15元從哪裡來?拆解主動型ETF資本利得提現的底層邏輯
多數散戶投資人常有一種直覺誤解,以為 ETF 配息就是成分股公司賺錢發給股東的股利。但只要翻開 00985A 的投資組合與台股大盤的大型權值股殖利率分布,就會發現當前台灣 50 指數成分股的平均殖利率僅約 3% 至 4%,根本不可能憑空產出年化接近 18% 的現金股利。
依據 《證券投資信託基金管理辦法》 及野村投信公開說明書規定,基金可分配收益來源主要包含:成分股現金股利(54C)、已實現資本利得(76)、收益平準金以及資本公積。00985A 作為台灣市場首批主動式 ETF,今年以來受惠於台股多頭行情與半導體伺服器權值股的凌厲漲勢,基金累積報酬率大幅領先大盤。經理團隊在投資組合持續汰弱留強、逢高獲利了結的過程中,在基金帳戶內積累了豐厚的「已實現資本利得」。
本次預估配發的 2.15 元,核心骨幹正是來自這筆獲利了結的資本利得提現。換言之,經理人是把上半年在市場上打仗賺來的戰利品,透過除息機制將資產變現發還給投資人。這不是公司營運的常態現金流分紅,而是一次性將資本利得實質落袋的處分行為。把資本利得當成固定利息來期待,是解讀主動型 ETF 收益分配的第一個重大誤區。
年化配息率衝上17%的真相:主動選股的超額報酬,為何不該全拿來配息?
投資人買進主動式 ETF 的唯一核心動機,是願意支付相對較高的管理費用,換取專業經理人動態選股所創造的「超額報酬(Alpha)」。然而,超額報酬一旦被轉換為高額配息發出,整個投資邏輯便會產生不可忽視的內生衝突。
在資產管理領域,先鋒集團(Vanguard)創辦人約翰·柏格(John Bogle)在《共同基金必勝法則》中曾反覆揭示複利積累的底層鐵律:資本擴張最大的推動力在於「未被中斷的再投資過程」。主動型經理人的長處在於捕捉產業趨勢與個股超額成長,若將高達淨值近 8% 至 9% 的資本利得強行透過除息切出,基金留在市場內繼續奔跑的攻擊性資產就實質縮水了。
當 10 月 19 日除息交易日來臨,每單位淨值將直接扣除 2.15 元。如果投資人拿到這筆現金後沒有紀律地手動再投資,而是拿去日常消費,這筆原先能隨台股產業龍頭繼續創造複利的資本槓桿,就等於被動終止了滾雪球效應。為了領息而承受主動型選股的波動風險,本質上是用極其昂貴的代價去換取本可透過被動配置取得的現金流。
追息前必須算清的三個隱形分母:高額內扣、填息週期與二代健保
在 10 月 16 日最後買進日前,若打算單純為了這 2.15 元進場追息,必須將以下三個侵蝕實質報酬的「隱形分母」精算清楚:
第一,主動選股的高額總費用率(Expense Ratio)。 與追蹤臺灣 50 指數的傳統被動 ETF(如 0050 經理費僅 0.32%)相比,主動型 ETF 經理費通常落在 0.6% 至 0.9% 甚至更高,且動態換股還會伴隨頻繁的交易手續費與證券交易稅。投資人若支付了兩倍以上的磨損成本,最終目的卻只是為了領走現金股息,這在資金配置效率上無疑本末倒置。
第二,高達 8%~9% 除息缺口的填息週期考驗。 傳統高股息 ETF 單季除息幅度多在 1.5% 至 2.5% 之間,填息相對溫和;而 00985A 單次除息即高達 2.15 元,除息參考價若在 25 元上下,除息缺口將接近一成。大型權值股的股價修復完全取決於總體經濟週期與大盤動能。若第四季行情進入高檔震盪或技術性回檔,這巨大的跳空缺口若在數個月內無法填平,投資人就會陷入「表面入帳 2,150 元、帳面虧損 3,000 元」的賺股息賠價差困境。
第三,10 月 15 日收益分配組成的稅務分水嶺。 依據 《全民健康保險法》第 31 條 與所得稅法規範,配息中若屬於「財產交易所得(76)」或「收益平準金」,完全免納所得稅與健保補充保費;但若「股利所得(54C)」單次單筆分配金額達新台幣 20,000 元,將強制扣繳 2.11% 的二代健保補充保費,並計入個人年度綜合所得額。野村投信將於 10 月 15 日公布最終確定金額與收益佔比,未經核算稅賦成本便盲目重倉追息,很可能在隔年報稅季面臨額外的資金損耗。
老手操盤防禦算式:持股者與空手追息者的兩難決策自檢表
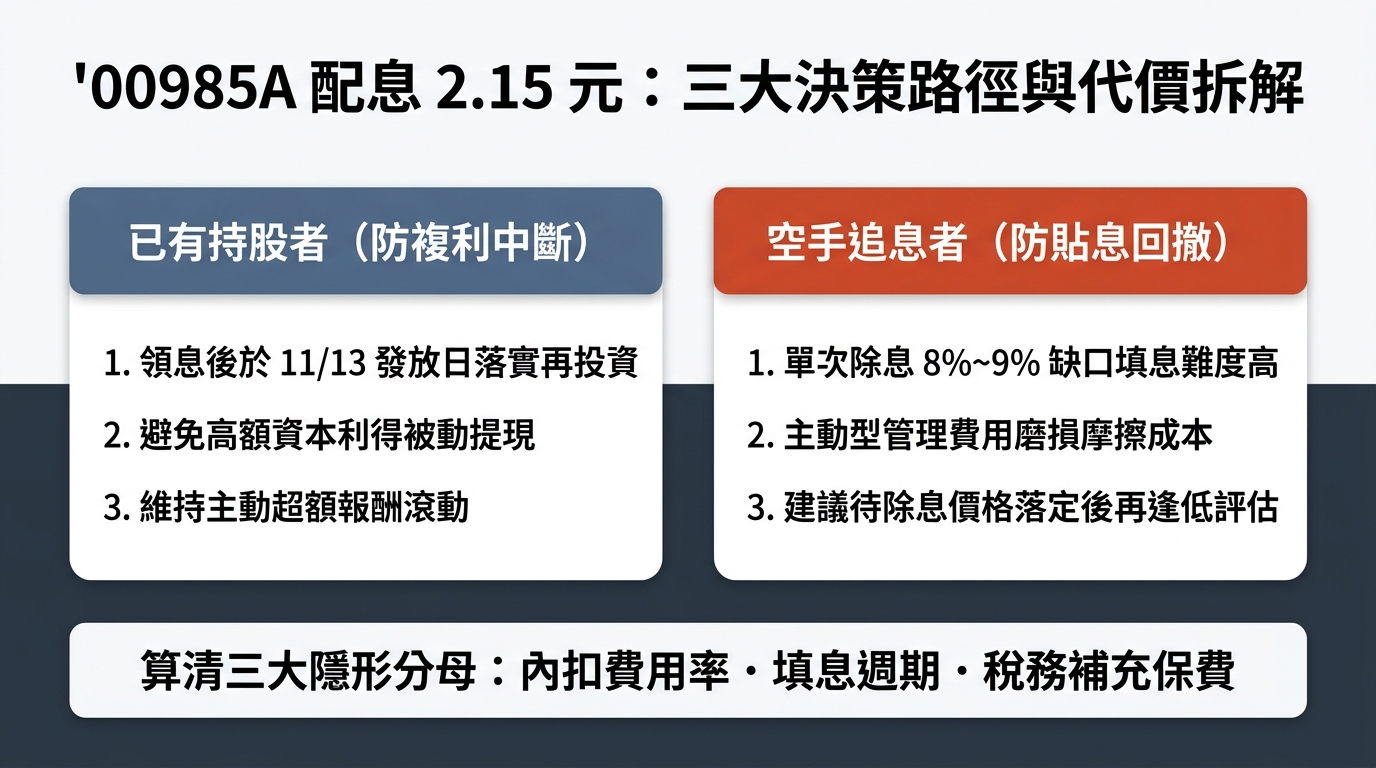 ▲ 00985A 配息 2.15 元:持股者與空手者三大決策路徑與代價拆解
面對 00985A 的首度配息宣告,資深操盤手不會盲從社群情緒,而是根據自身目前的持股部位與成本結構,做出嚴謹的分類防禦:
| 投資人身分 | 當前處境與關鍵風險 | 核心操作防禦算式 | 首選因應策略 |
|---|---|---|---|
| 原有持股者 (帳面已有豐厚獲利) |
除息將強迫部分利潤提現,若不手動再投資,整體投組在多頭市場的複利乘數效應將被稀釋。 | 若看好經理人選股能力,領息後應於發放日(11/13)或回檔時全額再投資買回,維持複利滾動。 | 續抱參與除息,並落實股息再投資 |
| 空手搶息者 (手上一張都沒有) |
面臨 10/16 前追高買進的溢價風險,且必須承擔除息後高達 8%~9% 缺口的未填息回撤週期。 | 算式平衡點:若進場後股價跌幅大於 2.15 元,領息純屬白忙一場。不如等待除息後價格落定再重新估值。 | 放棄追息,待除息後逢低評估佈局 |
| 純退休現金流族 (追求定期穩定支出) |
主動型 ETF 依規定可每半年決定配息金額或不分配,本次 2.15 元無任何延續性,無法視為固定年金。 | 將主動成長型與現金流型資產嚴格隔離,不可將高風險成長部位充作長期保命退休金來源。 | 回歸被動債券或穩健高股息配置 |
在金融市場裡,永遠不要拿短期派發的現金去定義一項資產的真實價值。00985A 這次預估發放的 2,150 元,是對過去主動選股績效的一次性利潤兌現,絕非未來長期回報的保證書。看懂收益背後的代價,算清交易磨損與填息週期,才是一個成熟投資人在喧囂市場中保護資本的最高準則。
參考資料與權威法規依據
- 臺灣證券交易所|00985A收益分配評價與除息公告(臺灣證券交易所 TWSE)
- 野村投信|野村臺灣增強50主動式ETF基金基本資料與收益分配專區(野村證券投資信託股份有限公司)
- 證券投資信託基金管理辦法(金融監督管理委員會證券期貨局)
- 全民健康保險法第 31 條(補充保險費之計費與扣繳標準)(衛生福利部中央健康保險署)
- 公開資訊觀測站 MOPS|ETF受益權單位收益分配公告平台(臺灣證券交易所)