
美債殖利率來到5%代表什麼?債券為何下跌、台股也會受影響嗎?
美國10年期美債殖利率於2026年9月15日來到5.00%。本文用白話解釋殖利率與債券價格的關係、債券ETF為何可能下跌,以及高利率對台股與科技股的可能影響。
美國財政部資料顯示,2026年9月15日的10年期美債殖利率來到5.00%。看到「5%」,不少人第一個反應是:「現在買美債,就能像定存一樣穩穩拿5%嗎?」
答案沒有這麼簡單。這個5%是市場用來衡量10年期美國公債報酬條件的參考殖利率,不是所有美債、債券ETF都會固定配5%,也不是買進後完全不會虧損。
對已持有債券的人來說,殖利率上升通常伴隨債券價格下跌;對準備投入的新資金來說,未來能買到的收益條件反而可能更有吸引力。同一個5%,可能同時是帳面壓力,也是新的收益機會。
這篇文章你將學到
美債殖利率5%代表什麼?
10年期美債殖利率5%,可以先理解成:按照當時市場價格買進10年期美國公債,市場隱含的年化收益水準約在5%左右。
但這不等於「存100萬元,每年固定拿5萬元」。實際結果還會受到買進價格、持有期間、是否提前賣出,以及台灣投資人特別需要注意的美元匯率影響。
美國財政部公布的是每日公債票面殖利率曲線(Treasury par yield curve rates),由市場報價估算不同到期期限的殖利率;9月15日的10年期數值為5.00%。它是市場參考水準,不是某一張公債或債券ETF的保證報酬。
讀新聞時,先分清楚下面幾個容易混在一起的數字:
| 名稱 | 白話意思 | 不代表什麼 |
|---|---|---|
| 票面利率 | 發債時約定、用來計算利息的利率 | 不會跟著每天行情改變 |
| 市場價格 | 投資人現在買賣債券的價格 | 不一定等於到期償還的面額 |
| 到期殖利率 | 以目前價格買進,在持有到期、利息再投資等假設下估算的年化報酬 | 不等於每年實領利息,也不保證是最終實際報酬 |
| 債券ETF配息率 | ETF近期配息相對市價的比例 | 不等於總報酬,也不保證維持 |
台灣投資人若用新台幣買美元債券或美債ETF,還要承擔匯率變動。即使美元計價的債券有收益,換回新台幣時也可能因匯率升貶而增加或減少成果。
為什麼殖利率上升,債券價格反而下跌?
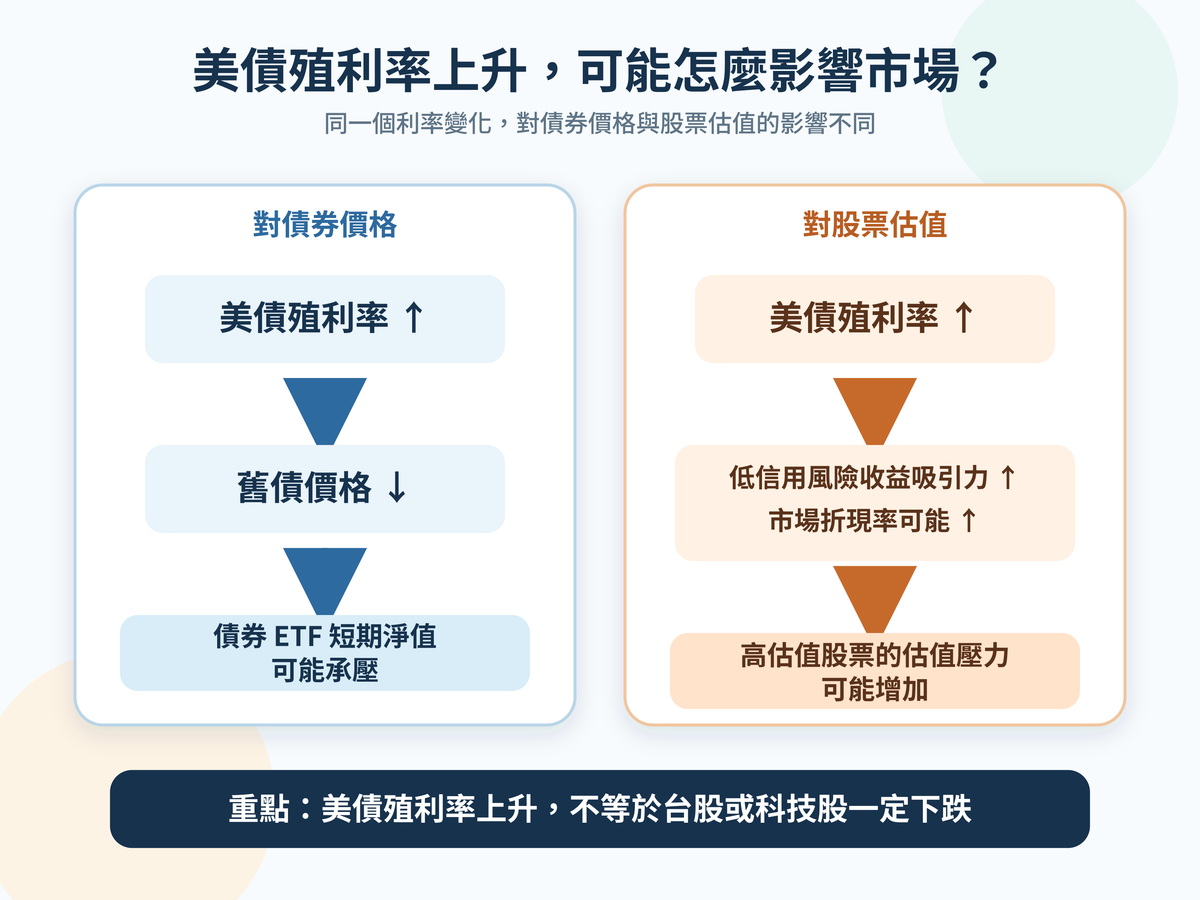
因為舊債券要和利率更高的新債券競爭。如果市場上已經能買到利息更高的新債,原本利息較低的舊債就必須降價,才容易有人願意買。
假設你手上有一張固定支付3%利息的債券,市場新發行的類似債券卻能支付4%,投資人自然不願用原價買你的舊債;舊債必須降價,換算後的殖利率才有機會接近市場水準。
美國證管會的教學案例顯示,一張面額1,000美元、原本票面利率3%的10年期公債,在一年後剩9年到期、當時市場利率升至4%的假設下,價格可能由1,000美元降至約925美元。這是用來解釋關係的案例,不是目前任何一檔債券的報價。
殖利率上升、固定利率債券價格下降,像翹翹板的兩端。而且其他條件相近時,距離到期時間越長,價格通常對利率變化越敏感。
債券ETF配息會立刻變高嗎?
不一定。債券ETF持續持有一籃子債券,舊債到期、出售或被替換後,才會逐步納入殖利率較高的新債。因此市場利率上升時,ETF可能先反映債券價格下跌,配息水準則需要一段時間才逐漸調整。
看到殖利率5%,不能直接推論債券ETF接下來一定配5%。ETF的實際配息還會受到持債組合、到期期限、換債速度、費用與分配政策影響。
單一債券若持有到期,且發行人如期支付,投資人可按條件領息並取回面額;債券ETF沒有一個屬於投資人的固定到期日,淨值會持續隨市場利率與持債價格變動。因此,判斷債券ETF不能只看配息,還要看淨值加配息後的總報酬。
美債殖利率為什麼可能影響台股?
美債常被市場當作低信用風險資產的重要基準。當10年期美債殖利率升高,投資人可以用相對低的信用風險取得更高收益,股票就需要提供更有吸引力的預期報酬,才能補償價格波動與企業經營風險。
高利率也可能提高企業融資成本,並降低未來獲利折算到今天的價值。假設一家公司很大一部分價值來自5年、10年後的獲利,市場會先把那些未來現金流換算成今天值多少錢;當市場要求的報酬率提高,同一筆未來獲利換算到今天,價值就可能下降。因此,高估值、成長型股票通常對長期利率變化較敏感。
小知識:殖利率上升,不等於聯準會一定要升息。10年期美債殖利率會受到市場對未來短期利率、通膨、經濟成長與期限風險補償等因素影響。因此,即使聯準會沒有調整政策利率,10年期殖利率仍可能上升或下降。
但這是一條影響路徑,不是必然結果。美債殖利率上升,不等於台股或科技股一定下跌。企業獲利、產業需求、匯率、國際資金與市場原先是否已反映預期,都可能讓實際行情不同。
持有不同資產的人該怎麼判斷?
如果你持有的是單一美國公債,先確認票面利率、買進價格、到期日,以及是否真的能持有到期。只要中途需要賣出,就可能面臨市場價格低於買進成本的風險。
如果你持有債券ETF,重點是投資期限、平均存續期間、幣別與總報酬。短期內要使用的生活費或緊急預備金,不適合只因為殖利率升高,就改放到價格波動較大的長天期債券ETF。
如果你持有台股或美股,不必只看到5%就急著賣出。先看公司的獲利與現金流能否支撐目前估值,再觀察殖利率上升是來自通膨、利率預期,還是市場要求更高的期限風險補償;原因不同,對股票的影響也可能不同。
美債殖利率來到5%,真正重要的不是猜下一天市場漲跌,而是分清楚自己持有的是單一債券、債券ETF還是股票,以及這筆錢何時需要使用。殖利率是判斷條件之一,最後仍要回到價格、期限、匯率與總報酬。