
NVIDIA Vera Rubin 為什麼需要液冷?AI 散熱需求爆發,散熱股都會受惠嗎?
NVIDIA Vera Rubin 採用液冷,輝達 DSX Ready 首批 CDU 名單為何沒有台廠?看奇鋐、雙鴻、台達電進度,分辨散熱股的產品與獲利。
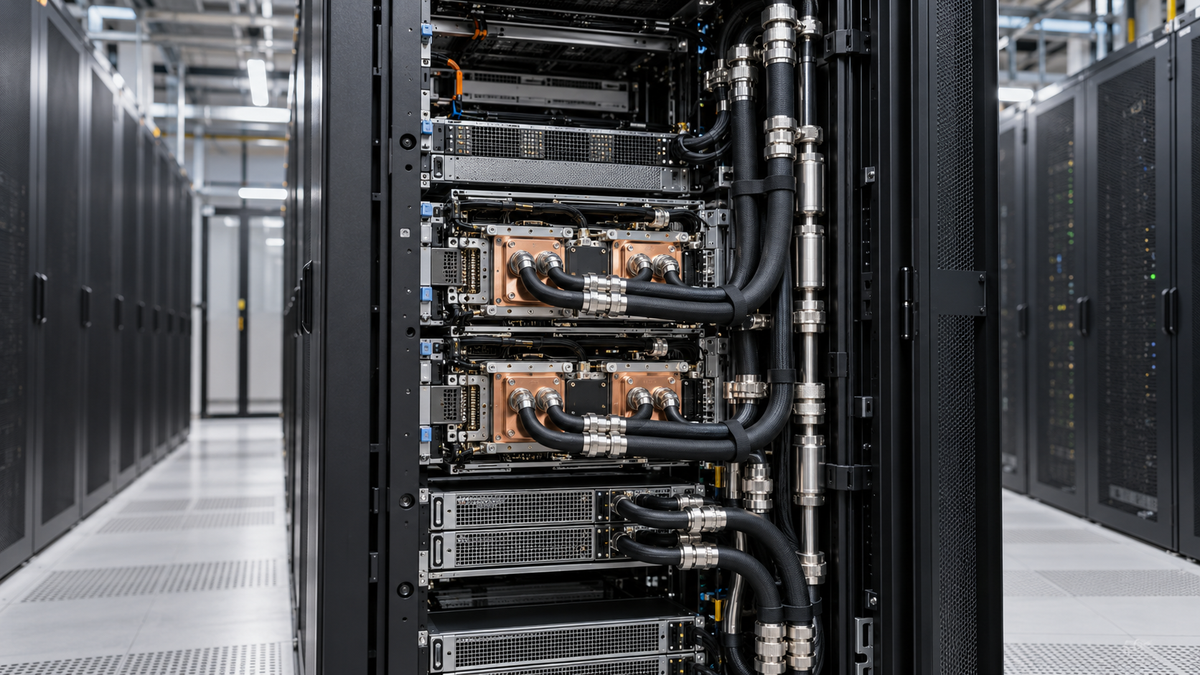
NVIDIA Vera Rubin 採用液冷,散熱股因此受到注意。9 月 29 日市場又關注一份名單:輝達 9 月 21 日推出的 DSX Ready 首批 CDU 資格名單中,沒有台灣散熱廠。這是否代表台廠沒機會了?這份名單只針對特定 CDU 產品,不能當成完整的 Vera Rubin 散熱供應商名單。
液冷需求增加,也不等於每家散熱股都會增加獲利。有的產品還在驗證,有的已開始出貨;即使營收成長,成本也可能同步上升。這篇文章先解釋 Vera Rubin 為何需要液冷,再核對台廠的公開進度,帶你分清資格名單、訂單與獲利。
這篇文章你將學到
Vera Rubin 為什麼需要液冷?
關鍵是把密集運算產生的熱,從機櫃內有效帶走。AI 伺服器把大量高功耗晶片集中在有限空間。只靠風扇推動空氣,散熱與機櫃配置會更受限制;液冷則讓冷卻液經過貼近發熱元件的冷板,帶走熱量,再把熱送往機房的冷卻系統。液體不是直接碰到晶片電路。
NVIDIA 公開資料將 Vera Rubin 描述為採用直接液冷的系統架構;其液冷機櫃設計是這一代平台的產品特徵。這代表液冷不是供應鏈新聞中的抽象口號,而是設備設計的一部分。不過,「Vera Rubin 採液冷」只能證明平台需要液冷,不能證明某一家台廠拿到多少訂單。
液冷需求增加,會增加哪些產品機會?
機會分布在冷板、管路與分流、快接頭、冷卻液分配設備及機櫃整合等不同環節。這些產品用途、客戶認證、單價與競爭情況都不同,不能把它們當成同一種「散熱股」。
TrendForce 在 2026 年 8 月預估,液冷在 AI 晶片的滲透率會從 2025 年約 33%,升至 2026 年 53%。這裡的「滲透率」是採用液冷的 AI 晶片占比預估,不是散熱廠營收會成長 53%,也不是所有伺服器都改成液冷。預估仍會受平台出貨、客戶建置與供應鏈進度影響。
從產業需求走到公司業績,中間還隔著產品設計、客戶測試、取得訂單、量產與交貨。看到「切入供應鏈」時,先問清楚目前停在哪個階段。
輝達首批名單沒有台廠,散熱股就沒機會嗎?
不能這樣推論。輝達 9 月 21 日發布的 DSX Ready 計畫,首波只涵蓋電池儲能系統與冷卻液分配單元(CDU);後者負責管理液冷系統的流量、壓力與溫度。官方公布的首批 CDU 方案來自 LG Electronics、LiquidStack 與 Vertiv,並未列出奇鋐、雙鴻或台達電。
輝達說明,DSX Ready 是特定產品或方案的資格,不是對整家公司所有散熱產品的認證。首批名單未列入某公司,只能說目前公告的 CDU 資格沒有它;無法據此判定冷板、分歧管等零組件丟單。取得資格本身也不等於取得訂單。
截至 2026 年 9 月 30 日,公開資料呈現的台廠進度各不相同:
- 奇鋐(3017,AVC):TrendForce 列為水冷板供應商;MoneyDJ 9 月 3 日報導,公司已有水冷板、分歧管產能,CDU 開始接單。但報導沒有證實 CDU 訂單規模或 Vera Rubin 實際出貨量。
- 雙鴻(3324,Auras):TrendForce 列為水冷板供應商;MoneyDJ 9 月 24 日報導水冷出貨提升,CDU 約占營收 5%,ASIC 客戶分歧管預計第 4 季量產。「預計」仍須等後續出貨與財報驗證。
- 台達電(2308):公司 3 月 27 日表示 GoCool 3MW CDU 已開始出貨;但公司聲明沒有揭露這項產品對 Vera Rubin 的營收貢獻。
這些分別是研究機構觀察、媒體報導與公司聲明,證據層級不同;上述三家公司都未列入首批 DSX Ready CDU 公告。若公司同時做筆電、傳統伺服器或其他零件,還要看液冷產品在整體營收中的比重。個別公司的產品、客戶與出貨狀態,仍應以後續法說資料、月營收和季報交叉核對。
營收成長,為何獲利可能沒有跟上?
營收要扣掉生產成本,才能看到毛利;毛利增加也還不等於最終淨利增加。新產品量產初期可能有良率、設備折舊或擴產費用。客戶議價、匯率與其他業務的變化,也可能抵銷液冷出貨的好處。
用一個純粹示範算法的假設:某公司原本營收 100 億元,毛利率 30%,毛利是 30 億元。後來營收增至 120 億元,但毛利率降至 25%,毛利仍是 30 億元。營收增加 20%,毛利卻沒有增加。這個例子不代表任何公司,也不預測散熱產業的毛利率;它提醒我們,不能用月營收年增率直接推算獲利。
看一家散熱公司時,可先用公開資訊觀測站的月營收確認成長是否持續,再看季報中的毛利、營業利益與公司對產品組合的說明。月營收只回答「賣了多少」,季報才更接近回答「賺得如何」。
已有持股或想進場,怎麼判斷散熱股?
把產業趨勢、公司獲利與目前股價分開看。前兩項回答企業是否受惠;股價還反映市場原本預期。如果市場早已把高成長算進價格,即使公司業績變好,股價也不保證繼續上漲。
已持有的人,可對照原本買進時的理由:公司公布的產品與出貨是否仍支持它?營收增加後,獲利是否跟上?若單一散熱股已占投資組合很大一部分,也要考慮題材轉弱時對整體資產的影響。想進場的人,先確認新聞談的是 CDU 資格、零件訂單還是實際出貨,再評估目前價格反映了多少成長期待。
所以,Vera Rubin 需要液冷,是散熱需求成長的有力線索;散熱股能否受惠,仍要逐家公司驗證。從量產營收走到持續獲利,才是比「沾上液冷題材」更重要的證據。