
出國刷卡選台幣手續費直接虧暴!行員揭DCC動態匯率陷阱:少看這細節帳單多噴幾千
出國旅遊刷卡結帳,店員貼心問『要刷台幣還是當地貨幣』,千萬別選台幣!銀行員揭開DCC動態貨幣轉換背後暗藏的5%到15%驚人匯差手續費。教你出國刷卡防坑黃金法則,帳單省下大筆冤枉錢!
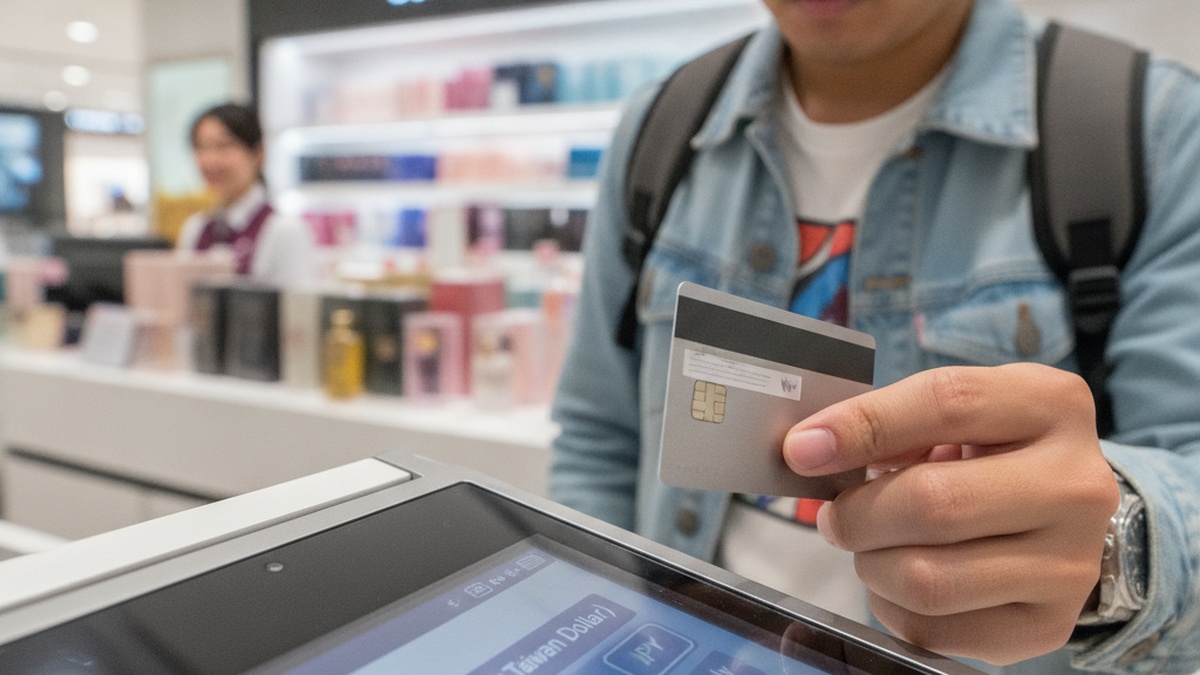
在國外免稅店、飯店或藥妝店結帳時,你一定遇過這種看似極度貼心的情境:店員將刷卡機遞到你面前,螢幕上跳出兩個選項——「請選擇結帳幣別:1. 新台幣(TWD) 2. 當地貨幣(如 JPY / EUR / USD)」。許多旅客心想:「換算成台幣好清楚,省得自己在那邊乘匯率,選台幣結帳最安心!」
然而等到回國收到信用卡帳單時,看著明細卻當場傻眼:明明商品定價換算台幣只要 10,000 元,帳單上卻被扣了 11,200 元,外加一筆 1.5% 海外交易手續費!許多苦主在社群平台 Threads 崩潰發問:出國刷卡選台幣到底做錯了什麼?為什麼看懂金額的代價,竟然是硬生生多被扒了一層皮?
這背後正是國際金融與收單機構布下的超級提款機陷阱——動態貨幣轉換機制(DCC,Dynamic Currency Conversion)。本文從外匯收單機制、隱藏加價率與銀行清算規則切入,帶你拆解 DCC 的暴利真相,教你出國購物必備的零失誤刷卡準則,不再當國際金融韭菜。
本文將讓你學到
- 出國刷卡選台幣到底虧在哪?揭密 DCC 機制暗藏的 5% 到 15% 離譜匯差
- 以為選台幣免收海外手續費?小心踩入「雙重手續費」扒兩層皮的認知盲區
- 刷卡機螢幕真相拆解:店員不說的匯率加價率公式與真實帳單差額試算
- 出國消費零失誤自保指南:結帳口訣、被強迫刷台幣時的當場拒簽重刷步驟
- 海外刷卡實務常見疑惑解答:海外實體店 vs 境外線上電商辨識與信用卡回饋
出國刷卡選台幣到底虧在哪?揭密 DCC 機制暗藏的 5% 到 15% 離譜匯差
出國刷卡選台幣之所以成為巨大的破財陷阱,關鍵在於決定兌換匯率的「權力主體完全不同」:
- 正常選擇「當地貨幣(外幣)」結帳:商店以當地貨幣向國際威士(Visa)、萬事達(Mastercard)或 JCB 組織請款。國際組織會以當日國際批發匯率進行換匯,這個匯率極度接近銀行間市場中間價,匯差通常在 0.1% 到 0.5% 之間,極為公道。
- 錯誤選擇「新台幣」結帳(啟動 DCC 機制):換匯權直接被轉移給當地的收單銀行或中介第三方金流公司!中介機構會在當下以極端不利的溢價匯率,擅自加上 5% 到 15% 不等的「服務加價費(Mark-up)」,直接將金額轉為台幣向你的發卡行請款。
簡單來說,你為了在刷卡機螢幕上看懂那一串台幣數字,等於自願向海外收單業者奉上了高達一成以上的暴利保護費!
以為選台幣免收海外手續費?小心踩入「雙重手續費」扒兩層皮的認知盲區
許多消費者抱持著一種致命的直覺誤解:「既然我刷的是新台幣,那就不是海外交易了,應該可以免付 1.5% 的海外交易手續費吧?」
這完全是大錯特錯的幻想。
依據國際信用卡組織與台灣金管會的規範,是否收取海外交易手續費,判斷標準是「刷卡機收單機構註冊所在地」,而非計價幣別!只要收單店家位於國外,即使你以台幣結帳,發卡銀行依舊會收取 1.5%(國際組織 1% + 銀行處理費 0.5%)的海外交易手續費。更慘的是,許多標榜「海外消費 3% 高回饋」的信用卡,合約條款中明文規定「僅限以外幣結帳之交易」,一旦觸發 DCC 刷台幣,連 3% 回饋金都會被直接沒收,造成雙重慘虧!
| 比較面向 | 選新台幣結帳(DCC 陷阱) | 選當地貨幣結帳(明智首選) |
|---|---|---|
| 換匯基準匯率 | 當地收單中介自訂(額外疊加 5%~15% 暴利溢價) | Visa / Mastercard 國際批發匯率(極度貼近市場中間價) |
| 海外交易手續費 | 照樣收取 1.5%(因收單行位於境外) | 收取 1.5%(可完全被海外回饋卡覆蓋) |
| 信用卡高趴回饋 | 極高機率被銀行判定為「台幣交易」而喪失海外回饋 | 100% 享有 3%~5% 海外消費現金回饋或哩程累計 |
| 最終總成本 | 比正常價格貴 7% 到 16% 以上 | 扣除回饋後,實質享受折讓優惠 |
刷卡機螢幕真相拆解:店員不說的匯率加價率公式與真實帳單差額試算
我們以在歐洲精品店購買一個 1,000 歐元皮夾的真實交易進行嚴謹試算:
- 路徑 A:聰明選擇「歐元(EUR)」結帳
當日國際組織批發匯率為 35.0,換算台幣本金為 35,000 元。加上 1.5% 交易手續費 525 元,總扣款 35,525 元。若使用海外回饋 3% 信用卡,還能倒賺 1,050 元回饋,實付僅 34,475 元。 - 路徑 B:手滑選擇「新台幣(TWD)」結帳(DCC)
收單機關擅自加收 8% 匯率加價率,給出離譜匯率 37.8,現場直接將 1,000 歐元轉為 37,800 元台幣請款。回國後銀行再收 1.5% 海外手續費 567 元,且因刷台幣被取消 3% 回饋,最終帳單總計 38,367 元!
同一個皮夾,僅僅因為在刷卡機上按錯了一個按鈕,瞬間蒸發 3,892 元新台幣!這就是為什麼海外商家與收單銀行無不處心積慮誘導遊客選擇母國貨幣結帳的根本秘密。
出國消費零失誤自保指南:結帳口訣、被強迫刷台幣時的當場拒簽重刷步驟
要想在海外消費中守住荷包,請務必牢記以下三條防坑行動法則:
- 法則 1:八字黃金口訣「身在何地,就刷何幣」
在日本刷日圓(JPY)、在韓國刷韓元(KRW)、在美國刷美金(USD)、在歐洲刷歐元(EUR)。遞出信用卡前,主動告知店員:「Local currency, please.(請以當地貨幣結帳)」,不給收單系統任何作祟空間。 - 法則 2:簽名或確認前,死盯小白單(簽單)幣別
接過簽單準備簽名時,請花 3 秒鐘掃視收據上的金額單位:若出現「TWD」或「NT$」,且下方印有「I declare that I have been offered a choice of currencies…(我承認我已獲得幣別選擇並接受該匯率)」的免責小字,代表已被強制啟動 DCC! - 法則 3:若被強制刷台幣,當場堅定要求「Void(作廢重刷)」
依據 Visa 與 Mastercard 國際組織規章,DCC 必須經持卡人明確同意,強迫或擅自勾選屬於違規行為。請直接向店員表示:「Please void this transaction and charge me in local currency.(請作廢這筆交易,改用當地貨幣重刷)」,在拿到正確外幣簽單前,切勿在台幣簽單上簽名。
海外刷卡實務常見疑惑解答:海外實體店 vs 境外線上電商辨識與信用卡回饋
Q1:在台灣境內刷 Agoda、Booking.com、Netflix 也是 DCC 嗎?
這屬於「境外線上交易」。這類跨境電商的收單伺服器設於國外,即使網頁顯示台幣,銀行依然會收取 1.5% 交易手續費。若平台結帳畫面提供幣別選擇,建議切換為當地貨幣或美金比價,避免被平台預設的高匯差吃錢。
Q2:如果使用 Apple Pay 或 Google Pay 綁定信用卡感應支付,也會遇到 DCC 嗎?
一樣會遇到。行動支付只是取代實體卡片的載具,背後的收單清算邏輯完全相同。感應前若 POS 機螢幕跳出幣別選擇,請務必手動點選「當地貨幣」,切勿盲目按下綠色確認鍵。
Q3:有些國家(如港澳或東南亞)店員宣稱「刷台幣比較划算」,可以相信嗎?
絕對不能相信。因為每成功做成一筆 DCC 交易,收單機構會將抽取的暴利匯差分潤給店家與店員。店員的「貼心推薦」背後,本質上是為了賺取高額的分潤佣金,堅定拒絕才能保護你的荷包。