
掩護性買權ETF領到權利金,股市大漲卻少賺一段,你甘心嗎?
掩護性買權ETF以權利金增加收益來源,也限制部分漲幅;先看配息與淨值的交換。
【我們想讓你知道】
掩護性買權ETF持有股票並賣出買權,收取權利金補強現金流,代價是部分上漲空間被讓出。比較配息來源、淨值修復與大漲時的落後幅度,才能判斷是否適合自己。
撰文:威利財經角
不只領股利也能賺現金
掩護性買權ETF是領息神器?
台灣投信商在今(2026)年第2季發行了包含「掩護性買權」策略的主動式ETF,例如主動摩根台灣鑫收益(00401A)、主動中信台灣(00406A)。
掩護性買權配息更多?
先釐清產品特性
很多投資人看到台股掩護性買權收益型ETF,第一個反應通常不是研究策略,而是先問配多少、多久配一次、能不能拿來當新的股息流來源。這個反應很自然,因為收益型產品本來就是為了讓現金流更有感,但如果只看配息率,就容易把它誤會成高股息ETF的升級版。
掩護性買權最重要的功能,不是讓投資人平白多拿一筆錢,而是幫ETF多開一道收益來源。傳統高股息ETF主要等待企業發股利,基金收到後再分配給投資人;掩護性買權收益型ETF則是在持有股票部位之外,再透過賣出買權收取權利金,讓現金來源不只靠公司股利。
用最簡單的方式說,掩護性買權就是持有股票,順便出租一段股票的上漲空間。基金手上已經有一批股票,接著對市場說:如果未來價格漲到某個水位以上,我願意把超過那個水位的一部分上漲機會讓出去,但你現在要先付我一筆錢。這筆先收到的錢,就是權利金。
如果市場沒有漲過那個約定水位,基金保留股票,也收下權利金;如果市場真的大漲,基金仍然收到權利金,但部分上漲空間可能被限制,這就是掩護性買權最核心的交換。
這就是掩護性買權最核心的交換—把未來可能的部分漲幅,提前換成當下比較看得見的現金流。
把波動換成現金流
增加配息收益來源
對需要現金流的投資人來說,這個設計確實有幫助。
第一,它讓收益來源不只靠企業配息。由於台股企業的股利多半不是每個月發放,金額也會受景氣與公司盈餘影響,若ETF能透過權利金增加收益來源,現金流節奏就有機會更平滑。
第二,在盤整或震盪市場裡,股價雖然未必會大漲,但市場波動仍然存在,權利金有機會把這段波動轉成收益。
第三,當投資人需要固定入帳的安全感時,這種策略能讓配息體感更明顯,降低只靠股價上漲等待報酬的焦慮。
掩護性買權適合震盪
可充作現金流補強角色
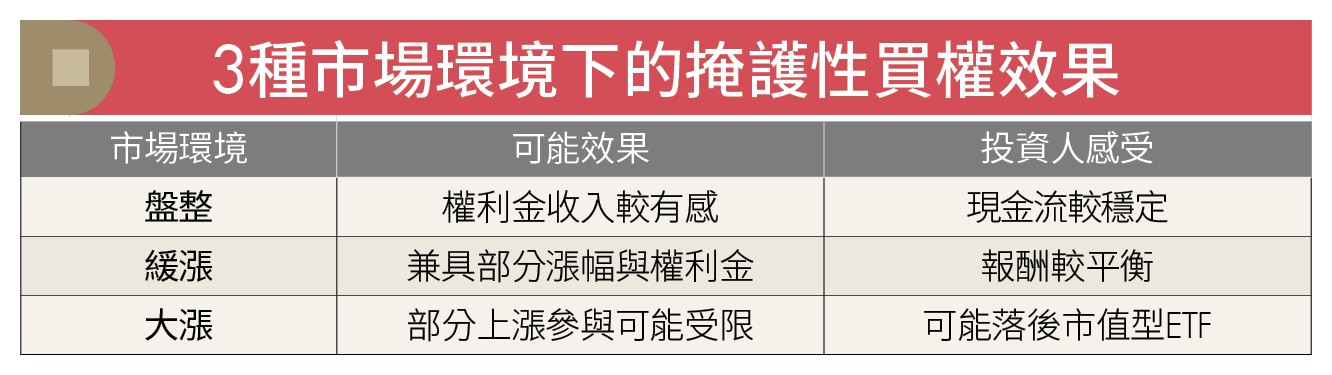
掩護性買權改變的是報酬型態。純股票部位通常把多數報酬留在淨值裡,等未來用股價上漲反映;掩護性買權則是把一部分未來可能的上漲,轉成現在可以分配的權利金—讓投資人比較早看到現金,但也可能讓未來參與大漲的幅度變少。
所以這類產品最適合的環境,通常不是一路狂噴的大多頭,而是盤整、緩漲或震盪市場。當市場突然快速大漲,因為部分上漲空間已經出租出去,ETF表現就可能落後單純持有股票或市值型ETF。這並非產品失靈,而是策略本來就要承擔的代價。
從股息流配置角度來看,台股掩護性買權收益型ETF比較像現金流補強工具。高股息ETF、債券ETF或其他較穩定收益資產負責提供現金流底層;掩護性買權收益型ETF則可以當作補強的角色,用來提高收益。
現金流該怎麼搭配?
先看3件事再決定
觀察這類產品時,不要只盯著每期配多少,更重要的是看3件事:
1.收益來源是否健康(股利、權利金、資本利得與平準金各自扮演什麼角色)。
2.市場上漲時,產品是否落後到讓人難以接受。
3.配息後,淨值是否具備修復能力。如果配息看起來很漂亮,但淨值長期修不回來,投資人最後仍會失去信心。
對新手來說,最該問的不是它好不好,而是自己需不需要這種現金流組成。如果目前最缺的是資產成長,可能不必急著配置太高;如果已經有成長核心,並希望現金流來源更多元,它才比較值得研究。