
0050台積電權重衝破60%:為什麼不乾脆買零股?經理費與下檔防禦真相
0050台積電佔比逼近六成!直接買零股真能省下內扣費?拆解被動投資自我淨化機制與下檔防禦代價
打開元大台灣50(0050)的最新持股名單,台積電(2330)的權重已經突破 56%,甚至在盤中波動與除權息週期幾度逼近六成大關。
與此同時,排名第二的聯發科或鴻海權重僅約 4% 至 6%,排在三十名以後的傳統產業權重甚至跌破 0.5%。各大投資論壇隨之湧現尖銳質疑:
- 質疑一:「既然六成資金都押在台積電,買 0050 和買台積電有什麼差別?」
- 質疑二:「每年付 0.23% 左右的內扣費用,難道只是為了讓經理人幫忙買 40% 跑輸大盤的拖油瓶?」
- 質疑三:「為什麼不乾脆把定期定額的錢,全數拿去買台積電零股?」
這些看似常識的拷問,點出了散戶最直觀的效率焦慮。然而在成熟的資本操盤眼裡,把「成分股權重失衡」直接簡化為「不如單押零股」,本身就犯了忽略底層制度成本與極限風險敞口的典型盲點。
💡 0050 與台積電零股配置核心成本速覽
- 指數本質:臺灣50指數採公眾流通量市值加權,無單一成分股上限,權重集中是市場優勝劣汰的客觀物理結果。
- 費用真相:0050 年化總費用率約 0.22%~0.25%,這筆支出買的不是其餘 49 檔股票,而是「跨週期的無情感自動換軌保險」。
- 下檔風險:單押台積電享有 100% 成長爆發力,但承擔單一企業地緣與技術迭代黑天鵝;0050 則能隨產業榮枯自動降權汰換。
- 資產定位:0050 現階段實質為「高集中度科技權值組合」,追求極致平穩現金流的退休族若重倉配置,屬結構性誤判。
0050台積電權重衝破60%:為什麼不乾脆直接買2330零股?
主張「直接買台積電零股」的投資人,手中握有的最強算式是交易磨損:買進個股零股只需支付券商手續費(基本費率 0.1425%,盤中零股常有折扣),沒有 ETF 每年扣除的經理費與保管費,看似節省了長期複利成本。
但這個推論忽略了一個關鍵前提:你把當前產業競爭力的「巔峰狀態」,預設為未來三十年的「永久常態」。
在資產管理歷史上,幾乎沒有任何單一商業帝國能擺脫資本邊際報酬遞減與技術範式轉移的侵蝕。正如約翰·柏格(John Bogle)在《共同基金必勝法則》中反覆驗證的核心定律:個別企業的生命週期是有限的,但整體資本市場的自我淨化機制是無限的。
回顧 2000 年代初期,全球市值王座曾屬於英特爾(Intel)、通用電氣(GE)與諾基亞(Nokia)。在當時的產業認知中,這些巨頭的護城河同樣堅不可摧。如果當時的投資人因為英特爾權重極大,而決定跳過指數直接單押英特爾零股,過去二十年所面臨的將是企業技術卡關與資本回報率永久下行的沉重代價。
相反地,被動市值型指數在制度設計上具備冷酷的自我清算屬性:它不會對任何企業產生情感溢價。當一家公司的相對市值開始萎縮,指數會在每季審核中自動調降其權重,並將市場上新崛起的高成長資本迅速推補上來。你付出的管理成本,本質上是為這套「在你看不到的未來自動換車」的系統買單。
追蹤指數編製規則:為什麼臺灣50指數不設單一成分股上限?
許多投資人常問:國外許多知名指數都會設定單一成分股 20% 或 25% 的權重天花板(例如美國 UCITS 規範下的 20/35 規則),為什麼 0050 所追蹤的指數任由台積電膨脹到六成?
依據臺灣證券交易所與富時國際(FTSE Russell)共同編製的 《臺灣50指數編製規則》,標準版臺灣50指數的核心原則是「公眾流通量市值加權法(Free Float Market Capitalization Weighting)」。該編製方法旨在 100% 複製台股大型權值板塊的真實資本分布,完全由自由交易市場決定權重。
事實上,證交所並非沒有設計防集中機制,市場上確實存在「臺灣50權重上限30%指數」,將單一成分股每季審核上限強制鎖死在三成。然而,0050 自 2003 年掛牌以來,法規契約綁定的就是標準版臺灣50指數。
不設上限的制度代價很明確:當台灣總體經濟結構高度由半導體先進製程驅動時,0050 就會高度映射台積電的單一產能與訂單變化。這不是基金經理人的主觀操盤偏好,而是台灣資本市場當前真實產業權重分布的物理投射。想要享受純粹的市場被動回報,就必須客觀接納台股本質上就是「半導體單核驅動」的資本現實。
買0050還是買台積電?經理費、再平衡與下檔防禦的真實成本
把兩者的長期持有成本與下檔風險攤開比對,關鍵不在於表面費率的高低,而在於不同市場情境下的非對稱風險承擔能力。
依據元大投信公開說明書,0050 採行級距式經理費率:規模在 1,000 億元以下為 0.15%,1,000 億至 5,000 億元降為 0.10%,超過 5,000 億元再降為 0.08%;加上保管銀行中國信託的 0.03% 保管費與指數授權等各項雜費,年度實質總費用率大約落在 0.22% 至 0.25% 之間。
這 0.25% 的年化代價,究竟換來了什麼?答案是「極限情境下的非對稱下檔防禦」:
第一,地緣政治與物理突發事件的單點脆弱性。 正如納西姆·塔雷伯(Nassim Taleb)在《反脆弱》中所指出的,任何過度優化於單一節點的系統,在面對不可預測的極端衝擊時都具備極高的單點崩潰(Single Point of Failure)風險。若發生劇烈天災、地緣軍事升溫、尖端廠區停電或晶片出口受制裁,單押個股者必須直接承受 100% 的估值重創;而在 0050 內,雖然台積電受創同樣會拖累大盤,但其餘四成非半導體與金融權值仍具備獨立的資產防禦緩衝。
第二,技術範式轉移的被動再平衡。 若未來十年間晶片架構出現量子運算或其他非矽基材料革命,使得現有代工生態遭受顛覆,持有個股者必須仰賴個人主觀判斷去「停損、認賠、尋找新標的」;而 0050 的季度調整機制會自動賣出縮水者、買入新龍頭,避免投資人因認知落後而陷入永久套牢。
第三,配息現金流與稅務級距的差異。 個股配息全數計入個人綜合所得稅 54C 股利所得,並在單筆達 20,000 元時課徵 2.11% 二代健保補充保費;而 ETF 的收益分配組成常涵蓋免稅的資本利得與收益平準金,高資產持有者在所得稅累進稅率上的抗震度明顯優於單一高息個股。
三大投資族群操作決策:誰適合0050、誰該買零股、誰根本買錯標的
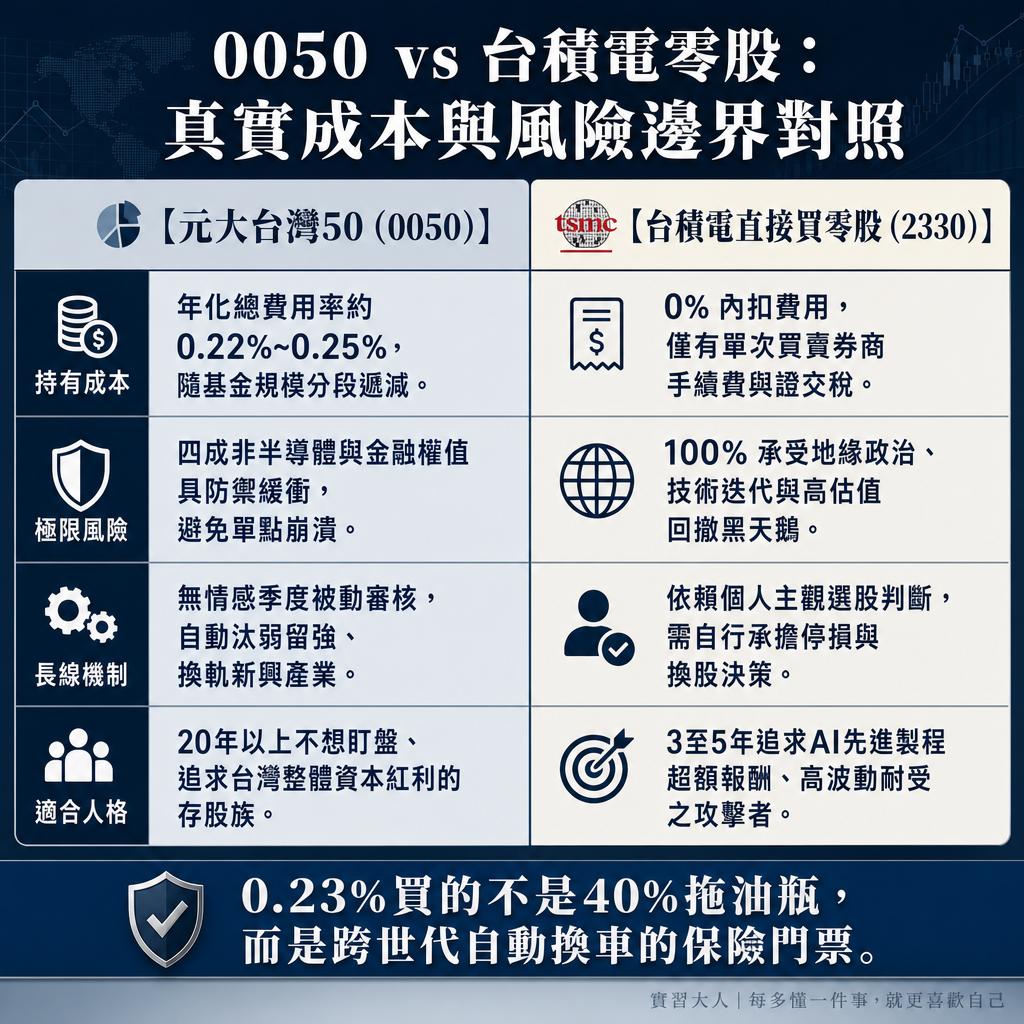 ▲ 0050 與台積電零股:持有成本、黑天鵝風險與適合投資人人格完整比對
面對 0050 的高集中度結構,成熟投資人不應陷入非黑即白的站隊,而是應根據自身的資金屬性與風險耐受度精準落位:
| 投資人型態 | 資金本質與投資週期 | 首選操作路徑 | 必須算清的代價 |
|---|---|---|---|
| 20年長期指數存股族 (不想盯盤、求全市場 beta) |
跨越數個景氣循環的退休資產積累,追求不依賴個人選股的台灣資本紅利。 | 持續定期定額 0050 | 每年承擔約 0.23% 總費用率,換取自動跨世代汰弱留強機制。 |
| 高信念科技攻擊型投資人 (看懂先進製程與代工壁壘) |
3 至 5 年內追求 AI 晶片產能擴張的最大化超額報酬,資金耐震力高。 | 直接買進台積電零股 | 享受 0% 內扣費用,但須自負單一企業黑天鵝與高估值修正的 100% 震盪。 |
| 近退休生活提領族 (仰賴本金穩健、每月領息) |
5 年內需穩定提領現金流,無法承受資本部位在短期內出現 30% 以上回撤。 | 嚴禁將 0050 當作無風險防禦資產 | 0050 波動度已實質偏向半導體科技股,應轉向高評級債券或短年期國債搭配。 |
在資本市場裡,沒有任何一筆超額利潤是不需要支付代價的。把 0050 買成「半檔台積電」,既不是市場的失靈,也不是投信的私心,而是台灣經濟在這段歷史週期中勝出者掠奪多數份額的必然結果。
如果你要的是毫無摩擦的成長爆發力,就去承受單一個股的全部風雨;如果你要的是即便三十年後世界換了主角、你的資產依然留在贏家陣營裡的保證,那麼這 0.23% 的費用,就是你該坦然支付的理性門票。
參考資料與權威法規依據
- 臺灣證券交易所|臺灣50指數編製規則與成分股權重專區(臺灣證券交易所 TWSE)
- FTSE Russell|FTSE TWSE Taiwan 50 Index Ground Rules(富時國際指數公司)
- 元大投信|元大台灣卓越50證券投資信託基金公開說明書與經理費率公告(元大證券投資信託股份有限公司)
- 證券投資信託基金管理辦法(金融監督管理委員會證券期貨局)
- 公開資訊觀測站 MOPS|ETF受益權單位淨資產價值與持股明細查詢(臺灣證券交易所)