
反傾銷稅課40%是轉機還是葉克膜?越南鋼品與中國薄膜受惠股毛利與轉單真相
反傾銷稅課徵40%引爆市場狂歡!拆解關稅保護傘底層代價、下游反噬風險與四檔受惠股獲利真相
財政部與經濟部接連拋出貿易救濟震撼彈:中國進口特定聚醯胺薄膜將於 10 月 19 日起臨時課徵高達 40.21% 反傾銷稅;而越南特定冷軋不銹鋼扁軋鋼品,也由經濟部正式初判認定對國內產業造成實質損害。
消息一出,二級市場迅速出現熟悉的狂歡標題:「本土大廠迎來轉單轉機」、「關稅保護傘啟動、毛利可望大幅修復」。
然而,在資深產業操盤手的損益視角下,把反傾銷稅當成營運爆發的春藥,是資本市場最典型的假性繁榮:
- 盲點一:誤把「擋住低價競爭」等同於「終端需求回溫」,忽略了整體市場胃納量根本沒有變大。
- 盲點二:只看見上游原料廠商受保護,卻無視中下游加工業者正面臨成本暴增甚至轉單外移的連鎖代價。
- 盲點三:誤以為 40% 的高稅率能永久築起護城河,卻低估了跨國供應鏈轉口洗產地與第三地替代料的滲透速度。
反傾銷稅從來不是企業體質脫胎換骨的特效藥,它的本質只是一具「替流血產業暫時爭取喘息時間的葉克膜」。如果看不清這道保護傘背後的代價與時限,盲目追逐所謂的政策受惠股,往往只會買在消息落地的短線天花板。
💡 反傾銷稅政策效應與產業鏈衝擊速查
- 政策本質:反傾銷稅是事後防禦型貿易救濟,旨在抵禦非正常價格掠奪,無法憑空創造終端新增訂單。
- 稅率盲區:中國薄膜臨時課徵 40.21% 僅為期四個月,且特定大廠稅率為 0%,市場存在立即的轉單替代路徑。
- 下游反噬:若上游原料強行漲價,中下游包裝與製管業者將面臨毛利擠壓,甚至直接採購海外免稅終端成品。
- 選股防禦:區分直接申請人、母公司合併分母與同業加工商,沒有自主高階特規技術的純原料廠難以逆轉長期估值。
反傾銷稅課40%是轉機還是假象?為什麼說「關稅受惠股」往往是一場假性狂歡?
每當反傾銷稅的判定出爐,投資社群最直觀的算式是:進口品價格硬生生被拉高四成,本土廠商的價格劣勢瞬間消失,原本被搶走的訂單必然全數回流,營收與毛利率即將迎來大翻身。
但這套算式忽略了商業世界最殘酷的分母問題:產能過剩的全球供給,不會因為單一地區的海關加稅而憑空蒸發。
以中國特定聚醯胺薄膜(BOPA 薄膜,常用於食品真空包裝與鋰電池軟包)為例,中國近三年開出的石化與高分子薄膜產能規模極其龐大。當其境內內需放緩時,過剩產能向周邊市場傾瀉是必然的商業重力。
依據 財政部關務署公告,本次自 2026 年 10 月 19 日起對中國大陸特定薄膜臨時課徵反傾銷稅,法定期間僅有短短 4 個月。更關鍵的是,運城集團旗下的三家製造商適用稅率為 0%,其餘業者才課徵 40.21%。
這意味著,買方在商務合約上並非別無選擇。進口貿易商與包裝廠只需將採購配額迅速轉向零稅率的合作廠商,或是轉往其他東南亞供應鏈,40.21% 的防禦效果就會在數週內被商業套利路徑迅速稀釋。把短期臨時措施當成結構性長線利多,是解讀反傾銷新聞的第一個致命盲點。
越南鋼品與中國薄膜案底層:洗產地轉口與產能過剩的生存保衛戰
另一樁備受矚目的案件,是唐榮(2035)與燁聯聯手申請的越南特定冷軋不銹鋼扁軋鋼品反傾銷案。依據 經濟部國際貿易署公告,經濟部於 10 月 12 日認定有合理跡象顯示國內產業遭受實質損害,全案移送財政部於 70 日內完成傾銷調查。
為什麼台灣本土不銹鋼巨頭要發動跨國貿易調查?檢視台灣不銹鋼廠近年產能稼動率與營業利益率,答案只有三個字:被逼到牆角。
這起案件的結構核心,在於「借道轉口洗產地」的隱形供應鏈鏈條。中國境內不銹鋼粗鋼產能龐大,受到各國直接反傾銷圍堵後,大量原料鋼捲轉移至越南進行表面加工或冷軋處理,再以越南原產地證明低價敲開台灣海關大門。本土冷軋廠在電費成本、環保合規與原物料採購上承受剛性負擔,報價硬生生被低價進口料打趴在地上。
但即使財政部在未來數月內同樣作出傾銷初判並祭出臨時關稅,唐榮等鋼廠就能從此高枕無憂嗎?答案依然是否定的。
冷軋鋼捲的終端出海口在於建築裝潢、機械設備與廚具家電。當全球高利率環境壓抑資本支出、營建景氣未見全面性擴張前,下游提貨意願本就保守。築起關稅高牆只能阻止進口價格繼續砸盤,卻無法替鋼鐵公會憑空生出實質訂單。利潤率是由真實供需決定的,而不是由稅率文件決定的。
下游買方的連鎖反噬:原料築起高牆,誰來承擔二階代價?
在商業博弈中,任何單向保護主義措施,都會在產業鏈的另一端引發劇烈的二階代價。
正如查理·蒙格(Charlie Munger)在《窮查理的普通常識》中所提醒的思考框架:「永遠要追問下一步是什麼?然後呢?」 商業決策者絕不能只看第一層效果,而忽視系統性回饋的代價。
當政府對上游原物料築起 40% 的關稅壁壘時,首當其衝承受擠壓的,是成千上萬的台灣本土中下游加工業者:
第一,成本轉嫁失敗導致毛利斷崖。 食品軟包裝袋廠、精密裁切廠或不銹鋼製管廠,面對終端品牌客戶(如大型食品集團或外銷電子廠)時,議價能力極其有限。原料成本如果因反傾銷稅上漲 15% 至 30%,下游加工廠幾乎無法全額轉嫁,最終只能自行吞下虧損。
第二,逆向倒逼下游進口「終端製成品」。 這是關稅政策最常見的諷刺反噬:如果台灣海關只對「聚醯胺原料薄膜」課徵 40.21% 反傾銷稅,但對國外直接印製成型的「食品包裝袋成品」沒有額外課稅,那麼下游食品廠最理性的選擇,就是放棄向本土包裝廠下單,直接改向海外進口已加工完畢的包裝袋。其結果是,原本想保護上游原料,最後卻連中下游加工業者的生存空間一同葬送。
四大受惠題材股冷靜防禦:誰是實質苦主、誰只是合併分母?
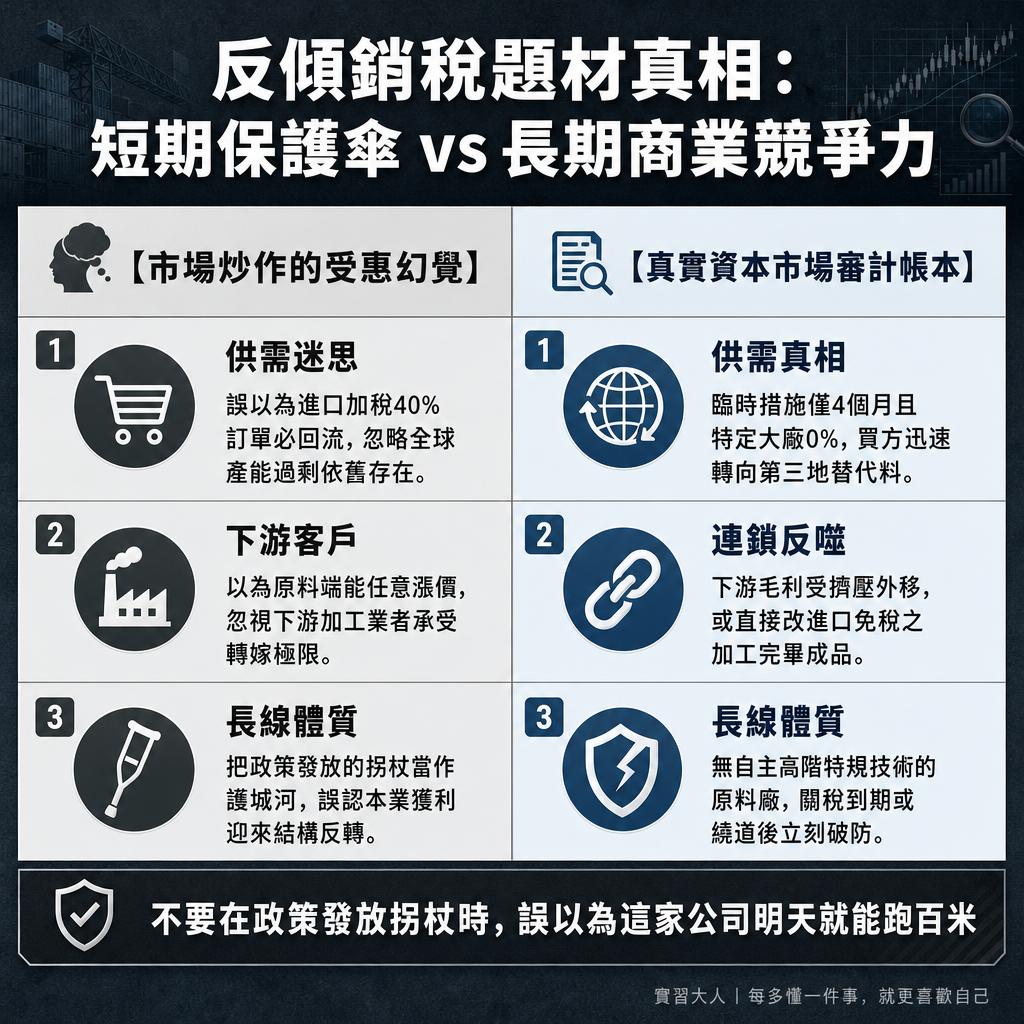 ▲ 反傾銷稅題材真相:政策保護傘 vs 長期商業競爭力四維度審計對照
面對市場沸沸揚揚的受惠股名單,成熟投資人必須將企業與案件的法律關聯與財務權重逐一拆解,切莫將無關的同業一併當作慶祝行情:
| 標的代碼與名稱 | 案件法定角色與業務關聯 | 業務比重、產能稼動與獲利限制 | 投資防禦判斷 |
|---|---|---|---|
| 唐榮(2035) (越南鋼品案共同申請人) |
冷軋不銹鋼扁軋鋼品核心製造廠,與燁聯共同提出受損指控。 | 目前僅處於損害初判階段,財政部仍有 70 天調查期,本業仍深陷全球鎳價波動與低稼動率困境。 | 政策尚未定案,切忌提前預支獲利預期 |
| 力麗(1444) (中國薄膜案申請人母公司) |
薄膜案申請人為子公司力麟科技,力麗為其控股母公司。 | 力麟尼龍薄膜佔力麗合併營收權重有限,母公司大宗獲利仍取決於聚酯化纖、瓶用酯粒等大宗紡織景氣。 | 業務貢獻被稀釋,不能當作母公司翻身主因 |
| 華新(1605) (不銹鋼同業觀察名單) |
具備不銹鋼冷軋鋼捲產線,但並未列名本次越南案申請人。 | 集團營收主力早已多元化佈局於電線電纜、印尼鎳生鐵與高階精密合金,單一冷軋規格影響微乎其微。 | 回歸電網建設與鎳礦定價,不隨題材起舞 |
| 運錩(2069) (不銹鋼板捲加工商) |
提供冷軋不銹鋼加工與板捲買賣,非案件申請人。 | 同時具備原料買方與加工賣方雙重角色,進口料價格墊高將考驗其存貨跌價風險與向客戶轉嫁之速度。 | 原料成本波動加劇,需檢驗庫存週轉體質 |
在成熟的資本博弈裡,沒有任何一家優秀的企業能靠著政府發放的「關稅拐杖」贏得長期的市場競賽。反傾銷稅能替企業擋住門外的惡性削價,但它擋不住技術進步的推移,更換不來客戶由衷的忠誠。
把保護傘當作護城河,是二級市場最昂貴的幻覺。看清每筆利潤究竟是來自不可替代的技術壁壘,還是來自主管機關蓋下的印章,才是一個清醒投資人在熱鬧消息面前該有的定價邏輯。
參考資料與權威法規依據
- 財政部關務署|對自中國大陸產製進口特定聚醯胺薄膜臨時課徵反傾銷稅公告(財政部關務署)
- 經濟部國際貿易署|越南特定冷軋不銹鋼扁軋鋼品反傾銷案產業損害初步認定(經濟部國際貿易署貿易救濟組)
- 平衡稅及反傾銷稅課徵實施辦法(財政部、經濟部會銜發布)
- 公開資訊觀測站 MOPS|唐榮、力麗、華新、運錩重大訊息與財務報告專區(臺灣證券交易所)
- 關稅法第 68 條(反傾銷稅之課徵要件與程序)(全國法規資料庫)