
聯華電子(2303)法說前外資借券大增?成熟製程價格戰與高殖利率存股防坑
第三季法說前夕籌碼暗湧!成熟製程折舊攤提、產能利用率槓桿與高殖利率貼息真相實戰拆解
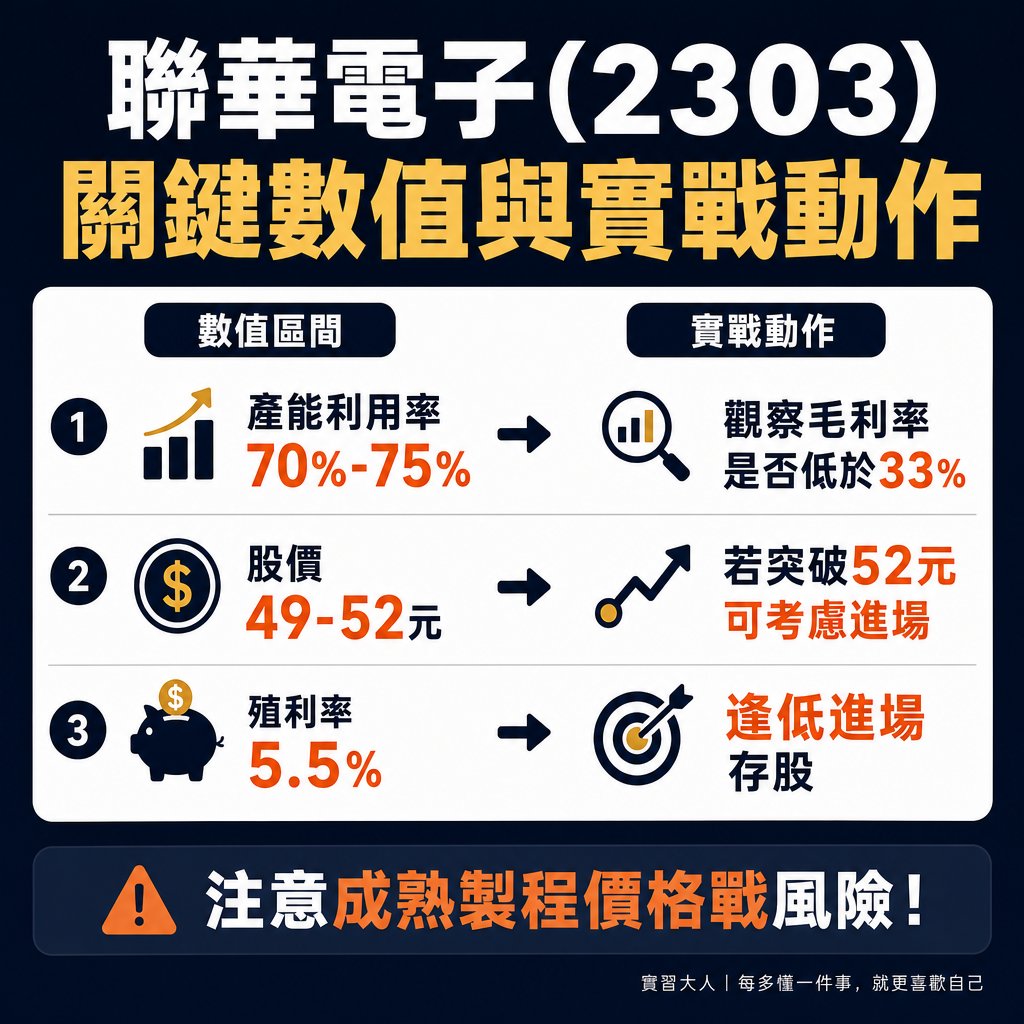
聯華電子(2303)預計於 2026 年 10 月 28 日召開第三季法人說明會,然而盤面外資借券賣出餘額卻在法說前夕持續攀高,股價在 49 至 52 元區間激烈拉鋸。不少存股族看中其歷年維持約 5.5% 殖利率,打算逢低進場搶反彈或存股,卻容易忽略成熟製程面臨中國晶圓廠擴產價格競爭,以及固定資產折舊對毛利率產生的侵蝕壓力。
本文將讓你學到
- 成熟製程價格戰現況:聯電與台積電的製程壁壘與產能利用率真相
- 固定折舊與產能利用率槓桿:毛利率跳水與貼息風險透明試算
- 外資借券賣出大增解密:可轉債套利避險與市場定價邏輯對照
- 大人聯電存股防坑決策樹:短線賭法說與長線存股族的分流指南
▲ 圖解:產能利用率下滑如何吃掉聯電毛利
成熟製程價格戰現況:聯電與台積電的製程壁壘與產能利用率真相
投資人在評估晶圓代工族群時,最常產生的疑惑是聯電與台積電同為晶圓專工,為何評價倍數存在巨大落差。關鍵在於先進製程與成熟製程面臨截然不同的資本結構與競爭生態。
台積電在 7 奈米以下的先進製程擁有極高技術護城河與定價權,客戶轉換晶圓廠的驗證成本以數億美元計;然而,聯華電子主力營收集中在 28 奈米、40 奈米、55 奈米與 65 奈米等成熟製程與特殊製程。成熟製程的技術成熟度高,設備折舊年限長,但也因此成為全球晶圓擴產的兵家必爭之地。
2026 年下半年,中國主要晶圓代工廠如中芯國際與華虹半導體加速擴充 28 奈米產能,藉由政府補貼在驅動 IC、微控制器(MCU)與標準電源管理晶片(PMIC)市場祭出降價策略。這項價格競爭迫使全球 IC 設計客戶分散下單,也對聯電產能利用率造成壓制。
聯電雖然積極轉向 OLED 驅動 IC、BCD 高壓製程、矽光子(Silicon Photonics)與車用特殊技術,使產能利用率維持在 70% 至 75% 區間,但只要標準化晶圓代工單價面臨折讓,晶圓平均出貨單價(ASP)的提升空間就會受限。
當產能無法全額填滿時,廠房與機台每個月產生的固定設備折舊費用,就會成為侵蝕毛利率的第一道殺手。
▲ 圖解:高殖利率貼息實質含息損益拆解
固定折舊與產能利用率槓桿:毛利率跳水與貼息風險透明試算
晶圓代工廠屬於高資本支出產業,每季提列的固定設備折舊佔營業成本約 35% 至 40%。無論機台是否滿載生產,折舊金額都不會隨稼動率下降而減少。這項特性形成了獲利放大的雙面刃:景氣好時滿載毛利衝高,景氣疲弱時毛利率會以倍數跳水。
當產能利用率從 85% 下滑到 70% 時,單片晶圓分攤的固定折舊成本大幅上升,毛利率的跌幅往往遠大於營收的跌幅:
產能利用率對毛利率的槓桿侵蝕試算
- 假設單季滿載營收為 100 億元,固定折舊 40 億元,變動成本佔營收 25%:
- 情境 A(產能利用率 85%):
- 實際營收 = 100 億 × 85% = 85 億元
- 營業成本 = 40 億(固定折舊)+ (85 億 × 25%) = 61.25 億元
- 營業毛利 = 85 億 - 61.25 億 = 23.75 億元
- 毛利率 = 23.75 ÷ 85 = 27.94%
- 情境 B(產能利用率下滑至 70%):
- 實際營收 = 100 億 × 70% = 70 億元
- 營業成本 = 40 億(固定折舊)+ (70 億 × 25%) = 57.5 億元
- 營業毛利 = 70 億 - 57.5 億 = 12.5 億元
- 毛利率 = 12.5 ÷ 70 = 17.86%
- 結論:產能利用率僅下降 15 個百分點,毛利率卻直接大跌 10.08 個百分點(跌幅達 36%)。
這種固定成本槓桿效應,直接解釋了為什麼成熟製程一旦爆發價格戰,晶圓廠的淨利會快速收縮。許多投資人期待透過高殖利率作為存股防禦,以過往殖利率區間推估投資吸引力,卻忽略了除息本質上是股價淨值的除權扣減。
賺股息賠價差實質含息總報酬模型試算
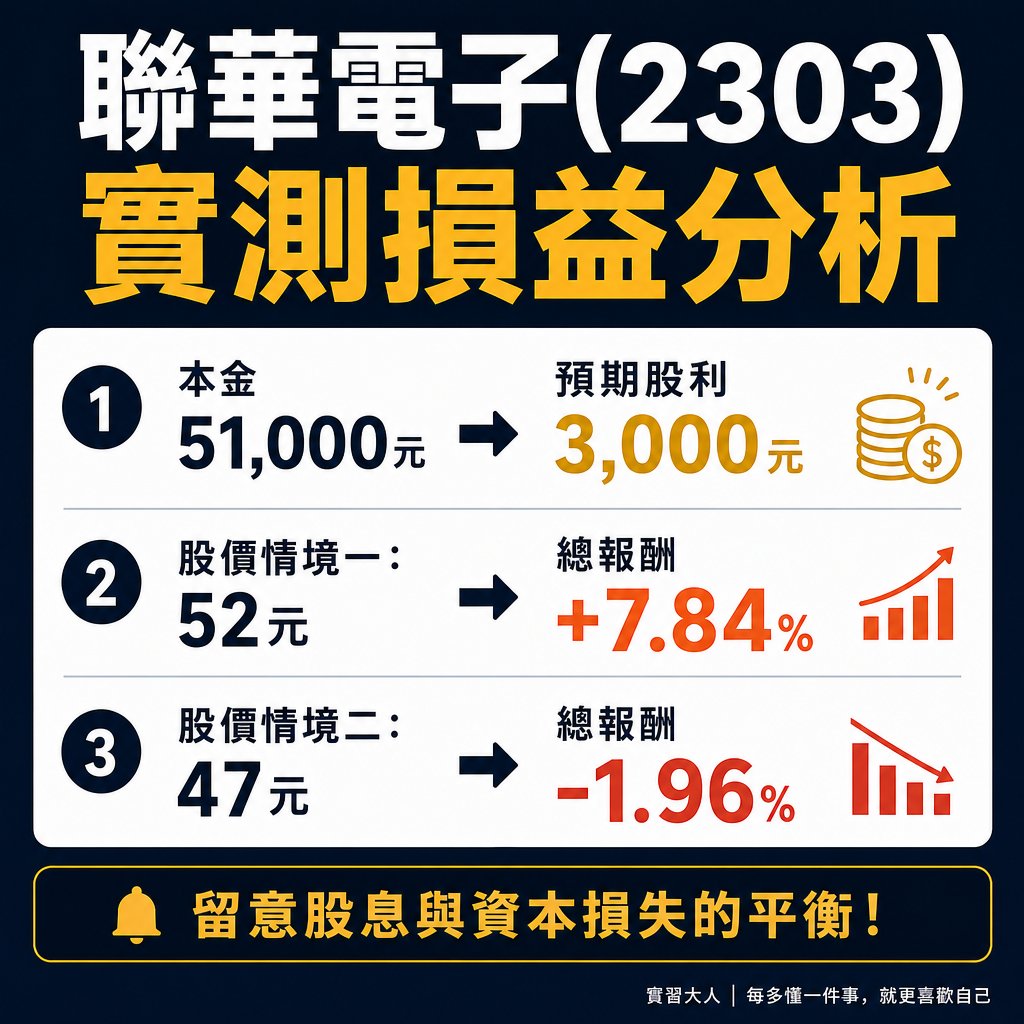
- 假設以每股 51 元買進 1 張聯華電子(成本 51,000 元),設定參與除息 3 元作為模型試算:
- 除息參考價 = 51 - 3 = 48 元
- 帳面獲利假象:收到現金股利 3,000 元(殖利率 5.88%)
- 情境一(順利填息至 52 元):
- 股票現值 52,000 元 + 股利 3,000 元 = 55,000 元
- 實質總報酬 = (55,000 - 51,000) ÷ 51,000 = +7.84%
- 情境二(毛利下滑陷入貼息,股價跌至 47 元):
- 股票現值 47,000 元 + 股利 3,000 元 = 50,000 元
- 實質總報酬 = (50,000 - 51,000) ÷ 51,000 = -1.96%
- 結論:賺取 3 元股利卻貼息 4 元,整體資本損失超過股息收入。
如果基本面成長停滯,股價除息後無法填息,領到的股息只是把原本屬於自己資產淨值的錢轉移至銀行帳戶,還必須計入個人綜合所得稅或繳納二代健保補充保費。
外資借券賣出大增解密:可轉債套利避險與市場定價邏輯對照
在 2026 年 10 月聯電第三季法說會召開前,臺灣證券交易所籌碼統計顯示外資借券賣出(SBL)餘額持續增加。散戶容易將借券賣出單純解讀為外資全面看空放空,但成熟資本市場的法人運作往往包含跨商品套利機制。
聯電於 2026 年發行海外可轉換公司債(ECB)籌措資本支出資金。參與認購 ECB 的海外避險基金與機構法人,為了鎖定債券票面利率與轉換權溢價的無風險收益,通常會在現貨市場借券賣出相應比例的聯電股票進行 Delta 避險。
這種避險操作會產生實質的現貨拋售賣壓,使股價在特定區間形成上檔蓋頭反壓。釐清不同市場參與者的真實動機,是看懂籌碼變化的關鍵:
- ECB 認購法人
表面行為(新聞說法):借券賣出餘額急遽擴增,看似大舉放空聯電
底層利益動機與實質影響:進行可轉債轉換價值 Delta 避險,非看壞公司營運,但避險部位在現貨市場造成實質拋補賣壓,壓制股價反彈空間。 - 外資產業研究機構
表面行為(新聞說法):發布樂觀法說展望,宣稱單月營收創歷史高點
底層利益動機與實質影響:維持研究報告熱度與客戶交易量;但旗下自營與代客操作帳戶多數採取減碼或配對交易(Long-Short),資金流向先進製程。 - 一般存股散戶
表面行為(新聞說法):看中 5% 至 6% 殖利率,逢低跌破 50 元大舉承接
底層利益動機與實質影響:受到過往高配息經驗制約,忽略中國成熟製程產能開出後對毛利率長期壓縮的風險,極易承擔除息後的貼息跌價損失。
當借券賣出餘額居高不下時,代表籌碼集中度正在被稀釋,任何短線法說會釋出的利多,都可能被避險賣盤順勢調節吸收。
▲ 圖解:大人聯電存股防坑決策樹
大人聯電存股防坑決策樹:短線賭法說與長線存股族的分流指南
面對即將公布的第三季財報與第四季營運指引,投資人應根據自身持有成本與交易目標,建立理性自保防線:
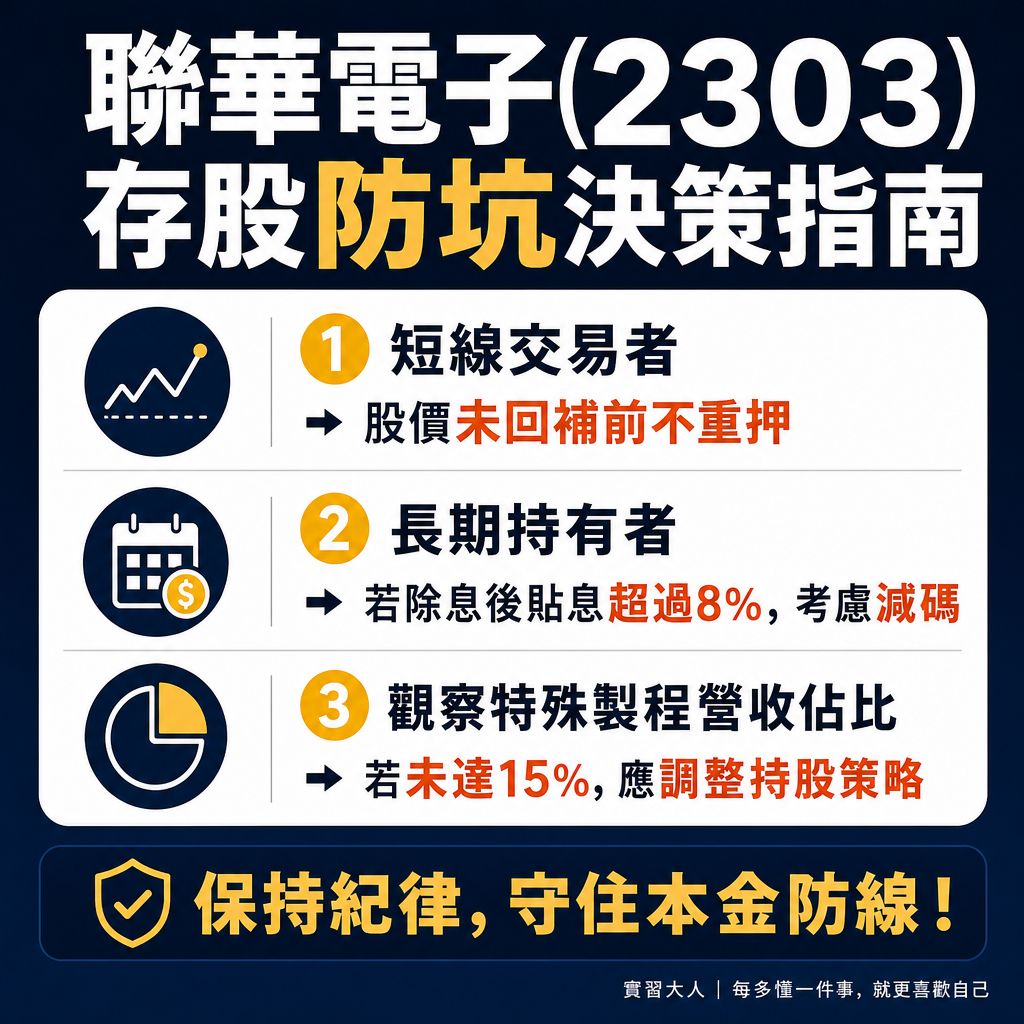
- 空手想賭法說行情的短線交易者:
- 法說前夕不宜預先重押多單。外資借券賣出未顯著回補前,股價向上穿透 52 元頸線的勝率偏低。
- 重點觀察指標為法說會上釋出的第四季晶圓平均出貨單價(ASP)變動與毛利率指引是否守穩 33% 以上。若毛利率展望低於預期,即使當期營收創高,市場依然會以毛利收縮定價。
- 若欲參與短線波動,應以破季線或前低作為嚴格停損界線,不應將短線投機失敗被動轉為長期套牢。
- 長期持有被套牢的存股族:
- 停止盲目往下金字塔加碼攤平。在成熟製程供給過剩的結構未改變前,頻繁攤平只會讓單一標的佔個人投資組合權重過高。
- 核對手中持股的實質含息損益。如果連續兩年領取股利後的除息累積貼息幅度大於 8%,代表這檔標的正在消耗本金淨值。
- 檢視聯電特殊製程與矽光子布局的營收佔比是否如期在 2027 年突破 15%。若特殊製程轉型速度落後,應趁法說後利多反彈或法人借券回補的窗口,將部分資金分批汰弱留強,轉向獲利動能更具定價權的先進供應鏈。
投資成熟製程晶圓廠的核心不在於追求神話般的爆發力,而在於冷靜計算產能利用率與折舊之間的摩擦成本,守住自己每一筆辛苦累積的本金防線。