
嘉晶三年營運反轉的商業本質:高階電源晶圓與產能換血決策
嘉晶在歷經長達三年的營運低谷後,於 2026 年上半年繳出毛利率翻倍跳升至 21% 的成績單,市場多半將這場嘉晶營運轉折歸功於 AI 熱潮的被動受惠。但翻開產能配置與產品組合的結構變化,推動這場反轉的真正關鍵,是管理層在成熟製程殺價紅海中,果斷停掉稼動率低落的小尺寸產線,將有限設備資本全力押注在 8 吋高階電源晶圓的置換決策。
- 2025 年第二季毛利率跌至 5.04%,成熟製程殺價迫使小尺寸磊晶面臨開工即虧損的窘境。
- 2026 年上半年毛利率躍升至 21%,8 吋矽磊晶佔比突破 71%,高階電源晶圓滿載帶動獲利翻倍。
- 2026 年 10 月 28 日上午竹科創新廠傳出火警,突發事件直接考驗產能調度與客戶驗證韌性。
📌 產能置換與毛利修復速覽
- 毛利率結構翻轉:淘汰 4 吋及 5 吋低價產能,產線重心轉向 8 吋矽磊晶,帶動毛利率從 2025 年同期的 6% 躍升至 2026 年上半年的 21%。
- 客戶採購規格綁定:AI 伺服器提高供電效率要求,晶圓代工廠擴大採購 8 吋高耐壓電源晶圓,推升產能利用率持續滿載。
- 第二曲線轉虧為盈:6 吋氮化鎵(GaN)出貨連續四季增長並正式轉盈,鍺矽(Ge-on-Si)光探測器磊晶小量導入 800G 光通訊模組。
- 突發火警實質影響:2026 年 10 月 28 日上午創新廠火警迅速受控無人傷亡,後續核心觀察點在於關鍵磊晶機台受損狀況與備援調度。
本文將讓你學到
- 毛利率從 5% 躍升至 21%:誰在為高階電源晶圓買單
- 產能換血的殘酷取捨:為什麼砍掉小尺寸產能是唯一生路
- GaN 轉盈與矽光子進場:第三代半導體的真實第二曲線
- 竹科創新廠火警突發:檢驗產能調度與客戶驗證韌性
- 供應鏈升級的可遷移判斷:何時該啟動淘汰式產能置換
毛利率從 5% 躍升至 21%:誰在為高階電源晶圓買單
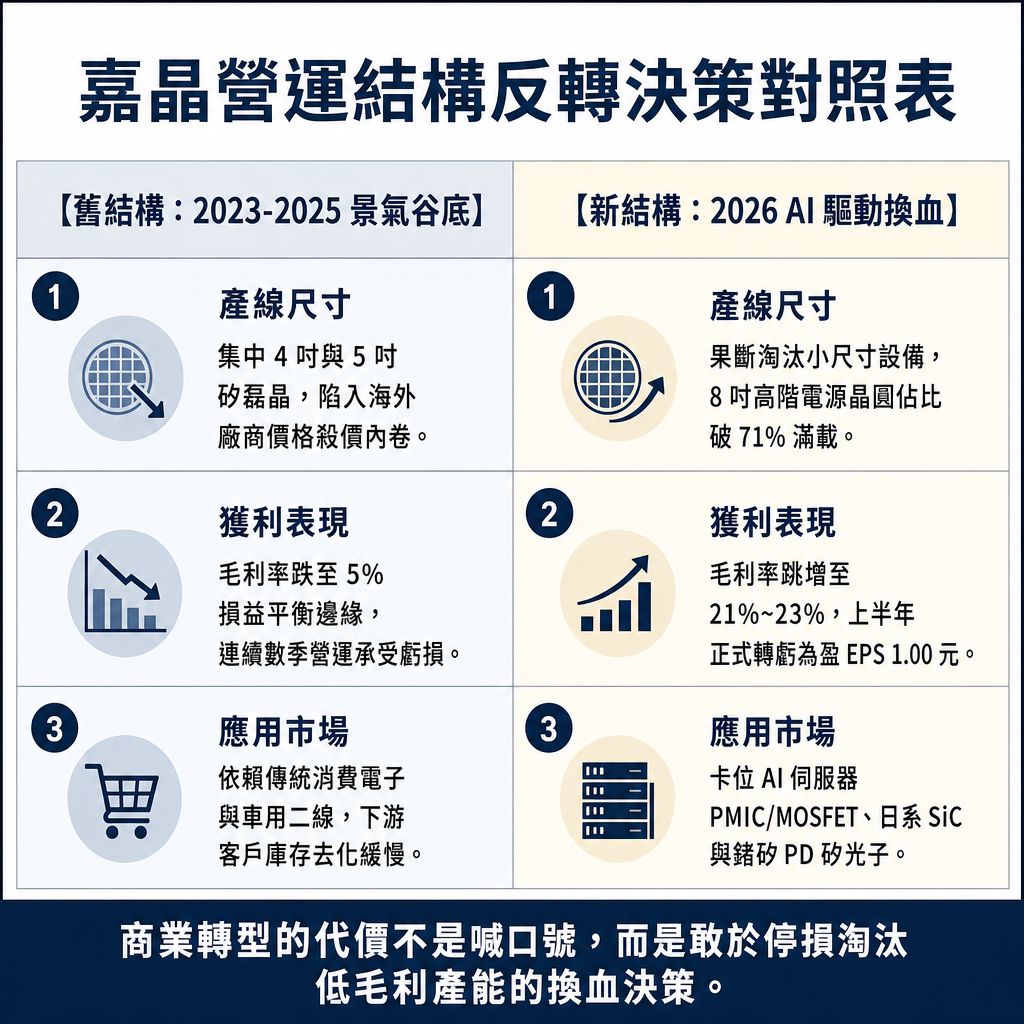
在半導體供應鏈中,毛利率翻倍從不憑空發生。2025 年第二季,嘉晶營業毛利率下探至 5.04%,市場普遍認為功率半導體陷入供給過剩,小尺寸磊晶報價逐季修正。
到了 2026 年上半年,嘉晶累計營收達 23.68 億元,年增 28%,毛利率卻從去年同期的 6% 躍升至 21%,第二季更衝上 23.45%。營收增加不到三成,毛利總額擴大數倍,代表新增營收全部來自高毛利產品。
推動這波毛利修復的買單者,是雲端服務商與伺服器電源代工廠。AI 伺服器單機功耗普遍突破數千瓦,電力傳輸損耗每增加一個百分點,資料中心電費支出就會暴增,迫使電源架構全面走向高耐壓規格。
傳統消費電子的電源管理 IC 習慣採用 6 吋晶圓,但 AI 伺服器所需的大電流 Power MOSFET 與高階 PMIC 面積更大。晶圓代工廠為降低單位切割成本,大規模將製程遷移至 8 吋晶圓,引爆對 8 吋矽磊晶片的急迫需求。
| 營運指標與產品線 | 2025 年上半年低谷 | 2026 年上半年表現 | 營運推動機制與商業結果 |
|---|---|---|---|
| 營業毛利率 | 6.00%(單季最低 5.04%) | 21.00%(第二季達 23.45%) | 高階產品出貨比重拉升,稀釋固定折舊 |
| 8 吋矽磊晶佔比 | 低於 58% | 突破 71%(產能持續滿載) | 代工廠轉向 8 吋製程,綁定長期訂單 |
| 4 吋/5 吋產能 | 維持生產但價格受壓 | 主動收斂並停機換線 | 終止流血接單,釋出廠房空間與水電配額 |
| 每股盈餘 (EPS) | -0.12 元(本業陷入虧損) | 1.00 元(獲利顯著改善) | 產品組合換血,營業利益率回升至 16.9% |
嘉晶卡位大型晶圓代工廠供應鏈,8 吋磊晶出貨佔矽磊晶營收比重從過去不到六成拉高至 71% 以上。由於晶圓驗證需要九到十二個月時間,產能一旦被特定大客戶鎖定,供應商就獲得了穩定的定價空間。
產能換血的殘酷取捨:為什麼砍掉小尺寸產能是唯一生路
企業在衰退週期最常見的迷思,是為維持帳面稼動率而不敢放棄虧損產品。2024 年至 2025 年間,成熟製程晶圓廠大舉擴產,4 吋與 5 吋矽磊晶市價跌破現金生產成本,接單形同慢性失血。
繼續生產小尺寸晶圓表面上分攤折舊,代價卻是耗用電力與無塵室空間。低價磊晶片佔用機台時數,直接排擠了高階產品的調試機會。
嘉晶管理層在 2025 年下半年果斷淘汰 4 吋及 5 吋產品線。這項決策短期內帶來營收縮減的疑慮,卻釋放了寶貴的公用設備與水電配額,讓資源得以集中於 8 吋機台改裝。
重資產製造業的損益平衡點取決於固定成本分母。當產線由混線生產簡化為專注於 8 吋產品時,機台換模頻率大幅下降,生產良率爬升至 90% 以上,單片晶圓的有效邊際利潤顯著提升。
這項產能換血策略讓嘉晶在 2026 年第一季迅速轉虧為盈,單季 EPS 來到 0.35 元。這證明面對產能過剩的結構性紅海時,主動斷尾止血並縮減產品線,往往比盲目擴張產能更具生存價值。
GaN 轉盈與矽光子進場:第三代半導體的真實第二曲線
除了成熟矽晶圓的規格升級,化合物半導體是市場給予嘉晶高估值的主要題材。然而過去兩年,市場常把氮化鎵(GaN)與碳化矽(SiC)視為題材,卻忽略了長晶良率低下與研發折舊帶來的實質虧損。
直到 2026 年,這條第二曲線才迎來獲利交叉點。6 吋氮化鎵磊晶受惠於 AI 伺服器電源供應單元導入,營收連續四季成長,並在 2026 年上半年正式跨過損益平衡點,結束長期研發虧損。
碳化矽領域則採取差異化策略。嘉晶並未參與低價長晶的產能軍備競賽,而是專注於為日系 IDM 大廠提供車規與工業級磊晶代工,隨著客戶在 2026 年第二季開始放量,稼動率回升帶動虧損大幅縮減。
在高速傳輸架構上,矽光子成為新引擎。AI 集群推動光收發模組從 400G 轉向 800G 與 1.6T,光電共封裝(CPO)架構對高精度光學晶圓需求浮現。
嘉晶供應光探測器所需的高純度鍺矽(Ge-on-Si)磊晶片,該產品已通過國際一線大廠驗證並開始小量出貨。雖然目前矽光子佔整體營收比重仍低,但其毛利率高於公司平均,提供了長期的獲利支撐。
竹科創新廠火警突發:檢驗產能調度與客戶驗證韌性
2026 年 10 月 28 日上午 8 時 19 分,嘉晶位於新竹科學園區創新一路的創新廠發生火警,頂樓與二樓平台竄出濃煙。新竹縣消防局迅速出動人車趕往現場灌救,火勢在半小時內受到控制,初步確認無人員受困傷亡。
半導體工廠發生工安事件時,評估實質營運衝擊必須檢驗三個指標:起火點是否波及核心無塵室、關鍵高溫磊晶爐管受損程度,以及特殊氣體管線是否維持完整。
若起火區域僅限於頂樓抽風設備或排氣洗滌塔,廠房通常能在數天內完成排煙與環境檢測後復工;若火勢侵入無塵室內部,導致機台遭水損或煙霧污染,重新調校參數與取得客戶驗證將耗費數月時間。
由於嘉晶近年將主力產能分散配置於竹科不同廠區,創新廠主要承載部分特殊磊晶與測試線,這為突發事件提供了內部調度空間。同時,半導體廠普遍具備商業火災保險與營業中斷險,能有效吸收硬體修復成本。
這場火警對嘉晶短期出貨形成排程考驗,但也檢驗了剛完成產能升級的營運韌性。客戶是否會啟動第二供應商分流訂單,取決於管理層在未來一到兩週內發布的產能調度說明與實際復工進度。
供應鏈升級的可遷移判斷:何時該啟動淘汰式產能置換
嘉晶從 2025 年第二季毛利率 5% 的營運谷底,翻轉至 2026 年毛利率突破 21%,展示了製造業在景氣週期中的應變節奏。許多企業在面對外部需求衝擊時,往往陷入兩難:究竟該降價苦撐,還是認賠打掉產能。
從這場營運實踐中,可以提煉出兩項具備實務參考價值的商業決策條件:
- 邊際貢獻率轉負的停損底線:當產品售價扣除直接原料與水電後,已無法覆蓋直接人工與運送成本時,維持生產只會加速現金流消耗。此時果斷關閉產線,將固定折舊轉為純損,反而是保全營運資本的最佳防守。
- 客戶規格遷移的認證時間窗:產能置換不能等新技術普及後才啟動。當下游客戶在主力規格轉換初期釋出認證需求時,即使量產規模尚小,也必須立刻將資源對標新規格,才能在產業爆發期享受定價紅利。
商業競爭的本質始終是一連串取捨。嘉晶沒有試圖守住所有尺寸的市佔率,而是接受小尺寸營收歸零的代價,換取高階 8 吋矽磊晶與化合物半導體的獲利彈性。看清產能結構與獲利來源的對應關係,才是看懂供應鏈企業興衰的根本途徑。