
節稅 技巧有哪些?上班族與小資必看!合法省稅4大策略與列舉扣除陷阱
勞退自提與租金特別扣除精算,看懂免稅額調整與股利申報抉擇
每年五月綜合所得稅申報季來臨,許多上班族與小資家庭看著扣繳憑單上的應納稅額,常困惑合法的節稅 技巧有哪些,以及各項免稅額度到底該如何搭配。合法節稅的核心並非鑽法規漏洞,而是提早檢視收入結構、善用政策賦予的扣除額與免稅項目,在制度規範內降低年度綜合所得淨額。掌握正確的申報規則與各項減除門檻,就能讓報稅過程清楚明瞭,省下不必要的稅負支出。
本文將讓你學到
- 年所得多少需要繳稅?綜所稅免稅門檻與申報判斷
- 上班族合法節稅4大策略:從所得源頭到特別扣除額精算
- 標準扣除與列舉扣除怎麼選?黃金分水嶺算式與常踩陷阱
- 存股族股利報稅二擇一:8.5%抵減稅額與28%分離課稅精算
- 年薪200萬高所得族群的節稅規劃:從稅率級距到資產配置
年所得多少需要繳稅?綜所稅免稅門檻與申報判斷
判斷自己當年度是否需要繳納綜合所得稅,關鍵在於將全年的所得總額,依序減除個人免稅額、標準扣除額以及薪資所得特別扣除額後,計算出最後的綜合所得淨額。
依據財政部公告的最新綜合所得稅標準,一般納稅義務人的免稅額為每人 9.7 萬元(年滿 70 歲者調升至 14.55 萬元)。
此外,單身標準扣除額為 13.1 萬元,受薪勞工專屬的薪資所得特別扣除額上限則為 21.8 萬元。
以單身上班族為例,將免稅額 9.7 萬元、標準扣除額 13.1 萬元與薪資扣除額 21.8 萬元相加,基本免稅門檻合計為 44.6 萬元。
只要全年度薪資總額低於 44.6 萬元,綜合所得淨額即歸零,無須繳納綜合所得稅。
如果是雙薪頂客家庭(無扶養親屬),兩人免稅額為 19.4 萬元,有配偶標準扣除額為 26.2 萬元,加上兩人薪資扣除額 43.6 萬元,合計免繳稅門檻則達到 89.2 萬元。
許多初入職場的小資族常產生誤解,認為年所得低於 44.6 萬元就可以完全不理會申報系統。
然而,若平日每個月領薪水時,公司已依法預先扣繳稅款,或者該年度有領取台股現金股利,國稅局系統內會有可退還的稅款。
當事人如果沒有在五月份登入財政部電子申報系統完成申報,國稅局無法取得退稅帳戶資訊,原本可以領回的扣繳稅額或可抵減稅額就會停留在國庫,直接喪失退稅權益。
上班族合法節稅4大策略:從所得源頭到特別扣除額精算
一般受薪階級的薪資所得屬於扣繳憑單完全掌握的項目,難以像自營商申報營收成本,但依舊能透過稅法明定的制度設計,在所得源頭與特別扣除項目建立節稅效果。
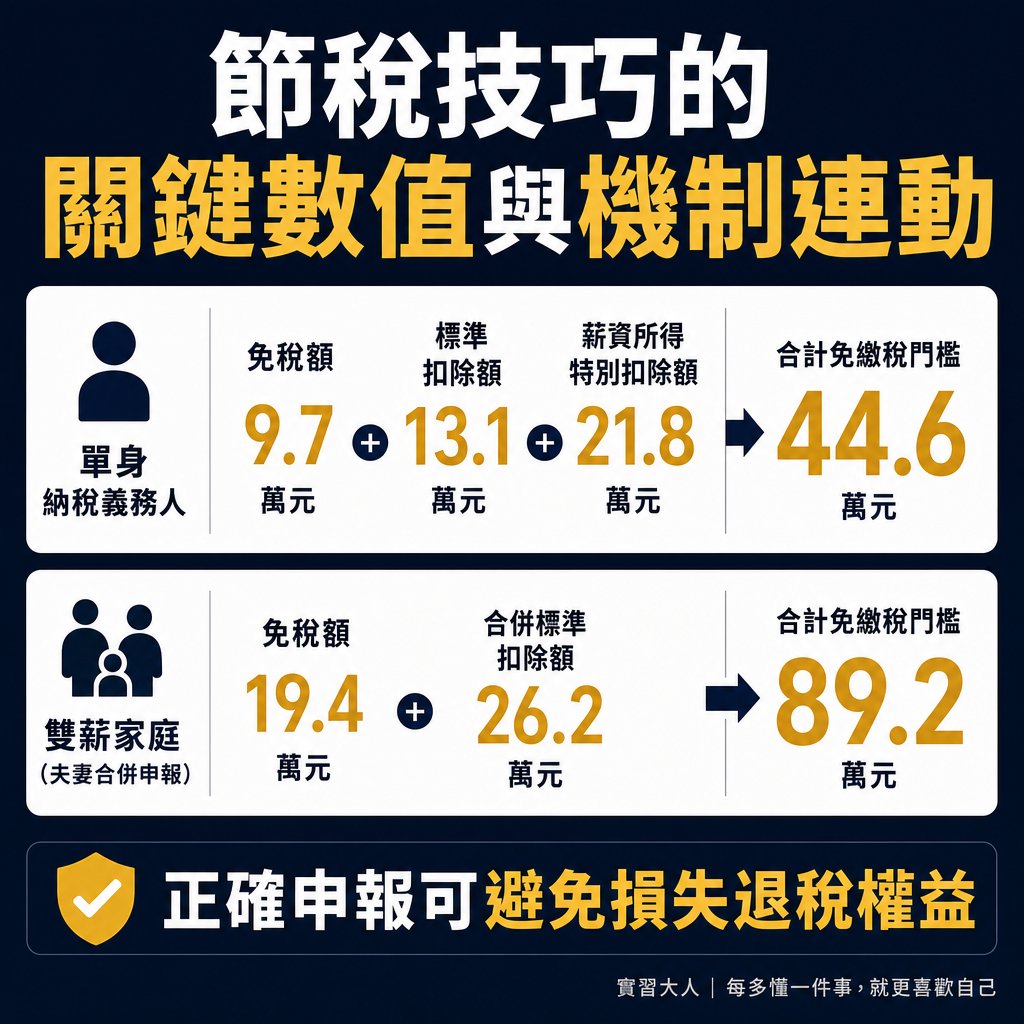
▲ 圖解:掌握合法節稅的關鍵數值與連動機制,讓報稅過程更清晰。
策略一:善用勞退自提 6%,全額免計入薪資所得
依據《勞工退休金條例》第 14 條規定,勞工可以在每月薪資的 6% 範圍內自願提繳退休金。這筆自願提繳的金額,依法全額不計入提繳當年度的薪資所得課稅。
以不同薪資級距與稅率推演全年度的實質節稅效果:
- 情境一(月薪 6 萬元,提繳級距 60,800 元):每月自提 6% 為 3,648 元,全年累積提繳 43,776 元。若個人適用綜所稅率為 5%,當年度直接省下 2,189 元 稅金;若適用稅率為 12%,省稅金額提升至 5,253 元。
- 情境二(月薪 8 萬元,提繳級距 80,200 元):每月自提 4,812 元,全年累積自提 57,744 元。在 12% 稅率下,當年度省稅 6,929 元,同時這筆自提金可能讓邊際所得避開跳級風險。
- 情境三(月薪 10 萬元,提繳級距 101,400 元):每月自提 6,084 元,全年自提 73,008 元。適用 12% 稅率可省下 8,761 元;若綜所稅邊際稅率落在 20%,省稅金額達到 14,602 元。
勞退自提除了累積個人專戶退休金並享有兩年期定存利率保證收益外,對於稅率級距在 12% 以上的上班族而言,更是每年固定發揮作用的免稅工具。
策略二:租屋族善用「房屋租金支出特別扣除額」18 萬元
房屋租金支出自 113 年度起正式由「列舉扣除額」改列為「特別扣除額」,扣除額上限調升至每年 18 萬元。
這項變更意味著租屋族申報時,即使採用了 13.1 萬元的標準扣除額,依然可以額外扣除租金支出,兩者不再互相排斥。
申報租金特別扣除額必須留意法定要件:納稅義務人、配偶及受扶養直系親屬在境內須無自有房屋(因就學、就業等異地租屋符合認定者除外)。
此外該項目設有排富條款:綜所稅率在 20% 以上、股利採 28% 分開計稅、或基本所得額超過 750 萬元者無法適用,且須扣除已領取的政府租金補貼。
以每個月房租 15,000 元(全年租金 18 萬元)為例,在無租金補貼且適用 5% 稅率下,當年度直接省稅 9,000 元;若適用 12% 稅率,可省下 21,600 元 稅金。
策略三:善用扶養親屬與幼兒學前扣除額新制
申報撫養年滿 60 歲或無謀生能力的父母,每人可列報 9.7 萬元的免稅額;若父母年滿 70 歲,免稅額提高至 14.55 萬元。長輩若領有身障證明,還能加計身心障礙特別扣除額 21.8 萬元。
幼兒學前特別扣除額新制擴大適用至 6 歲以下,第 1 名子女扣除 15 萬元,第 2 名以上加碼為每人 22.5 萬元,且全面取消排富條款,家長申報時能全額減除。
策略四:儲蓄投資特別扣除額 27 萬元上限
個人在金融機構的存款利息所得,每一申報戶每年合計享有最高 27 萬元 的儲蓄投資特別扣除額。在額度內的利息收益完全免納綜所稅,利息較高時可妥善分配本金歸屬帳戶。
標準扣除與列舉扣除怎麼選?黃金分水嶺算式與常踩陷阱
在一般扣除額的選擇上,納稅義務人每年可以在「標準扣除額」與「列舉扣除額」兩者之間二選一。選對計算路徑,是拉開應納稅額差距的重要關鍵。
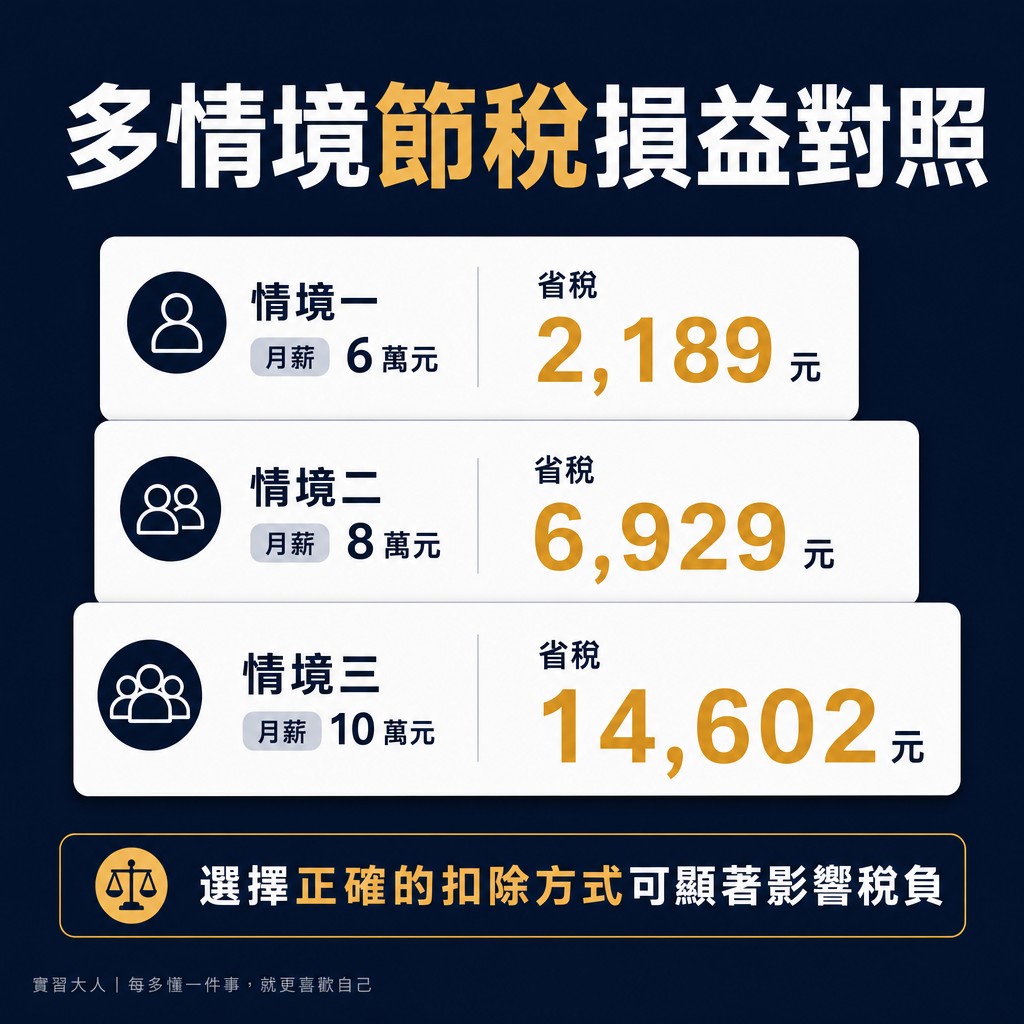
▲ 圖解:不同薪資情境下的節稅效果與損益對照,助你做出明智選擇。
標準扣除額不需檢附任何單據,單身直接給予 13.1 萬元、夫妻合併申報給予 26.2 萬元扣除。列舉扣除額則是將實際支出憑證相加,金額高於標準扣除額才划算。
這產生了明確的黃金分水嶺判斷條件:
- 單身納稅義務人:列舉單據合計總額 超過 13.1 萬元,選擇列舉扣除才划算;若未達 13.1 萬元,系統預設的標準扣除額省下的稅款更多。
- 夫妻合併申報戶:列舉單據合計總額 超過 26.2 萬元,才值得花時間整理單據申報列舉;未達此門檻應直接採用標準扣除額。
能夠計入列舉扣除額的法定支出主要包含以下四類:
- 人身保險費:本人、配偶及受扶養直系親屬的人身保險費,每人每年扣除上限為 2.4 萬元。全民健康保險費(含二代健保補充保費)則全額核實扣除,不受 2.4 萬元金額限制。
- 醫藥及生育費:公立醫院、健保特約醫院及診所的醫療費用收據,核實認列無金額上限,但受有保險理賠給付的部分必須扣除。
- 購屋借款利息:購買自用住宅向金融機構貸款所支付的利息,每一申報戶每年扣除上限為 30 萬元,但申報時必須先扣除該年度已享受的儲蓄投資特別扣除額(銀行利息)。
- 慈善捐贈:對合規公益團體的捐贈,最高可扣除綜合所得總額的 20%;對政府機關的捐贈則可全額扣除無上限。
申報列舉扣除時,最常遭遇國稅局剔除補稅的四大陷阱如下:
- 保險費列報旁系親屬:替兄弟姊妹或姪子繳納的人身保險費,即使實際由自己出資,因非屬直系親屬,依法一律不得列報扣除;汽車強制險與火災險等財產保險亦不能列入。
- 醫藥費未扣除保險理賠:若當年度自費手術支出 12 萬元,但商業醫療險實支實付理賠了 10 萬元,列舉扣除額只能列報自付差額 2 萬元。若將 12 萬元全額列報,經國稅局勾稽比對後將會被剔除並補繳稅款。
- 非醫療必要費用混入申報:產後坐月子中心費用、醫美微整型、美容牙齒矯正或購買營養補充品的單據,不屬於法定的醫療治療支出,無法認列扣除。
- 自住房貸利息未設戶籍或有出租紀錄:申報購屋借款利息扣除,本人、配偶或受扶養親屬必須在該地址辦竣戶籍登記,且該房屋在課稅年度內不得有出租、供營業或執行業務使用的事實。
存股族股利報稅二擇一:8.5%抵減稅額與28%分離課稅精算
喜愛長期存股與領取配息的投資族群,在每年申報綜合所得稅時,台股股利所得提供「合併計稅」與「分開計稅」兩種計稅機制,兩者的試算結果大不相同。
方式一:股利併入綜合所得總額(享 8.5% 抵減稅額)
將全年領到的股利併入個人綜合所得總額計算應納稅額,但同時享有股利總額 8.5% 的可抵減稅額,直接扣抵應繳稅金,每一申報戶最高抵減上限為 8 萬元。
以 8 萬元上限反推,當年度台股股利總額在 941,176 元(約 94 萬元)以內,都能全額享有 8.5% 的抵減權益。
這項機制對綜合所得稅率為 5% 的小資存股族特別有利:
- 實質退稅推演:假設小資族全年領取 10 萬元現金股利,併入所得後以 5% 稅率計算,新增稅額為 5,000 元;但系統給予 8.5% 的抵減稅額共 8,500 元。扣抵之後,反而產生 3,500 元(8,500 元 – 5,000 元)的實質退稅差額,相當於享有 3.5% 的現金退稅獎勵。
即使個人所得稅率落在 12% 級距,扣除 8.5% 抵減稅額後,股利實際負擔的邊際稅率也僅有 3.5%(12% – 8.5%),依然具備顯著的節稅優勢。
方式二:單一稅率 28% 分開計稅(高所得族群專用)
將股利所得獨立拉出,不併入綜合所得總額計算累進稅率,直接以 28% 單一稅率 計算應納稅額,但此方式無法享有 8.5% 的抵減稅額。
這項管道專為本業收入適用邊際稅率達到 40% 的高所得族群設計。
若高所得者將數百萬元股利併入所得,會全額被課徵 40% 的最高稅率;改採 28% 分開計稅,每筆股利所得即可省下 12%(40% – 28%)的稅率差額。
年薪200萬高所得族群的節稅規劃:從稅率級距到資產配置
當個人年薪達到 200 萬元以上時,綜合所得淨額扣除免稅額與標準扣除額後,邊際稅率通常會跨入 20% 甚至 30% 的級距。
▲ 圖解:不同持有期限與資金規模的節稅策略利弊對比,助你做出最佳選擇。
在此所得水準下,單純依靠標準扣除額難以顯著降低稅負,必須由法定工具、列舉憑證與資產配置著手規劃。
首先是將法定扣除工具發揮至極限。高薪族群務必申請勞退自提 6%,以最高提繳工資級距 150,000 元計算,每月自提 9,000 元,一年累積自提 10.8 萬元。
在 20% 稅率下每年省稅 21,600 元,若邊際稅率為 30%,則直接省下 32,400 元 稅金。
其次是檢視列舉扣除額的擴充空間。年薪 200 萬元的家庭若有自住購屋房貸,每年 30 萬元的利息扣除上限容易跨越標準扣除額門檻。
加上全家健保費全額核實扣除、合規慈善捐贈(最高可列報所得總額 20%,即 40 萬元),善用列舉扣除往往能扣除 40 至 60 萬元以上的稅基。
在投資資產配置上,高所得族群應特別注意國內現金股利的稅務成本。若台股配息併入個人所得需繳納 20% 至 30% 稅率,且單筆給付滿 2 萬元還需扣繳 2.11% 二代健保補充保費,可評估將部分資產配置至資本利得型工具或海外資產。
依據《所得基本稅額條例》規定,海外所得全戶全年未達 100 萬元免予計入,全年度基本所得額在 750 萬元 以內亦無須繳納最低稅負,對於資產部位較大的高所得族群而言,是合法調節綜合所得稅負的重要途徑。