
十銓科技賺9個股本股價卻壓回,看懂外資趁法說利多調節與2%停損線
從2026年第3季財報預期差、盤後三大法人買賣超到融資維持率130%追繳規則,建立不向下攤平的波段部位紀律
截至2026年11月上旬之盤面觀察,台股記憶體族群遭遇劇烈修正,即便十銓科技在法說會交出前三季累計EPS達90.95元新高,更成為同業降評潮中少數獲本土券商維持加碼評等的標的,股價衝上284.5元後仍爆量壓回263元震盪。面對亮眼財報卻開高走低,投資人不能只看EPS,更得看懂盤後法人買賣超調節訊號與嚴格停損紀律,才能守住波段交易本金。
📌 法說會利多見報後的盤面3種訊號對照
- 利多鈍化壓回:法說會釋出創高獲利,股價早盤開高卻收最低爆量黑K,顯示追價力道受阻且短線獲利了結賣壓沉重。
- 法人散戶對作:盤後外資連續賣超、投信持股低於1%未鎖單,晚間公布的融資餘額卻逆勢暴增,上方套牢賣壓迅速沉重。
- 波段保命鐵則:下單前用總資金2%上限反推買進張數,跌破支撐立即執行現股停損,絕不開融資向下攤平。
本文將讓你學到
- 前三季大賺90.95元為何開高走低?景氣循環股的預期差真相
- 外資趁利多拉高結帳怎麼看?盤後兩大公開數據的判讀順序
- 套牢改當存股有多危險?整戶融資維持率130%追繳與稅費實算
- 進場前先算最大虧損:單筆2%停損風控算式與盤後3項檢核
前三季大賺90.95元為何開高走低?景氣循環股的預期差真相
許多主動交易者在截至2026年11月上旬盯著盤面充滿錯愕:明明財報數字亮眼到驚人,股價卻拉不動。檢視十銓科技(4967)於2026年11月2日法說會公布的財報,帳面獲利確實處於歷史巔峰。
十銓2026年第3季合併營收首破百億達101.39億元(季增33.61%),毛利率跳升至49.27%,營業利益達45.11億元,稅後淨利36.18億元,單季EPS高達37.19元。
累計2026年前三季合併營收267.72億元,稅後淨利83.24億元,累計EPS衝上90.95元;前三季B2B企業暨工控營收占比躍升至64.6%,旗下工作站記憶體亦獲2026日本GOOD DESIGN大獎。
經營團隊在法說會提出產業評估,指出AI伺服器吸納全球逾70%之DRAM產能,預期缺貨延續至2027年第2季末,最快2028下半年供需平衡;新北千坪新廠則規劃2027年第2季投產擴產約50%。
依據截至2026年11月上旬之盤面觀察,台股記憶體族群遭遇沉重賣壓。受美股回檔、同業競爭疑慮及終端需求保守影響,南亞科(2408)、華邦電(2344)、群聯(8299)、晶豪科(3006)紛紛遭法人下修評等。
即便媒體指出五雄中僅十銓獲本土券商報告維持加碼評等,十銓在衝高至284.5元後仍壓回263.0元作收、單日爆出33.98億元大量,顯示高檔獲利了結與族群連動賣壓沉重。
市場預期差在於:Q3亮眼毛利除受惠低價庫存利差外,更包含B2B長單比重拉升至64.6%與高階DDR5放量;但法人更聚焦未來報價漲幅斜率是否收斂,因而出現逢高調節的籌碼結構警訊。
外資趁利多拉高結帳怎麼看?盤後兩大公開數據的判讀順序
投機大師安德烈・科斯托蘭尼在《一個投機者的告白》中點出:決定短中期漲跌的關鍵,在於股票握在「固執買家」還是「猶豫投機客」手裡。當籌碼自法人流向短線融資時,股價在高檔自然反覆承壓。
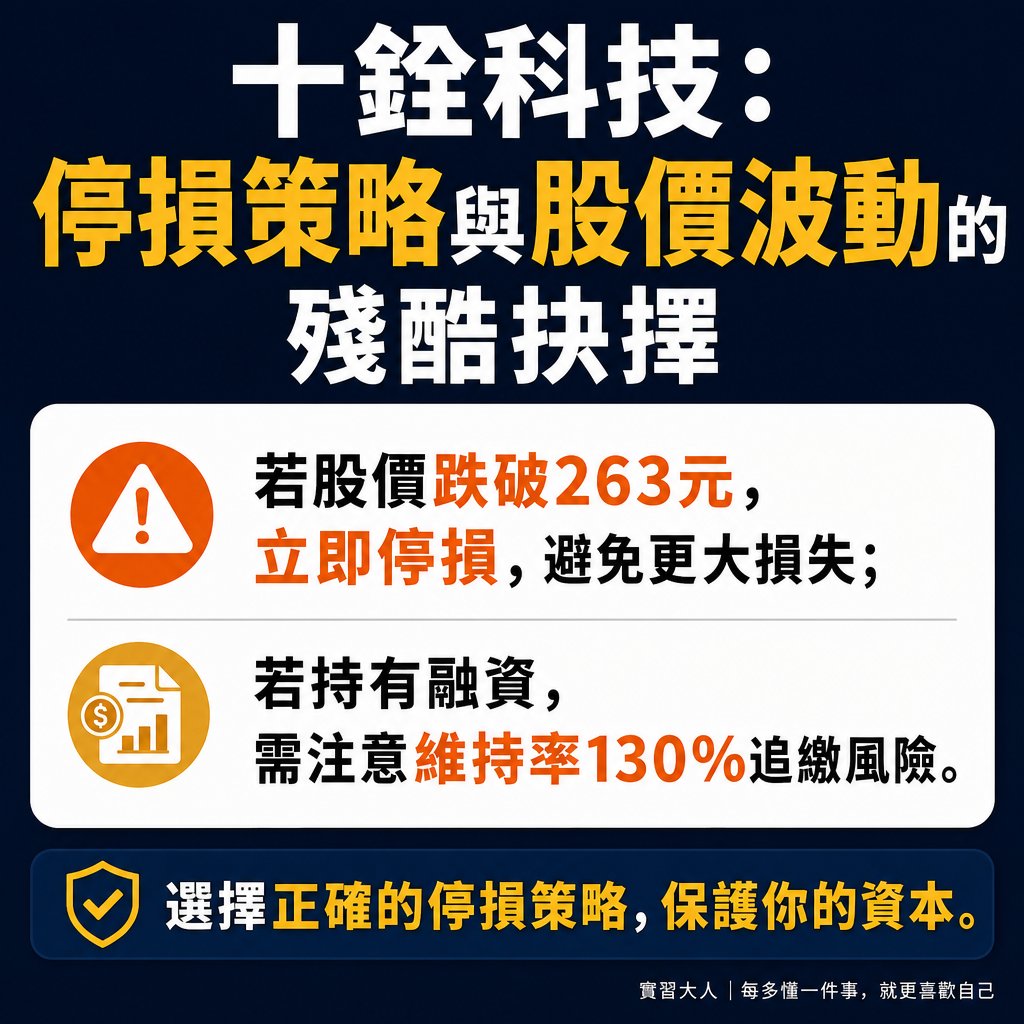
▲ 圖解:選擇正確的停損策略,保護你的資本。
不想在法說會後接到最後一棒,每個交易日收盤後只要按固定時序查驗證交所三大法人買賣超日報與信用交易統計:
- 下午16:00至16:30查三大法人買賣超明細:十銓在2026年11月上旬法說會前後,外資多數交易日站在賣方調節,而投信持股比重低於1%、買賣超近乎掛零,缺乏內資長線鎖單支撐。(註:外資買賣超涵蓋外資機構、被動型ETF與量化部位,反映整體法人部位淨流向)。
- 晚間21:30至22:00查融資融券餘額:證交所晚間更新融資融券餘額後,若當天收開高走低爆量黑K,外資賣超而代表短線信用的融資暴增,即為籌碼鬆動與浮額增加的高度警訊。
- 利多帶量突破前高收高
外資與投信動向:外資與投信同步連買
散戶融資變化:融資微增或持平
波段交易應對原則:法人真金白銀換手,續抱並將停利線上移至紅K低點 - 衝高284.5元爆量殺回263元
外資與投信動向:外資趁高轉賣超、投信觀望
散戶融資變化:散戶搶進融資大增
波段交易應對原則:高檔調節警訊,不宜盲目追高,跌破關鍵支撐應評估減碼或停損 - 回檔量縮守穩重要均線
外資與投信動向:外資賣壓明顯收斂
散戶融資變化:短線浮額退場減少
波段交易應對原則:進入量縮整理,等再次帶量轉強且法人回補再評估 - 跳空帶量跌破月季線
外資與投信動向:三大法人擴大淨賣超
散戶融資變化:融資死抱逆勢攤平
波段交易應對原則:波段結構轉弱,無條件停損離場避開多殺多跌勢
套牢改當存股有多危險?整戶融資維持率130%追繳與稅費實算
主動交易最忌諱「看短線題材買進,套牢後卻算本益比騙自己長期存股」,甚至開融資向下攤平。在高波動的記憶體景氣循環股裡,向下攤平極易觸發強制斷頭。
一般上市股票融資成數6成(自備款4成)。假設在275元融資買進1張(市值275,000元),向券商借款165,000元、自備110,000元,買進當下原始維持率為166.7%。
只要股價從275元下跌超過22%(跌破214.5元),收盤整戶擔保維持率就會跌破130%追繳門檻,投資人須在2個營業日內(T+2日)補繳差額。
追繳後整戶維持率須回升至166%(含)以上才能正式取消追繳紀錄;若僅介於130%至未滿166%之間,嗣後任一營業日再跌破130%當日下午就得補錢,逾期未補隔日開盤直接市價砍倉斷頭,自備本金將蒸發近6成。
需特別注意,上述試算係以「帳戶內僅持有該單一融資部位且無其他擔保品」為前提,因法定追繳係依「整戶」維持率合併計算;且若遭處分斷頭,尚須扣除融資利息、雙邊手續費與證交稅,實際本金虧損將更高。
此外,依《證券交易稅條例》規定,一般現股賣出證交稅為0.3%,現股當沖減半為0.15%(實施至2027年底)。早盤搶當沖若尾盤殺低硬改留倉卻缺交割款,導致違約交割將面臨信用破產與法律責任。
進場前先算最大虧損:單筆2%停損風控算式與盤後3項檢核
《交易心理分析》作者馬克・道格拉斯強調,單筆交易結果具有隨機性,贏家從不預測股價必漲,只確保看錯時虧損永遠可控。下單前請用「可買進股數 =(總資金 × 2%)÷(進場價 - 停損價)」鎖定部位上限。
以總操作資金100萬元試算,單筆最大容許價差虧損2%為20,000元。若評估275元現股進場、預設跌破255元停損(每股風險20元),上限只買1,000股(1張,動用27.5萬元)。
萬一跌至255元按紀律停損,價差賠20,000元,加計牌告上限0.1425%雙邊手續費(買進392元、賣出363元)與0.3%證交稅(765元)共1,520元,總損失鎖在21,520元(占總資金2.15%)。
(註:本試算係以無跳空滑價、並採券商牌告手續費上限0.1425%估算;實務上電子下單手續費折數與行情極端波動時的跳空滑價,將使實際損益略有增減。)盤後請持續核對3項客觀指標:
- 法說後低點支撐:觀察263元附近區間下緣與均線是否守穩,收盤帶量跌破即按計畫停損,絕不向下攤平。
- 外資買賣超轉向:下午4點半確認外資由連賣轉為連續買超,且不再出現早盤拉高、尾盤殺低的出貨走勢。
- 月營收數據印證:每月10日前至公開資訊觀測站追蹤繼2026年9月營收40.81億元後的逐月表現,僅在部位獲利時順勢加碼。