
新青安買中古屋怎麼驗屋?三大隱蔽物理硬傷實測與扣留5%保留款談判話術
首購族必看:從水電箱、排水坡度到合約5%交屋保留款扣留話術全實測
青安貸款核貸過件只是拿到低利進場門票,簽約交屋前若未親手排查水電暗管與窗框滲漏死角,交屋後動輒得自掏數十萬甚至百萬元敲牆重做。許多首購族在研究青安貸款怎麼貸、寬限期怎麼算時,容易忽略看屋驗屋避坑與格局動線實測才是守住資產的底線。買房簽約前的冷靜查核,永遠比事後耗費數年打官司更具決定性效益,也是保護資產的第一道防線。
看屋驗屋防身速查綱要
- 貸款與驗屋順序:青安貸款核貸過件後切勿心急對保交屋,務必爭取在成屋驗收合格後再簽署撥款同意書。
- 現場三大硬傷:窗框對角斜裂縫(結構滲水死角)、給排水管蓄水水壓測試(暗管破裂)、電箱總安培數(低於50A即有跳電風險)。
- 法律防身依據:預售屋依法享有自備款5%交屋保留款;中古屋必須加註「修繕複驗確認後始得撥款」特約。
本文將讓你學到
- 青安貸款核貸不等於買對房:拆穿樣品屋感官錨定與沉沒成本陷阱
- 簽約交屋前必查:三大隱蔽物理硬傷與現場實測眉角
- 中古屋與新成屋驗屋重點對照:物理缺陷與責任歸屬實戰表
- 合約防身術:合法扣留5%交屋保留款的談判話術與自保條款
- 常見問題
青安貸款核貸不等於買對房:拆穿樣品屋感官錨定與沉沒成本陷阱
許多年輕購屋族迎來青安貸款核貸過件的好消息,興奮之餘便急著簽約。然而一旦踏入精心布置的接待中心或新成屋現場,大腦的理性防線便容易在瞬間繳械。
丹尼爾·康納曼在《思考,快與慢》中指出,系統一依賴直覺與感官快速判斷,而系統二負責冷靜的邏輯檢驗。建商與房仲深諳如何用強烈感官刺激錨定你的系統一。
接待現場柔和的投射燈、輕音樂與高級香氛,都在對潛意識施加暗示,讓人不知不覺放鬆戒心。
更隱蔽的陷阱在於家具尺寸,許多案場沙發深度刻意縮小十公分,雙人床架更是特製微縮規格,營造出動線寬敞、採光絕佳的空間幻覺。
當直覺被濾鏡錨定後,《清醒思考的藝術》指出的沉沒成本效應便會接踵而至。當買方花了數週看房、送審貸款並掏出斡旋金後,心理帳戶便開始自我合理化。
此時牆角微小水痕常被大腦解讀成「油漆沒乾」,對致命物理缺陷視而不見。唯有拿出結構化檢核表,強制啟動系統二,才能看清真相。
簽約交屋前必查:三大隱蔽物理硬傷與現場實測眉角
房屋的核心價值在於牆體與管線結構。青安貸款利率再低,也無法解決管線爆裂引發的鄰里糾紛。在簽約與交屋驗收當天,有三大致命物理硬傷必須逐一實測。
硬傷一:窗框角隅滲水與結構剪力裂縫
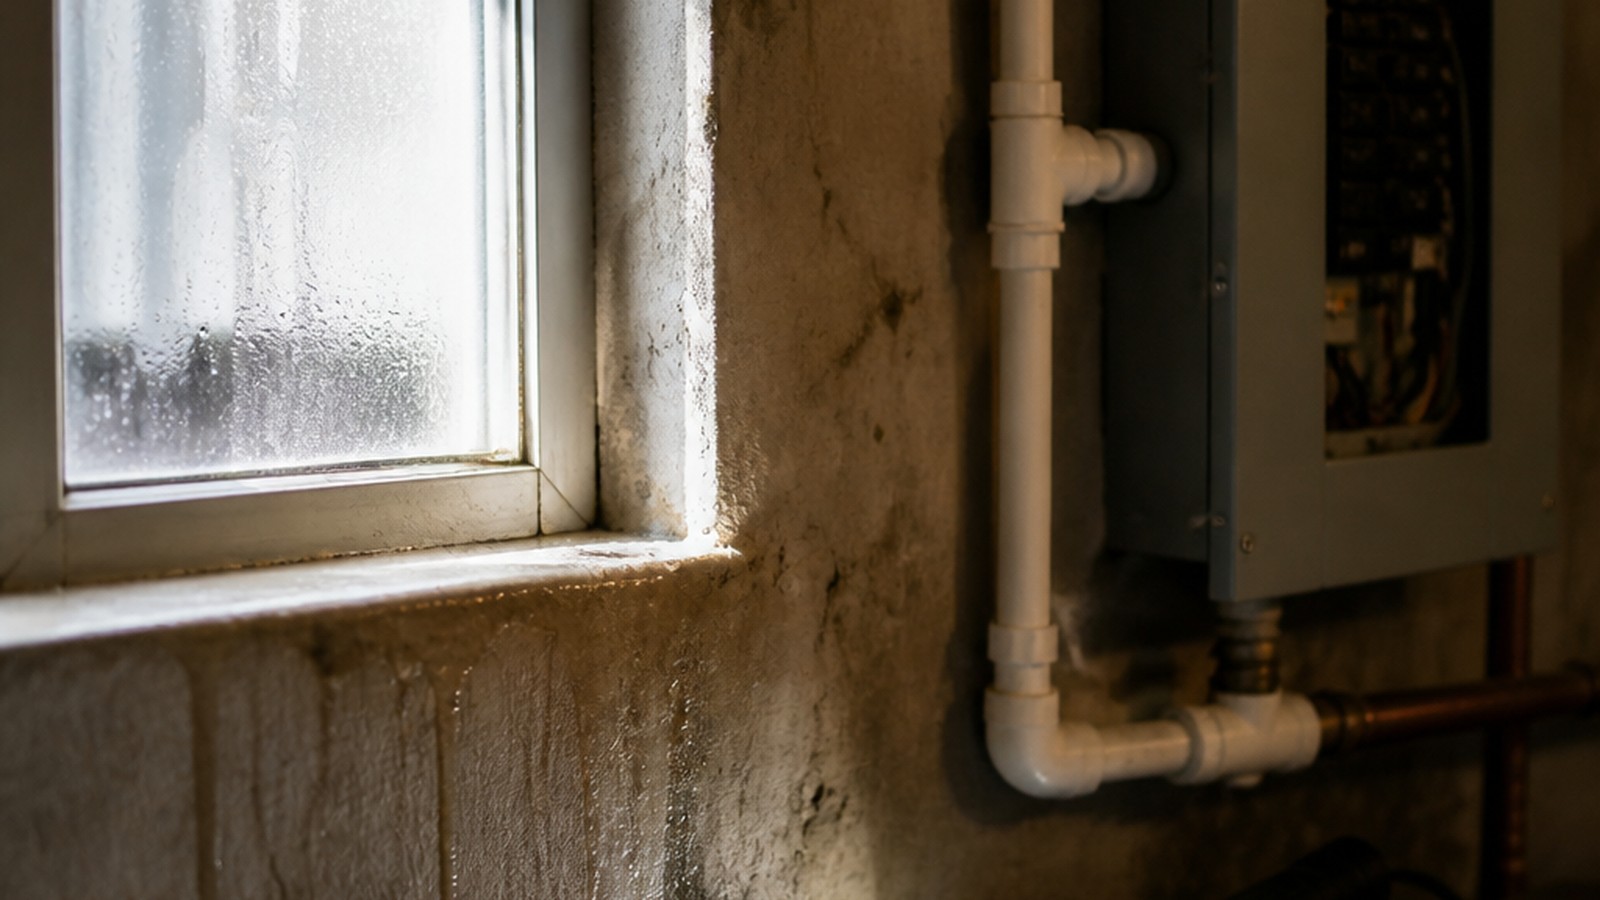
窗戶是外牆結構最脆弱的開口。強震或熱脹冷縮時,應力最容易集中在窗框四個對角。若未配置斜向補強筋或填縫不實,外牆便會產生四十五度剪力裂縫,雨水順隙滲入。
看屋時必須帶強光手電筒近照窗框角落交接處,檢查是否有細微剪力裂縫。
晴天時應使用混凝土含水率檢測儀貼近牆面,含水率高於百分之六即屬異常。新成屋亦可要求建商進行窗外高壓噴水測試三十分鐘,讓隱性滲漏現形。
硬傷二:給排水管線水壓隱患與洩水坡度死角
給水管漏水是持續性災難。驗收時應關閉所有龍頭,觀察總水表指針在十分鐘內是否轉動。新成屋更應要求現場打壓至七至八公斤並持壓十五分鐘,確認壓力表數值未滑落,證明暗管接頭密封。
排水與排污則是臭氣與積水主因。淋浴間地排須以水平尺測量洩水坡度,確保維持百分之一至二傾斜。將面盆蓄滿水後瞬間放流,觀察是否順暢排乾。
同時打開天花板維修孔檢查管道間,若聞到下水道酸臭味,代表未施作正統當層排氣或管道間密封失效。
硬傷三:配電箱總安培數不足與迴路負載隱憂
老舊電路是現代高功率家電的殺手。屋齡三十年以上的中古屋,總開關容量多僅三十至五十安培,難以負荷變頻冷氣、洗脫烘與微波爐同時運作。
打開總配電箱,確認總開關額定容量是否達七十五安培甚至一百安培,並檢查廚房與衛浴是否具備獨立專用迴路。
最重要的漏電斷路器,必須親手按下黃色測試鈕,確認開關能瞬間跳脫,確保觸電時能發揮保護效果。
中古屋與新成屋驗屋重點對照:物理缺陷與責任歸屬實戰表
新成屋面對的是建商工程品質與保固,中古屋則夾雜老化與掩蓋壁癌的法律風險。掌握兩者差異,才能精準分配查驗心力與合約保障條款。
| 比較面向 | 新成屋(預售交屋) | 中古屋(成屋買賣) |
|---|---|---|
| 主要物理風險 | 工班趕工瑕疵、地排沉積水泥泥渣、門窗刮痕 | 隱蔽暗管老化漏水、外牆滲漏、電路配線無接地線 |
| 裝潢障眼防範 | 樣品屋微縮家具造成空間動線誤判 | 投資客全室新貼壁紙、木作假牆包覆壁癌油漆 |
| 核心查驗工具 | 雷達水平儀、熱像儀、內視鏡檢視排水管泥沙 | 強光手電筒、混凝土含水率儀、線徑游標卡尺 |
| 法律擔保依據 | 內政部預售屋買賣定型化契約應記載事項、消保法 | 民法第三百五十四條物之瑕疵擔保責任 |
| 關鍵合約保障 | 自備款中扣留房屋總價百分之五作為交屋保留款 | 簽約載明瑕疵修繕特約、履約保證專戶凍結尾款 |
新成屋重點在抓出施工收尾瑕疵,泥作工班常將水泥砂漿倒入排水分管造成阻塞。使用管道內視鏡確認管內無異物,是保護新房排水命脈的關鍵動作。
中古屋最大地雷則是投資客拉皮屋。若全室充滿撲鼻新油漆味,或牆面施作大量木作封板與壁紙,多為掩蓋窗角滲漏與壁癌。務必敲擊牆面聽音,且絕不能被現況交屋四字輕易打發。
合約防身術:合法扣留5%交屋保留款的談判話術與自保條款
驗屋找出問題只是前半場,後半場博弈在於如何促使對方依約修繕。若手頭沒有實質尾款保障,款項全數撥出後,修繕等待期將極為漫長。
依內政部《預售屋買賣定型化契約應記載及不得記載事項》第十三點,買方驗屋發現瑕疵,有權在自備款中保留房屋總價百分之五作為交屋保留款,待建商修繕完成並複驗合格後始有給付義務。
實務上建商常私自將保留款改為五萬元,或要求簽署撥款同意書視同驗收。消保官已多次強調,此類限制約定依《消費者保護法》第十七條自始無效,買方仍享有扣留總價百分之五的完整權益。
面對施壓時,買方可堅定回應:「主管機關規定保留款為總價百分之五,擅自調降無效。只要貴公司在複驗日前將瑕疵修復完畢,保留款當天立即放行,這是對雙方最公平的保障。」
購買中古屋時,自保關鍵在於履約保證專戶撥款條件。簽約時務必在契約書中增訂以下特約條款:
「本約標的於交屋日前由買方驗收。若發現滲漏水或水電運作異常等瑕疵,賣方應於十四日內修繕完畢並經複驗通過;未修復前,買方有權通知履約保證銀行暫緩撥付尾款,賣方不得主張買方違約。」
將撥款權限與修繕結果在白紙黑字上綁定,才能確保交屋時拿到的是真正能安心安身的良宅。
常見問題
青安貸款已經審核過件,但在交屋驗屋時發現嚴重漏水,買方可以要求銀行暫緩撥款嗎?
可以。公股銀行核准青安貸款後,須取得借款人簽署之撥款同意書才會匯出款項。
若驗屋發現暗管爆裂或結構性重大滲漏水,買方應立即拍照存證並書面通知代書與貸款銀行,聲明房屋尚未完成點交驗收,暫緩出具撥款許可。同時要求賣方限期改善,切勿在瑕疵未排除前盲目放行房貸撥款。
中古屋買賣合約若寫「依現況交屋,賣方不負瑕疵擔保責任」,交屋後漏水真的只能自認倒楣嗎?
絕非如此。現況交屋僅限於看屋時依常態肉眼能辨識的顯性狀態。隱蔽於牆內的管線破裂與外牆滲漏屬於隱藏性瑕疵,仍受《民法》第三百五十四條瑕疵擔保責任保護。
若賣方在現況說明書故意隱匿滲漏事實並勾選無漏水,依《民法》第三百六十六條該免責特約自始無效。買方在發現後六個月內通知賣方,依然能依法求償。