
國巨股價高檔震盪該停損還是續抱?被動元件被套牢必備的3組損益保全計算公式
以630元慘賠76萬為例!精算浮動虧損保全線、換股對沖與時間成本
2026年11月中旬,台股盤勢劇烈震盪,被動元件龍頭國巨*(2327)股價自高檔大幅回跌,社群平台Threads有投資人買在630元、帳面慘賠逾76萬元不敢停損,引發熱烈討論。面對個股急跌,究竟國巨股價高檔震盪該停損還是續抱?與其被動凹單等待解套,不如依循客觀停損算式,透過3組損益保全公式精算風險底線,用數據替代焦慮決定資金進退。
本文將讓你學到
630元跌至400元級距:被動元件套牢的心理帳戶陷阱
2026年下半年台股歷經多次高檔洗盤,不少個股修正幅度驚人。被動元件龍頭國巨*(2327)大幅拉回至400元級距,讓上半年進場的投資人陷入苦戰。
社群平台Threads上一名散戶透露,自己在630元買進5張國巨,帳面浮虧已超過76萬元,整體跌幅高達34.68%,引爆大批套牢股民的熱烈共鳴。
許多人在面對數十萬元的虧損時,第一反應通常是「不敢看盤、不賣就不算賠」。這種心態在行為經濟學中被稱為處分效應(Disposition Effect)與沉沒成本偏誤。
諾貝爾經濟學獎得主丹尼爾·康納曼在《快思慢想》中明確指出,多數投資人面對獲利時極度厭惡風險,但面對確定虧損時,卻會反常地轉為狂熱的風險愛好者。
大家常在心中設立獨立的「心理帳戶」,誤以為只要沒有按下滑鼠賣出股票,未實現的帳面虧損就不是真正的損失,進而在虛假的希望中錯失最關鍵的資金防守時機。
然而,被動元件屬於典型的高度資本支出與景氣循環產業。它的產品報價與獲利能力高度連動全球科技終端庫存,本質上絕非能無視價格循環、永遠無腦買進的防禦型資產。
當單一持股的虧損幅度超過30%時,若僅憑個人情感凹單,原本可控的波段回檔,極可能演變成耗費數年無法解套的資產泥淖。冷靜正視數字,是保全整體資產的第一步。
精算進退依據:被套牢必備的3組損益保全計算公式
在成熟的波段風控體系中,停損從來不是承認失敗,而是一筆關乎「資金存活機率」的損益計算。面對深度套牢,投資人必須透過以下3組量化公式,精確評估續抱與換股的真實代價。
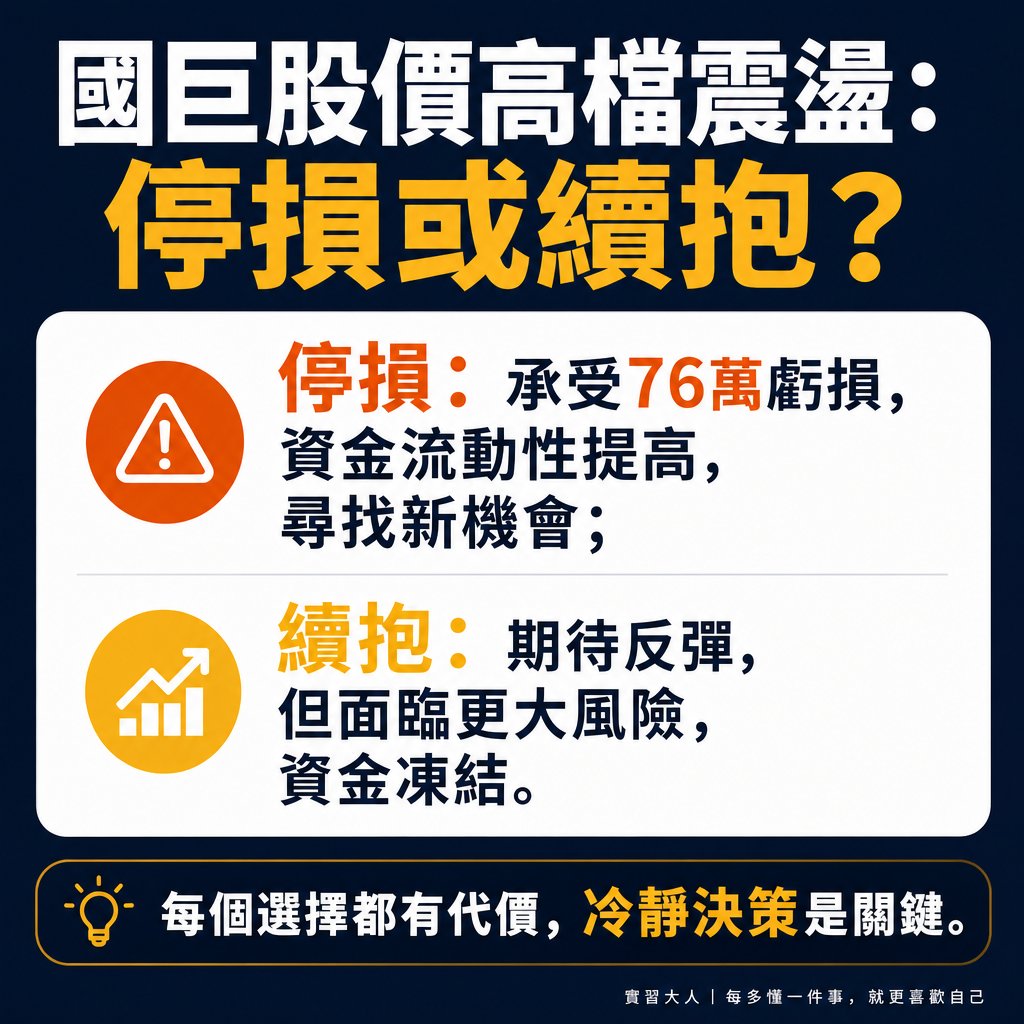
▲ 圖解:停損還是續抱?選擇的代價與風險
公式一:浮動虧損保全線(Capital Preservation Formula)
股市損益存在殘酷的數學不對稱性。虧損10%只需上漲11.1%回本;虧損達35%,需大漲53.8%才能解套;若虧損達50%,更需翻倍暴賺100%才能重回原點。
浮動虧損保全線的核心邏輯,是在本金受到毀滅性重創前,為帳面設定一道絕對不能退讓的鋼鐵防線,避免資金陷入幾乎無法回本的深淵:
保全線防守價 = 買進平均成本 × (1 – 最大可容忍回撤比率 %)
以買在630元為例,若設定個人風控的最大容忍回撤為35%,換算得出的動態保全防守價約為409.5元。一旦股價跌破此防線,資本修復的數學難度將呈幾何級數飆升。
當價格觸及或跌破保全線時,理性決策應是優先斬斷繼續失血的可能性,而不是寄望於市場奇蹟。將本金虧損鎖定在可控範圍,永遠是下一次翻盤的唯一基石。
公式二:沉沒成本對沖換股線(Breakeven Switching Yield)
許多人不敢停損,是因為難以接受76萬元的現金蒸發。但沉沒成本對沖換股線能幫你算清楚:將剩餘殘值換到新標的,與原地等待解套相比,哪一個達成目標的機率更高?
新標的必要累積漲幅 = 累計浮動虧損金額 ÷ 停損拿回之現金殘值 × 100%
以投入約220.5萬元買進國巨、帳面虧損76萬元為例,若選擇在此刻全數停損,投資人實際能拿回約144.5萬元現金殘值。這筆資金需要創造52.6%的總回報,才能補平虧損。
若將這144.5萬元轉移至長期年化複合報酬率約10%的績優權值股或市值型ETF,透過客觀複利推算,大約只需要4.3年便能將整體資產總值完全修復回220.5萬元。
投資人必須捫心自問:是把144.5萬元壓在處於景氣整理期的單一個股、期待它大漲53%重返630元容易,還是交給具備廣泛產業動能的穩健標的修復資產勝率更高?
公式三:持倉機會成本與時間折現公式(Holding Opportunity Cost & Carry Drag)
許多套牢者常說「大不了放著領股息慢慢等」,但這容易忽略了資本市場中最昂貴的時間摩擦成本。資金被死鎖在弱勢股中,每年都在替你產生實質的隱性損失:
每年持有機會摩擦代價 = (剩餘部位殘值 × 市場基準無風險報酬率) + 融資利息支出 – 預期現金股利
以剩餘部位殘值144.5萬元為例,若以長期市場基準年化報酬率7%來衡量,這筆資金若未被套牢,每年本應能創造約10.1萬元的潛在收益。
即便國巨每年配發客觀現金股息,若除息後未能順利完成填息,投資人領到的股利在本質上僅是「左手換右手」的本金返還,並無法真正抵銷時間流逝的機會成本。
若原地空等3年仍無法解套,累積的時間摩擦代價將突破30萬元。這筆看不見的昂貴學費,容易比當初果斷停損所認列的帳面虧損更加致命。
被動元件景氣循環位階與3大持倉決策對照
評估國巨是否值得續抱,不能單看短線股價下殺的情緒反應,必須客觀審視其2026年的產業基本面位階與產能稼動率變化。
國巨近年積極轉型高階車用、工規與AI伺服器電容領域,產品組合大幅優化,第三季毛利率維持在40%以上高檔,整體產能利用率仍處於90%以上的健康水準。
然而,基本面穩健並不代表股價不會大幅回檔。本波跌勢更多來自於先前評價過高後的估值修正,以及大盤系統性資金抽離,這需要時間與籌碼沉澱。
面對深套僵局,不同財務體質與風險承受度的投資人,應依據客觀條件採取不同路徑:
- 果斷停損換股
適用資金情境:具再投資能力、不想資金被無限期凍結之波段部位
核心執行邏輯:取回剩餘現金(如144萬),轉進年化複合報酬10%之穩健標的
實質代價與風險:立即承受76萬元實質虧損,心理定錨痛苦劇烈
客觀資金配置評估:資本流動性最高,徹底消除單一個股持續破底的致命風險 - 部分調節減倉
適用資金情境:資金壓力中等、無法接受全砍但夜不能寐者
核心執行邏輯:先停損30%至50%部位回收銀彈,剩餘部位續抱等待反彈
實質代價與風險:若後續大漲會產生踏空懊悔,若續跌仍有部分部位受損
客觀資金配置評估:兼顧心理防線與資金彈性的平衡解方,大幅降低斷頭壓力 - 現股無槓桿續抱
適用資金情境:100%自有閒置資金、至少3至5年完全不需動用者
核心執行邏輯:嚴禁融資借券,依靠高階電容獲利能力與產業循環等待解套
實質代價與風險:每年承受數萬至十數萬元的時間機會成本,需忍受長期震盪
客觀資金配置評估:具備極高心理素質者適用,必須嚴格追蹤每季毛利與稼動率
每一種決策都有其必須支付的實質代價。重點從來不是預測明天股價漲跌,而是你的整體資產組合,究竟能否承受該路徑最極端的下行情境。
停損還是續抱?下單前3問客觀自檢清單
在按下滑鼠做出最終處分或決定繼續抱牢之前,請依序回答以下3個關鍵問題,誠實檢視自己的持股防護網是否依然穩固:
第一問:這筆套牢資金在未來12至24個月內,是否可能需要挪作緊急生活開銷、購屋頭期款或家庭重大支出?
如果答案為「是」,這筆部位在性質上便完全不具備長期凹單的資格。一旦在資金急需用錢時遇到市場底部,將被迫在最差的價格賤賣資產,必須立即分批收回現金。
第二問:假若被動元件產業遭遇突發利空、股價再度下挫15%,你的現金流與心理承受度是否依然安全無虞?
若進一步的回檔會讓你情緒徹底崩潰、工作失序,甚至影響到家庭日常生活,這代表目前的持倉規模早已遠遠超出你的風險胃納,減碼降壓是刻不容緩的自保動作。
第三問:假設你今天手上沒有這檔股票、只有等額的現金殘值,你願意在目前的價位一次性全數買進國巨嗎?
如果你的真實答案是「不會」,那麼你現在之所以選擇繼續抱著不放,純粹是受到了沉沒成本偏誤的心理操控。請不要用當初買進的成本,來決定今天該不該持有這筆資產。
常見問題
Q1:國巨買在600元以上套牢,可以用融資攤平降低持股平均成本嗎?
絕對嚴禁在個股處於空頭回檔走勢中利用融資加碼攤平。融資交易受限於法定130%整戶擔保維持率規範,一旦股價持續破底,將面臨極具毀滅性的追繳與斷頭風險。
盲目擴大財務槓桿只會成倍放大虧損速度,將原本僅是帳面套牢的現股部位,推向保證金全數歸零的致命境地。在趨勢確立扭轉前,嚴禁使用任何借貸資金攤平。
Q2:國巨每年的現金股利配息,真的能完全抵銷帳面套牢的虧損嗎?
股利配發並不能自動保證填平虧損。台股除息機制會在除息交易日當天,直接從股價中等額扣除分派的現金股利,唯有在股價順利完成填息後,股利才是實質的資產增益。
若每年僅領取數萬元現金股息,面對動輒70萬元以上的沉重價差虧損,若股價長期陷入貼息或低檔整理,單靠領息容易需要耗時十幾年才能真正回本,切莫落入高股息幻覺。
參考資料與法規依據
- 臺灣證券交易所(TWSE):信用交易融資融券業務操作辦法與維持率規定
- 公開資訊觀測站(MOPS):國巨股份有限公司(2327)財務報告與重大訊息公告
- 行為經濟學決策經典:丹尼爾·康納曼(Daniel Kahneman)著,《快思慢想》