
去日本刷哪張信用卡?扣除1.5%手續費實質淨賺3.5%,現省萬元匯差避坑表
2026出國神卡實質淨回饋速查、加碼封頂倒推與DCC動態貨幣轉換萬元防坑全攻略
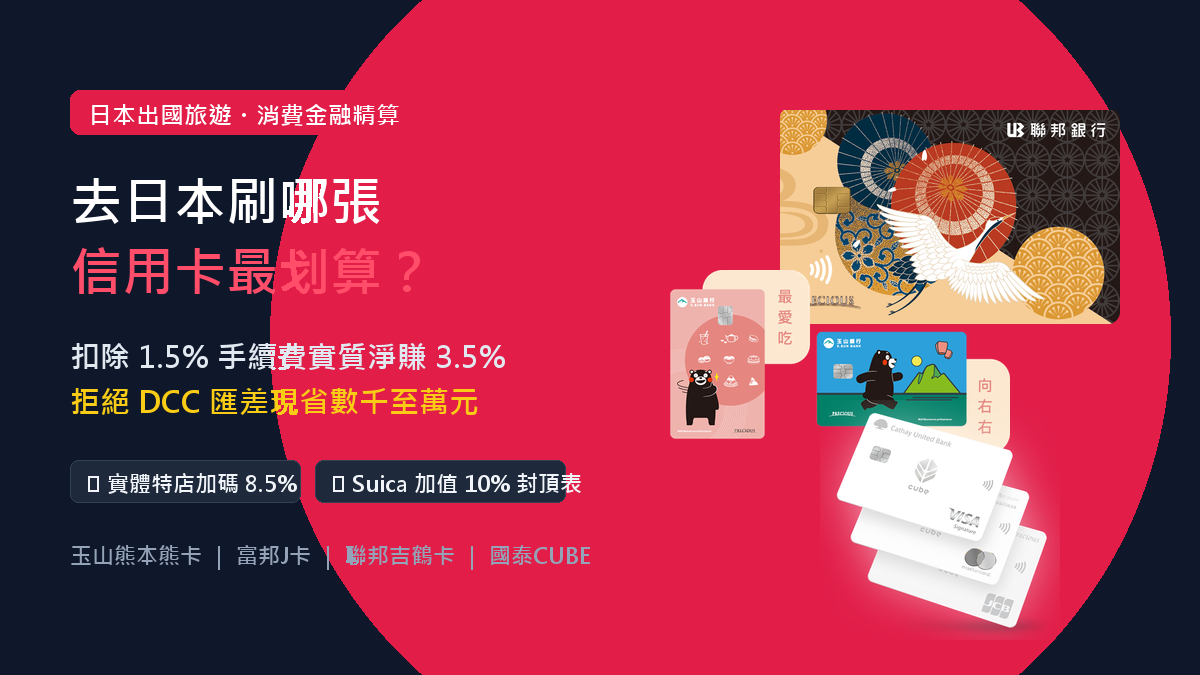
計劃前往日本旅遊,面對各大發卡銀行琳瑯滿目的「日韓消費 5%」、「指定特店最高 8.5%」宣傳標語,結帳回國收到帳單時,卻常發現回饋不如預期,甚至多出了一筆「海外交易手續費」。更嚴重的隱形陷阱,是在刷卡機前一時不慎選了「新台幣」結帳,被收取高達 5% 的動態貨幣轉換(DCC)匯差,讓辛苦比價的折扣瞬間化為烏有。
出國刷卡要真正賺到回饋,不能只看廣告標題的大字,必須以發卡銀行的官方規章為準,建立清晰的成本扣除觀念。本文透過官方規章條款審計與純數學公式推導,拆解 2026 主流日本旅遊神卡的真實回饋率,並提供完整的大額避坑試算表,協助讀者在行前做好精準的刷卡配置。
直接給結論:2026 日本旅遊神卡實質淨回饋速查表
在計算海外信用卡回饋時,第一道剛性數學公式為:
實質淨回饋率 = 官方宣告回饋率 - 法定國外交易服務費(1.5%)
許多宣傳所謂「回饋 5%」的卡片,扣除 1.5% 法定手續費後,實質淨回饋為 3.5%。以下整理目前台灣主流赴日信用卡的官方回饋條款、扣除手續費後的實質淨回饋,以及每月加碼額度封頂的刷卡上限:
| 信用卡名稱 | 官方宣告回饋率 | 法定海外手續費 | 實質淨回饋率 | 加碼封頂刷卡額(新台幣) | 最佳主力情境 |
|---|---|---|---|---|---|
| 玉山熊本熊日圓雙幣卡 | 特店最高 8.5% (一般 2.5%) |
1.5% | 特店淨賺 7.0% (一般淨賺 1.0%) |
特店加碼每期上限 500 元 封頂 8,333 元 |
Bic Camera、松本清、唐吉訶德、JR 車票加值 |
| 台北富邦 J 卡 | 實體最高 6.0% (實體 3.0% + 登錄 3.0%) |
1.5% | 登錄加碼淨賺 4.5% (基礎淨賺 1.5%) |
加碼每季上限 600 元 封頂 20,000 元 |
實體門市購物、Apple Pay 交通卡(最高 10%) |
| 聯邦吉鶴卡 | 特店最高 5.5% (一般 2.5% + 特店 3.0%) |
1.5% | 特店淨賺 4.0% (基礎淨賺 1.0%) |
特店加碼每期上限 600 元 封頂 20,000 元 |
日本三大超商、迪士尼、環球影城直刷 |
| 國泰世華 CUBE 卡 | 【趣旅行】3.0% 小樹點 | 1.5% | 實質淨賺 1.5% | 無上限(大額免算封頂) | 精品購買、高單價電器、飯店住宿大額結帳 |
條款抓漏照妖鏡:海外刷卡 1.5% 手續費與雙幣卡手續費迷思
在安排國外消費前,必須先理解銀行帳單上的成本結構。所有海外交易手續費均有明確的法規依據與收費標準:
1. 國外交易服務費 1.5% 是如何構成的?
依據金融監督管理委員會銀行局與各大發卡機構信用卡約定條款,持卡人在國外特約商店進行刷卡交易,或在台灣進行外幣交易時,計費由兩部分組成:
- 國際信用卡組織手續費(1.0%):由 VISA、Mastercard 或 JCB 台灣 等國際組織向發卡銀行收取之跨境清算處理費用。
- 發卡機構作業手續費(0.5%):台灣各大商業銀行法定處理外幣帳務之服務費上限為 0.5%。
- 法定合計費用:兩者相加固定為 1.5%。任何宣稱回饋率低於 1.5% 的卡片,在海外消費本質上都是「倒賠手續費」。
2. 雙幣信用卡「免收手續費」是常見迷思
市場上常有「辦日圓雙幣信用卡就不用付 1.5% 海外手續費」的說法,這在條款審計上是完全錯誤的觀念。以各大銀行發行之日圓雙幣卡為例:
- 雙幣卡的實質運作:結帳時以日圓向持卡人的外幣帳戶直接扣款,持卡人可把握日圓匯率相對低點時分批換匯,規避的是請款入帳日的即期匯率波動風險。
- 1.5% 手續費依然照收:雙幣卡在海外請款時,銀行依然會依照國際組織規章計收 1.5% 國外交易手續費,並折算為日圓由外幣帳戶一併扣除。
- 真正免 1.5% 手續費的管道:僅限於透過特定電子支付直接扣款(例如台灣特定電子支付串接 PayPay 掃碼付款),依合作協議免收海外手續費;若使用實體信用卡跨境刷卡,1.5% 成本絕對存在。
四大主流日本神卡權益與卡面外觀逐一拆解
為了確保讀者在出國前能正確核對手邊卡片,以下依據發卡機構官方公布規章,詳細拆解四張主流信用卡的真實回饋結構與加碼上限:
1. 玉山熊本熊日圓雙幣卡:藥妝電器特店加碼高達 8.5%
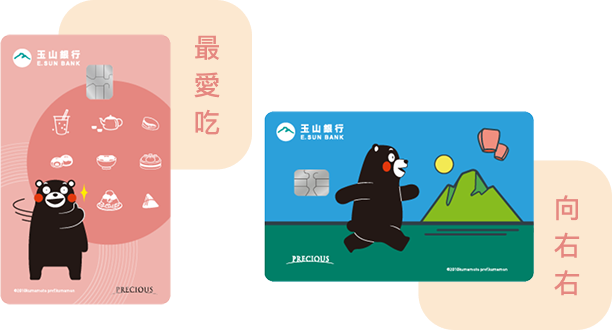
▲ 玉山熊本熊日圓雙幣信用卡官方實體卡面(資料來源:玉山銀行官方網站)
玉山熊本熊卡是近年國人赴日旅遊的熱門卡片之一,其核心權益設計專門對接日本高頻旅遊消費場景:
- 基本日圓消費回饋:日本地區消費享 2.5% 現金回饋無上限,扣除 1.5% 手續費後,實質淨回饋 1.0%。
- 指定日本特店加碼 6%:於指定特約商店消費,享額外 6% 現金回饋,合計最高達 8.5%,扣除手續費後實質淨回饋高達 7.0%。
- 涵蓋特店名單:包括 Bic Camera、Yodobashi、松本清、唐吉訶德(Don Don Donki)、大國藥妝,以及日本鐵道交通如 JR 綠色窗口、Suica / PASMO / ICOCA 電子票證加值。
- 加碼上限倒推:特店加碼 6% 部分,每期帳單回饋上限為新台幣 500 元。透過算式倒推:
500 元 ÷ 6% = 8,333 元。每期在特店刷卡超過 8,333 元之後,超額部分僅適用 2.5% 基本回饋。
2. 台北富邦 J 卡:日韓實體 6% 與交通卡加值 10%
▲ 台北富邦 J 卡官方實體卡面(資料來源:台北富邦銀行官方網站)
台北富邦 J 卡以日本實體店家的高覆蓋率與交通卡加值優惠為主要特色:
- 日韓實體消費基礎回饋:日本實體門市刷卡享 3% 回饋無上限,扣除 1.5% 手續費後,實質淨賺 1.5%。
- 活動登錄加碼 3%:每季開放登錄加碼 3%,合計最高 6% 回饋,扣除手續費後實質淨回饋達 4.5%。
- 加碼上限倒推:登錄加碼 3% 每季回饋上限為 600 元。透過算式倒推:
600 元 ÷ 3% = 20,000 元。一季內在日本實體消費達 20,000 元即達到最高加碼回饋門檻。 - 交通卡專屬加碼:使用 Apple Pay 綁定 J 卡為日本三大交通卡(Suica、PASMO、ICOCA)加值,累積滿新台幣 2,000 元並完成登錄,享最高 10% 回饋(含加碼最高上限),適合支付地鐵交通與小額零錢消費。
3. 聯邦吉鶴卡:超商與主題樂園最高 5.5% 回饋
▲ 聯邦吉鶴卡官方實體卡面(資料來源:聯邦銀行官方網站)
聯邦吉鶴卡針對日本主流生活娛樂商圈提供了高度加碼回饋:
- 日本消費基礎回饋:日本境內消費享 2.5% 回饋無上限,扣除 1.5% 手續費後,實質淨回饋 1.0%。
- 11 大指定熱門特店加碼 3%:合計最高 5.5% 回饋,扣除手續費後實質淨回饋為 4.0%。指定特店包含日本三大超商(7-ELEVEN、FamilyMart、LAWSON)、東京迪士尼樂園、日本環球影城(USJ)、Bic Camera、唐吉訶德等。
- 加碼上限倒推:指定特店加碼 3% 每月回饋上限為 600 元。透過算式倒推:
600 元 ÷ 3% = 20,000 元。每月在特店消費達 20,000 元封頂。 - 支付方式注意事項:吉鶴卡在部分通路支援感應支付,但若在支援 QUICPay 的收銀機台使用,請留意不同感應協定之條款認定,建議以實體卡片感應或刷卡為最安全基準。
4. 國泰世華 CUBE 卡:【趣旅行】3% 無上限,大額消費防爆主力
▲ 國泰世華 CUBE 信用卡官方實體卡面(資料來源:國泰世華銀行官方網站)
當消費金額超過各大神卡的加碼上限(如 8,333 元或 20,000 元)後,許多標榜高回饋的卡片會瞬間跌回 1% 或 2.5% 的基礎水準,甚至低於手續費成本。此時無上限卡片便成為大額採購的最佳主力:
- 【趣旅行】方案日圓消費:在國泰世華 App 內切換至「趣旅行」權益,日本境內實體消費享 3% 小樹點(信用卡)回饋無上限。
- 扣除手續費淨利:3.0% - 1.5% = 實質淨賺 1.5%。
- 核心戰略定位:購買日本精品名牌(如 LV、Chanel)、高規格單眼相機、名牌手錶或全家人多晚高級溫泉飯店住宿時,完全不必計算每月上限,刷再多金額皆享 1.5% 純淨利回饋,是防止回饋被吃掉的後盾卡。
結帳千萬別選台幣!DCC 5% 匯差陷阱與現省萬元精算表
在日本商店刷卡時,刷卡機螢幕常會跳出貨幣選擇畫面,詢問結帳要使用「JPY(日圓)」還是「TWD(新台幣)」。這個步驟暗藏了出國刷卡最大的隱形陷阱:DCC(Dynamic Currency Conversion,動態貨幣轉換)。
1. DCC 動態貨幣轉換的運作機制與暴利結構
動態貨幣轉換允許外國旅客在消費當下直接以母國貨幣結算,看似能夠「立刻知道台幣金額」,背後卻是收單機構的暴利收費:
- 收單行自主匯率 Markup:店家使用的海外收單銀行會自行設定極差的即時匯率,通常比國際市場批發匯率溢價 3% 至 5%。
- 台灣發卡行手續費照收:因為消費交易地點在日本,發卡行系統判定屬於國外交易,依然會照樣加收 1.5% 的海外交易服務費。
- 雙重剝削總成本:一旦誤按台幣結算,將同時承擔 5% 匯差溢價與 1.5% 手續費,總成本高達 6.5%!即便信用卡回饋 3.5%,扣除後依然倒賠 3.0%。
2. 赴日採買 30 萬元家庭開銷:DCC 匯差與正確刷卡代價精算
為了清楚展現選錯幣別的實質金錢損失,我們以一個家庭赴日採購高單價電器、名牌服飾精品與支付高檔溫泉旅館,總計消費等值 新台幣 300,000 元 為基準進行嚴謹試算:
| 結帳選擇與卡片配置 | 匯差溢價損失(DCC Markup) | 法定海外手續費(1.5%) | 信用卡回饋金額 | 最終實質損益結果 |
|---|---|---|---|---|
| 誤選新台幣結帳 (踩中 DCC 陷阱) |
-15,000 元 (以 5% 匯差 Markup 計算) |
-4,500 元 (30 萬 × 1.5%) |
0 元 (多數銀行排除 DCC 海外台幣回饋) |
淨損失 -19,500 元 |
| 正確選擇日幣結帳 (搭配神卡淨賺 3.5%) |
0 元 (國際清算公定中價匯率) |
-4,500 元 (30 萬 × 1.5%) |
+15,000 元 (官方平均 5.0% 回饋) |
淨賺 +10,500 元 |
精算對比結論:
誤踩 DCC 結算導致淨損失 19,500 元;正確選擇日圓並搭配高回饋信用卡淨賺 10,500 元。兩者之間的實質金錢差距高達:
19,500 元 + 10,500 元 = 30,000 元僅僅是在刷卡機前按下正確的按鈕,便能立刻現省新台幣 30,000 元整(突破萬元匯差)!
日本 5 天 4 夜採買刷卡配置封頂倒推表與結帳防呆口訣
了解各張卡片的加碼上限後,最實用的做法是出發前規劃好每一筆支出的刷卡分工,避免將高回饋卡刷爆後淪為低回饋甚至倒賠。
1. 採買金額封頂倒推配置表
| 消費類別與情境 | 預估消費額度區間 | 推薦主力信用卡 | 實質淨回饋率 | 操作策略關鍵 |
|---|---|---|---|---|
| 地鐵交通與小額補給 | 2,000~5,000 元 | 台北富邦 J 卡 | 最高 10%(交通活動) | 用 Apple Pay 加值 Suica/PASMO 滿額並登錄活動。 |
| 電器與藥妝店採購 | 8,333 元以內 | 玉山熊本熊卡 | 7.0% 淨回饋 | Bic Camera、松本清等特店精準刷滿 8,333 元即停。 |
| 超商、主題樂園與伴手禮 | 8,333~20,000 元 | 聯邦吉鶴卡 / 富邦 J 卡 | 4.0%~4.5% 淨回饋 | 三大超商、環球影城門票,累積至 20,000 元封頂。 |
| 精品名牌、高階電器與住宿 | 超過 20,000 元以上 | 國泰世華 CUBE 卡 | 1.5% 淨回饋無上限 | 切換【趣旅行】方案,不論金額多大均無上限,避免降速。 |
2. 結帳前 3 秒防呆口訣
在收銀櫃檯拿出信用卡或手機前,請在心中默念三句防呆原則:
- 「卡機跳選必選 JPY」:無論店員如何詢問或機器如何跳出新台幣金額,手指一律按下「日圓(JPY)」結算,直接封鎖 DCC 5% 匯差。
- 「特店小額先熊吉」:在藥妝店與電器行 8,000 元至 2 萬元預算內,優先使用玉山熊本熊卡或聯邦吉鶴卡吃滿 7.0%~4.0% 的淨加碼。
- 「大額破萬切 CUBE」:當單筆消費金額破萬或總採買額度已超過加碼上限時,立刻切換國泰世華 CUBE 卡【趣旅行】,確保每一分錢都穩賺 1.5% 純淨回饋。