
TISA租稅優惠現在能用嗎?每年2.4萬元扣除額試算與提領限制真相
行政院拍板每人每年2.4萬元所得減除,最快2028年報稅適用,全級距省稅與提領閉鎖精算
2026年10月22日行政院院會拍板個人投資儲蓄帳戶(TISA)第二階段方案,新聞提及每人每年最高2.4萬元可自所得減除,引起許多投資人詢問開戶抵稅。然而這項TISA租稅優惠仍待修改《證券投資信託及顧問法》,最快預計於2027年啟動提撥、2028年5月報稅時適用。目前2026年投入任何基金均無法列報減除,提撥金額是扣除額而非直接折抵稅款。
本文將讓你學到
- TISA租稅優惠目前已經生效了嗎:修法進度與上路時程
- TISA 1.0與2.0制度對照:手續費讓利與所得稅減除規則
- 2.4萬元扣除額實戰試算:各級距節稅金額與摩擦成本
- 提領免稅的閉鎖條件:滿60歲或持滿30年與補稅機制
- 投資人清醒自保指南:小資族與中高所得者的冷靜決策
- TISA租稅優惠常見問題
TISA租稅優惠目前已經生效了嗎:修法進度與上路時程
2026年10月22日行政院院會拍板個人投資儲蓄帳戶(TISA)第二階段租稅優惠政策方向。這項政策由金管會與財政部達成跨部會共識,目標是協助國人建立退休資產儲備的第三支柱。
這項方案目前仍處於政策研擬階段,需要修正《證券投資信託及顧問法》納入法律依據。金管會規劃於2026年底前完成稅式支出評估與草案預告,隨後陳報行政院審查並送交立法院排審。
依據主管機關推動時程,立法院最快於2027年完成修法程序並開放民眾開戶提撥。換言之,投資人最快在2028年5月申報2027年度綜合所得稅時,才能真正列報這筆扣除額。
若在2026年急著申購現有基金,無論申購多少金額,在2027年5月申報綜所稅時,依法完全無法享有任何所得扣除優惠。
TISA 1.0與2.0制度對照:手續費讓利與所得稅減除規則
金管會於2025年7月推動第一階段TISA(即市場俗稱的TISA 1.0),包含基富通平台上的「好好退休」專案。現行制度累積開戶數已突破27萬戶,本質上屬於金融機構自願讓利。
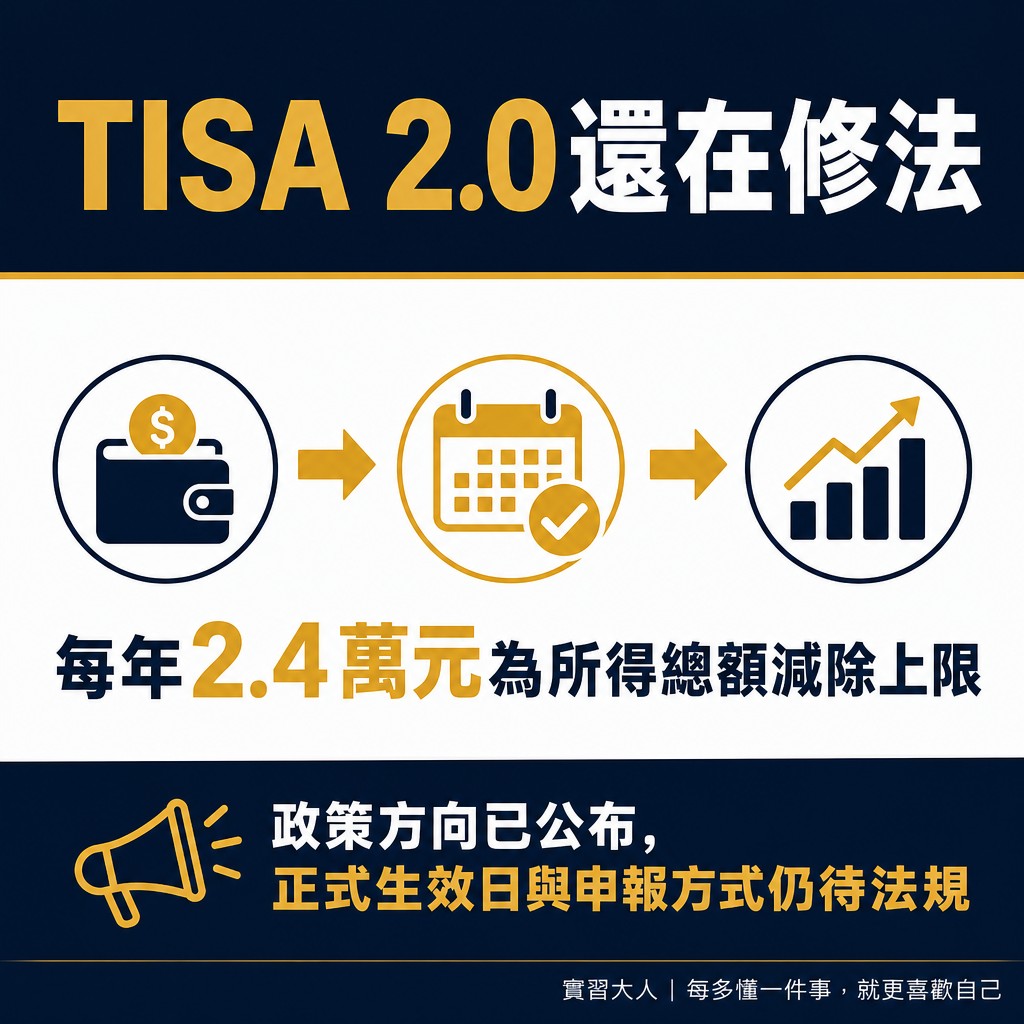
▲ 圖解:TISA 2.0政策方向與尚待修法項目
TISA 1.0的優惠聚焦於交易手續費與經理費率。合作投信提供免申購手續費,並將經理費率壓低至1%以下(債券型標的降至0.3%至0.5%),但完全不具備任何所得稅扣除額。
2026年10月拍板的TISA 2.0,核心在於法定租稅扣除額。政府規劃納稅義務人本人、配偶及受扶養未成年子女,每人每年在2.4萬元額度內可自所得總額中減除。
由於TISA 2.0涉及國稅局稅籍比對與額度控管,未來將採雙軌並行。既有基金帳戶無法自動享有減稅權益,未來必須透過指定管道開立專屬的TISA 2.0款券帳戶。
- TISA 1.0(現行好好退休)
法定規則與費用結構:投信業者手續費讓利、經理費率低於1%,無租稅法源。
投資人常見認知誤區:誤以為目前扣款投資的金額,明年報稅就能拿來抵稅。 - TISA 2.0(修法推動中)
法定規則與費用結構:每人每年最高2.4萬元所得扣除額,最快2028年報稅適用。
投資人常見認知誤區:誤以為修法通過後,舊有的一般基金帳戶會自動享有減除。 - 專戶金流控管
法定規則與費用結構:需開立TISA 2.0專屬款券專戶,金流資料直接串接國稅局。
投資人常見認知誤區:誤以為可以直接隨意將資金轉入一般銀行戶並列報減除。
小知識:扣除額與免稅額在稅法上的計算方式完全不同。TISA 2.0規劃的2.4萬元是自「綜合所得總額」減除的專項扣除額,用來降低課稅所得淨額,實質省下的稅金完全取決於個人的邊際所得稅率。
2.4萬元扣除額實戰試算:各級距節稅金額與摩擦成本
2.4萬元減除額並非每年少繳2.4萬元現金。扣除額的實質作用是先將個人的綜合所得總額扣除24,000元,剩餘的課稅所得淨額再乘上所得稅率計算應納稅款。
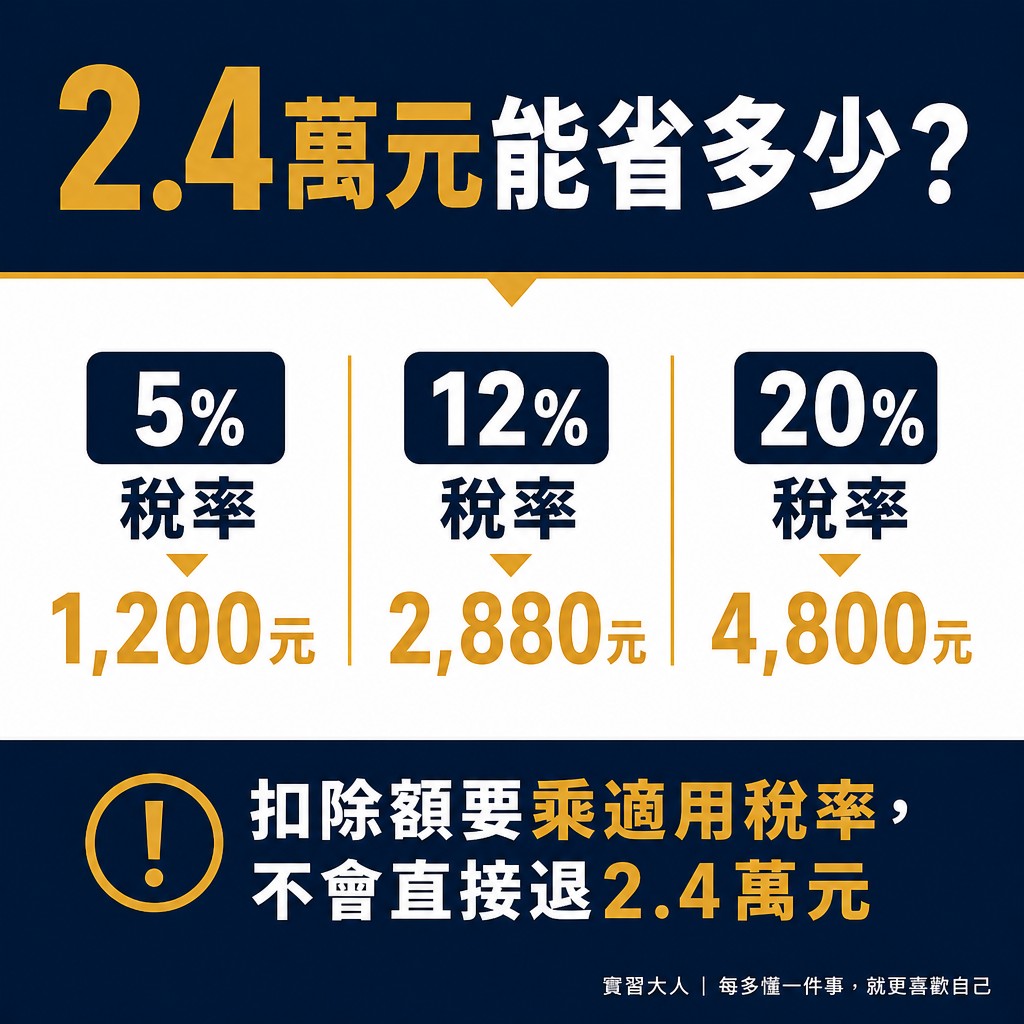
▲ 圖解:TISA 2.4萬元所得減除的節稅試算
若個人的年度所得扣除免稅額與標準扣除額後淨額為0元,新增此扣除額不會產生退稅。只有實質適用各級稅率的納稅人,才能換算成具體節稅效益。
- 實質節稅金額 = 年度 TISA 提撥扣除額(最高 24,000 元) × 個人適用綜所稅率
各稅率級距每年實質省稅試算
- ・綜所稅率 5% 級距:24,000 × 5% = 1,200 元(每月存 2,000 元,年省 1,200 元)
- ・綜所稅率 12% 級距:24,000 × 12% = 2,880 元(每月存 2,000 元,年省 2,880 元)
- ・綜所稅率 20% 級距:24,000 × 20% = 4,800 元(每月存 2,000 元,年省 4,800 元)
- ・綜所稅率 30% 級距:24,000 × 30% = 7,200 元(每月存 2,000 元,年省 7,200 元)
- ・綜所稅率 40% 級距:24,000 × 40% = 9,600 元(每月存 2,000 元,年省 9,600 元)
家庭合併申報節稅上限(以四口之家為例)
- ・全家提撥滿額扣除 96,000 元,20% 稅率省 19,200 元,40% 稅率省 38,400 元
評估專戶價值時必須計算投資內扣管理成本。即使TISA基金經理費調降至0.6%至0.8%,加計保管費約0.1%至0.15%,總內扣費用每年仍需扣除0.7%至0.95%。
首年提撥24,000元時,年度內扣成本約168元至228元;但隨著長期累積本金達到30萬元時,每年內扣管理成本將達2,100元至2,850元,此時內扣成本已高於5%稅率級距整年的節稅額1,200元。
基金淨值每天隨市場上下波動。若挑選的標的單年回檔5%(跌幅約1,200元),浮虧就會直接抵銷5%級距整年的節稅利益。因此資產配置報酬率才是決定退休資產規模的關鍵。
提領免稅的閉鎖條件:滿60歲或持滿30年與補稅機制
為避免專戶淪為短期節稅再隨意贖回的資金跳板,政府在規劃TISA 2.0時建立了嚴格的「提領免稅閉鎖條件」。
目前規劃的合法免稅提領條件共有三種情形:第一,年滿60歲後提領(參照勞工退休金條例標準);第二,持有TISA專戶滿30年後提領(鼓勵青年儘早長期儲蓄);第三,專戶所有人遭遇死亡、重大疾病或重大變故等不可抗力事由。
若投資人在未滿60歲且專戶持有未滿30年時提前贖回,歷年已減除的提撥本金,必須全額一次併入提領當年度的綜合所得總額課稅。
提前贖回具顯著的累進稅率懲罰。若連續10年提撥共24萬元並全數享受扣除,在第11年提前全額贖回,這24萬元將在當年度一次灌入所得總額,極可能將個人所得級距從5%推升至12%甚至20%,繳納更高額稅款。
投資人清醒自保指南:小資族與中高所得者的冷靜決策
面對即將展開的TISA 2.0修法進程,投資人不應盲目開戶,而應根據目前的所得稅率、資金流動性與既有規劃分流評估。
綜所稅率0%至5%的小資上班族:每年2.4萬元額度對應的節稅金額僅為0元或1,200元。若距離60歲還有25年以上,將可能動用的資金鎖進專戶長達30年,會大幅犧牲現金彈性。建議優先備妥6個月生活預備金,並以流動性自由的指數型ETF為主要工具。
綜所稅率20%至40%的中高所得族群:2.4萬元扣除額在20%至40%稅率下,可創造4,800元至9,600元的確定節稅效益,等同於投入本金時鎖定20%至40%的第一筆無風險回報。若家庭有配偶與未成年子女,可善用全家額度進行稅務分流,並挑選低內扣成本的穩健標的。
目前已開立TISA 1.0(好好退休)帳戶者:請維持既有的資產配置步調,切勿誤認明年就能抵稅。耐心等待主管機關公布舊專戶的轉軌辦法、可投資商品清單與身分驗證規則後,再決定是否申辦2.0專屬款券專戶。
TISA租稅優惠常見問題
TISA的免稅額度是多少?
依據行政院2026年10月22日方案,TISA 2.0規劃每人每年最高提撥2.4萬元,可自當年度綜合所得總額中扣除。該額度為個人所得稅扣除額,並非直接發放2.4萬元現金。
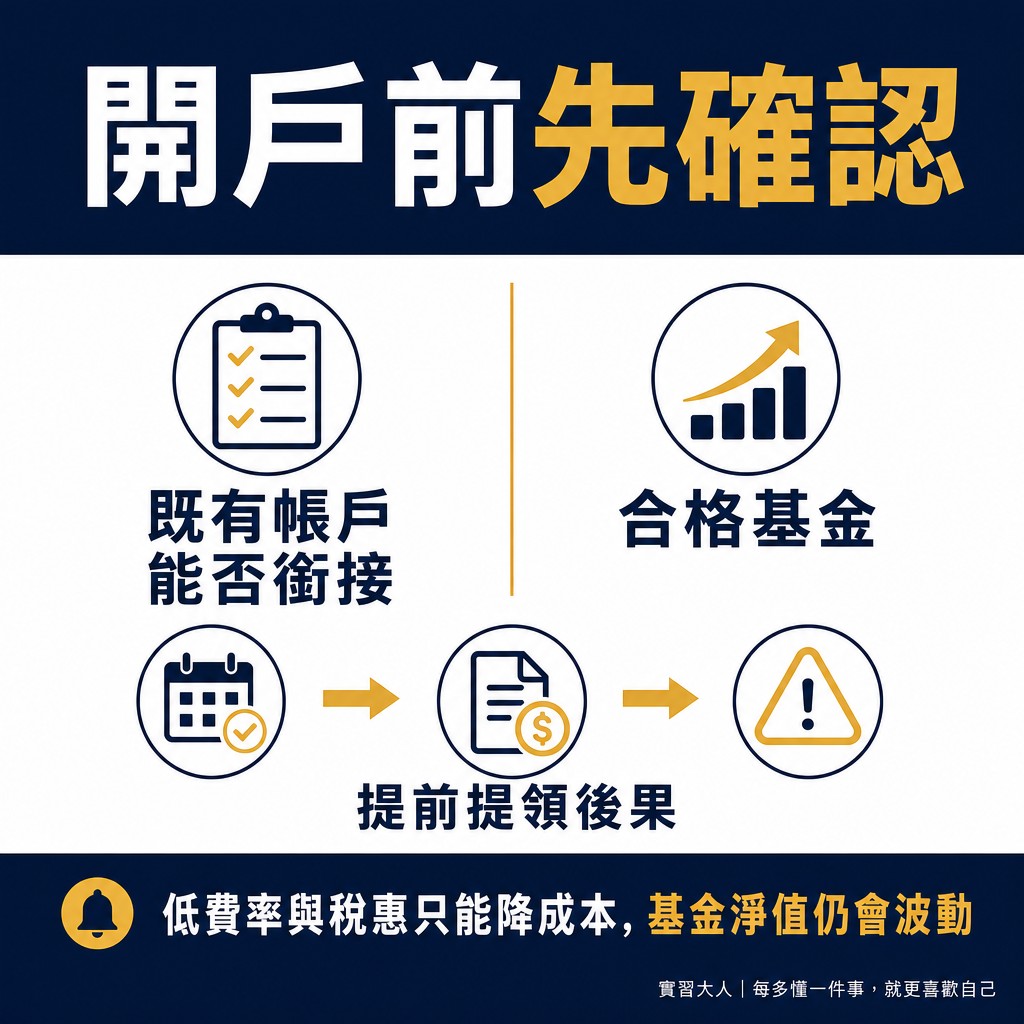
▲ 圖解:TISA帳戶銜接、商品與提領條件檢查
租稅優惠要如何申請?
目前修法尚未完成,尚未開放租稅申報。待主管機關完成修法上路後,投資人開立TISA 2.0專屬專戶並於年度內提撥,金融機構會將資料直接傳輸至國稅局,報稅系統在隔年5月申報時將自動帶入該筆扣除額。
2026年有哪些減稅措施?
2026年度綜合所得稅免稅額已隨物價指數調整提高,基本生活費差額與租金支出特別扣除額均已在實施中。本次拍板的TISA 2.0租稅優惠最快於2027年實施、2028年5月報稅適用,不屬於2026年度的減稅項目。
如果中途急需用錢提前贖回TISA專戶,會面臨什麼代價?
未符合年滿60歲、持有滿30年或重大變故等法定免稅條件而提前提領者,歷年累計已減除的提撥金額總額,將在提領當年度全數併入綜合所得總額合併課稅,可能導致綜所稅級距跳升而承擔更多稅負。