
主動選股的致命傲慢:從00403A的0元期末考,看被動投資0050的不敗邏輯
從00403A的0元期末考,看被動指數0050為何永遠立於不敗之地
統一台股升級50(00403A)在2026年10月底迎來首次評價,因淨值跌破10元發行價,依規無法配息恐配0元。許多人在00403A主動選股與0050被動投資、指數化投資之間產生巨大困惑:付了高達1.2%經理費,為何震盪時反而失去抗跌韌性?這場風波深刻揭示了主動操作的人性盲點,與長期低成本持有之間的現實差距。
💡 主動選股與指數化投資決策速覽
- 淨值破發禁配機制:00403A每單位淨值跌破10元發行價時,依公開說明書規定,資本損益平準金為負值時嚴禁分配已實現資本利得,屬於法規硬性安全閥。
- 管理摩擦成本差距:主動型ETF每年收取約1.2%經理費與頻繁換手交易稅費,相較0050長期約0.43%總費用率,高成本持續對複利產生實質侵蝕。
- 超額回報現實邊界:經理人頻繁換股試圖躲避回檔,但在高度有效市場中,扣除管理費與手續費後,長期勝率將面臨數學上的殘酷壓制。
本文將讓你學到
- 00403A首次評價0元風暴:淨值破發背後的法規鎖扣與主動型ETF本質
- 拆解散戶最大盲點:天天調倉的經理人,真的比躺平的0050更聰明嗎?
- 約翰伯格的指數鐵律:為什麼市場長期永遠在獎勵低摩擦成本?
- 給專業中產的資產配置反思:別為了追逐虛幻的Alpha而輸掉真實的Beta
00403A首次評價0元風暴:淨值破發背後的法規鎖扣與主動型ETF本質
統一台股升級50(00403A)自2026年4月掛牌成立,依規定滿180天後在10月底迎來首次收益分配評價。然而適逢台股震盪整理,基金淨值滑落至9.99元左右,正式跌破10元發行面額。
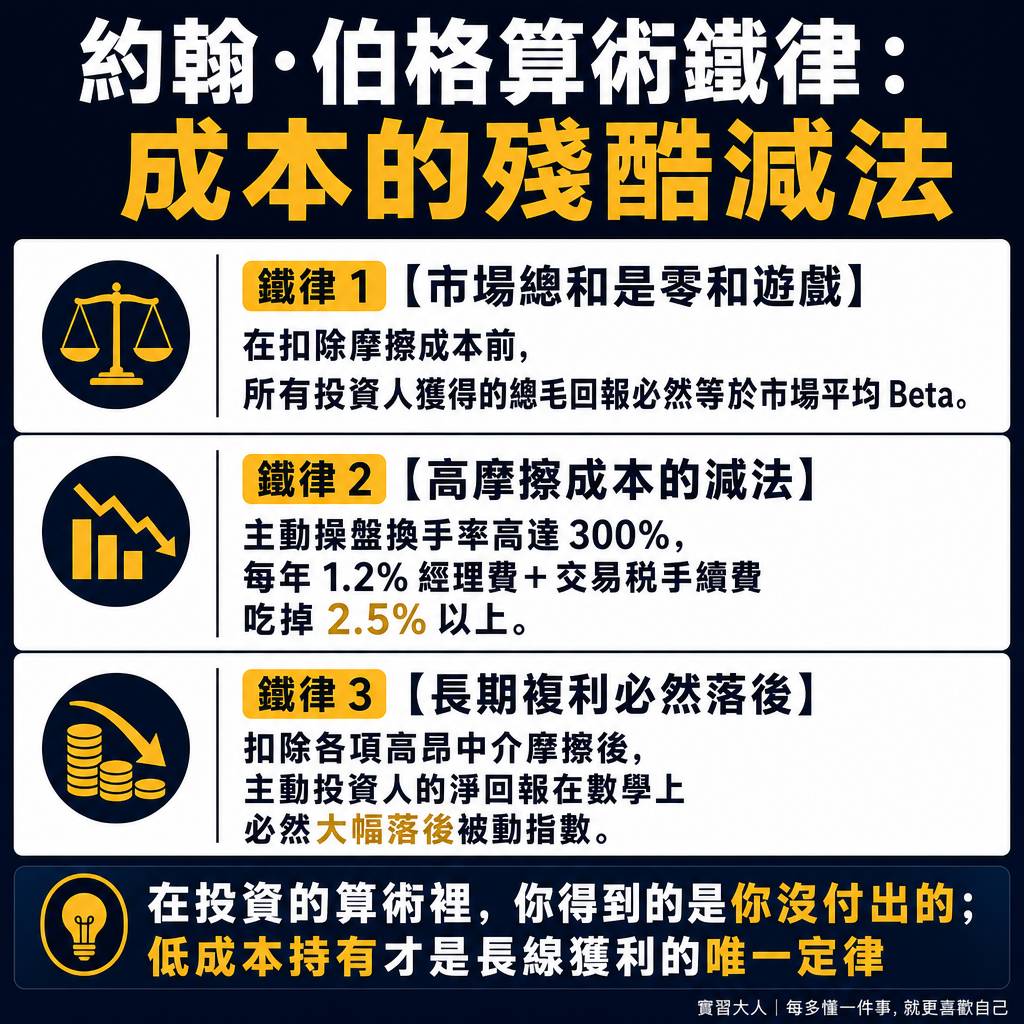
▲ 圖解:約翰·伯格算術鐵律:高換手率主動操盤為何在數學上必然輸給指數
許多投資人疑惑帳上明明有換股賺取的資本利得,為何不能配發?答案在於基金公開說明書的法定安全閘門:當每單位淨值低於發行價,且資本損益平準金為負時,依法嚴禁動用已實現資本利得進行分配。
這項法規限制是為了保障投資人本金,防止基金公司拿本金充當假象獲利配出。00403A帳面扣除必要成本後,僅剩約0.02元基礎股利收益。投信考量每人分配金額過低,甚至抵不過匯費與劃撥成本,評估當期不予分配並滾入保留。
這場0元配息風暴讓許多追求固定現金流的投資人措手不及。當初買進主動式ETF是期待專業團隊創造超額報酬,但在第一次期末考,市場機制就用冰冷的法規條款,給所有人上了一堂風險課。
拆解散戶最大盲點:天天調倉的經理人,真的比躺平的0050更聰明嗎?
投資市場常見的直覺盲點,是認為專業經理人每天拜訪公司、調研財報、緊盯盤面換股,績效理應比完全不動腦、機械式複製權值股的0050更出色。這種期待忽略了調倉動作背後伴隨的確定代價。
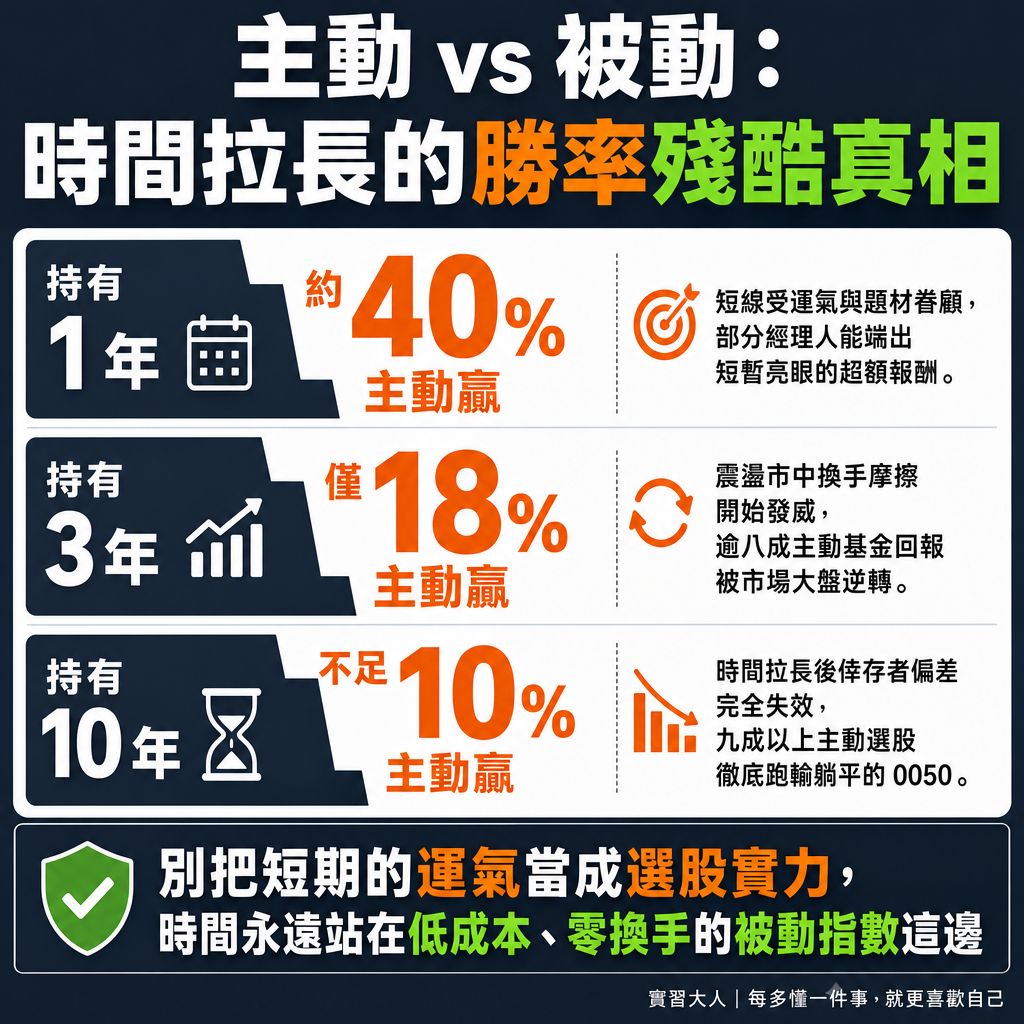
▲ 圖解:Alpha 破滅的統計現實:主動基金隨持有年份增加跑輸大盤的歷史數據
主動選股的每一次買賣,都伴隨著千分之三的證券交易稅與券商手續費。當經理人為了追逐市場熱點提高週轉率,這些頻繁進出的摩擦成本,都會直接由基金淨值吸收,成為侵蝕報酬的隱形負擔。
預測市場時機在實務上面臨雙重困難:經理人不僅要準確賣在高點,還必須在更低點果斷接回。面對震盪行情,人性的追高焦慮與恐慌殺低同樣會影響專業判斷,往往導致換股節奏踏錯。
相較之下,元大台灣50(0050)追蹤台灣市值前50大企業,被動遵循市值加權原則。企業經營表現優異、市值成長,權重自然提高;競爭力下滑的企業則自動剔除,以規則取代人為預測,避開情緒干擾。
約翰伯格的指數鐵律:為什麼市場長期永遠在獎勵低摩擦成本?
先鋒集團創始人約翰·伯格(John Bogle)在《約翰伯格投資常識》中提出過著名的算術鐵律:在整個金融市場中,扣除成本前,所有投資人獲得的就是市場平均回報;扣除各項中介費用後,主動投資群體的總和必定輸給市場平均。
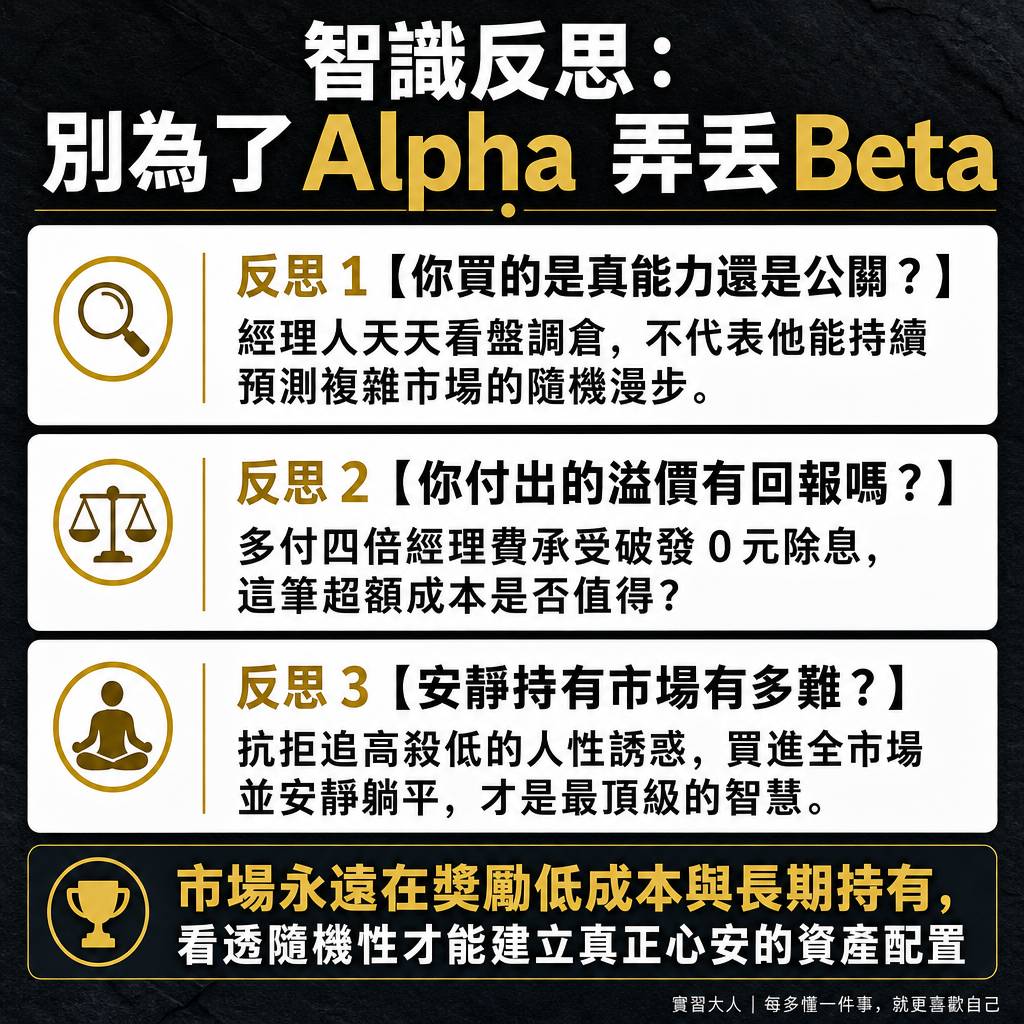
▲ 圖解:安森的智識反思卡:別為追求虛幻的 Alpha,反而弄丟市場最穩健的 Beta
這項定律從數學角度說明了成本的重要性。主動投資人在相互競爭爭奪超額回報時,需要支付高額研究薪酬、券商傭金與託管費用。整體市場在扣除摩擦成本後,演變成負和遊戲,只有低成本持有者能完整保留企業獲利。
00403A每年的經理費約1.2%,若加計交易稅與各項行政支出,總費用率往往超過1.5%;而0050的經理費僅0.32%,整體總費用率長期維持在0.43%左右。這超過1%的年度差距,經過二十年複利放大,會吃掉驚人的資產規模。
- 核心投資哲學
主動選股 ETF(以 00403A 為例):依靠經理人選股與擇時,試圖擊敗市場獲取 Alpha
被動指數 ETF(以 0050 為例):被動追蹤大盤市值前50大權值股,完整獲取市場 Beta - 年度經理費率
主動選股 ETF(以 00403A 為例):約 1.20%(高管理成本)
被動指數 ETF(以 0050 為例):約 0.32%(低管理成本) - 換手率與摩擦成本
主動選股 ETF(以 00403A 為例):換手率高,頻繁調倉產生額外交易稅與手續費
被動指數 ETF(以 0050 為例):換手率極低,僅季度審核被動微調成分股 - 淨值破發配息限制
主動選股 ETF(以 00403A 為例):淨值低於發行價且平準金為負時,嚴禁分配資本利得
被動指數 ETF(以 0050 為例):累積多年豐厚資本公積與股利,收益分配具高度穩定度 - 長期超越大盤機率
主動選股 ETF(以 00403A 為例):根據歷年實證研究,10年期僅不到15%主動基金能勝出
被動指數 ETF(以 0050 為例):緊貼台灣前50大企業獲利,長期獲得市場整體報酬
主動選股在少數牛市階段確實可能繳出亮眼成績,但統計學上的長期檢驗顯示,多數超額表現源於特定時期的風格偏好或運氣,屬於典型的倖存者偏差,難以在拉長的時間維度中持續複製。
給專業中產的資產配置反思:別為了追逐虛幻的Alpha而輸掉真實的Beta
對於白天需要專注本業、照顧家庭的專業中產而言,最稀缺的資源是專注力與時間。若將資金投入需要持續追蹤經理人風格、承擔換股踩雷風險的主動型商品,往往徒增焦慮而未獲相應補償。
超額回報(Alpha)充滿隨機性與不確定性,且代價極其昂貴;而市場基準回報(Beta)則是伴隨台灣核心產業競爭力長期成長的扎實果實。投資人若為了追求難以捉摸的超額利潤,反而可能失去市場最穩健的長期紅利。
下一次面對市場上各類主動型產品的行銷包裝時,可以先核對一個客觀問題:這檔產品收取的超額管理成本,是否真能轉化為可持續的勝率?如果答案取決於難以預測的個人運氣,回歸低成本指數化投資,才是守護資產的理性路徑。