
房屋轉增貸如何評估?轉貸降息試算、原屋增貸利差分析與手續費成數SOP
跨行轉貸規費與代書成本、原行增貸額度審查與央行信用管制因應指南
面對房貸繳納數年後的本金攤還與房屋市場價值變動,許多屋主在面臨大額資金周轉或想減輕每月利息負擔時,常會陷入到底該向原貸款銀行申請增貸、還是將整筆貸款移轉到新銀行的決策兩難。完整的房屋轉增貸評估必須跳脫表面利率的高低迷思,將跨行移轉產生的地政規費、代書設定、帳戶管理費與提前清償違約金納入推演,才能確認實質省下的利息支出能否完全覆蓋轉換成本。
本文將讓你學到
原屋增貸與跨行轉貸的核心機制差異
屋主在檢視手中房產時,若已清償部分房貸本金,或區域房價有所上揚,房屋殘值便會產生可動用的借貸額度。此時選擇原行增貸或跨行轉貸,兩者在法律權利與申辦流程上完全不同。
原屋增貸是指直接向原承貸銀行提出申請,將已還掉的本金或鑑價增值空間重新借出。由於沿用原本的抵押權設定,免去地政事務所重新登記與塗銷程序,審查作業時間通常約 1 至 2 週。
跨行轉貸則由新銀行全額代償前手銀行的房貸餘額,並要求借款人至地政機關塗銷舊銀行的抵押權,重新將抵押權設定給新銀行。若在轉貸的同時要求額外多貸出一筆周轉資金,實務上即稱為轉增貸。
跨行轉貸的主要誘因在於爭取更優惠的年利率,或重新取得 2 至 3 年寬限期以降低初期月付負擔。但這項優勢需以支付地政規費、代書費與帳管費為代價,因此需精確核算利差空間。
跨行轉貸四大規費與隱形成本精算
許多借款人只看新銀行標榜的優惠利率,卻忽略更換房貸承貸機構時必須支付的固定開銷。一筆典型的跨行轉貸流程,必須依序支應四項實體費用,初期支出總額約落在 2 萬至 4 萬元以上。
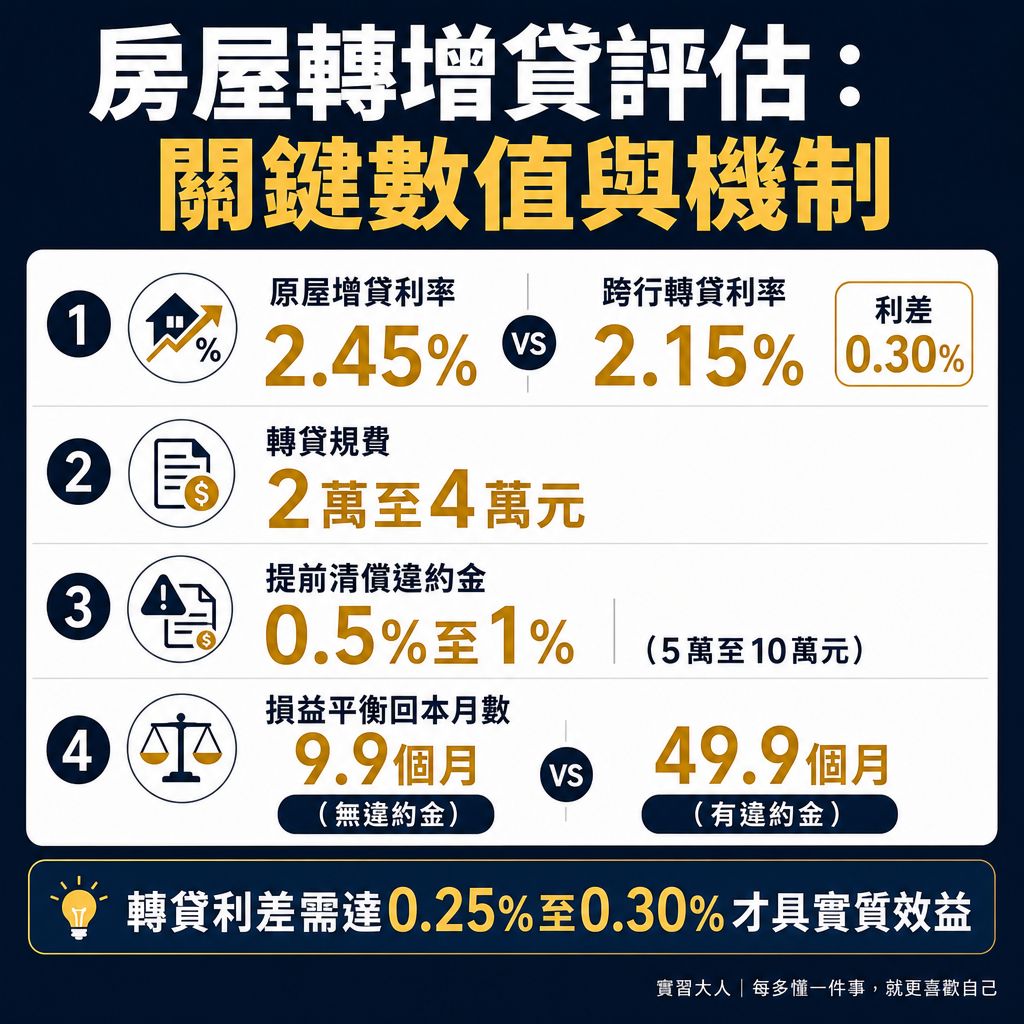
▲ 圖解:房屋轉增貸評估中的關鍵數值與其連動機制
- 政府地政設定規費:地政事務所依照新銀行設定的「最高限額抵押權金額」(通常為核貸金額的 1.2 倍)收取 0.1% 的登記規費,另加每張 80 元書狀費。若轉貸額度為 1,000 萬元,設定金額為 1,200 萬元,規費約 12,160 元。
- 地政士代書代辦費用:辦理跨行轉貸需要同時進行前手銀行的抵押權塗銷與新銀行的抵押權設定。委託合格地政士代辦,設定代書費約 4,000 至 6,000 元,塗銷代書費約 2,000 至 2,500 元,合計約 6,000 至 8,500 元。
- 新銀行帳務管理與開辦費:新承貸機構針對房屋實地鑑價、個人信用徵信審查與代償作業收取的行政費用,各家公股行庫與民營銀行收費標準多介於 3,000 至 8,000 元之間。
- 原承貸銀行提前清償違約金:原房貸合約若仍在限制清償期間(俗稱綁約期,通常為撥款後 2 至 3 年內),全額結清可能面臨原銀行收取 0.5% 至 1% 的違約金。以 1,000 萬元本金推算,違約金便高達 5 萬至 10 萬元。
若原合約仍在綁約期內,提前清償違約金將大幅推高轉換門檻。借款人應先翻開原始貸款契約,核對綁約截止月份與解約金計收級距,確認已過綁約期或違約金遞減至最低水準再啟動作業。
轉貸利差損益平衡點與回本週期試算
評估轉貸是否具備實質財務效益的核心公式,在於計算「損益平衡回本月數」。以轉貸所需的全部外部手續費與規費總額,除以每月實際節省的利息支出,所得出的月數即為資金回本門檻。
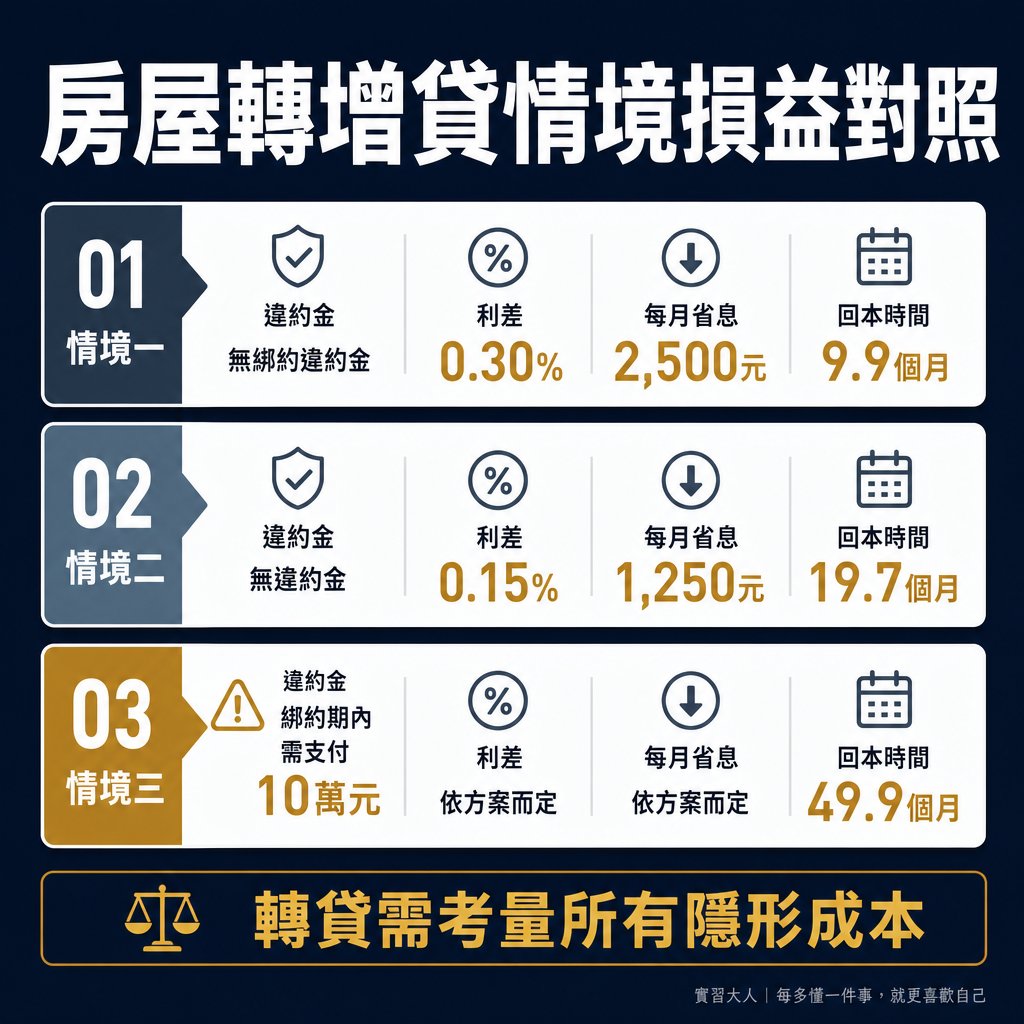
▲ 圖解:不同情境下的房屋轉增貸損益試算
假設房貸剩餘本金 1,000 萬元、還款年限 20 年,原年利率 2.45%,新銀行提供 2.15% 優惠利率(利差 0.30%)。各項轉貸規費與代書成本合計為 24,660 元。
- 情境一(無綁約違約金):利差 0.30% 每年可節省利息 30,000 元,平均每月節省 2,500 元。以總規費 24,660 元除以每月省下的 2,500 元,約 9.9 個月即可完全回收申辦成本,後續省下的支出均為實質純收益。
- 情境二(利差僅 0.15% 且無違約金):若新方案年利率僅降至 2.30%,每月省下的利息縮小為 1,250 元。回本週期將拉長至 19.7 個月(約 1 年 8 個月),對短期內有換屋或搬遷規劃者並不划算。
- 情境三(處於綁約期並收取 1% 違約金):若需支付 10 萬元違約金,總轉換成本激增為 124,660 元。在每月省息 2,500 元條件下,回本期高達 49.9 個月(超過 4 年),利息節省效益幾乎被合約罰則完全吞噬。
從數據推演可知,轉貸利差至少需要達到 0.25% 至 0.30% 以上,且剩餘房貸年限預計維持 5 年以上,轉貸省下的利息才有足夠空間覆蓋初期的固定手續費。
央行信用管制下轉增貸成數與金流審查鐵律
在中央銀行推動第七波選擇性信用管制與銀行法第 72-2 條放款水位緊縮的環境下,申辦轉貸與增貸的審查標準已顯著趨嚴,借款人必須正視成數下修與嚴格的資金去向規範。
依據中央銀行不動產抵押貸款業務規定,自然人名下若已有房屋但申辦第一戶購屋貸款,原則上無法享有寬限期;申辦第二戶購屋貸款的成數更受到明確緊縮,且全面取消寬限期。
更重要的是資金用途的合規限制。金融機構辦理房屋抵押增貸時,全面嚴禁借款人將貸出的周轉金或修繕資金,以任何迂迴路徑充當購買第二戶或第三戶房產的首期自備款。
申貸時銀行均會要求簽署資金用途切結書,並透過聯徵中心系統勾稽核貸後的金流動向。若經查證發現資金流向受管制的不動產交易,銀行將依約取消寬限期、追討成數差額並限期償還。
原屋增貸與跨行轉貸方案抉擇指南
面對資金周轉需求,借款人應根據自身剩餘本金額度、現有合約綁約狀態、資金急迫性與預計還款期間,客觀對照原行增貸與跨行轉貸的實質差異。
- 抵押權設定
原承貸行屋增貸:沿用既有最高限額抵押權,無須辦理重新登記
跨行轉貸(轉增貸):須先塗銷原銀行抵押權,重新向地政事務所設定登記 - 初期總費用
原承貸行屋增貸:僅需負擔原行手續費與鑑價費,約 3,000 至 5,000 元
跨行轉貸(轉增貸):包含地政規費、雙向代書費與新行手續費,約 2 萬至 3 萬餘元 - 提前清償違約金
原承貸行屋增貸:在同一銀行內部申請,無提前結清違約罰款問題
跨行轉貸(轉增貸):原房貸若在 2 至 3 年綁約期內,需支付 0.5% 至 1% 違約金 - 審核作業時程
原承貸行屋增貸:原行具備借款人歷史繳款與信用紀錄,約 1 至 2 週完成
跨行轉貸(轉增貸):需歷經重新鑑價、跨行代償與地政塗銷對保,約需 3 至 4 週 - 利率與年限空間
原承貸行屋增貸:多數依原契約利率批覆,爭取大幅調降利率空間相對有限
跨行轉貸(轉增貸):可洽詢市場多家機構專案,較有機會爭取低利率或重啟寬限期
若目前房貸仍處於綁約期內,或所需的周轉資金在 100 萬元以內,直接向原貸款銀行申請原屋增貸,能避免被計收高額違約金與地政規費,在資金調度上最具效率。
反之,若原房貸已無綁約限制、剩餘本金達數百萬元以上,且市場上能尋得利差超過 0.25% 的優惠方案,透過跨行轉貸便能藉由長期利息節省換取實質財務效益。
房屋轉增貸常見問題解答
針對許多屋主在送件前常感疑惑的額度計算、申請門檻與衍生缺點,以下依據銀行授信慣例與法規標準逐一說明。
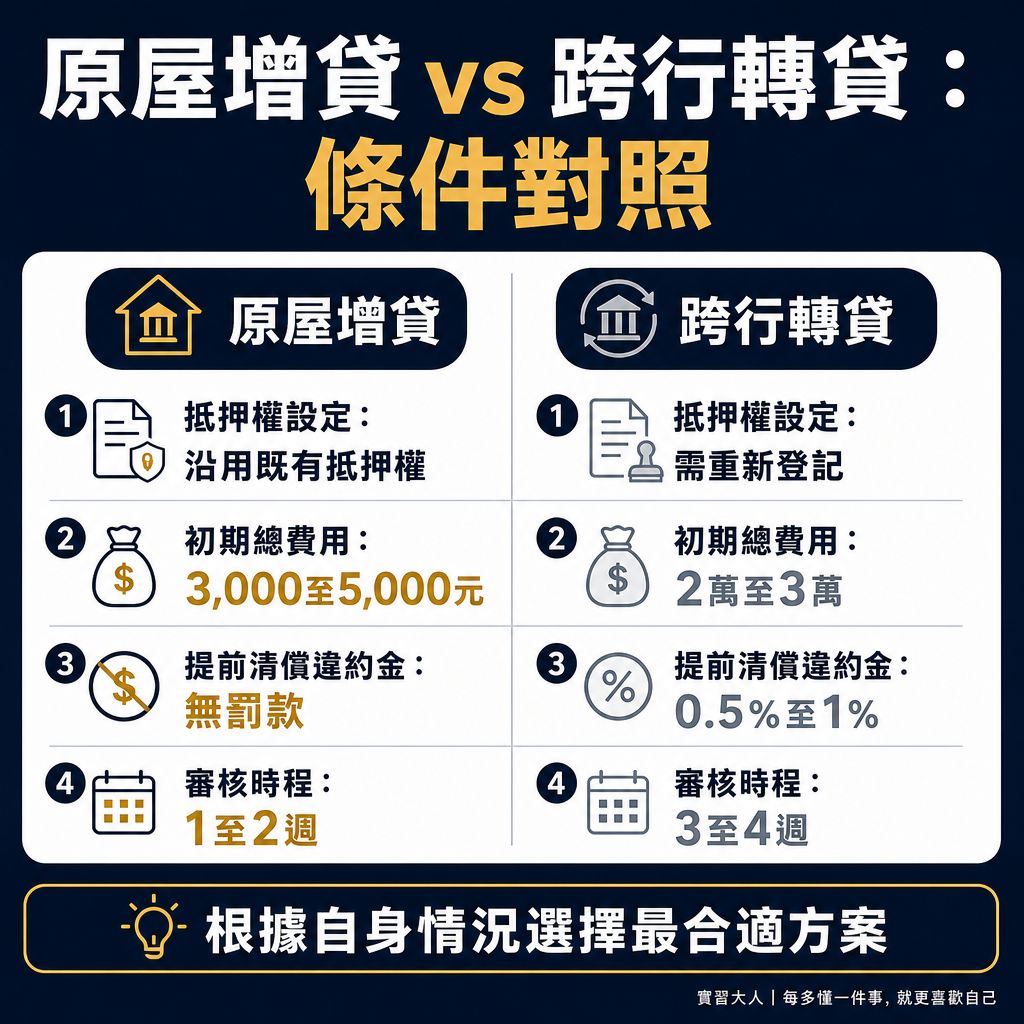
▲ 圖解:原屋增貸與跨行轉貸的客觀條件與取捨
房屋增貸 100 萬每月需攤還多少本息?
以向原銀行增貸 100 萬元為例,若核貸年利率為 2.35%、貸款年限設定為 20 年且採本息平均攤還,在無寬限期的情況下,每月需償還之本息金額約為 5,223 元。
若核貸年限能爭取至 30 年,在相同 2.35% 年利率下,每月本息攤還金額將降至約 3,873 元。借款人應依個人每月薪資收支比率,評估新增負擔是否落在可支配所得的安全範圍。
房屋增貸有哪些常見缺點需要留意?
房屋增貸會增加名下整體負債總額,拉高個人的每月負債比率,進而影響未來申辦信用貸款或信用卡的分期額度。此外,若增貸後遇到升息循環,增加的本金部位亦會隨之放大月付壓力。
申請土地銀行或華南銀行房屋轉增貸需具備哪些條件?
申請公股行庫轉增貸時,借款人必須具備穩定的還款能力證明,例如近半年的薪資轉帳明細或扣繳憑單,且近 1 年在聯徵中心的房貸與信用卡繳款紀錄必須維持全數正常、無遲繳情事。
抵押標的物本身也需具有增值或殘值空間。銀行會指派估價人員重新勘查房屋現況與周邊實價登錄行情,若建物座落區域交易活絡且屋況良好,才能取得符合預期的核貸成數。
轉增貸簽約前為什麼要參考總費用年百分率?
表面年利率並未計入銀行收取的帳戶管理費與徵信鑑價開銷。金融監督管理委員會規範金融機構必須揭露「總費用年百分率(APR)」,將借貸產生的附加規費折算為實質年化成本。
借款人在比較不同銀行的轉增貸方案時,直接對照總費用年百分率,便能看清計入手續費後的實質年化負擔,避免被單純的名目低利率吸引卻付出更高昂的開辦成本。