
房貸壽險是什麼?投稿評估:平準型與遞減型差異、銀行搭售疑義與解約SOP
平準型與遞減型保障試算、金管會防房貸搭售禁令與轉貸清償處置指南
買房簽約與對保時,行員常在房貸申請書旁遞上一份保單要保書,說明加保能讓家人在發生變故時免於背負剩餘房貸,甚至暗示投保能換取更優惠的放款條件。面對動輒數十萬元的保費支出,購屋族在做出房貸壽險投保評估時,必須釐清保單本質究竟是抵禦家庭經濟風險的必要工具,還是徒增利息負擔的額外包袱。釐清保障型態、繳費途徑與解約規範,才能守住自身資金自主權。
本文將讓你學到
- 銀行辦房貸強制綁壽險合法嗎?金管會防搭售規範與申訴管道
- 平準型與遞減型有何不同?保障額度計算與適用族群對照
- 躉繳房貸融資與分期期繳的保費支出差異試算
- 提前還清貸款或轉貸時,保單解約退費與質權變更處理步驟
- 簽約前三道自問清單:如何判斷自己是否需要購買房貸壽險
銀行辦房貸強制綁壽險合法嗎?金管會防搭售規範與申訴管道
許多購屋族在申辦房貸過程中,常遇到經辦人員以口頭表示「購買房貸壽險才能享有最低房貸利率」,或是暗示「不搭配保險專案,分行主管可能無法核准期望的貸款成數」。這種將保險商品與貸款審核掛鉤的銷售行為,直接踩在主管機關的法規紅線上。
金管會於 2026 年上半年度金融機構主要檢查缺失報告中,明確將「房貸壽險不當搭售與勸誘」列為消費者保護重點缺失。金管會重申,房貸壽險絕非房屋貸款的法定強制投保項目,銀行不得將購買保險列為核貸的前提條件,也不得以投保與否作為增減利率或調整貸款成數的談判籌碼。
這項禁令源於《銀行法》與金管銀合字第 10100341680 號函釋的明確規定,金融機構辦理授信業務時,嚴禁以搭售方式強推其他金融商品。消費者享有完全的商品自主選擇權,任何變相綁約都屬於違規行銷。
若民眾在申辦貸款時遭遇承辦人員強硬要求購買保單,可以要求銀行提供完整的核貸條件說明書與保險建議書,確認各項費用明細。申貸人有權直接拒絕不符合自身需求的保險搭配,並要求銀行依既定授信標準進行審查。
當遭遇行員持續施壓或變相刁難核貸進度時,消費者應保留書面對話紀錄、錄音或宣傳單據等客觀事證,第一時間向該銀行的客戶申訴部門提出正式異議。若銀行未在 30 天內給予滿意答覆,可撥打金管會「1998 金融服務專線」檢舉,或向財團法人金融消費評議中心申請爭議調處。
平準型與遞減型有何不同?保障額度計算與適用族群對照
房貸壽險的基本設計,是以房屋貸款的借款人為被保險人。當被保險人在貸款期間不幸發生身故或完全失能時,保險公司會啟動理賠,優先將理賠金支付給作為第一順位抵押權人的貸款銀行,用以抵銷尚未清償的房貸本金,避免遺族因繳不出房貸而導致房屋遭到法院查封拍賣。
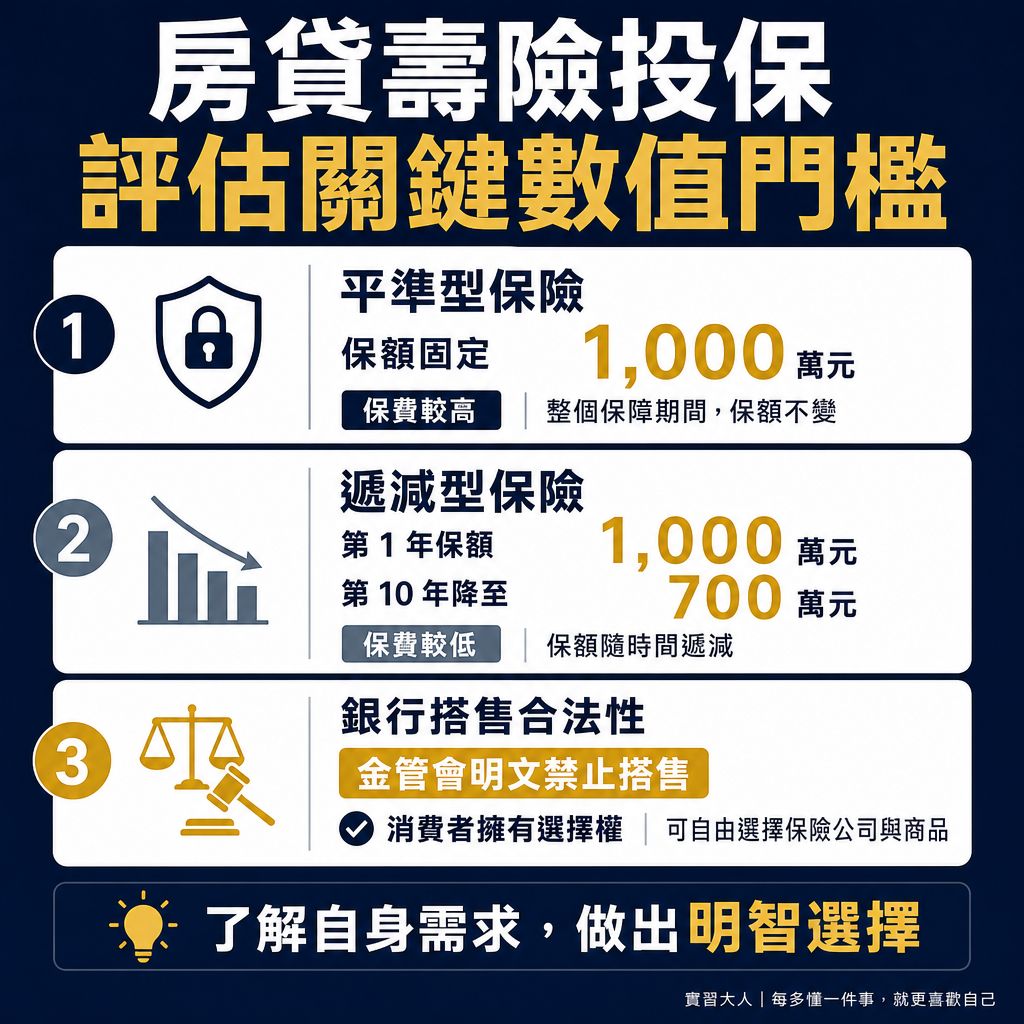
▲ 圖解:房貸壽險投保評估的核心變數與數值門檻
目前市場上的房貸壽險主要分為「平準型」與「遞減型」兩種保障架構,兩者的保額計算邏輯與保費高低具備顯著差異:
平準型房貸壽險:投保時設定的保障額度在保險期間完全固定。假設設定保額 1,000 萬元,無論房貸在第 5 年還剩 850 萬元或第 20 年剩 200 萬元,理賠時一律給付 1,000 萬元。
這筆理賠金優先清償銀行剩餘房貸後,多出的款項會全數撥付給指定受益人家屬,兼具清償房貸與留存家庭生活扶養金的雙重效果,因此保費支出相對較高。
遞減型房貸壽險:保障額度會隨著每一年攤還房貸本金的進度逐年遞減。若第 1 年保額 1,000 萬元,第 10 年降至 700 萬元,直到貸款還清時保額歸零。
理賠金專款專用於結清當期剩餘房貸,家屬不會領到多餘現金。由於承保風險逐年縮小,遞減型保費通常比平準型便宜約 3 到 5 成,純粹鎖定債務清償。
兩種保障型態的關鍵特性、資金成本與適用對象對照如下:
- 保障額度機制
平準型房貸壽險:契約期間保額固定不變(例如全程維持 1,000 萬元)
遞減型房貸壽險:保額隨房貸本金償還進度逐年遞減,期滿歸零 - 保費負擔水準
平準型房貸壽險:保費較高,約為遞減型保費的 1.5 至 2 倍
遞減型房貸壽險:保費較低,適合追求高槓桿保障的預算型買方 - 身故理賠金分配
平準型房貸壽險:優先結清房貸餘額,剩餘款項全數留給指定家屬
遞減型房貸壽險:理賠金專款專用於清償剩餘房貸,少有多餘現金 - 適合家庭族群
平準型房貸壽險:單薪家庭、家中唯一經濟支柱、家庭生活責任重大者
遞減型房貸壽險:雙薪家庭、現有個人壽險額度充足、純粹鎖定房貸負債者
躉繳房貸融資與分期期繳的保費支出差異試算
在繳費方式的選擇上,房貸壽險主要分為「一次付清的躉繳」與「分年繳納的期繳」。多數銀行行員在承做案件時,偏好推薦躉繳方案,並主動告知可以搭配「房貸壽險專案融資」,將數十萬元的保費直接加進房屋貸款的總金額中一併借貸與分期償還。
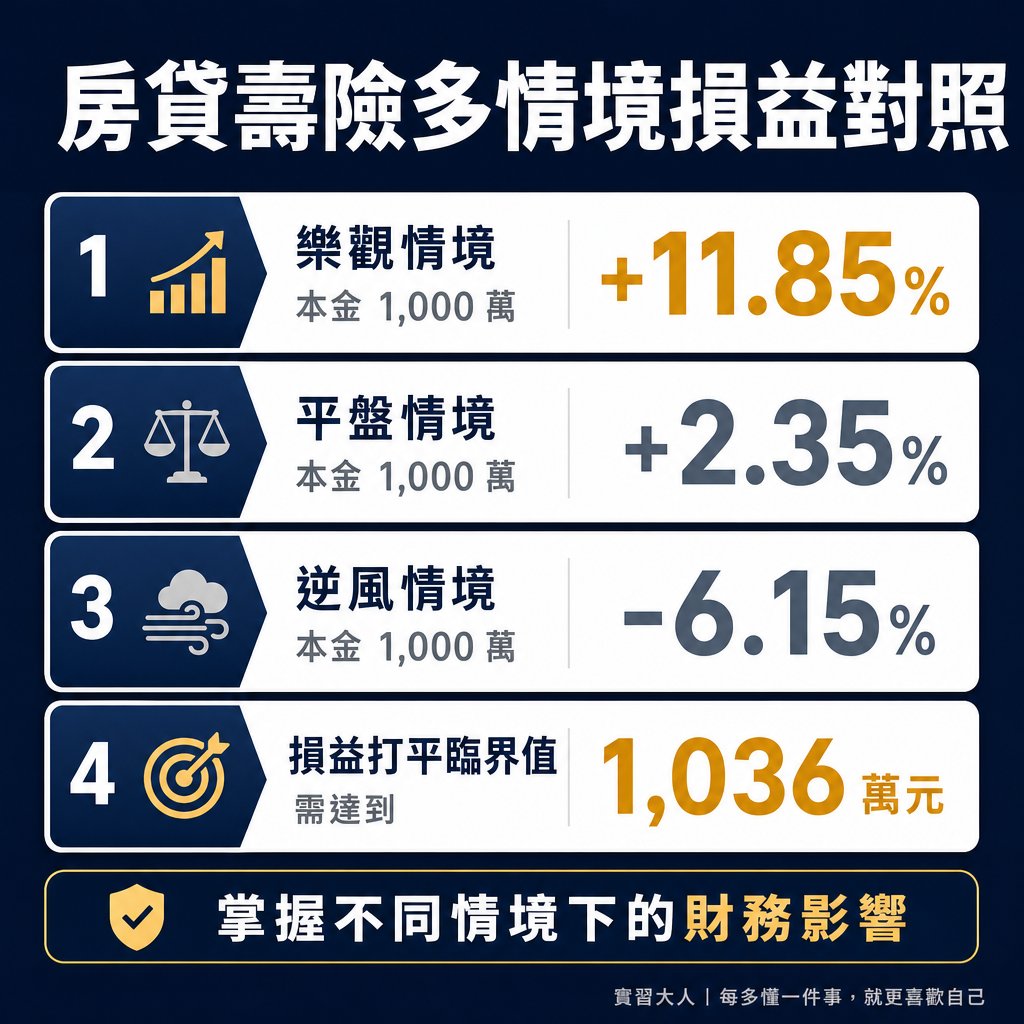
▲ 圖解:房貸壽險的多情境損益試算
這種將保費併入房貸的作法,雖然讓申貸人在交屋當下不必自掏腰包拿出一大筆現金,卻會在往後數十年的還款期內衍生可觀的利息成本。
以 35 歲男性、申辦 30 年期房貸 1,000 萬元、房貸年利率 2.2% 為例,投保 30 年期、額度 1,000 萬元的遞減型房貸壽險,兩種繳費路徑的資金成本推演如下:
- 路徑一(躉繳保費加計房貸融資):一次性躉繳保費約為 36 萬元。若申貸人未以自有存款支付,而是向銀行辦理專案融資,房屋貸款總額將從 1,000 萬元增至 1,036 萬元。這筆 36 萬元的保費借款在 2.2% 房貸利率下分 30 年本息均攤,產生的利息總額約為 13.2 萬元,申貸人實際為保費支付的總成本達到 49.2 萬元,每月房貸繳款負擔增加約 1,367 元。
- 路徑二(分期期繳方案):選擇以年繳方式支付保費,每年繳納約 1.7 萬元,連續繳費 20 年後保障持續有效至 30 年期滿。20 年累積總繳保費約為 34 萬至 36 萬元。這條路徑的優點在於每年支出金額適中,申貸人保留現金調度彈性,且無須為保費支付長達 30 年的銀行貸款利息。
若購屋人手頭流動資金充裕,且評估自身確實需要該保障,以自有存款直接躉繳能夠取得保險公司的費率折扣;但若需要透過銀行借款融資來繳納保費,就必須將長達數十年的複利利息計入決策成本中,避免擴大長期利息負擔。
提前還清貸款或轉貸時,保單解約退費與質權變更處理步驟
台灣購屋族在取得房屋貸款後,平均在 7 到 10 年間可能因為資金寬裕提前償還部分本金,或是為了尋求更低的市場利率而辦理銀行轉貸。當原本的房貸契約發生變更甚至消滅時,原先掛鉤的房貸壽險處理流程成為關鍵環節。
如果申貸人決定提前還清貸款並終止保單,保險公司會根據解約當下的保單年度與保單價值準備金退還解約金。
然而躉繳保單在投保前 3 到 5 年內,扣除招攬費用與危險保費後,解約金通常會產生明顯折損,提前解約退回的金額可能遠低於當初繳納的保費比例。
如果購屋族是因為辦理轉貸將房屋抵押權移轉至新承貸銀行,實務上並不需要直接解約原保單而承受退保損失。只要原保單屬於獨立投保的主約契約,申貸人可依下列標準步驟完成保單質權設定的移轉:
- 取得原銀行塗銷文件:新承貸銀行撥款清償原貸款後,向原貸款銀行申請並取得房貸清償證明書,以及原保單的「質權設定塗銷同意書」。
- 向保險公司解除舊質權:檢附原放款銀行的質權塗銷同意書與保險單正本,向承保的保險公司提出申請,塗銷原銀行在該保單上的第一順位質權權益。
- 辦理新銀行質權重設或受益人變更:依新轉貸銀行的放款要求,將該張保單重新設定質權予新承貸銀行,或是直接變更新銀行為第一順位法定抵押受益人。
透過完整的質權變更程序,原本已繳納的保單效力得以無縫延續,既能維持既有的身故保障,又不必因終止契約而認列解約損失,更能免除日後在新銀行因年齡增長或體況變化而面臨保費調漲的核保阻礙。
簽約前三道自問清單:如何判斷自己是否需要購買房貸壽險
房貸壽險是一項高度目標導向的風險管理工具,並非所有購屋族群都需要無差別加購。在簽署要保書之前,申貸人可以透過三道具體的客觀財務指標,釐清家庭的實質保障缺口:
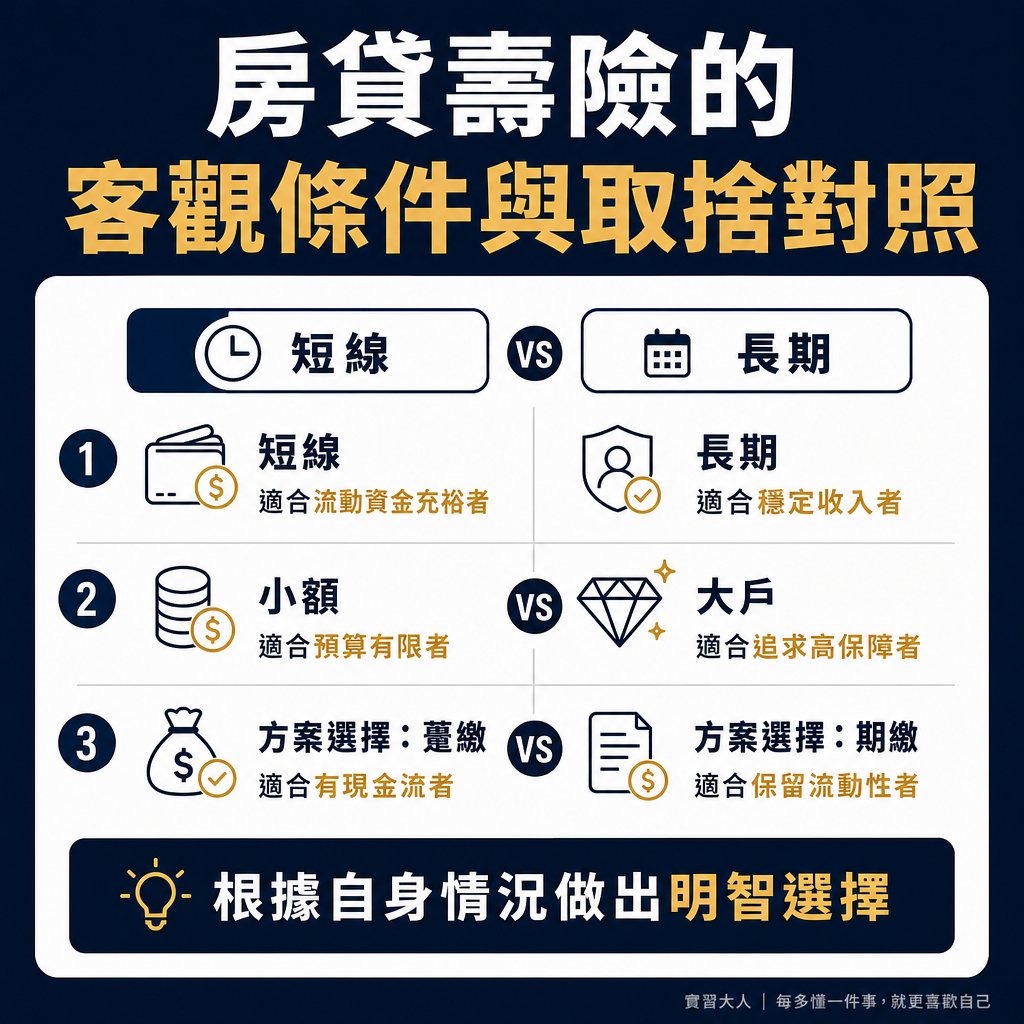
▲ 圖解:房貸壽險的客觀條件與取捨對照
第一道自問:家庭是否有具備獨立還款能力的雙薪結構?若房貸完全仰賴單一經濟支柱,一旦該名成員因疾病或意外失去工作能力,家庭將面臨失去住所的打擊,投保房貸壽險具有極高防護效益。
相反地,若家中夫妻雙方皆有穩定收入,且各自的薪資皆能獨立負擔每月房貸本息,房屋被法拍的風險較低,投保迫切性便隨之下降。
第二道自問:個人既有的定期壽險與意外險保額是否已足夠覆蓋房貸餘額?一般定期壽險的理賠金完全由指定受益人家屬自由支配,在資金運用上比直接綁定銀行的房貸壽險更具彈性。
如果申貸人在買房前就已經規劃了足額的定期壽險(例如個人壽險保額達 1,200 萬元,足夠覆蓋 1,000 萬元的房貸本金),便不需要額外重疊購買房貸壽險。
第三道自問:保費支出是否會擠壓到日常周轉金與基礎醫療防護?健康的財務規劃必須建立在充裕的現金流之上。
如果為了繳納保費而動用 6 個月緊急預備金,或是排擠掉原有的醫療險預算,反而會使家庭暴露於更頻繁的短期醫療風險中。唯有在基礎醫療保障與周轉金充足的前提下,規劃房貸壽險才能發揮長期效益。