
如何解除房貸保證人?一般保證人與連帶保證人差異、向銀行申請塗銷流程
銀行法第12-1條自用住宅規範、足額擔保解除門檻與保證人塗銷SOP
購屋向銀行申辦自用住宅房貸時,若借款人財力證明不足,常會商請配偶或父母擔任保證人補強授信條件。但保證人後續若有個人購屋或信貸規劃,聯徵紀錄上的擔保負債便會直接限縮貸款成數。掌握「房貸保證人解除條件」的實務標準,關鍵在於依據銀行法規範檢視抵押品是否已達足額擔保、確認主債務人信用狀況,並依照金融機構標準作業程序提出書面申請完成保證責任塗銷。
本文將讓你學到
- 銀行法第12條之1規範:自用住宅禁止連帶保證人
- 一般保證人與連帶保證人法律責任差異
- 向銀行申請解除房貸保證人的4大要件
- 向銀行申請塗銷房貸保證人的4個標準流程
- 擔任房貸保證人對個人聯徵與後續買房的實質影響
- 房貸保證人常見問題解答
銀行法第12條之1規範:自用住宅禁止連帶保證人
在過去房屋貸款實務中,金融機構經常要求借款人簽署連帶保證人條款。當借款人無力清償貸款時,銀行便能直接向保證人追討全部債務,造成許多民眾承擔沉重包袱。
為了衡平金融機構與借款人權益,現行《銀行法》第 12 條之 1 明文確立「足額擔保原則」。銀行辦理自用住宅放款及消費性放款,在已取得足額擔保時,依法不得要求借款人提供連帶保證人,亦不得要求提供一般保證人。
若借款人因信用條件不足或主動提出強化條件,銀行僅能在借款人同意下徵提「一般保證人」作為授信補強,但在自用住宅放款中仍嚴格禁止要求連帶保證人。
依據《銀行法》第 12 條之 2 規定,自用住宅放款徵取的保證人,其保證契約最長期限為 15 年。滿 15 年若未經保證人書面同意展期,該保證契約依法自動失效。
一般保證人與連帶保證人法律責任差異
一般保證人與連帶保證人在民法體系下的法律責任具有重大差別,核心分水嶺在於是否享有《民法》第 745 條規定的先訴抗辯權。
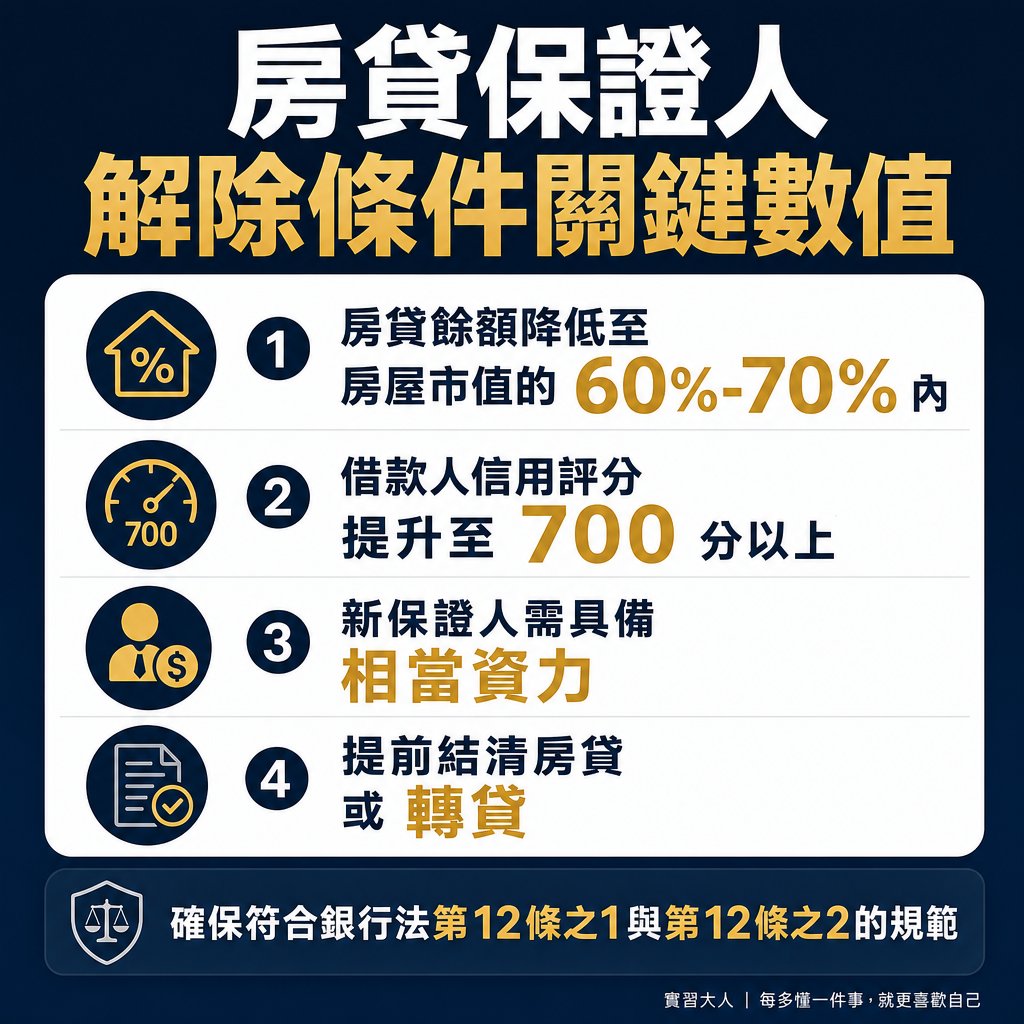
▲ 圖解:房貸保證人解除條件的核心變數與數值門檻
一般保證人享有先訴抗辯權。當主借款人違約時,銀行必須先向法院聲請強制執行拍賣抵押房屋。只有在拍賣後仍不足清償時,銀行才能就不足差額向一般保證人求償。
連帶保證人則在法律上等同於共同借款人,完全喪失先訴抗辯權。一旦主債務人未按期繳款,銀行無須先拍賣房屋,即可同步查封連帶保證人的薪資帳戶與個人動產。
雖然自用住宅房貸已全面禁止要求連帶保證人,但商業辦公室貸款、土地融資或部分法人借款仍可能涉及連帶保證條款,簽約時必須特別檢視借款契約屬性。
- 先訴抗辯權
一般保證人(自用住宅合法範疇):享有(民法第745條),銀行須先強制執行主借款人財產無效果才得追討
連帶保證人(自用住宅依法禁止):無先訴抗辯權,債務人違約時銀行可直接求償保證人 - 自用住宅房貸適用
一般保證人(自用住宅合法範疇):僅限借款人信用不足且主動提供補強時,銀行方可徵提
連帶保證人(自用住宅依法禁止):銀行法第12條之1強制禁止徵提,契約約定無效 - 求償順位限制
一般保證人(自用住宅合法範疇):必須先就借款人財產求償,不足部分多位保證人時應平均求償
連帶保證人(自用住宅依法禁止):銀行享有完全選擇權,可要求連帶保證人全額清償 - 契約最高法定效期
一般保證人(自用住宅合法範疇):法定最長 15 年(銀行法第12條之2),逾期未書面同意即失效
連帶保證人(自用住宅依法禁止):依各類授信契約约定,若未定期限則持續有效至主債務消滅 - 聯徵中心註記屬性
一般保證人(自用住宅合法範疇):註記為「個人住宅貸款保證人(一般保證)」
連帶保證人(自用住宅依法禁止):註記為「連帶保證人」,授信額度直接計入實質負債
向銀行申請解除房貸保證人的4大要件
當保證人希望終止保證責任時,並不能單方面寄發存證信函要求銀行撤銷。保證契約屬於授信條件的一部分,解除保證責任必須符合以下 4 項客觀條件之一,並經銀行審核同意:
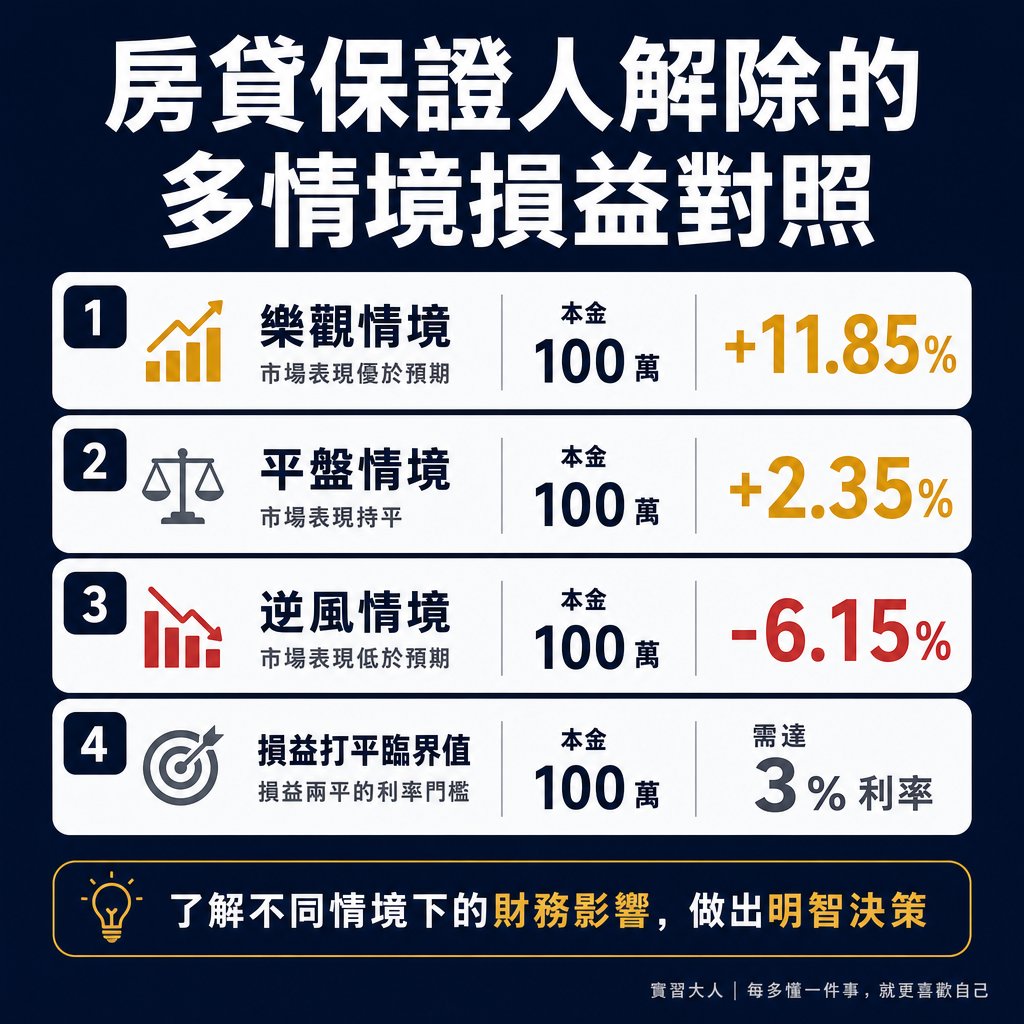
▲ 圖解:不同情境下的房貸保證人解除影響
- 要件一:房貸餘額降低至房屋足額擔保範圍:主借款人持續依約攤還本金,使剩餘貸款金額降至抵押房屋鑑價市值的 6 成至 7 成以下。此時不動產抵押品已具備完整擔保能力,符合銀行法第 12 條之 1 足額擔保原則,借款人即可申請塗銷保證人。
- 要件二:借款人收入與信用顯著提升:借款人任職年資增加、年收入成長或名下新增定期存款等資產,且在該行維持 1 年至 2 年以上正常還款無任何逾期紀錄,個人信用評分大幅提升,已不再需要保證人加強信用。
- 要件三:提供資力相當之新保證人替換:借款人若仍需保證人維持既有房貸條件,可向銀行提出變更保證人申請,由另一名信用良好且收入穩定的親友接替,經銀行對新保證人進行徵信審核通過後,即可辦理換保。
- 要件四:提前結清房貸或辦理轉貸:主借款人出售房屋、以自有資金提前全額清償剩餘本金,或向其他金融機構申辦轉貸以清償原貸款。原房貸全額清償並領取清償證明後,原保證責任即隨主債務消滅而自動解除。
向銀行申請塗銷房貸保證人的4個標準流程
符合上述解除條件後,主借款人與保證人應依循金融機構的標準作業程序提出申請,整體變更流程通常需要 2 至 3 週的作業時間:
- 步驟 1(確認房貸現況與試算成數):借款人先向承貸分行查詢當前剩餘本金餘額,並對照近半年實價登錄行情,確認房貸餘額是否已低於市價 6 成至 7 成,確保具備足額擔保的申請基礎。
- 步驟 2(備妥文件提出書面申請):由借款人填寫「貸款契約內容變更申請書」或「塗銷/變更保證人申請書」,連同借款人最新財力證明(如最近年度扣繳憑單、薪資轉帳存摺)、最新薪資單及雙方身分證件正影本遞交承辦分行。
- 步驟 3(銀行重新鑑價與徵信審查):銀行審查部門會指派鑑價人員重新評估該房屋現值,並調閱借款人最新聯徵報告,確認繳款正常度與負債收支比,依內部授信規範審核是否同意解除保證責任。
- 步驟 4(簽署變更契約與完成塗銷):審查核准後,借款人與原保證人前往分行簽署「增補契約書」或「保證責任終止協議書」。銀行完成內部銷案後,即正式發函或開立塗銷證明,並向聯徵中心更新註記。
擔任房貸保證人對個人聯徵與後續買房的實質影響
許多民眾以為擔任一般保證人只是名義擔保,只要借款人正常繳款就毫無影響。然而金融機構在審核各項貸款時,聯徵中心系統會清楚揭露所有保證資訊。
保證人在聯徵報告中會被註記「保證債務」,該筆借款會被金融機構認定為保證人的「或有負債」。這項紀錄會直接影響保證人未來的財務調度空間。
當保證人自己打算買房申辦房貸時,承貸銀行會將保證額度計入其收支負債比。若保證人本身薪資收入無法同時負擔自身貸款與擔保額度,自身房貸成數將被調降,甚至被加收風險利率。
更嚴重的風險在於,一旦主借款人發生連續逾期或違約,銀行的催收紀錄與逾期通報將同步出現在保證人的聯徵紀錄中,導致保證人個人信用評分急遽滑落,連帶影響信用卡使用與所有金融往來。
房貸保證人常見問題解答
房貸保證人可以中途換人嗎?借款人可向原承辦銀行提出換保申請,但接替的新保證人必須具備同等或更佳的資力與信用。待銀行對新保證人徵信審核通過後,重新簽約即可解除原保證人責任。
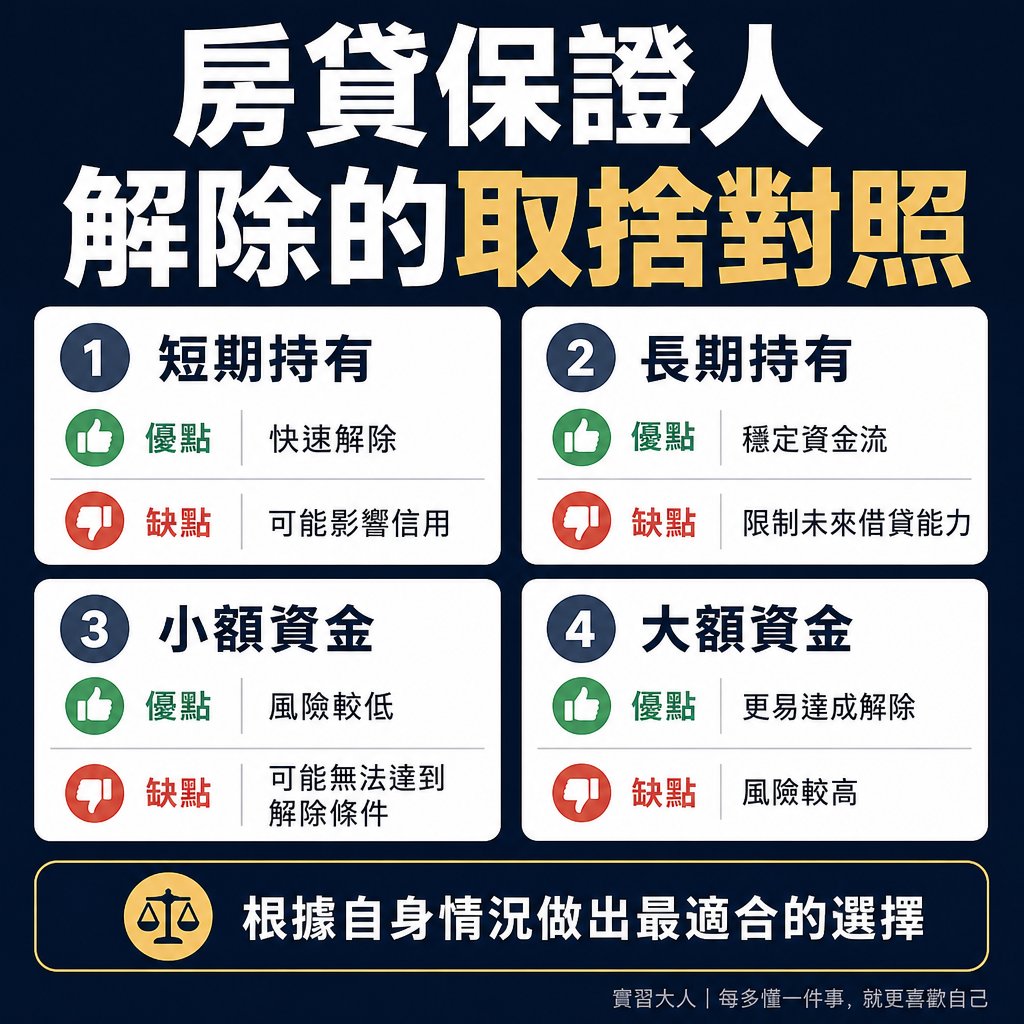
▲ 圖解:不同持有期限與資金規模的利弊對比
房貸對保時保證人一定要親自到場嗎?依金管會防範冒名與確保授信安全規範,保證人必須親自攜帶身分證正本與印章出席對保。由銀行專員當面核對身分並親筆簽約,借款人不得代理簽署。
夫妻離婚後能直接取消配偶的房貸保證人嗎?離婚協議屬於雙方民事約定,對銀行不具法律拘束力。已作保的配偶仍須由主借款人償還本金至足額擔保、更換新保證人或轉貸,經銀行核准才能塗銷。