
玻璃纖維、玻纖布差在哪?AI概念股要看獲利,不能只看缺貨
玻璃纖維、玻纖紗與玻纖布差在哪?認識 AI 需求的高階規格,比較台玻、富喬、南亞的業務,學會用毛利檢查漲價題材是否真的帶動獲利。
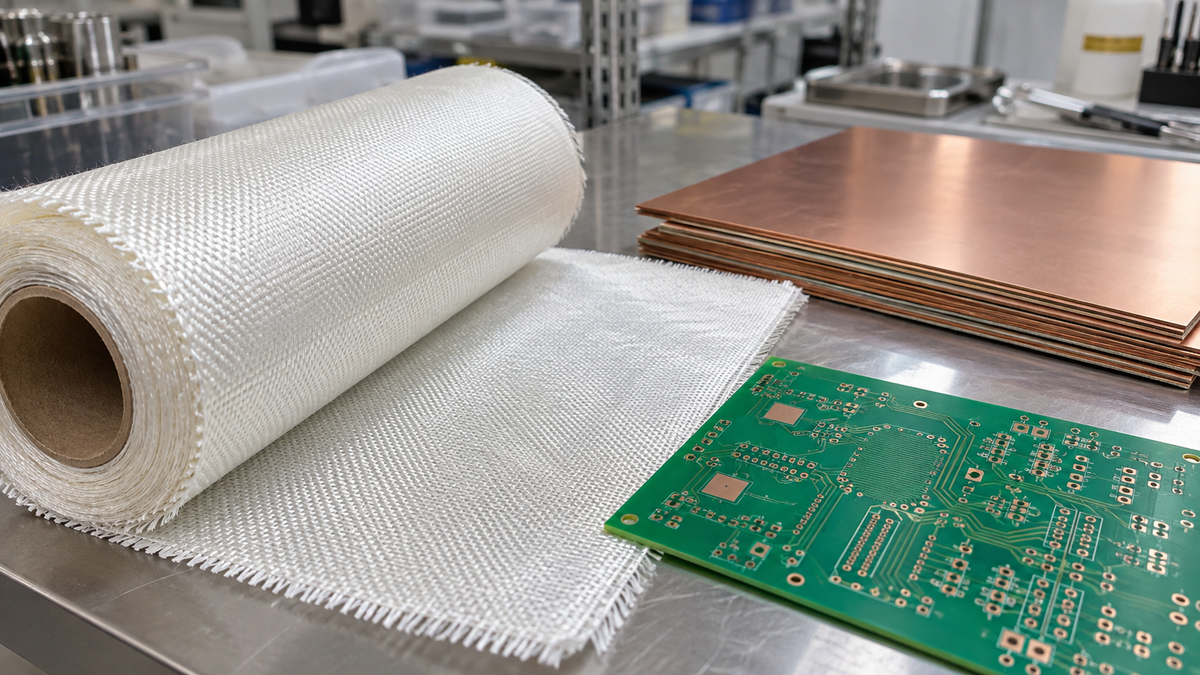
看到「玻璃纖維缺貨」,就代表相關股票都會受惠嗎?答案是不能這樣推論。玻璃纖維可以做成不同產品;近期 AI 供應鏈關注的是用於電路板與載板的特定高階玻纖布,並非所有玻璃纖維產品都缺貨。
對投資人更有用的問題是:公司賣的是哪種材料?新規格是否通過客戶驗證並穩定出貨?售價提高後,扣掉原料、擴產等成本,獲利有沒有跟著改善?
這篇文章你將學到
玻璃纖維、玻纖紗、玻纖布差在哪?
玻璃纖維是材料總稱;玻纖紗是把細纖維集成紗,玻纖布則是用紗織成的布。 玻纖布結合樹脂、銅箔後,可成為銅箔基板(CCL)的材料;銅箔基板再供印刷電路板(PCB)製造使用。
玻璃纖維還能用於建材、船體與其他複合材料。因此,新聞寫「玻璃纖維需求增加」時,先確認它說的是電子級玻纖布、其他玻纖產品,還是整個產業。用一種產品的缺貨消息,推論所有玻纖業務都能漲價,容易高估公司的受惠範圍。
AI 需求為何集中在高階玻纖布?
AI 伺服器與高速傳輸設備要求電路板處理更快的訊號、更複雜的設計。上游材料也得升級,例如有助高速訊號傳輸的低介電常數材料(Low Dk),以及受熱時較不易膨脹變形的低熱膨脹係數材料(Low CTE)。規格不同,供需情況也不同。
中央社 2026 年 9 月採訪台經院分析師指出,一般 Low Dk 規格並非全面缺貨,較吃緊的是 Low CTE 與特定的 Low Dk2 規格。 這是產業觀察,不代表所有廠商的訂單、售價或獲利都已確定成長;新增產能何時開出、客戶何時完成驗證,也會改變供需。
所以,看到「玻纖布漲價」不能先問哪檔股票會漲,而要問:漲的是哪個規格?公司有沒有供應該規格?供應量占整體業務多少?
台玻、富喬、南亞都做玻纖布,受惠程度一樣嗎?
不能只靠「概念股」三個字比較公司。 台玻同時經營平板玻璃、玻璃容器與玻璃纖維等業務;富喬則以玻纖紗與玻纖布為主要產品;南亞塑膠的玻纖布屬電子材料業務,公司另有塑膠加工、化工與聚酯等產品。即使三家公司都接到玻纖布訂單,新產品對整家公司營收與獲利的影響也可能不同。
2026 年 6 月,台玻董事長在股東會表示,Low Dk 與 Low CTE 等高階產品約占當時台玻玻纖布事業四成,並提出擴產計畫。這個「四成」的分母是玻纖布事業,不是台玻整家公司營收;擴產計畫與公司對未來缺貨的預估,也仍需後續出貨和財報驗證。
富喬官方產品頁列出多種玻纖布規格,並說明依客戶需求開發特殊布種。讀者若要評估新規格是否真有貢獻,仍要看公司後續揭露的產品組合、出貨與獲利資料,不能因為它有生產玻纖布,就假設每種高階產品都已大量出貨。
南亞塑膠(1303)的官方產品頁列出一般、超薄、低介電與低熱膨脹等電子級玻纖布,並說明自有玻纖紗廠。公司 2026 年 7 月的概況提到,銅箔基板、銅箔與玻纖(紗)布等電子材料價量成長;但這是多類產品的合併描述,不能當成高階玻纖布對南亞整體獲利的單獨貢獻。研究南亞時,還要分清產品線與其他業務的影響。
玻纖布漲價,獲利一定會增加嗎?
售價上漲只是起點;毛利要看售價減掉製造成本後,還剩多少。 假設一家公司的單期營收為 100 元、銷貨成本為 80 元,毛利就是 20 元,毛利率為 20%。以下是純教學情境,並非台玻、富喬或南亞的實際財報:
| 情境 | 營收 | 銷貨成本 | 毛利 | 毛利率 |
|---|---|---|---|---|
| 原本 | 100 元 | 80 元 | 20 元 | 20% |
| 售價提高,成本同步上升 | 110 元 | 90 元 | 20 元 | 約 18.2% |
| 售價提高,成本升幅較小 | 110 元 | 83 元 | 27 元 | 約 24.5% |
算法是「營收-銷貨成本=毛利」,再用「毛利÷營收」算毛利率。第二種情境雖然營收增加,毛利沒有增加,毛利率反而下降。現實中還可能有新產線折舊、良率爬坡與匯率等因素;這張表只示範為何不能把報價漲幅直接當成獲利增幅。
想研究玻纖布概念股,下一步查什麼?
先到公開資訊觀測站輸入公司代號,對照最近幾個月的營收與近幾季財報;再讀公司年報、法說資料或重大訊息,確認管理層說的高階產品是哪一種、何時量產、是否披露出貨或產品占比。
最有說服力的組合,是高階產品進入穩定出貨,且營收、毛利率與營業利益有相互呼應的改善。 營業利益是本業收入扣掉銷貨成本與營業費用後的成果。單月營收上升可能來自其他產品;毛利率改善也可能有短期成本或匯率因素。若公司沒有單獨揭露高階玻纖布收入,就不宜自行倒推出精確占比。
玻璃纖維值得關注,但投資判斷要落在具體產品。把「玻纖布缺貨」拆成缺哪種規格、哪家公司能交貨、獲利是否跟上,比追著概念股名單更能看清這波題材的實際影響。