
老闆沒幫我保勞保怎麼辦?個人專戶蒸發十幾萬!離職前蒐證逼老闆全額吐出差額
離職求償勞退損失試算與勞檢蒐證SOP
許多受薪族在拿到薪資明細或申請育嬰、傷病補助時,才發現公司根本沒有辦理投保,當遇上老闆沒幫我保勞保怎麼辦?部分雇主常以「試用期滿再加保」或「每個月多補貼 2,000 元現金」為由推託,導致勞工在工作期間失去職災保護,更讓每月應提撥的 6% 勞工退休金憑空消失。透過勞動法令規定的蒐證管道、損失試算公式與申訴程序,受僱者能在離職前依法追討短少權益並請求資遣賠償。
本文將讓你學到
- 怎麼查公司有沒有保勞健保?3大即時查詢管道與受僱迷思
- 簽署自願放棄勞健保切結書有效嗎?法律強制效力與雇主罰則拆解
- 勞退6%與勞保給付短少試算:以月薪42,000元受僱1年為例
- 勞檢檢舉與向勞工局申訴自救SOP:蒐證清單與法定救濟路徑
- 離職求償勞退損失時效有多長?勞退條例第31條時效與專戶補提規範
- 老闆沒保勞保常見問題
怎麼查公司有沒有保勞健保?3大即時查詢管道與受僱迷思
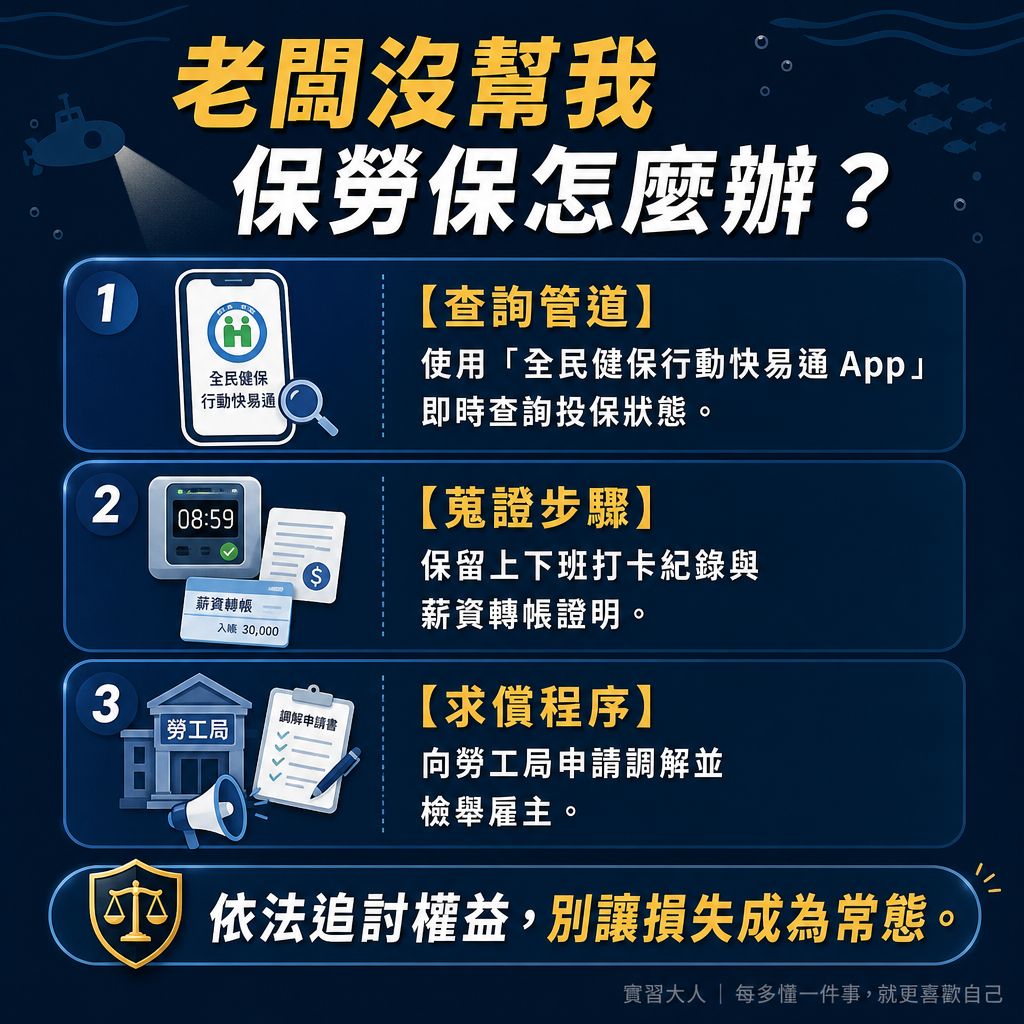
▲ 圖解:老闆沒幫我保勞保怎麼辦 申辦關鍵步驟與避雷圖解
確認雇主是否依法投保,勞工不需要透過公司內部人事部門,直接利用主管機關提供的數位查詢工具就能即時掌握個人投保歷程。
目前最快速的方式是使用手機下載「全民健保行動快易通 App」,完成身分驗證後,即可在首頁即時查看個人健保加保狀態與現職投保單位名稱。
若要查閱勞保與勞退明細,可使用手機瀏覽器登入「勞動部勞保局 e 化服務系統」,透過行動電話認證或自然人憑證登入,系統會完整列出投保單位代號、加保生效日期以及目前的月投保薪資級距。
若無法使用網路認證,勞工亦可攜帶國民身分證正本,前往勞保局各地辦事處臨櫃申請列印投保資料表,或是透過勞動保障卡於發卡銀行實體 ATM 查詢個人專戶提繳動態。
許多微型企業常宣稱「我們公司只有 3 個人,法律規定 5 人以下不用保勞保」,進而將整套社會保險完全略過,這是實務上極為常見的制度認知偏差:
- 勞工保險條例第 6 條:僱用員工未滿 5 人的事業單位,確實非勞保強制投保單位,雇主可自願為勞工成立投保單位加保。
- 勞工職業災害保險及保護法第 6 條:只要登記有案之事業單位僱用員工 1 人以上,雇主即為強制投保單位,必須在員工到職當日申報參加職災保險。
- 就業保險法第 5 條:年滿 15 歲以上、65 歲以下之受僱勞工,僱用 1 人以上即屬就業保險強制投保對象,享有失業給付與育嬰留停津貼保障。
- 勞工退休金條例第 6 條與第 14 條:只要適用勞動基準法,不論事業單位僱用人數多寡,雇主均應按月為勞工提繳不低於每月工資 6% 的勞工退休金至個人專戶。
- 全民健康保險法第 10 條:公民營事業受僱者屬於健保第一類被保險人,公司僱用 1 人即為健保法定投保單位,必須在到職 3 日內為員工辦理加保。
換言之,即使是 2 人規模的工作室,雇主免辦勞保普通事故保險,依然依法強制辦理職災保險、就業保險、健保與勞退 6% 提繳,絕無任何完全不投保的合法空間。
簽署自願放棄勞健保切結書有效嗎?法律強制效力與雇主罰則拆解
部分雇主在面試或錄取時,會以「把保費折算現金發給員工」為誘因,要求勞工簽署「自願放棄勞健保切結書」。然而在法律效力上,勞工保險、職災保險與全民健保皆屬於公法上的強制性社會保險,其設立目的在於分散社會風險與保障受僱者基本生存權益。
依據民法第 71 條規定,法律行為違反強制或禁止之規定者無效。司法實務判決一致認定,勞資雙方私下約定不參加社會保險的切結書,自始當然確定無效。即使勞工白紙黑字簽名,雇主仍屬違法未投保,無法免除行政罰鍰與民事賠償責任。
| 法規項目 | 主管機關裁處之行政罰則 | 雇主對勞工應負之民事賠償責任 |
|---|---|---|
| 勞工保險條例 | 依自僱用之日起至參加保險前一日之應負擔保費金額,處以 4 倍罰鍰。 | 勞工發生生育、傷病、失能或死亡時,雇主應依法定給付標準全額賠償。 |
| 就業保險法 | 依應負擔之保險費金額,處以 10 倍罰鍰。 | 勞工非自願離職或育嬰留停時,雇主應賠償失業給付或育嬰津貼差額。 |
| 勞工職業災害保險及保護法 | 處新臺幣 2 萬元以上 10 萬元以下罰鍰,限期未改善得連續處罰並公布負責人姓名。 | 勞保局先行核發職災給付予勞工後,將轉向雇主進行全額代位追償。 |
| 勞工退休金條例 | 限期未補提繳者,按月加徵滯納金;未申報者處 2 萬元以上 10 萬元以下罰鍰。 | 勞工得依第 31 條請求雇主將短少之 6% 本金及衍生收益補足提繳至專戶。 |
| 全民健康保險法 | 除追繳短繳之保險費外,按應繳納金額處以 2 倍至 4 倍罰鍰。 | 若導致勞工就醫產生健保自費支出或中斷加保罰鍰,由雇主負擔損害。 |
勞退6%與勞保給付短少試算:以月薪42,000元受僱1年為例
雇主未投保或高薪低報,對受僱者造成的損害不只是幾個月的保費,而是連鎖影響退休資產積累與各項突發風險的給付防護。以下以客觀情境進行精確損失金額試算:
【假設情境】勞工約定實領全薪為新臺幣 42,000 元,任職滿整整 1 年。依主管機關分級表,對應勞保投保薪資級距為 43,900 元,勞退提繳級距亦為 43,900 元。
在該受僱年度中,雇主完全未替該員工辦理加保與提繳,導致各項法定給付與專戶本金產生實質損失。該名勞工在一年期間內遭受的實質權益損失如下:
- 勞退個人專戶提繳金損失:依法雇主每月應由公司負擔 6%(43,900 元 × 6% = 2,634 元),一年 12 個月本金累計短少 31,608 元(2,634 元 × 12),這筆金額尚未計入新制勞退基金歷年累積之投資收益。
- 非自願離職失業給付損失:若勞工任職滿 1 年遭遇資遣,依就業保險法本可請領離職前 6 個月平均月投保薪資 60% 之失業給付,最長請領 6 個月。因雇主未投保就保,導致無法向公立就業服務機構請領,損失金額達 158,040 元(43,900 元 × 60% × 6 個月)。
- 女性生育給付損失:若女性員工在職期間分娩,勞保提供前 6 個月平均月投保薪資 2 個月之生育給付。因公司未投保,喪失領取 87,800 元(43,900 元 × 2 個月)的權利。
依據勞保條例第 72 條與就業保險法第 38 條之規定,上述各項保險給付損失均由雇主承擔法定照價賠償責任,勞工可於離職時向雇主提出全額求償。
勞檢檢舉與向勞工局申訴自救SOP:蒐證清單與法定救濟路徑
發現雇主違法未投保時,受僱者切忌單純口頭爭執,應在職期間秘密完成客觀證據保全,再按法定救濟程序爭取賠償與資遣費。具體執行步驟依序推進:
- 第一步:保全勞務提供與工資給付證據
妥善保留上下班打卡紀錄、門禁刷卡紀錄、班表截圖、薪資轉帳存摺內頁影本(註明公司戶名轉入)或紙本薪資袋、公司通訊軟體群組工作交派紀錄,以及年度綜合所得稅各類所得扣繳暨免扣繳憑單。 - 第二步:向地方主管機關申請勞資爭議調解
向工作所在地的直轄市或縣市政府勞動局(工務局)填寫「勞資爭議調解申請書」,請求事項載明:補繳任職期間勞工退休金至個人專戶、給付未投保期間之法定福利損失,並返還原先若有自薪資內不法扣除之個人自付額保費。 - 第三步:具名向勞動部勞工保險局檢舉查處
檢附前述出勤明細與領薪證明,向勞保局具名舉發雇主違反勞保條例、就保法及災保法。勞保局接獲具體事證後將立案調閱公司出勤帳冊進行勞動檢查,並對雇主開出連續倍數之行政罰鍰。 - 第四步:主張勞基法第14條合法終止契約並索取資遣費
雇主未投保違反勞動契約與勞工法令,致有損害勞工權益之虞,勞工可依勞動基準法第 14 條第 1 項第 6 款規定,於知悉損害情形之日起 30 日內發出存證信函或書面通知解除勞動契約,不經預告離職並依法要求雇主發給資遣費與非自願離職證明書。
離職求償勞退損失時效有多長?勞退條例第31條時效與專戶補提規範
在行使民事損害賠償權利時,時效起算點是勞工最容易疏忽的關鍵限制。根據勞工退休金條例第 31 條第 2 項明確規定,雇主未依規定按月提繳或未足額提繳勞工退休金所生之損害賠償請求權,自勞工離職時起,因五年間不行使而消滅。
這項條文保障了在職勞工的現實處境:勞工在職期間即使顧慮工作穩定而未立即翻臉提告,時效並不會按月遞減消滅;法定 5 年的消滅時效是從正式終止勞動契約的離職當日才正式開始起算。
關於給付方式,最高法院實務見解指出,若勞工尚未達到法定請領退休金年齡(年滿 60 歲),這筆損害賠償並非由雇主直接發現金給勞工個人。
法院將判命雇主直接補繳至勞保局個人專戶,藉此回復退休金在專戶中繼續享有保證收益與長期複利的法定狀態。
若受僱者離職已超過 5 年才向雇主提起訴訟,雇主得以消滅時效完成為由提出抗辯拒絕給付。因此,受僱者應在離職後的有效法定時效內,透過申請勞資調解或聲請法院核發支付命令來中斷時效,保障個人法定退休資產。
老闆沒保勞保常見問題
勞保條例第72條的內容是什麼?
勞工保險條例第 72 條主要規範投保單位的罰則。雇主未依規定辦理投保手續者,自僱用之日起至加保前一日止,按應負擔之保險費金額處以 4 倍罰鍰;若勞工因此發生保險事故而無法向勞保局申請給付,雇主必須依本條例所定之給付標準直接賠償給勞工本人。
如何向勞工局投訴公司未投保?
勞工可親自前往或透過線上表單向各縣市勞工局勞動檢查處提出檢舉,亦可填寫申訴書郵寄至勞保局。申訴時必須提供具體事證,包括本人任職起訖日、工作職稱、出勤卡或打卡紀錄照片、薪資明細單或薪資存摺轉帳內頁影本,由主管機關派員前往事業單位稽查。
自己當老闆可以保勞保嗎?
依勞工保險條例第 8 條規定,實際從事勞動的雇主屬於自願加保對象。若雇主已依法為其員工成立勞保投保單位,雇主本人可以與受僱員工一同在該事業單位參加勞工保險,其投保薪資原則上不得低於所僱用員工之最高投保薪資級距。