
聯電法說會千億擴產、2027還要漲價10%?資本支出背後的折舊算術
聯電法說大砸千億擴產、2027還要漲價10%:晶圓二哥真能擺脫成熟製程殺價競爭,還是拿現金流賭下一輪折舊?
聯電於 2026 年 10 月 28 日召開法說會,在累計前三季每股盈餘達 6 元之際,宣布追加 32 億美元資本支出、啟動千億擴產加速新加坡與台南布局,更預告 2027 年報價將調漲 10%。在第三季稼動率衝上 92% 的榮景背後,這場大擴張到底是成熟製程擺脫削價競爭的防線,還是把豐沛現金流再次推進下一輪折舊黑洞的豪賭?
📌 聯電追加千億擴產與報價動向關鍵速查
- 第三季營運體質回升:2026 年第三季合併營收達 742.4 億元,毛利率站上 34.0%,產能利用率躍升至 92% 創近期新高。
- 追加 32 億美元資本支出:董事會核准追加逾千億台幣擴建新加坡與台南廠,鎖定矽光子與特殊封裝,預計 2028 年底投產。
- 2027 年報價預計調漲 10%:管理層預告隨產能逼近滿載,成長動能將由衝刺出貨量轉向提升單價與高附加價值產品組合。
- 重資產擴張的剛性風險:半導體建廠週期長達兩年,景氣頂點簽下的巨額設備合約,在 2028 年新產能開出時將轉化為沉重折舊。
本文將讓你學到
- 前三季賺6元與追加32億美元:聯電在景氣頂點簽下的資本合約
- 2027年報價喊漲10%:特殊製程護城河還是滿載時期的短期紅利?
- 成熟製程的折舊算術:高稼動率是一時的,固定資產攤提是剛性的
- 從晶圓二哥擴產看商業抉擇:何時該把自由現金流壓進產能擴張?
前三季賺6元與追加32億美元:聯電在景氣頂點簽下的資本合約
聯電在 2026 年 10 月 28 日公布的第三季財報,各項營運數據皆落在財測高標。單季合併營收達 742.4 億元,季增 8%、年增 25.6%;營業毛利率自上一季的 32.5% 拉升至 34.0%。
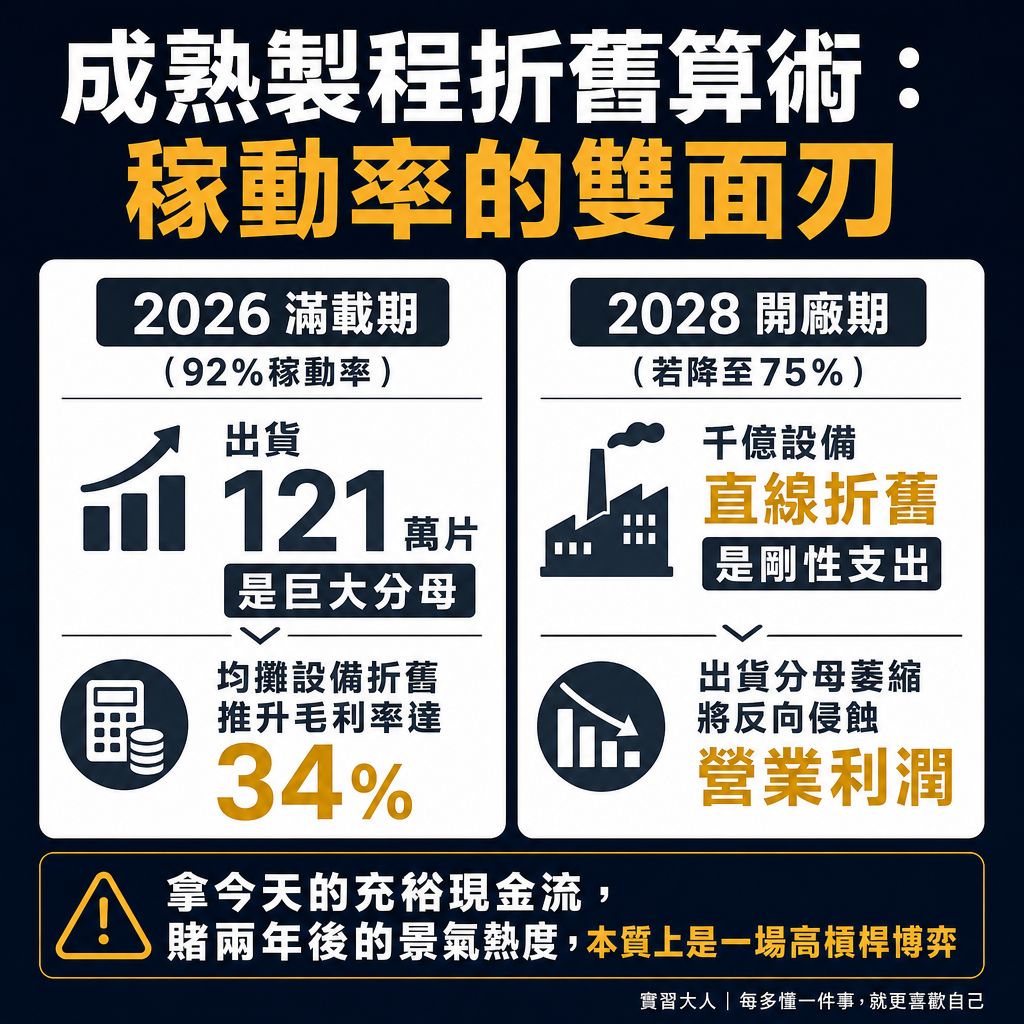
▲ 圖解:成熟製程的折舊算術:產能稼動率是一時的,設備直線折舊是剛性的
單季歸屬母公司淨利為 164.3 億元,每股盈餘 1.32 元,累計前三季每股盈餘達 6.00 元。獲利成長的核心動力,來自單季晶圓出貨量衝上 121.2 萬片 12 吋約當晶圓的歷史新高。
產能利用率從先前的 85% 大幅躍升至 92%,多座 12 吋廠呈現滿載運轉。其中 22 與 28 奈米製程營收佔比達 35%,22 奈米佔比更衝上 18.3% 的歷史紀錄。
在產能滿載之際,董事會同步通過一項重磅決策:核准追加約 32 億美元資本支出預算,折合新台幣逾千億元。這筆資金將加速新加坡 12i 廠與台南廠雙軌擴建,鎖定矽光子與特殊製程,預計 2028 年底投產。
從商業操盤角度看,半導體製造業最危險的資本決策,往往發生在工廠產線日夜無休、客戶催單最急迫的繁榮頂峰。此時訂單能見度看似看到兩年後,管理層容易陷入擴產即可同比例放大利潤的線性假設。
一座現代化晶圓廠從動土、無塵室建置到機台裝機調校,建置週期至少耗時 24 個月以上。2026 年底拍板的千億資本支票,要到 2028 年底才能變成產能,等於拿當下充沛的營業現金流,押注兩年後的半導體週期依然飢渴。
2027年報價喊漲10%:特殊製程護城河還是滿載時期的短期紅利?
本次法說會令機構法人高度關注的另一項訊號,是聯電管理層大膽預告 2027 年整體平均售價(ASP)可望調漲約 10%。公司明確表示,未來營收動能將由「衝刺出貨量」切換為「拉高單價與產品價值」。
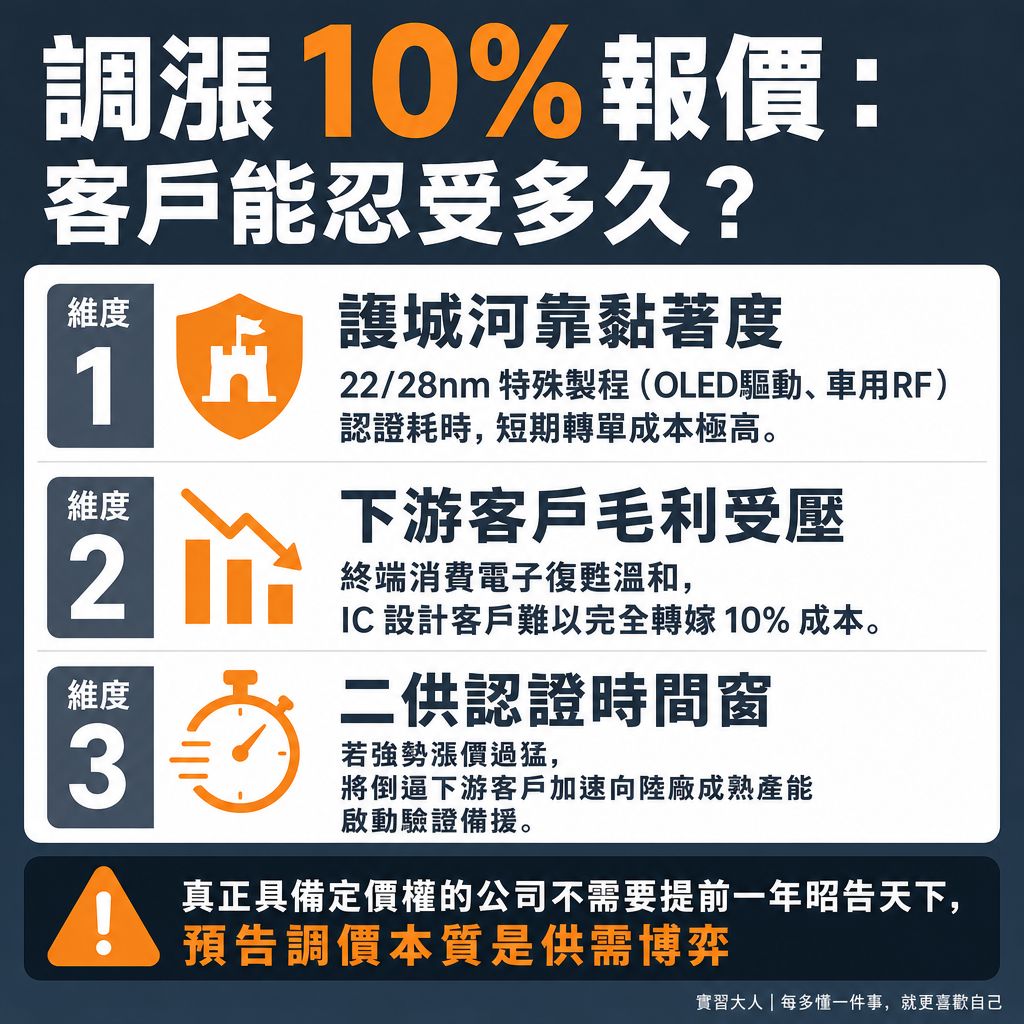
▲ 圖解:定價權的真偽壓測:2027 年調漲 10% 與客戶啟動第二供應商的博弈臨界點
在代工商業模式中,供應商能夠要求客戶接受一成的價格調漲,本質上取決於兩種截然不同的市場條件:一種是真正具備技術專利獨佔與高昂轉換門檻的護城河,另一種則僅是短期供需失衡的賣方市場紅利。
先進製程龍頭能夠連年調升報價,是因為尖端算力晶片別無替代方案;但成熟製程市場近年始終壟罩在中國大陸晶圓廠大舉擴產的陰影下。中芯國際與華虹半導體等業者在補貼支持下,持續以低價搶奪大宗通用型訂單,削價競爭從未停歇。
聯電在 2026 年能維持九成以上稼動率,關鍵在於將 22/28 奈米產能高度客製化,鎖定智慧型手機 OLED 驅動 IC、車用晶片與射頻開關等特殊應用。這些領域需要漫長的可靠度認證,客戶不敢輕易為了微小價差冒險轉單。
然而調漲 10% 是一柄雙面刃。終端消費性電子復甦步調仍具不確定性,IC 設計客戶本身正面臨毛利率壓縮壓力。強勢喊漲可能刺激下游客戶啟動第二供應商(Second Source)驗證,一旦市場供需降溫,高報價策略往往會轉化為轉單隱憂。
成熟製程的折舊算術:高稼動率是一時的,固定資產攤提是剛性的
分析重資產晶圓代工業的獲利結構,必須回歸製造業最冰冷的會計現實:產能利用率是一時的市場情緒,但機台設備的折舊攤提是剛性的時間成本。無論工廠當月是否接到訂單,只要機台開箱落地,固定折舊就會準時自毛利中扣除。
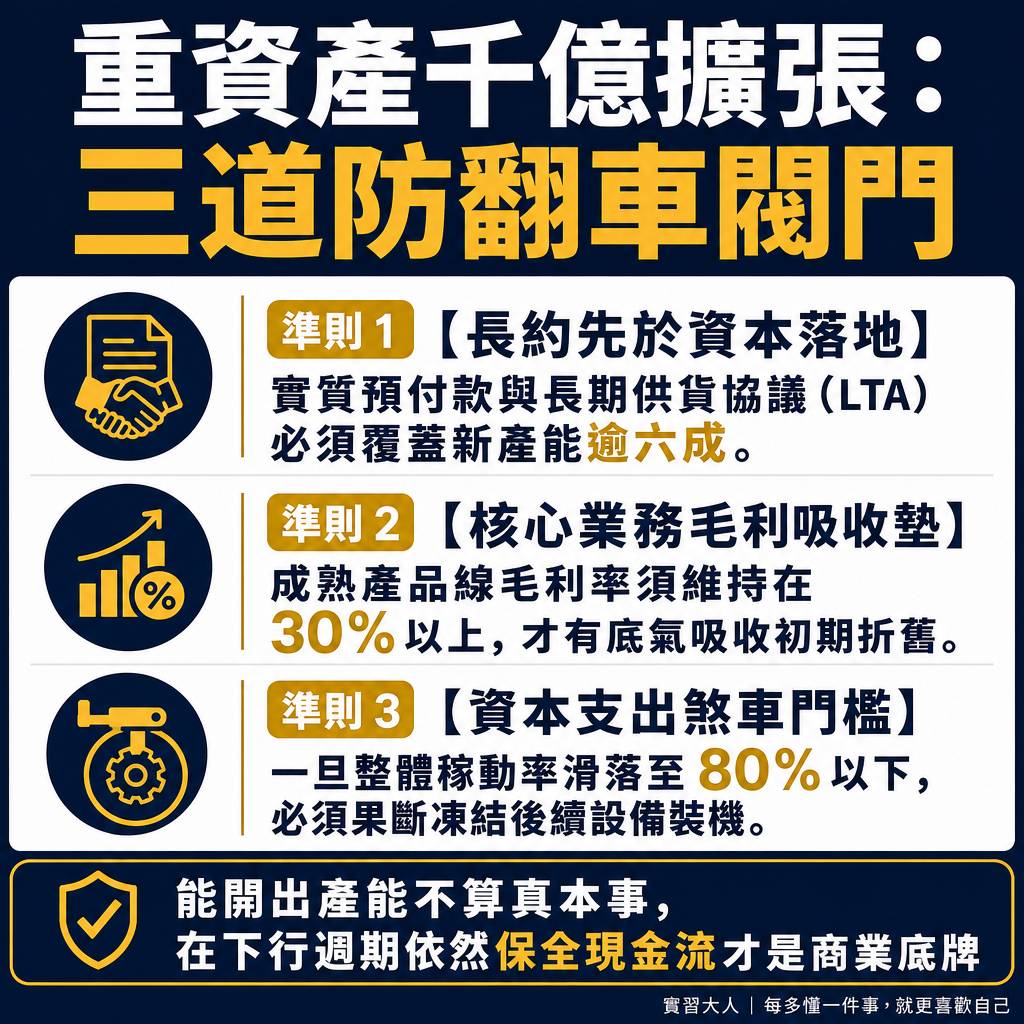
▲ 圖解:重資產擴張決策的可遷移法則:合約覆蓋率、毛利吸收墊與資本煞車閥
雖然聯電 2026 年現金基礎資本支出維持在 20 億美元水準,但新追加的 32 億美元資本承諾,將在 2027 至 2028 年陸續轉化為資產負債表上的固定資產。這筆千億級投資的損益影響,將在投產首日全面顯現。
在產能利用率高達 92% 的滿載期,龐大的晶圓出貨片數扮演了極大的分母角色,能夠將鉅額設備折舊均攤稀釋,使毛利率漂亮站上 34.0%。但只要終端景氣出現微幅回檔,稼動率滑落至 75% 附近,分母萎縮帶來的反向槓桿將迅速反噬營業利益率。
當 2028 年底新加坡與台南的新廠產能同步釋出時,全球成熟製程新產能也將迎來集中開出的供給洪峰。如果屆時高階特殊製程的滲透率未能如期接棒,新增的龐大折舊將直接成為拖累獲利的重擔。
- 產能利用率(稼動率)
2026 年 Q3 景氣高檔滿載期(基準):92%(多座 12 吋廠滿載運轉)
2027 年 預期報價調漲期:預估維持 90% 至 93% 高檔區間
2028 年 底新廠開出情境壓測:若遇週期下修可能回落至 70% 至 75%
商業機制與損益表連鎖效應:稼動率決定固定折舊的分母大小,直接牽動單片成本 - 平均售價(ASP)趨勢
2026 年 Q3 景氣高檔滿載期(基準):第三季出貨量創 121.2 萬片新高,價格持穩
2027 年 預期報價調漲期:管理層預告整體報價調漲約 10%
2028 年 底新廠開出情境壓測:新產能競爭加劇,特殊製程面臨價格維持壓力
商業機制與損益表連鎖效應:報價調漲有助於擴大毛利緩衝空間,但也考驗客戶留存率 - 資本支出與設備折舊
2026 年 Q3 景氣高檔滿載期(基準):2026 年現金 Capex 維持 20 億美元
2027 年 預期報價調漲期:追加 32 億美元資本支出陸續投入設備採購
2028 年 底新廠開出情境壓測:新廠投產後每年新增數百億台幣折舊扣除額
商業機制與損益表連鎖效應:建廠支出在完工轉列固定資產後,形成剛性折舊負擔 - 特殊製程營收貢獻
2026 年 Q3 景氣高檔滿載期(基準):22/28 奈米佔比 35%,22 奈米佔 18.3%
2027 年 預期報價調漲期:AI 營收朝 3 億美元靠攏,特殊封裝放量
2028 年 底新廠開出情境壓測:目標 2029 年 AI 相關營收佔比突破 25%
商業機制與損益表連鎖效應:能否擺脫價格競爭,完全取決於高毛利產品的實質營收占比
從晶圓二哥擴產看商業抉擇:何時該把自由現金流壓進產能擴張?
商業歷史反覆證明,企業經營者最容易在滿手現金與高成長預期中,高估自己的定價掌控力。正如投資家查理·蒙格所指出,如果一項生意辛苦賺得的利潤,最後都必須被迫重新買進更多機器才能維持競爭地位,這類資產的資本回報率往往需要嚴格檢驗。
聯電此番大舉投入新加坡與台南廠,並非盲目追求大宗晶圓產能,而是企圖切入矽光子、深溝槽電容等次世代 AI 基礎設施領域。但在評估重資產擴張決策時,企業管理層與產業投資人應建立三項清晰的檢驗條件:
第一,檢視「實質合約綁定」是否先於「資本承諾落地」。健康的擴產決策,必須建立在下游客戶簽署具備實質罰則的長期供貨協議(LTA)之上,而非單純依據業務部門在景氣熱潮下的口頭意向書。
第二,評估核心產品線是否具備足夠的「毛利吸收空間」。新廠在量產前兩年往往因良率爬坡與滿額折舊產生虧損,既有成熟產線必須維持穩定充沛的現金流,才能支撐新產線度過漫長的損益平衡期。
第三,建立嚴格的資本開銷煞車閥值。當終端市場存貨週轉天數開始拉長、客戶要求延長付款條件時,管理層必須具備動態調整裝機進度的紀律,而非機械式地按原訂排程消耗預算。
晶圓代工不是一場只看眼前稼動率的短跑衝刺,而是一場對抗產能過剩與折舊週期的耐力賽。看清繁榮背後的資本承諾代價,才能在產業週期的起伏中掌握真正的商業邊界。