
美光罷工有轉單行情嗎?IPP分紅爭議、記憶體報價與追高風險3大關鍵
從桃園廠24小時罷工與台中廠簽約進展,看懂HBM與DDR4現貨合約價落差及台廠記憶體供應鏈實質影響
2026年10月22日美光罷工正式展開,桃園工會因爭取83個月獎金與IPP分紅改革未果,發動24小時警告性罷工,台中工會則已於10月21日與資方簽署協議撤回調解。不少散戶見消息便搶進南亞科(2408)、華邦電(2344)、十銓(4967)與威剛(3260)押注轉單題材,卻忽略HBM與標準型DRAM的現貨及合約價落差,盲目追高極易面臨短線套牢風險。
本文將讓你學到
- 桃園罷工24小時與台中簽約:83個月獎金與IPP分紅爭什麼?
- HBM與標準型DDR4、DDR5差在哪?現貨價與合約價定價結構
- 南亞科、華邦電與模組廠誰受惠?庫存迴轉與追高維持率試算
- 面對記憶體題材波動:3類投資人的操作防線與自保關鍵
桃園罷工24小時與台中簽約:83個月獎金與IPP分紅爭什麼?
台灣作為美光科技(Micron)全球最大的動態隨機存取記憶體(DRAM)生產基地,占其全球產能逾6成,任何廠區勞資協商進度都直接牽動全球記憶體市場情緒。
受惠於人工智慧伺服器需求爆發,美光2026財年前三季累計營收達786億美元,較前一年度同期翻倍成長,第3季單季營業利益率亦顯著攀升。
台灣美光雖於2026年9月11日公布百萬獎金等年度方案,但工會認為現行激勵薪酬計畫(IPP)受全球營運指標稀釋,未能實質反映台灣廠區的高稼動率貢獻。
在台約8,000名員工中,逾8成員工支持改革薪酬制度,工會進而提出爭取上看83個月獎金,並要求比照南韓SK海力士與三星電子建立常態性營業利益分潤機制。
根據2026年10月1日至10月6日舉行的罷工投票結果,美光桃園廠工會2,258名入冊會員中有1,994人投下同意票,贊成率高達88.3%,跨越法定過半門檻取得罷工權。
然而到了2026年10月21日,台中廠與桃園廠的勞資協商出現關鍵分歧,直接改變了市場原先預期的全面停工情境:
- 台中工會率先簽署協議:台灣美光與台中工會於2026年10月21日正式達成共識並簽署勞資協議,雙方同意撤回原訂於10月22日進行的第二次勞資調解程序,解除台中廠區罷工危機。
- 桃園工會發動24小時罷工:桃園工會於2026年10月21日與資方協商未獲具體成果,宣布自2026年10月22日上午9點至10月23日上午9點,發動為期1天的24小時警告性罷工。
- 產線實質衝擊受限:由於台中廠已簽約維持正常運轉,加上桃園廠本次採取24小時警告性罷工,晶圓廠自動化產線與無塵室輪班調度仍可維持基本運作,並未造成長期斷鏈。
HBM與標準型DDR4、DDR5差在哪?現貨價與合約價定價結構
當媒體出現「美光罷工增添記憶體供應鏈變數」標題時,散戶最容易產生的直覺反應,就是認為美光停工會導致全球記憶體缺貨漲價,進而買進台灣記憶體族群股票。
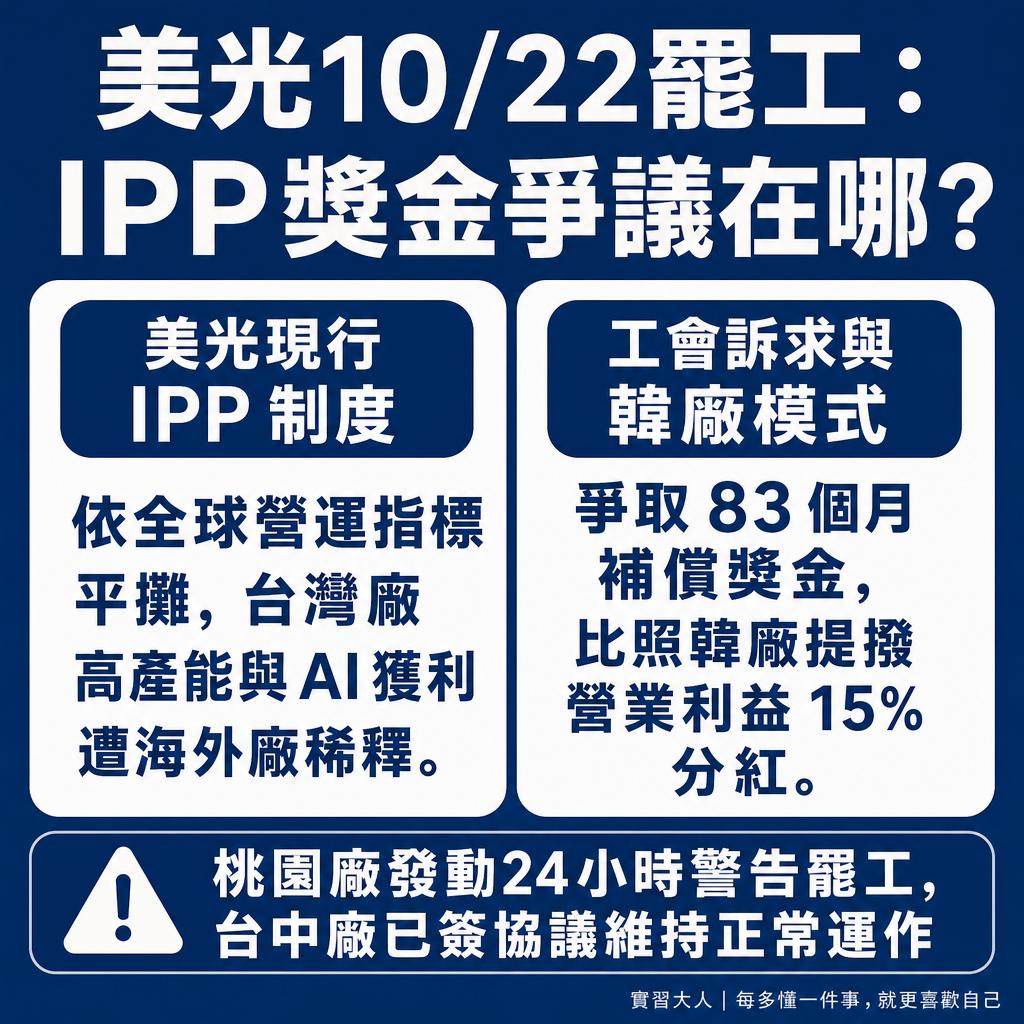
▲ 圖解:台灣美光 10/22 罷工導火線:全球平攤 IPP 制度 vs 韓廠 15% 營業利益分紅
要判斷轉單題材的真偽,必須先區分美光台灣廠的主力產能配置,以及記憶體市場中現貨價(Spot Price)與合約價(Contract Price)兩套截然不同的定價邏輯。
美光在台灣的先進製程產能,高度集中於高毛利的高頻寬記憶體(HBM)與資料中心專用高階DDR5,這類產品採取嚴格的客戶認證與季度合約制,台廠在製程世代上無法直接替代。
至於台灣投資人熟悉的成熟製程DDR4與消費性記憶體,雖然容易受突發消息刺激而在現貨市場出現報價波動,但台中廠於2026年10月21日簽署協議後,短線供給緊縮的心理預期已快速降溫。
- HBM高頻寬記憶體
產能與定價運作機制:美光台灣廠核心先進產能,採年度或季度長約綁定雲端大廠,技術門檻極高。
散戶追高轉單題材誤區:誤以為美光桃園廠罷工24小時會讓高階AI記憶體訂單轉移至台灣本土晶圓廠。 - 高階DDR5合約價
產能與定價運作機制:由三大原廠與伺服器品牌廠按季議價,取決於全球資料中心資本支出與總產能排擠效應。
散戶追高轉單題材誤區:將單一廠區1天警告性罷工當作季度合約價再度全面跳漲的長期催化劑。 - 標準型DDR4與現貨價
產能與定價運作機制:由通路商與模組廠每日報價,對罷工、停電等消息極度敏感,但需終端拉貨支撐。
散戶追高轉單題材誤區:見早盤新聞利多就用市價單追買相關概念股,忽略台中廠已和解使短線題材迅速反映完畢。
小知識:記憶體現貨價與合約價的傳導時滯。現貨市場僅占全球記憶體交易量約10%至15%,主要由模組廠與現貨通路商每日議價,容易因罷工消息而出現短線惜售報價;但晶圓製造廠85%以上營收來自按季議定的企業級合約價,短暫24小時勞資抗爭不會立即改變季度合約價格。
南亞科、華邦電與模組廠誰受惠?庫存迴轉與追高維持率試算
在2026年10月美光罷工議題發酵期間,台股盤面資金常將上游晶圓製造廠與下游模組廠混為一談,但兩者的獲利認列機制與受惠條件完全不同。
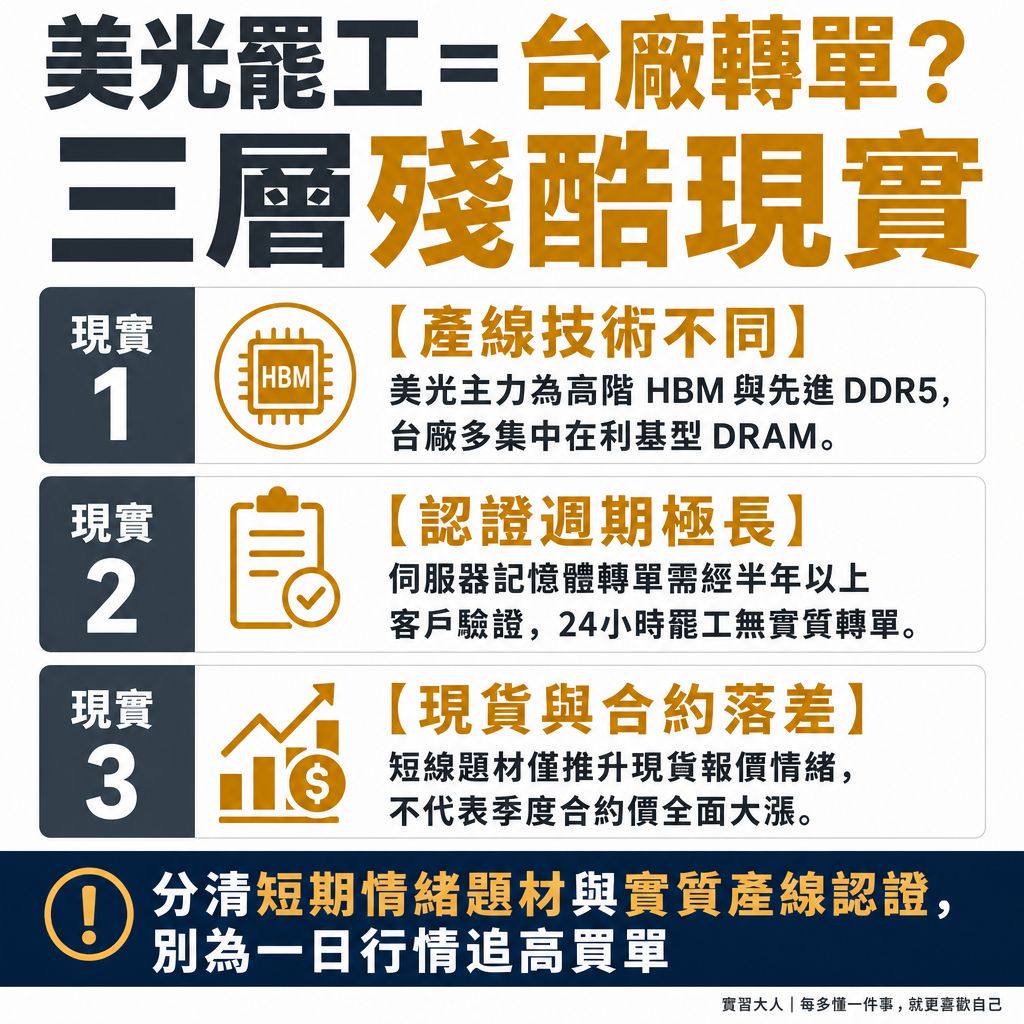
▲ 圖解:為什麼美光罷工不等於台廠全面轉單?HBM 封裝認證壁壘與現貨合約價落差
上游製造廠方面,南亞科(2408)主攻標準型與利基型DRAM,華邦電(2344)則聚焦利基型DRAM與NOR Flash,兩者營運核心在於成熟製程報價復甦與稼動率回升。
由於下游客戶更換DRAM顆粒供應商需經過數個月的主機板與系統驗證,不會因為美光桃園工會24小時警告性罷工就臨時更改認證規格,實質轉單效應相當有限。
下游模組廠方面,威剛(3260)與十銓(4967)對現貨價波動敏感度最高,當上游原廠傳出產能干擾時,模組廠可憑藉低價庫存享受短線價差與庫存跌價損失迴轉利益。
不過,模組廠毛利率能否持續擴張,取決於終端個人電腦與消費性電子的實際出貨量;若僅靠消息面推升股價,一旦罷工危機隨勞資協議降溫,追高買盤便會面臨籌碼修正壓力。
以下透過透明算式,呈現記憶體模組廠低價庫存毛利結構,以及散戶開融資追高題材股遭遇回檔時的整戶擔保維持率風險:
算式一:記憶體模組廠低價庫存毛利率與跌價損失迴轉機制
- 營業毛利 = 記憶體模組銷售收入 -(期初低價顆粒庫存成本 + 當期封測加工費 - 存貨跌價損失迴轉金額)
- 假設模組廠持有每顆成本 2 美元之標準型 DRAM 庫存,當現貨價維持 2.5 美元時,毛利率為 20%;
- 若僅因罷工傳聞短線喊漲,但台中工會於 2026 年 10 月 21 日簽約後終端未實際追價拉貨,次季無法認列額外價差。
算式二:散戶見罷工新聞融資追高之維持率試算
- 整戶擔保維持率 = 股票擔保品總市值 ÷ 融資借款總金額 × 100%
- 假設投資人於題材高點融資買進市值 100 萬元之記憶體股票(自備款 40 萬元、融資借款 60 萬元):
- 1. 買進當下維持率 = 100 萬 ÷ 60 萬 × 100% = 166.7%
- 2. 若罷工利多出盡、股價自高檔回檔 22%,總市值縮水至 78 萬元:
- 最新維持率 = 78 萬 ÷ 60 萬 × 100% = 130.0%(已觸及 130% 追繳警戒線)
- 3. 若股價續跌至總市值 75 萬元(累積跌幅 25%):
- 最新維持率 = 75 萬 ÷ 60 萬 × 100% = 125.0%(低於 130%,券商發出 T+2 追繳通知,另須負擔買賣各 0.1425% 手續費、0.3% 證交稅與約 6%~7% 融資年息)
面對記憶體題材波動:3類投資人的操作防線與自保關鍵
面對2026年10月22日美光桃園廠24小時罷工與台中廠簽署協議的交錯訊息,投資人可依自身部位狀態採取以下3項具體應對策略:
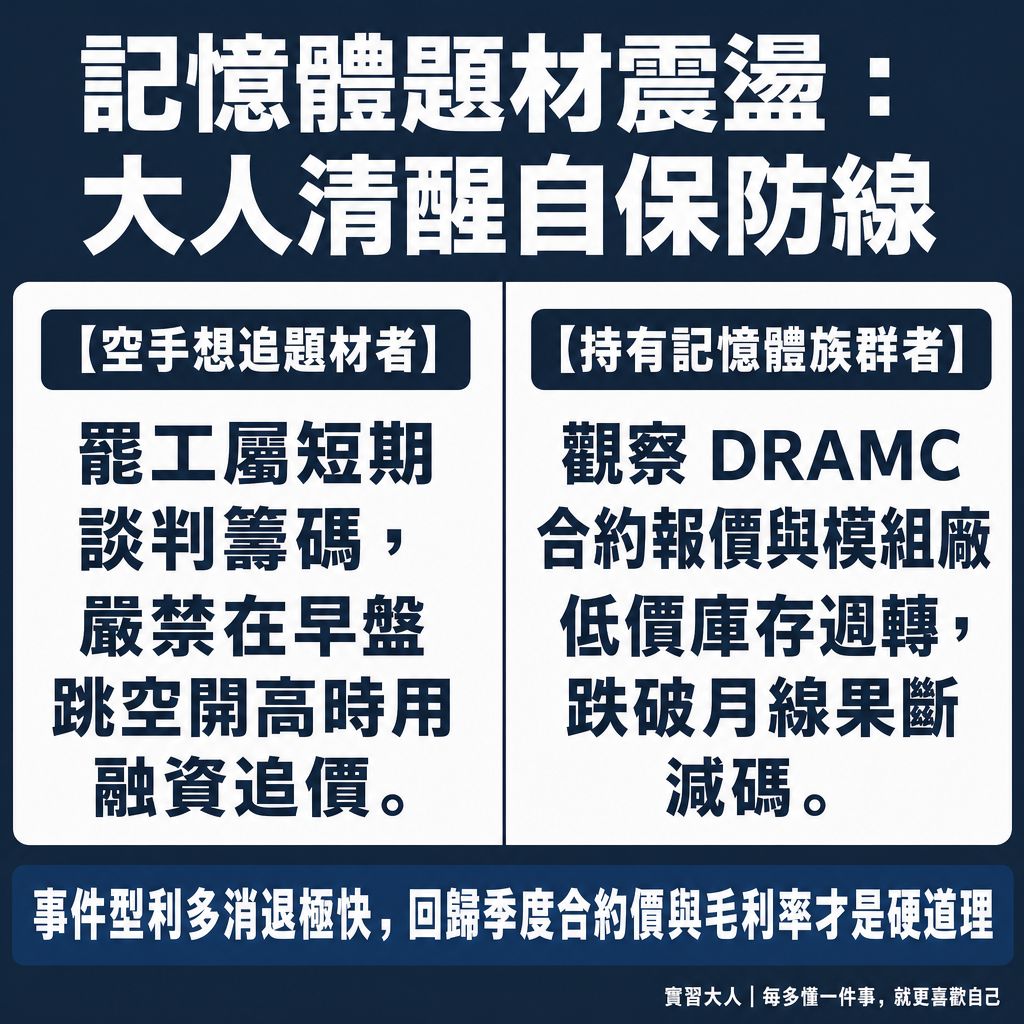
▲ 圖解:面對記憶體罷工題材波動:模組廠庫存利益檢視與追高停損防線
- 空手想搶短線轉單題材者:停止早盤市價追高,改盯DRAM現貨報價連續性。台灣美光台中工會已於2026年10月21日簽署協議,桃園廠僅為24小時警告性罷工,事件本身屬於短線情緒擾動。切勿因單日新聞標題在早盤掛市價單搶進南亞科(2408)或華邦電(2344),應觀察集邦科技(TrendForce)公布的DDR4與DDR5現貨價是否連續2週實質上揚。
- 已持有台灣記憶體族群者:檢視融資維持率與月營收年增率。若手中持有威剛(3260)或十銓(4967)等模組廠部位,應將焦點放回2026年第4季伺服器與消費性電子拉貨動能,並確認個人信用帳戶維持率保持在150%以上安全水位,避免使用高槓桿押注單一勞資事件。
- 布局美光與AI伺服器供應鏈者:追蹤IPP與季度利潤獎金對營業利益率的影響。美光2026財年前三季營收達786億美元,基本面仍由AI高頻寬記憶體需求主導。長線投資人應關注後續桃園工會協商結果,以及新增季度分潤方案對未來財報營業費用率與毛利率的實際影響幅度。