
選舉失利後,弗拉維奧·博索納羅離開巴西前往美國:新興市場資產配置因應
拉美政局更迭、資本外流防範與全球新興市場資產配置風險管理
2026 年 10 月巴西總統大選落幕,選舉失利後,弗拉維奧·博索納羅離開巴西前往美國,引發司法調查升級與外交摩擦,也促使國際資本市場重估地緣風險。聖保羅股市在開票次日觸發熔斷,追蹤巴西資產的 EWZ 單日重挫逾兩成,黑奧對美元急貶逾 11%。對持有新興市場部位的投資人而言,理解政治衝擊引發的資產雙重折價,是調整資產配置防守策略的核心關鍵。
本文將讓你學到
- 巴西決選逆轉與境管出境:司法調查升級如何觸發政治風險溢價
- 聖保羅股市熔斷與匯率急貶:擁擠交易踩踏下的資產雙重折價機制
- 100萬元新興市場配置實質損益精算:三種匯率與市場情境對照
- 高波動新興市場資產配置因應:避險工具、權重上限與再平衡取捨
巴西決選逆轉與境管出境:司法調查升級如何觸發政治風險溢價
2026 年 10 月 25 日舉行的巴西總統第二輪決選出現戲劇性逆轉。現任左翼總統魯拉以 51.8% 得票率,擊敗第一輪投票領先的右翼自由黨參議員弗拉維奧·博索納羅。
開票確認敗選後數小時內,巴西聯邦最高法院大法官莫賴斯簽發出境禁令,下令吊銷護照並要求其在 24 小時內繳交旅行證件,配合聯邦警察關於洗錢與非法線上博弈的司法調查。
弗拉維奧·博索納羅在法令生效與時限截止前搭機飛抵美國佛羅里達州,並取得美國官方簽證。這項舉動引發巴西聯邦政府強烈抗議,兩國外交關係迅速浮現緊張裂痕。
政治人物離境出走與後續引渡爭議,直接改變了國際法人機構對巴西政局穩定度的評估。主權信用違約交換(5 年期 CDS)利差隨即擴大,顯示外資對拉丁美洲政治風險溢價的要求大幅提高。
制度細節:國會豁免權的司法邊界。巴西聯邦議員在任期內享有特定司法保護,但大選落敗後隨著任期屆滿,相關豁免保障將全數終止,聯邦最高法院對一般刑案調查具有直接管轄權。
聖保羅股市熔斷與匯率急貶:擁擠交易踩踏下的資產雙重折價機制
這場政治風暴引發資本市場劇烈動盪的主因,在於選前金融市場出現嚴重的多頭擁擠交易。在決選前一週,國際預測市場曾給予右翼候選人超過 75% 的勝選機率。
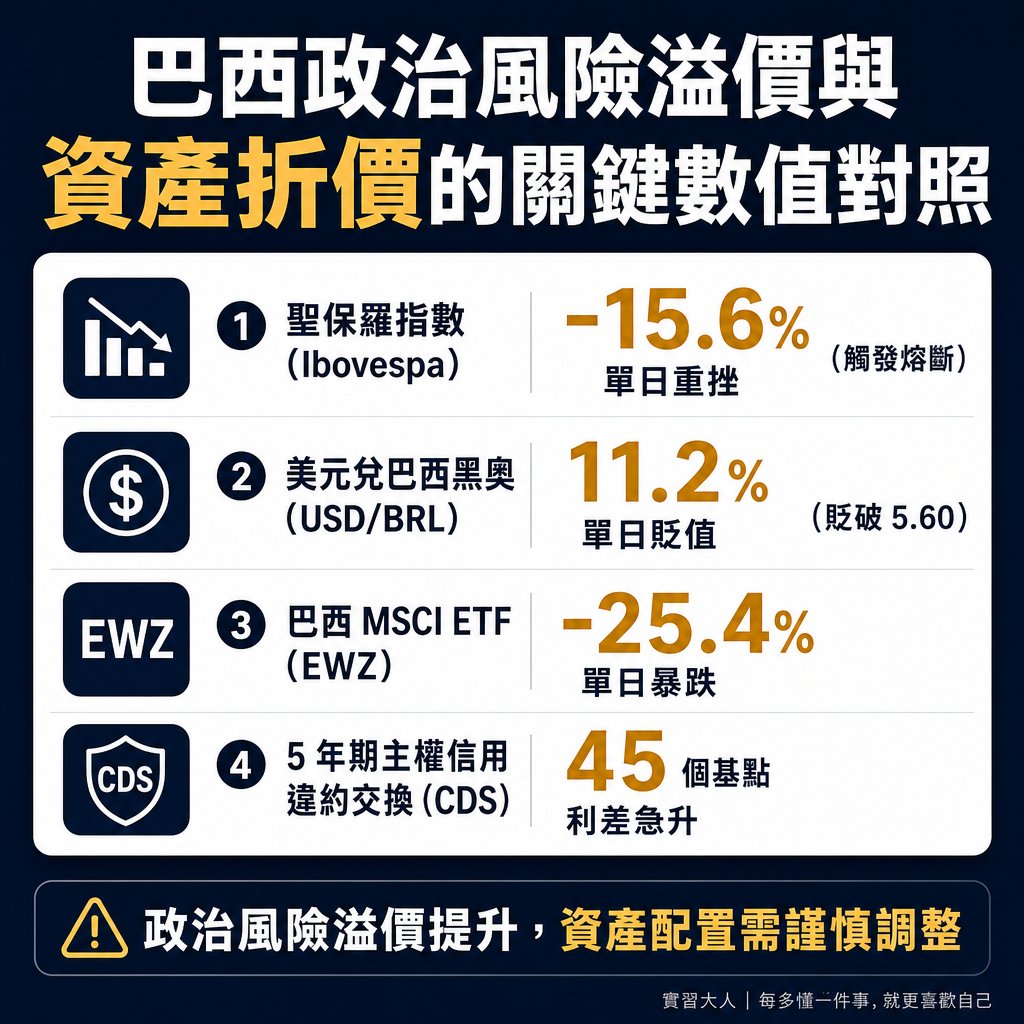
▲ 圖解:巴西政治風險溢價與資產折價的關鍵數值對照
多數外資機構原先押注右翼政府推動國營事業民營化、放寬企業監管與財政緊縮,大量槓桿資金提前進場推升巴西資產價格,導致開票結果一公布便觸發全面性的停損賣壓。
2026 年 10 月 26 日開盤,聖保羅證券交易所基準 Ibovespa 指數重挫 10%,瞬間觸發自動熔斷機制並暫停交易 30 分鐘。
市場重啟後賣壓持續宣洩,單日收盤跌幅高達 15.6%,創下 1998 年亞洲金融風暴以來的單日最大跌幅紀錄。
外匯市場承受同等強度的拋售壓力。美元兌巴西黑奧單日狂飆逾 11%,匯價迅速貶破 5.60 關卡。匯率急貶促使巴西財政部緊急宣布取消原定的固定利率與抗通膨國債拍賣。
對於持有美元計價海外資產的投資人而言,美股掛牌的 iShares MSCI 巴西 ETF(EWZ)單日暴跌 25.4%。這項驚人跌幅來自基礎股票下跌與外幣折算貶值的乘數效應。
- 聖保羅指數(Ibovespa)
事件前定價預期:押注民營化與放鬆管制
單日衝擊變動幅度:單日重挫 -15.6%(觸發熔斷)
核心傳導機制:多頭槓桿斷頭平倉與停損賣壓 - 美元兌巴西黑奧(USD/BRL)
事件前定價預期:預期外資流入推升本幣
單日衝擊變動幅度:黑奧單日貶值 11.2%(貶破 5.60)
核心傳導機制:國際熱錢撤出引發外匯流動性擠壓 - 巴西 MSCI ETF(EWZ)
事件前定價預期:年內高檔多頭部位
單日衝擊變動幅度:單日暴跌 -25.4%
核心傳導機制:美元計價資產承受股價與匯率雙重折價 - 5 年期主權信用違約交換(CDS)
事件前定價預期:財政整頓溢價收斂
單日衝擊變動幅度:信用違約利差急升 45 個基點
核心傳導機制:政策不確定性推升政府債務違約風險
100萬元新興市場配置實質損益精算:三種匯率與市場情境對照
面對單一國家爆發突發性政治危機與外匯急貶,投資人採取的資產配置架構,將直接決定整體投資組合的承受力。以投入本金 100 萬元新台幣為例,推演三種配置模式的實質損益:
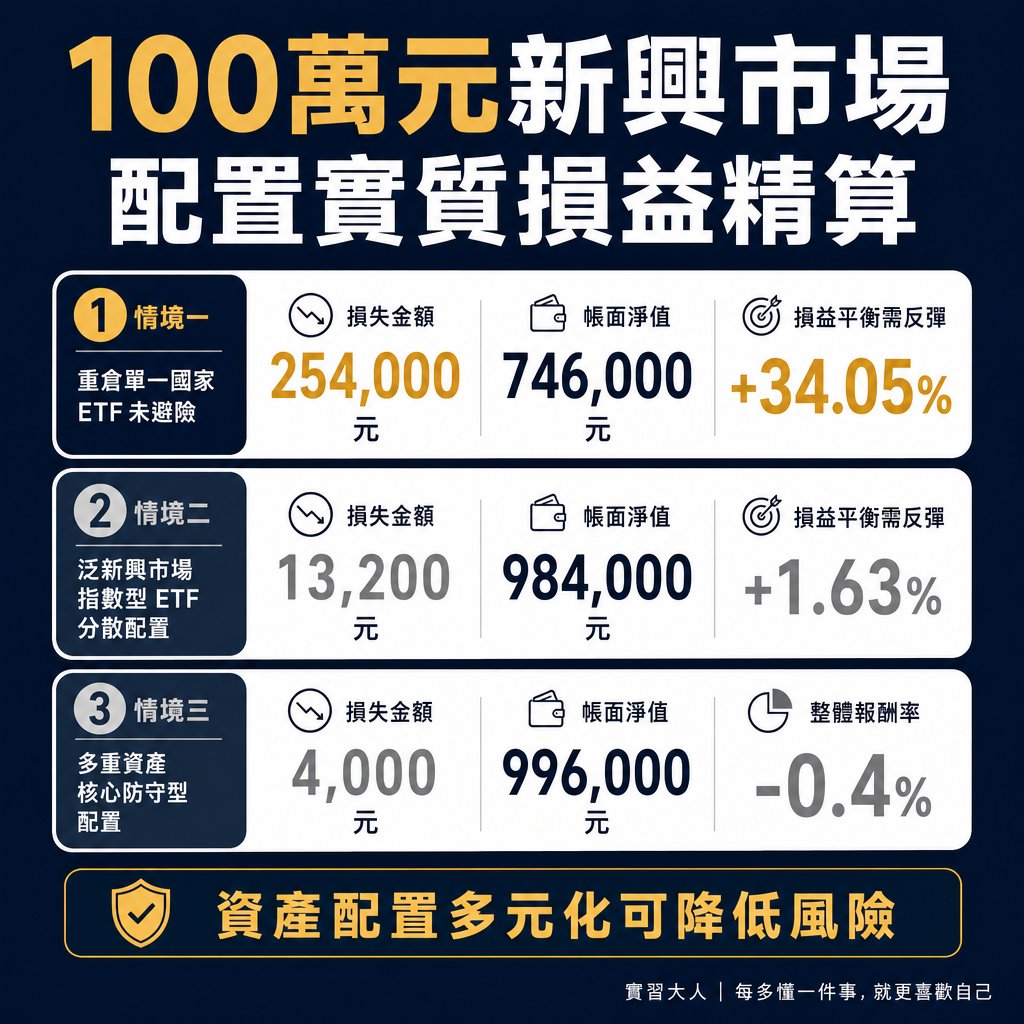
▲ 圖解:100萬元新興市場配置實質損益精算
- 情境一(重倉單一國家 ETF 未避險):100 萬元全數買進單一巴西 ETF(EWZ)。遭遇股匯雙殺後單日損失 254,000 元,帳面淨值驟降至 746,000 元,單日實質報酬率為 -25.4%。此時若要回復 100 萬元本金,後續資產必須強勁反彈 +34.05% 才能達到損益平衡。
- 情境二(泛新興市場指數型 ETF 分散配置):100 萬元配置於 MSCI 新興市場 ETF(EEM)。由於巴西在整體指數中的權重約為 5.2%,單日回檔換算僅影響投組約 13,200 元。即使扣除其他拉美市場連帶修正,帳面淨值仍維持在 984,000 元,整體報酬率為 -1.6%,損益平衡門檻僅需反彈 +1.63%。
- 情境三(多重資產核心防守型配置):100 萬元中規劃 50 萬元泛新興市場股票、30 萬元美國短期公債、20 萬元美元高利流動性存款。在大選動盪引發全球避險情緒升溫下,美元與短債利息部分抵銷股市波動,投組淨值維持在 996,000 元,整體實質報酬率僅 -0.4%。
從數據對照可以清楚看出,單一市場的高預期報酬通常隱含非對稱的政策風險。一旦缺乏資產分散或匯率防守機制,短期的地緣風暴將需要極長的復原期才能彌補損失。
高波動新興市場資產配置因應:避險工具、權重上限與再平衡取捨
參與具備人口紅利或天然資源優勢的新興經濟體時,投資人必須建立權重紀律。將單一新興國家的曝險比例控制在權益資產的 5% 至 8% 以內,能有效避免地方政局震盪癱瘓整體資產淨值。
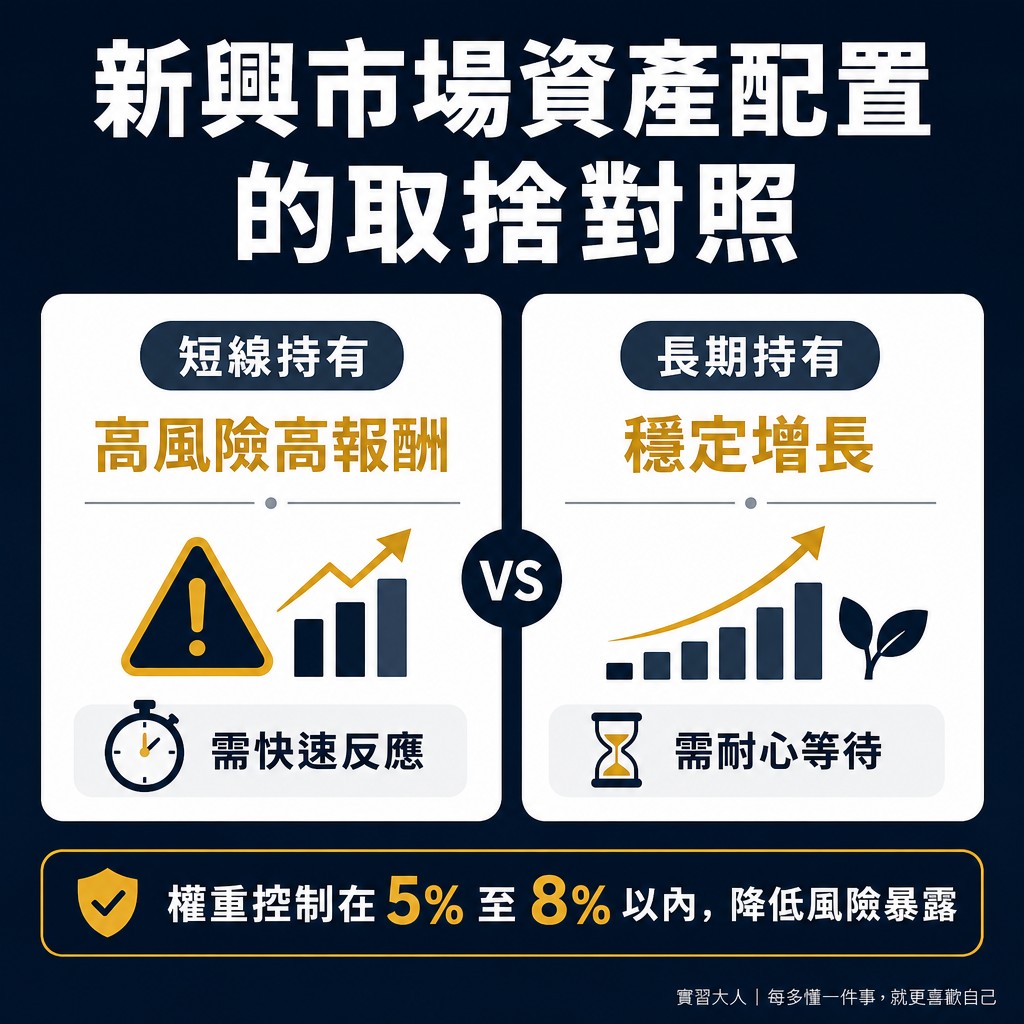
▲ 圖解:新興市場資產配置的取捨對照
在新興市場匯率避險方面,投資人必須衡量實質成本。由於當地貨幣利差偏高,承作遠期外匯避險的年化成本高達 6% 至 9%,長期將大幅侵蝕股票風險溢酬。
比起承擔昂貴的金融避險合約,更切合實際的防守策略是透過持有美元強勢貨幣資產,或者利用大宗商品出口國與進口國的經濟週期差異,在投資組合內部達成自然的風險對沖。
當單一市場因突發政治衝擊而重挫時,投資人若考慮進行動態再平衡(Rebalancing),必須回歸總經體質檢驗。
首要觀察指標包括中央銀行貨幣政策獨立性、外匯存底能否抵禦資金外流,以及主要出口大宗商品的實質價格趨勢。
只有當實體經濟出口現金流維持健康、財政未走向失控時,恐慌拋售帶來的低估值才具備分批承接的合理性。
若基本面未見改善,單純依據政治人物出走離境或短線情緒性言論進場攤平,容易承受持續破底的折價風險。